先に要点
- 事業譲渡で入る代金は会社に入ります。株式譲渡は株主である経営者個人に入ります。会社の資金繰りを立て直す目的なら、この違いが本質です。
- 譲る側には競業避止義務が付きます。会社法第21条は、別段の意思表示がない限り同一の市町村と隣接する市町村の区域内で、譲渡の日から20年間は同一の事業を行ってはならないと定めています。
- 事業の全部、または重要な一部(譲り渡す資産の帳簿価額が総資産額の5分の1超)の譲渡には、会社法第467条第1項により株主総会の決議による承認が必要です。
- 買い手が商号を続けて使う場合、会社法第22条により買い手も譲渡会社の債務を弁済する責任を負います。本店所在地で登記をすればこの規定は適用されません。
- 仲介手数料の面では安くなりません。fundbookは成約の範囲に事業譲渡を含むと明記しており、ストライクの成約報酬の基準も「株式・事業・資産等の譲渡金額」です。
会社を丸ごと手放さずに、一部の事業や営業権(のれん)だけを譲って資金をつくる。この方法は、資金繰りを立て直したい会社にとって現実的な選択肢になります。ただし株式譲渡とは、お金の入り先も、必要な手続きも、譲ったあとに残る義務も違います。ここでは会社法の条文と各社の料金規定から、事業譲渡を選ぶときに押さえる点を整理します。M&A全体の位置づけはM&Aによる会社売却・事業譲渡という選択肢をご覧ください。
代金が入るのは会社か、経営者個人か
資金調達として考えるとき、最初に押さえるのはここです。
| 比べる点 | 事業譲渡(営業譲渡) | 株式譲渡 |
|---|---|---|
| 譲るもの | 事業そのもの(資産・負債・契約・許認可を個別に移す) | 会社の株式 |
| 代金の入り先 | 譲渡した会社 | 株主(多くの場合は経営者個人) |
| 会社の存続 | 残る。他の事業は続けられる | 残るが、支配株主が変わる |
| 必要な手続き | 株主総会の決議、契約の個別の承継、許認可の取り直し | 株式の売買契約と名義書換 |
| 譲ったあとの制約 | 競業避止義務(会社法第21条) | 契約で定めた範囲 |
| 簿外債務の承継 | 個別に移すため、原則として引き継がない | 会社ごと移るため引き継ぐ |
会社法の条文(e-Gov法令検索「会社法」、2026年10月13日に条文を確認)および各社の公開資料をもとに当サイトが整理しました。実際の取り扱いは契約の内容によります。
資金繰りの改善が目的なら、代金が会社に入る事業譲渡でなければ意味がありません。株式を譲っても会社の手元資金は増えないためです。逆に、引退して個人の手元に資金を残したいなら株式譲渡になります。目的によって選ぶ形が変わります。
譲ったあと20年間、同じ事業ができなくなる
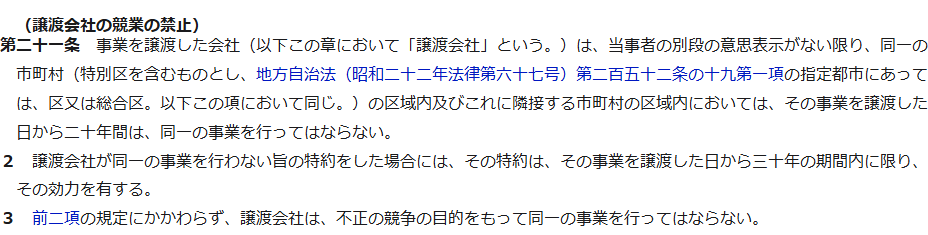
見落とされやすいのが競業避止義務です。会社法第21条は次のように定めています。
条文から読める3つのこと
原則は20年・同一市町村と隣接市町村
当事者の別段の意思表示がない限り、譲渡の日から20年間、同一の市町村および隣接する市町村の区域内では同一の事業を行えません。
特約で延ばせる上限は30年
同一の事業を行わない旨の特約をした場合、その特約は譲渡の日から30年の期間内に限り効力を有すると定められています。
不正競争目的なら期間も地域も関係ない
前2項にかかわらず、不正の競争の目的をもって同一の事業を行ってはならないとされています。
出典:会社法第21条(e-Gov法令検索で2026年10月13日に条文を確認)。
「当事者の別段の意思表示がない限り」とあるので、契約で外すこともできます。同じ事業を別の地域で続けたい場合や、将来また同じ分野に戻る可能性がある場合は、契約書でこの点を明示しておく必要があります。何も書かなければ、法律の定めがそのまま効きます。
株主総会の決議が必要になる線引き
会社法第467条第1項は、事業の全部の譲渡と、事業の重要な一部の譲渡について、効力発生日の前日までに株主総会の決議によって契約の承認を受けなければならないと定めています。
「重要な一部」の線引きも条文に書かれています。譲り渡す資産の帳簿価額が、その株式会社の総資産額として法務省令で定める方法により算定される額の5分の1を超えないものは除く、というのが基準です(これを下回る割合を定款で定めた場合はその割合)。つまり帳簿価額ベースで総資産の5分の1以下なら、株主総会の決議は不要という読み方になります。
決議の要件については、会社法第309条第2項第11号が「第六章から第八章までの規定により株主総会の決議を要する場合における当該株主総会」を挙げており、事業の譲渡等を定める章はこれに含まれます。この場合の決議は、議決権を行使できる株主の議決権の過半数を有する株主が出席し、出席した株主の議決権の3分の2以上に当たる多数で行うこととされています。
反対株主には買取請求権がある
会社法は、事業譲渡等をしようとする株式会社に対し、効力発生日の20日前までに株主へ通知することを求めています。公開会社である場合や、株主総会の決議によって承認を受けた場合は、公告をもって通知に代えることができます。反対株主は株式買取請求ができるため、少数株主がいる会社では、この手続きを織り込んだ日程が必要になります。
買い手が商号を続けて使うと、債務まで付いてくる
事業譲渡は簿外債務を引き継がない点が利点とされますが、例外があります。会社法第22条第1項は、事業を譲り受けた会社が譲渡会社の商号を引き続き使用する場合には、譲受会社も譲渡会社の事業によって生じた債務を弁済する責任を負うと定めています。
商号を続けて使う場合の扱い(会社法第22条)
原則
譲受会社も、譲渡会社の事業によって生じた債務を弁済する責任を負います。
外す方法
事業を譲り受けた後、遅滞なく、譲受会社がその本店の所在地において債務を弁済する責任を負わない旨を登記した場合には適用されません。
通知による方法
譲受会社および譲渡会社から第三者へその旨を通知した場合も、通知を受けた第三者については同様とされています。
譲渡会社の責任の消滅
譲受会社が責任を負う場合、譲渡会社の責任は、事業を譲渡した日後2年以内に請求または請求の予告をしない債権者に対しては、その期間を経過した時に消滅します。
出典:会社法第22条(e-Gov法令検索で2026年10月13日に条文を確認)。
屋号や店名をそのまま使って引き継ぐ形は、小規模な事業譲渡ではよくあります。その場合、登記か通知をしないと買い手に債務が付いてくるという設計です。譲る側から見れば、この点を買い手が理解しているかどうかで交渉の進み方が変わります。
仲介手数料は、事業譲渡だから安くなるわけではない
スキームを変えれば手数料が下がるのではないか、と考えたくなりますが、公表されている規定を読む限りそうはなっていません。
| 会社・サービス | 事業譲渡の扱い | 根拠となる掲示 |
|---|---|---|
| fundbook | 報酬テーブルの対象に含む | 「M&Aの成約には株式譲渡のほかに、合併や事業譲渡、その他の資本提携・事業提携に関するものを含みます」 |
| ストライク | 成約報酬の基準に含む | 基準が「株式・事業・資産等の譲渡金額」と表記されています |
| バトンズ | 売り手は無料のまま進められる | プレミアムサポートサービスが必須なのは会社譲渡(株式譲渡)の場合と注記されています |
出典:fundbook「譲渡の報酬体系」、ストライク「報酬・料金体系」、バトンズ「バトンズの利用料金」(いずれも2026年10月13日に掲示を確認)。
仲介会社に依頼する場合、事業譲渡でも株式譲渡でも同じ報酬テーブルが適用される掲示になっています。例外はプラットフォーム型で、バトンズは株式譲渡のときだけ有料のプレミアムサポートサービスを必須としているため、事業譲渡なら売り手の費用が発生しない構成です。各社の報酬の条件はfundbookやバトンズのページにまとめています。
税の入り口だけ押さえておく
税務の判断は案件ごとに異なるため税理士の領域ですが、2つの形で課税される相手が違うという入り口だけは押さえておく価値があります。
株式を譲った場合、国税庁は一般株式等に係る譲渡所得等について申告分離課税とし、譲渡益に対する税率を20%(所得税15%、住民税5%)と示しています。平成25年から令和29年までの各年分については、復興特別所得税を所得税と併せて申告・納付し、その額は基準所得税額に2.1%の税率を掛けて計算するとされています。
一方、事業譲渡では代金が会社に入るため、譲渡益は法人の所得として扱われます。同じ金額で譲っても、誰にどの税がかかるかが変わるということです。消費税の扱いも異なり、譲り渡す資産の中身によって課税対象になるものとならないものが分かれます。金額が確定する前に、税理士に両方の形で試算してもらうのが実務的です。
出典:国税庁タックスアンサー No.1463「株式等を譲渡したときの課税(申告分離課税)」(2026年10月13日に表示を確認)。
営業権(のれん)の値段はどう決まるのか
事業譲渡の代金のうち、資産の時価を超える部分が営業権(のれん)にあたります。顧客基盤、立地、ブランド、従業員の技能といった、帳簿に載らない価値への対価です。
この金額に公式はありません。各社が公開しているのは報酬の計算方法であって、営業権の算定方法ではありません。実務では、事業の利益を何年分と見るかという考え方や、類似の取引との比較が使われます。中小企業庁は「株式価値の簡易計算」というツールを公開しており、直近期の決算書があれば自分でおおよその水準を確かめられます。使えるのは黒字企業の株式譲渡に限られ、出てくる数字は参考値だと注記されています。
注意したいのは、仲介会社の成功報酬の基準に営業権が含まれる場合があることです。fundbookと日本M&Aセンターは、報酬テーブルの見出しを「営業権を含む」時価総資産額としています。営業権の評価が高くなれば、手数料も連動して上がる関係です。
許認可と従業員は、自動では移らない
事業譲渡の実務で手間がかかるのは、金額よりもこの部分です。株式譲渡なら会社がそのまま残るため、許認可も雇用契約も原則として影響を受けません。事業譲渡は資産や契約をひとつずつ移す形なので、同じようにはいきません。
個別に移す必要があるもの
許認可
取り直し
事業の種類ごとに根拠法が異なり、承継が認められる制度と、買い手が新規に取得する必要がある制度に分かれます。
従業員の雇用
本人の同意
譲渡先へ移るには転籍の手続きが必要で、本人が同意しなければ移りません。
取引先との契約
相手方の承諾
譲渡を禁じる条項や、変更に相手方の同意を求める条項が入っていることがあります。
賃貸借契約
貸主の承諾
店舗や工場を使い続ける場合、賃貸人の承諾が前提になります。
日程を組むときは、この承諾を取る時間を見込んでおく必要があります。会社法は事業譲渡等について効力発生日の20日前までに株主へ通知することを求めていますが、取引先や従業員の手続きはこれとは別に動きます。許認可の取り直しに時間がかかる業種では、引き渡しの日を後ろへずらす設計になることもあります。
逆に言えば、この手間があるからこそ、簿外債務を引き継がない形がとれるという関係です。何を移して何を残すかを契約で決められるのが事業譲渡の構造であり、その裏返しとして個別の手続きが必要になります。
事業譲渡が向いている場合
目的から見た向き・不向き
向いている
会社に資金を入れたい場合。代金が法人に入るため、運転資金や借入の返済に充てられます。
向いている
複数の事業のうち一部だけを手放したい場合。本業に資源を集中させる形がとれます。
向いている
買い手が簿外債務を警戒している場合。個別に移すため、引き継ぐ範囲を契約で限定できます。
注意が必要
同じ地域で同じ事業を続ける予定がある場合。会社法第21条の競業避止義務を契約で外しておく必要があります。
注意が必要
許認可が必要な事業。許認可は原則として引き継げず、買い手が取り直すことになります。
注意が必要
取引先との契約が多い場合。契約を個別に移すため、相手方の同意が必要な条項の有無を確認します。
よくある質問
事業譲渡の代金は会社と経営者のどちらに入りますか
譲渡した会社に入ります。経営者個人の手元に資金を残したい場合は株式譲渡になります。資金繰りの改善が目的であれば、代金が法人に入る事業譲渡のほうが目的に合います。
株主総会を開かずに進められますか
事業の全部または重要な一部の譲渡には、会社法第467条第1項により株主総会の決議による承認が必要です。「重要な一部」の基準は、譲り渡す資産の帳簿価額が総資産額の5分の1を超えるかどうかとされています。
同じ事業を別の場所で再開できますか
会社法第21条の制限は、同一の市町村および隣接する市町村の区域内についてのものです。ただし第3項により、不正の競争の目的をもって同一の事業を行うことは、地域や期間にかかわらず禁じられています。契約に別段の定めがある場合はそちらが優先します。
屋号をそのまま使ってもらう場合に注意する点は
買い手が商号を続けて使う場合、会社法第22条により買い手も譲渡会社の債務を弁済する責任を負います。買い手が本店所在地でその責任を負わない旨を登記するか、両者から第三者へ通知することで外せる仕組みです。契約時に取り決めておく項目になります。
掲載にあたって
条文はe-Gov法令検索の会社法(平成十七年法律第八十六号)で2026年10月13日に確認したものです。税率は国税庁タックスアンサーの表示によります。法令は改正されることがあり、具体的な案件への当てはめは事実関係によって変わります。事業譲渡の契約条項、競業避止義務の取り決め、課税関係の判断については、弁護士・税理士・公認会計士など適切な専門家にご相談ください。この記事は一般的な整理であり、個別の案件についての法務・税務のアドバイスではありません。