百十四銀行の私募債でわかること
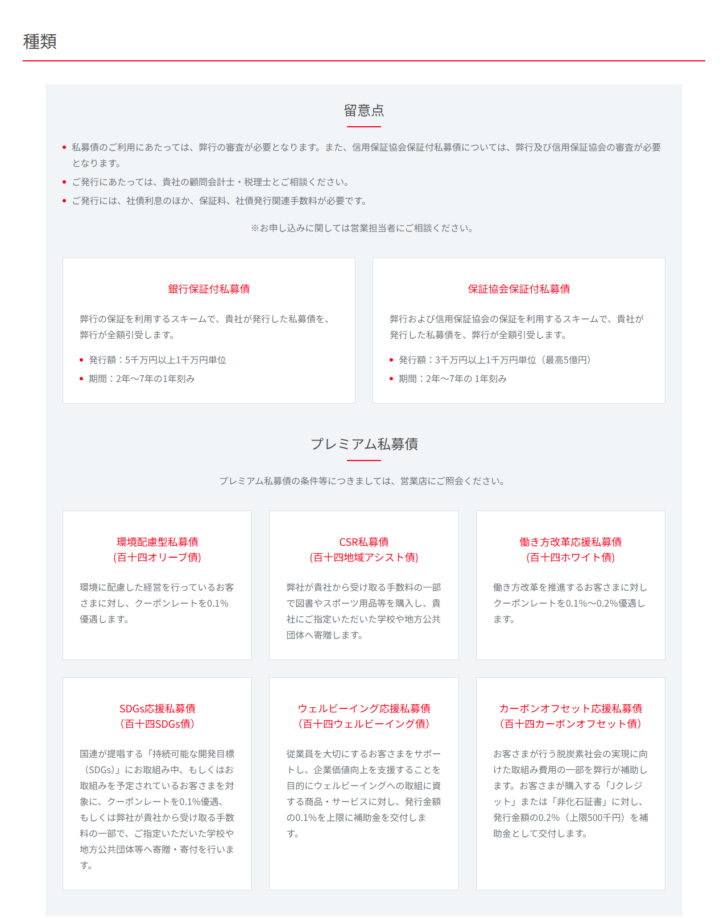
- スキームは2つ。銀行保証付私募債が発行額5千万円以上1千万円単位、保証協会保証付私募債が3千万円以上1千万円単位で最高5億円。期間はどちらも2年〜7年の1年刻みです。
- その上に名称付きの私募債が6種類あり、優遇のしかたはクーポンレートの引き下げ、寄贈・寄付、補助金の交付の3通りに分かれます。
- クーポンレートの優遇幅は商品で違い、オリーブ債とSDGs債が0.1%、ホワイト債は0.1%〜0.2%と掲示されています。
- 補助金型は金額が示されていて、ウェルビーイング債が発行金額の0.1%を上限、カーボンオフセット債が発行金額の0.2%(上限500千円)です。
- 発行には社債利息のほか保証料と社債発行関連手数料が必要と明記されています。プレミアム私募債の条件は営業店への照会となっており、公開されていません。
百十四銀行は香川県を地盤とする地方銀行です。私募債のページは、スキームそのものよりも「どんな取組みをしていると何が優遇されるか」の掲示が充実しているのが特徴で、名称の付いた商品が6種類並んでいます。ここでは公開されている条件だけを使って、スキームと優遇の中身を整理します。保証協会側の制度を協会ごとに並べた記事は特定社債保証制度を協会ごとに比較です。
スキームは2つ。どちらも同行が全額引受する
まず土台になる2つのスキームです。
| 項目 | 銀行保証付私募債 | 保証協会保証付私募債 |
|---|---|---|
| 仕組み | 弊行の保証を利用するスキームで、貴社が発行した私募債を、弊行が全額引受します | 弊行および信用保証協会の保証を利用するスキームで、貴社が発行した私募債を、弊行が全額引受します |
| 発行額 | 5千万円以上1千万円単位 | 3千万円以上1千万円単位(最高5億円) |
| 期間 | 2年〜7年の1年刻み | 2年〜7年の1年刻み |
| 審査 | 弊行の審査が必要 | 弊行及び信用保証協会の審査が必要 |
出典:百十四銀行「私募債」の「種類」(2026年10月9日に掲示を確認)。文言は同行の掲示に合わせています。
注目したいのは「弊行が全額引受します」と両方に書かれている点です。投資家として社債を保有するのは同行であり、縁故者に引き受けてもらう少人数私募債とは引受先がまったく違います。少人数私募債の設計については少人数私募債で決める項目で扱っています。
「最高5億円」という掲示は、協会の発行限度額とずれている
保証協会保証付私募債の発行額に「最高5億円」という上限が書かれています。信用保証協会側の制度では、保証限度額4億5,000万円・保証割合80%から逆算した発行価額の限度は5億6,000万円です。同行の掲示はそれより6,000万円低い数字になっています。
発行額の上限の掲示を並べる
百十四銀行(保証協会保証付)
最高5億円
発行額3千万円以上1千万円単位という条件に続けて掲示されています。
全国信用保証協会連合会
5億6千万円
保証限度額4億5千万円・保証割合80%から算出される発行価額の限度です。
清水銀行・池田泉州銀行
5億6千万円
いずれも協会の発行限度額と同じ数字を掲示しています。
出典:百十四銀行「私募債」、全国信用保証協会連合会「さまざまな保証制度」、清水銀行および池田泉州銀行の各私募債ページ(いずれも2026年10月9日に掲示を確認)。
この差が同行の運用によるものか、1千万円単位という刻みに合わせて切り下げた表記なのかは、公開ページからは確認できませんでした。5億円を超える発行を検討している場合は、掲示の数字をそのまま前提にせず、営業担当者に直接確かめたほうが確実です。
1千万円単位・1年刻みという刻みの意味
同行は金額も期間も刻みで掲示しています。3千万円以上1千万円単位なら、3千万円・4千万円・5千万円…という選び方になります。期間は2年〜7年の1年刻みなので、2年債から7年債までの6通りです。
刻みが決まっているということは、必要額をそのまま発行できるとは限らないということです。3,500万円が必要なら3千万円か4千万円のどちらかを選ぶことになります。資金計画を立てるときは、この刻みに合わせて金額を丸める前提で考えておくと話が早くなります。
期間のほうも同じです。2年・3年・4年・5年・6年・7年の6通りしかないため、「5年半で返したい」という組み方はできません。刻みを示している銀行とそうでない銀行があり、今回確認した範囲では同行と山形銀行が刻みまで明記していました。山形銀行は3,000万円以上(1,000万円単位)、2年以上7年以内(1年単位)と掲示しています。池田泉州銀行や清水銀行のページには金額の刻みの記載が見当たらず、この点は銀行ごとに書き方が分かれています。
優遇の型は3つに分かれる
ここからが同行の私募債の中心です。名称の付いた商品が6種類あり、優遇のしかたで3つの型に整理できます。
| 優遇の型 | 該当する商品 | 掲示されている内容 |
|---|---|---|
| クーポンレートの引き下げ | 百十四オリーブ債/百十四ホワイト債/百十四SDGs債 | 0.1%優遇(ホワイト債は0.1%〜0.2%優遇) |
| 寄贈・寄付 | 百十四地域アシスト債/百十四SDGs債 | 手数料の一部で図書やスポーツ用品等を購入し、指定先へ寄贈 |
| 補助金の交付 | 百十四ウェルビーイング債/百十四カーボンオフセット債 | 発行金額の0.1%を上限/発行金額の0.2%(上限500千円) |
| 条件が公開されていないもの | プレミアム私募債 | 条件等につきましては、営業店にご照会ください |
出典:百十四銀行「私募債」の「種類」(2026年10月9日に掲示を確認)。SDGs債はクーポン優遇と寄贈・寄付のいずれかを選ぶ形で掲示されています。
3つの型は、お金の出どころが違います。クーポン優遇は発行会社が払う利息そのものが減る形、寄贈・寄付は銀行が受け取る手数料の一部が外部へ回る形、補助金は銀行から発行会社へお金が出る形です。自社にとっての実利で言えば、クーポン優遇と補助金は手元に残る金額が変わり、寄贈・寄付は変わりません。
クーポンレート優遇型の3商品
クーポンレートが下がる商品(同行の掲示)
環境配慮型私募債(百十四オリーブ債)
環境に配慮した経営を行っているお客さまに対し、クーポンレートを0.1%優遇します。
働き方改革応援私募債(百十四ホワイト債)
働き方改革を推進するお客さまに対しクーポンレートを0.1%〜0.2%優遇します。
SDGs応援私募債(百十四SDGs債)
SDGsに取組み中、もしくは取組みを予定されているお客さまを対象に、クーポンレートを0.1%優遇、もしくは手数料の一部で指定先へ寄贈・寄付を行います。
出典:百十四銀行「私募債」の「種類」(2026年10月9日に掲示を確認)。
優遇幅がいちばん大きいのはホワイト債の0.1%〜0.2%です。ただしどの条件で0.2%まで下がるのかは掲示されていません。また、優遇の前提となる「当行所定のクーポンレート」そのものも公開されていないため、優遇後の利率が何%になるかはこのページだけでは分かりません。
寄贈・寄付型は手数料の使い道が変わるだけ
CSR私募債(百十四地域アシスト債)の説明
弊社が貴社から受け取る手数料の一部で図書やスポーツ用品等を購入し、貴社にご指定いただいた学校や地方公共団体へ寄贈します。
出典:百十四銀行「私募債」の「種類」(2026年10月9日に表示を確認)。
読み取れるのは、原資が発行会社の払った手数料であり、寄贈の主体は銀行だという点です。発行会社が自分で寄付したことにはなりません。寄贈先は発行会社が指定できるので、地域とのつながりを示す材料にはなりますが、発行会社の税務上の寄付金にはならない形です。同じ構造の商品は他行にもあり、清水銀行の「しずおかの未来」や池田泉州銀行の「絆ふかまる」も、受け取る手数料の一部を銀行から寄付する仕組みと説明されています。
補助金型は金額が数字で出ている
6商品のうち2つは、優遇が金額で掲示されています。
| 商品 | 対象 | 補助の内容 |
|---|---|---|
| ウェルビーイング応援私募債 (百十四ウェルビーイング債) |
従業員を大切にするお客さま | ウェルビーイングへの取組に資する商品・サービスに対し、発行金額の0.1%を上限に補助金を交付 |
| カーボンオフセット応援私募債 (百十四カーボンオフセット債) |
脱炭素社会の実現に向けた取組みを行うお客さま | 購入する「Jクレジット」または「非化石証書」に対し、発行金額の0.2%(上限500千円)を補助金として交付 |
出典:百十四銀行「私募債」の「種類」(2026年10月9日に掲示を確認)。カーボンオフセット債の上限は同行の掲示どおり「500千円」と表記されています。
カーボンオフセット債の0.2%に上限500千円が付いているので、補助額が上限に届くのは発行金額2億5,000万円のときです。それを超える発行では、発行金額に対する補助の割合は0.2%より小さくなります。ウェルビーイング債のほうは0.1%を上限としか書かれておらず、金額の上限は掲示されていません。
優遇を金額に直すと、型によって桁が変わる
クーポン優遇と補助金は、同じ「お得」でも効き方が違います。掲示されている割合を金額に直してみます。発行額5,000万円・期間5年という仮の条件で計算した数字です。
| 優遇 | 掲示されている割合 | 発行額5,000万円・5年での金額 |
|---|---|---|
| クーポンレート0.1%優遇(満期一括を想定) | 年0.1% | 5,000万円×0.1%×5年=25万円 |
| クーポンレート0.2%優遇(満期一括を想定) | 年0.2% | 5,000万円×0.2%×5年=50万円 |
| ウェルビーイング債の補助金 | 発行金額の0.1%を上限 | 5,000万円×0.1%=5万円(上限) |
| カーボンオフセット債の補助金 | 発行金額の0.2%(上限500千円) | 5,000万円×0.2%=10万円 |
割合はいずれも百十四銀行「私募債」の掲示(2026年10月9日に確認)。金額は当サイトが仮の条件で計算したもので、同行が示した数字ではありません。クーポン優遇は期中に元本が減らない満期一括を前提に単純計算しており、定時償還を選べば実際の削減額はこれより小さくなります。
並べると構造が見えます。クーポン優遇は年あたりの率なので期間が長いほど効き、補助金は発行額に1回だけ掛かります。長期で組むならクーポン優遇型、短期なら補助金型のほうが相対的に大きくなる計算です。ただし補助金型は使い道が指定されており、ウェルビーイング債は取組に資する商品・サービス、カーボンオフセット債はJクレジットまたは非化石証書の購入が対象です。自由に使える現金が増えるわけではありません。
なお、カーボンオフセット債の上限500千円に金額が届くのは発行額2億5,000万円のときです。それを超える発行では、割合で見た効きめは0.2%より下がっていきます。
発行にかかるのは利息だけではない
同行は留意点として費用を明記しています。
同行が挙げる留意点
審査がある
私募債の利用にあたっては弊行の審査が必要。保証協会保証付については弊行及び信用保証協会の審査が必要。
専門家に相談する
発行にあたっては、貴社の顧問会計士・税理士と相談するよう案内されています。
費用は3種類
発行には、社債利息のほか、保証料、社債発行関連手数料が必要。
申込みの窓口
申し込みに関しては営業担当者に相談するよう案内されています。
出典:百十四銀行「私募債」の留意点(2026年10月9日に掲示を確認)。
クーポンレートが0.1%優遇されても、保証料と社債発行関連手数料は別に発生します。優遇の有無だけで調達コストを比べるのではなく、3種類の費用を合計して融資と比較する必要があります。金額はいずれも公開されていないため、見積りは営業担当者から取ることになります。
同行が挙げるポイントは3つ
百十四銀行が掲示する私募債のポイント
長期安定
概ね2〜7年の期間を選定できるので、長期の安定した資金が調達できる。
固定金利
固定金利なので、安定した資金調達ができる。
企業のイメージアップ
私募債の発行は一定の適債基準を充足する優良企業に限定される。
出典:百十四銀行「私募債」のポイント(2026年10月9日に掲示を確認)。同ページには、銀行借り入れと公募債の間に私募債を置いた図があり、「市場からの資金調達の第一歩として利用されています」と添えられています。
同行は私募債を「市場からの資金調達の第一歩」と位置づけている
同行のページには「こんな企業にお勧めです」として、資金調達の手段を会社の成長段階に沿って並べた図が掲載されています。設立から株式公開までを横軸にとり、銀行借り入れ・私募債・公募債を重ねた図です。
同行の図が示している並び
銀行借り入れ
設立の直後から使える、いちばん手前の手段として置かれています。
私募債
銀行借り入れと重なりながら、株式公開に向かう途中に置かれています。図に添えられた説明は「市場からの資金調達の第一歩として利用されています」です。
公募債
株式公開に近い段階の手段として、いちばん右に置かれています。
出典:百十四銀行「私募債」の「こんな企業にお勧めです」(2026年10月9日に表示を確認)。
この並べ方は、池田泉州銀行が私募債を直接金融と位置づけている説明とも重なります。借入は間接金融、私募債と公募債は直接金融という区切りで、私募債はその入口に当たるという整理です。貸借対照表上も借入金ではなく社債として表示されるため、調達手段の構成を外部に示す材料になります。実際の効果を同行が数値で示しているわけではないので、「イメージアップ」という表現の根拠はこの位置づけまでにとどまります。
寄贈・寄付型は発行会社の寄付金控除の対象にならないと明記した銀行がある
寄贈・寄付型を検討するときに確かめておきたいのが税務上の扱いです。百十四銀行のページには記載がありませんが、同じ仕組みの商品について、他行が注記を置いています。
きらぼし銀行「きらぼしSDGs私募債」の注記
当該寄付金はきらぼし銀行からの寄付となるため私募債発行企業さまは寄付金控除の適用を受けられません。
出典:きらぼし銀行「銀行保証付私募債」の「きらぼしSDGs私募債とは」(2026年10月9日に表示を確認)。
北海道銀行も「道銀SDGs私募債」について、当該寄付金は当行からの寄付であり発行企業の寄付金控除対象等には該当しない旨を注記しています。原資が発行会社の払った手数料であっても、寄付の主体は銀行なので、発行会社の側で寄付金として処理できるわけではないということです。
百十四銀行の地域アシスト債やSDGs債についても、掲示されている仕組みは「弊社が貴社から受け取る手数料の一部で……寄贈します」という同じ構造です。ただし同行のページには税務上の扱いについての注記がないため、ここでは他行の注記を紹介するにとどめます。実際の処理は顧問の税理士に確認してください。同行自身も、発行にあたって顧問会計士・税理士と相談するよう案内しています。
香川県信用保証協会の保証料率は9区分で公表されている
保証協会保証付を選ぶ場合、保証の一方は香川県信用保証協会です。同協会は制度ごとの料率ではなく、保証料率そのものを9区分の表で公表しています。
| 区分 | ① | ② | ③ | ④ | ⑤ | ⑥ | ⑦ | ⑧ | ⑨ |
|---|---|---|---|---|---|---|---|---|---|
| 協会制度・責任共有保証料率 | 1.90 | 1.75 | 1.55 | 1.35 | 1.15 | 1.00 | 0.80 | 0.60 | 0.45 |
| 協会制度・責任共有外保証料率 | 2.20 | 2.00 | 1.80 | 1.60 | 1.35 | 1.10 | 0.90 | 0.70 | 0.50 |
| 香川県制度・責任共有保証料率 | 1.55 | 1.45 | 1.25 | 1.05 | 0.90 | 0.85 | 0.70 | 0.55 | 0.40 |
| 香川県制度・責任共有外保証料率 | 1.75 | 1.60 | 1.40 | 1.25 | 1.05 | 0.95 | 0.85 | 0.65 | 0.45 |
出典:香川県信用保証協会「信用保証料について」(2026年10月9日に掲示を確認、単位は%)。同協会は貸借対照表を作成していない方には⑤区分が適用されると注記しています。
協会制度の責任共有保証料率は1.90%から0.45%まで。全国信用保証協会連合会が特定社債保証の料率として示している0.45%〜1.90%と、両端がそのまま一致します。区分の決め方は、中小企業信用リスク情報データベース(CRD)により確定決算内容と定性要因を評価するとされています。
ただし、香川県信用保証協会のサイトで特定社債保証そのものの制度ページは、当サイトで確認した時点では見つけられませんでした。上の表は協会の保証全般に適用される料率であり、特定社債保証に実際にどの表が当たるかはこのページからは確定できません。適債基準の数値も同様に確認できていません。
参考までに、料率は協会ごとに違います。埼玉県信用保証協会は特定社債保証の料率を年0.41%〜1.71%以内、静岡県信用保証協会は地方創生貢献型について年0.25%〜1.70%と掲示しています。全国の目安をそのまま自社の見込みに使わず、取扱金融機関を通じて確認するのが確実です。
他行の優遇商品と並べる
寄付やクーポン優遇を付けた私募債は、他の地方銀行も扱っています。公表されている数字を並べます。
| 銀行 | 優遇の型 | 掲示されている割合 |
|---|---|---|
| 百十四銀行 | クーポン優遇/寄贈・寄付/補助金の3型 | クーポン0.1%〜0.2%、補助金は発行金額の0.1%上限または0.2%(上限500千円) |
| 清水銀行 | 寄贈・寄付(地方創生私募債「しずおかの未来」) | 発行額の0.20%相当額 |
| きらぼし銀行 | 寄付(きらぼしSDGs私募債) | 私募債発行金額の0.2%相当額 |
| 池田泉州銀行 | 寄付(SDGs私募債「絆ふかまる」) | 手数料の一部(割合は公開ページで確認できなかった) |
| 山形銀行 | 優遇金利(環境配慮型経営を実践している企業) | 優遇幅は公開ページで確認できなかった |
| 北海道銀行 | 発行条件の優遇(道銀エコ私募債・道銀BCP私募債)と寄付(道銀SDGs私募債) | いずれも割合は公開ページで確認できなかった |
出典:百十四銀行、清水銀行、きらぼし銀行、池田泉州銀行、山形銀行、北海道銀行の各私募債ページ(いずれも2026年10月9日に掲示を確認)。清水銀行の条件は清水銀行の私募債、池田泉州銀行の条件は池田泉州銀行の私募債で扱っています。
こうして並べると、寄付型の割合は0.2%前後で揃っている一方、百十四銀行だけが補助金という形を併用しています。クーポンレートの優遇幅まで数字で掲示している銀行も、今回確認した範囲では同行だけでした。
この記事で確認できなかったこと
同行の掲示に数字が出ていない項目
・適債基準の数値。同行は「一定の適債基準を充足する優良企業に限定されます」とだけ掲示しています。
・クーポンレートの水準と、優遇の前提になる所定の利率。
・ホワイト債の優遇が0.2%になる条件。
・保証料と社債発行関連手数料の金額。
・プレミアム私募債の条件。「営業店にご照会ください」とされています。
・保証協会保証付の上限が「最高5億円」と掲示されている理由。
・香川県信用保証協会の特定社債保証の制度ページ。保証料率の9区分は公表されていますが、特定社債保証そのものの条件と適債基準を掲げたページは見つけられませんでした。
・この記事は商品をすすめるものではありません。条件は改定されることがあるため、申込みの前に同行の最新の掲示をご確認ください。
私募債には、金融機関が引き受ける形のほかに、役員や取引先が引き受ける少人数私募債があります。2つの違いと、私募に当たるかどうかの線引きは私募債による資金調達とはで条文に沿って整理しています。