M&Aキャピタルパートナーズの手数料でわかること
- 公開されているのは「株価レーマン方式」という基準であって、料率そのものの表は掲示されていません。この点が、最下段まで金額を出している他社との大きな違いです。
- 株価レーマンは株式価額に対してのみ料率を掛ける型です。借入金を足した総資産を基準にする型に比べ、負債のある会社ほど基準額が小さくなります。
- 費用の発生は譲渡先候補を決定し、進めると決断した時点から。中間報酬として手数料総額の約10%、成功報酬として残り約90%という配分が示されています。
- 売り手・買い手の手数料は原則として同タイミング・同一額。その理由として、買い手の手数料が高いと買収価格が引き下げられるという構造を同社自身が挙げています。
- 運営は2005年10月設立のM&Aキャピタルパートナーズ株式会社(資本金29億円、従業員数は連結406名)。2013年に東証マザーズへ上場し、2016年に株式会社レコフおよび株式会社レコフデータと経営統合しています。
会社を譲って資金をつくるとき、仲介会社の見積りを比べる作業は「料率を見比べる」ことだと思われがちです。ところがM&Aキャピタルパートナーズの手数料ページには、料率の表そのものが載っていません。代わりに前面に出ているのが「株価レーマン方式」という基準の名前です。ここでは、その基準が何を意味し、料率が公開されていないことを検討にどう織り込めばよいかを整理します。手数料の全体像はM&Aの手数料相場と計算方法にまとめています。
公開されているのは「基準」で、「料率」ではない
同社の手数料ページは、3つの特徴を大きく掲げる構成です。着手金無料で企業価値評価も無料で対応すること、手数料の算出に株価レーマン方式を採用していること、売り手と買い手で同一の手数料体系であること。この3点が並び、その下に発生タイミングの説明が続きます。
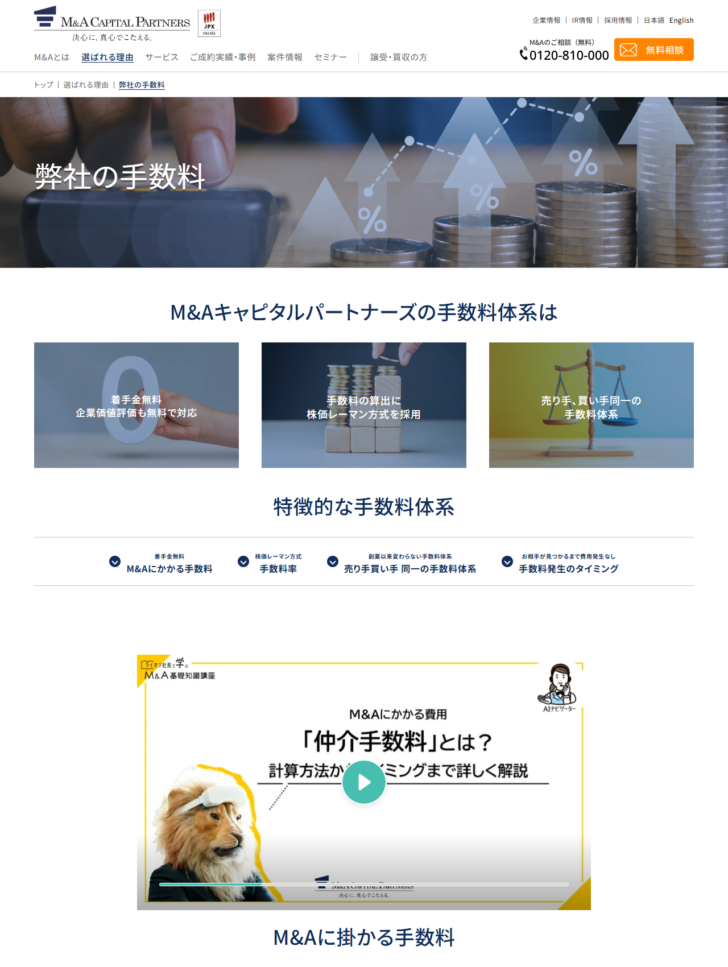
しかし、株価に対して何パーセントを掛けるのかという数字は、このページには出てきません。同社が公開しているのは報酬の計算に使う「分母」であって、「率」ではないということです。成功報酬の金額を試算したい場合、この情報だけでは計算できません。
株価レーマンは、株式価額にだけ料率を掛ける
同社は株価レーマン方式について、「創業以来、着手金無料で、株式価額に対してのみ手数料を掛ける」方式だと説明しています。レーマン方式という枠組みは各社が共通して使っていますが、料率を掛ける相手は会社ごとに違います。
| 報酬の基準 | 計算の分母になるもの | 負債が多い会社での効き方 |
|---|---|---|
| 株価レーマン | 株式価額(株式の取引額) | 負債を足さないため、基準額は最も小さくなりやすい |
| オーナー受取額レーマン | 株式譲渡対価+オーナーからの借入金等 | オーナー個人への返済分だけ基準額が増える |
| 企業価値レーマン | 株式譲渡対価+有利子負債 | 借入が多いほど基準額が膨らむ |
| 移動総資産レーマン | 株式譲渡対価+負債総額 | 買掛金や未払金まで含むため、基準額が最も大きくなりやすい |
出典:M&Aキャピタルパートナーズ「M&Aにおけるレーマン方式とは?」およびストライク「報酬・料金体系」の説明(いずれも2026年10月13日に掲示を確認)。分類の名称は両社の表記に合わせています。
この4つのうち、株価レーマンが分母としては最も小さくなります。同じ料率であれば、株価を基準にする方式がいちばん支払額が小さくなるという関係です。同社が「支払手数料率の低さNo.1」と表現しているのも、この基準の取り方を指しています。
自社の解説ページに載っている料率は「例」であって、同社の料率ではない
紛らわしいのは、同社がレーマン方式の解説記事を公開していて、そこに料率の表が載っていることです。5億円以下5%、5億円〜10億円以下4%、10億円〜50億円以下3%、50億円〜100億円以下2%、100億円超1%という並びで、表には「(※)レーマン方式の料率例」という見出しが付いています。
この表の読み方で間違えやすい点
解説記事の表は、業界で広く使われている料率の一般例として示されたものです。M&Aキャピタルパートナーズ自身がこの料率を適用すると書かれているわけではありません。同社の手数料ページ側には料率の記載がないため、公開情報からは料率を特定できないというのが正確な状況です。
なお、この解説記事にはレーマン方式の由来も書かれています。日本では株式会社レコフの創業者である吉田氏により導入されたとされ、アメリカの投資銀行で使われていた算定方式を参考にしたという説が紹介されています。そのレコフは2016年10月に同社と経営統合しており、現在は同じグループの一員です。
負債のある会社では、基準の違いが支払額をどう動かすか
基準の違いが具体的にいくらになるのかを、ストライクが自社ページで示している比較例で見ます。負債を多く抱える企業のケースとして、同社は次の2つを並べています。
オーナー受取額5億円・負債4億円の会社を譲る場合(ストライクが示している比較例)
オーナー受取額レーマン
2,500万円
5億円×5%。ストライクが採用している基準です。
移動総資産レーマン
4,500万円
(5億円+4億円)×5%。実質譲渡金額に対しては9%に相当すると説明されています。
出典:ストライク「報酬・料金体系」の「例:負債を多く抱える企業の場合」(2026年10月13日に掲示を確認)。買い手側の成約報酬は除いた比較だと注記されています。
同じ料率5%でも、基準が変われば支払額は1.8倍になります。株価レーマンは、この例のオーナー受取額よりもさらに狭い「株式の取引額そのもの」を分母に置く方式です。基準だけを見れば、株価レーマンは4つの型のうち最も有利な位置にあります。ただし料率が分からない以上、その有利さが実際の支払額に表れるかどうかは見積りを取るまで確かめられません。
費用が発生するのは、進めると決断したあと
同社は手数料が発生するタイミングを明確に区切っています。
手数料発生のタイミング(掲示の引用)
お相手が見つかるまでは費用発生しません。
手数料は、中間報酬として先行して手数料総額の約10%、成功報酬として手数料総額の残り約90%をいただきます。
中間報酬を含む手数料は、譲渡先候補を決定し、進めると決断された場合にのみ発生いたします。
出典:M&Aキャピタルパートナーズ「弊社の手数料」(2026年10月13日に表示を確認)。
中間報酬の金額が「手数料総額の約10%」という比率で示されている点が特徴的です。金額ではなく比率なので、総額が決まるまで中間報酬の額も決まらない構造になっています。固定額で中間報酬を置いている会社とは、破談になったときの負担の読み方が変わります。
基本合意の前後で発生する費用を会社ごとに並べる
M&Aキャピタルパートナーズ
中間報酬として手数料総額の約10%。譲渡先候補を決定し、進めると決断した場合にのみ発生します。
ストライク
基本合意報酬として、資産総額10億円以下で100万円、10億円超〜50億円で200万円、50億円超で300万円(いずれも税別)。
日本M&Aセンター(譲受側)
業務中間報酬として成功報酬の20%、ただし最低額は500万円。成約した場合は成功報酬に充当されます。
M&A総合研究所
譲渡企業からは中間金を受け取らないと明記しています。
fundbook
原則として中間金なし。ただし合意により中間報酬が発生する契約形態を選択する場合があると注記されています。
出典:各社の料金ページ(2026年10月13日に掲示を確認)。金額と比率はいずれも各社の表記どおりです。
売り手と買い手で同じ体系にしている理由
同社は売り手・買い手の双方から手数料を受け取る「仲介」を専業としており、受け取る手数料は原則として同タイミング・同一額だとしています。この設計の理由として、同社は手数料に差を付けた場合に起きることを説明しています。
売り手と買い手の手数料が違うと何が起きるか(同社の説明)
買い手の手数料が高く設定される場合がある
一部のM&A仲介では、買い手企業の手数料が売り手企業よりも高く設定されることがあると指摘しています。
買い手の支出増が買収価格に転嫁される
買い手の支出が増えた結果として、買収価格が引き下げられることがあるとしています。
売り手の受け取る対価が減る
この構造により、売り手企業が本来受け取るべき株式譲渡対価が減少し、売り手の利益が損なわれるリスクが高まると説明しています。
出典:M&Aキャピタルパートナーズ「弊社の手数料」の「売り手買い手同一の手数料体系」(2026年10月13日に掲示を確認)。
この指摘は、仲介という形態そのものの性質にも関わります。1社が売り手と買い手の両方を担当する以上、どちらの利益を優先するのかという論点は常に残ります。仲介者とFA(フィナンシャル・アドバイザー)の役割の違いはM&Aアドバイザリー(FA)と仲介会社の違いで整理しています。
着手金無料と企業価値評価無料が指す範囲
同社は着手金無料に加えて「企業価値評価も無料で対応」と掲げています。無料で提供するプロセスとして挙げられているのは、M&Aのメリット・スキームの説明、企業価値の算定、お相手先候補の提案、お相手先への提案資料作成、面談機会の設定、お相手先との条件交渉です。
つまり相手が見つかって条件交渉に入るところまでが無料の範囲ということになります。企業価値評価を有料の着手金に含めている会社もあるため、ここは比べる価値のある項目です。日本M&Aセンターは譲る側の着手金を企業評価料と案件化料に分けて掲示しており、簿価総資産2億円以下の場合でそれぞれ50万円、合計100万円としています。同社の着手金は簿価総資産が増えるにつれて段階的に上がり、50億円超の場合は簿価総資産額の0.1%を合計額として企業評価料と案件化料で折半する、という計算方法になっています。
無料の範囲が広いことは、検討をはじめる敷居を下げます。一方で、無料の段階が長いほど、どこから費用が発生するのかという境目を正確につかんでおく必要も出てきます。M&Aキャピタルパートナーズの場合、その境目は「譲渡先候補を決定し、進めると決断した時点」と書かれています。
6社で「どこまで公開されているか」を並べる
金額そのものではなく、公開の粒度で並べます。検討の初期段階では、こちらのほうが実務的な差になります。
| 会社・サービス | 成功報酬の基準 | 料率または金額の掲示 | 最低額の掲示 |
|---|---|---|---|
| M&Aキャピタルパートナーズ | 株価(株式価額) | 掲示なし | 掲示なし |
| 日本M&Aセンター | 時価総資産額(営業権含む) | 5段階の料率を掲示 | 2,000万円 |
| ストライク | オーナー受取額 | 6段階の料率を掲示 | 4億円以下の部分2,000万円 |
| M&A総合研究所 | 譲渡価格 | 5段階の料率を掲示 | 2,500万円 |
| fundbook | 譲渡対象資産額(営業権含む) | 5段階を掲示(最下段は定額) | 5億円以下の部分2,500万円 |
| バトンズ | 成約価格 | 定額・定率の一覧を掲示 | サポートで50万円(税込55万円) |
出典:各社の料金ページ(2026年10月13日に掲示を確認)。「掲示なし」は当サイトが各社の料金ページを確認した範囲で見当たらなかったことを示します。
料率を出していないのは6社のうち1社だけでした。基準の有利さを掲げながら料率を出していないため、同社については見積りを取らないと他社と比較できないということになります。逆に、相談段階が無料である以上、見積りを取ること自体のコストは低いという見方もできます。
会社の規模と、グループの成り立ち
| 項目 | 掲示内容 |
|---|---|
| 会社名 | M&Aキャピタルパートナーズ株式会社 |
| 設立 | 2005年(平成17年)10月 |
| 資本金 | 29億円 |
| 所在地 | 東京都中央区八重洲二丁目2番1号 東京ミッドタウン八重洲 八重洲セントラルタワー36階 |
| 代表者 | 代表取締役社長 中村悟 |
| 従業員数 | 連結406名/単体332名(2026年6月30日現在) |
| 事業内容 | M&A関連サービス事業 |
| 加盟連盟 | 一般社団法人M&A支援機関協会(幹事会員) |
出典:M&Aキャピタルパートナーズ「企業概要」(2026年10月13日に掲示を確認)。
沿革から見える現在の形
2005年10月
東京都新宿区西新宿三丁目に、M&A仲介業務を事業目的として設立。
2013年11月
東京証券取引所マザーズに新規上場。
2014年12月
東京証券取引所市場第一部(現:プライム)に市場変更。
2016年10月
株式会社レコフおよび株式会社レコフデータと経営統合。
2021年10月
株式会社みらい共創アドバイザリーがグループに参画。同月、一般社団法人M&A支援機関協会の設立に理事として参画。
出典:M&Aキャピタルパートナーズ「企業概要」の沿革(2026年10月13日に掲示を確認)。
グループ企業として、国内で最も歴史を有する国内M&A創始企業、M&A業界で最も歴史あるM&Aデータバンク、企業再生M&Aのパイオニアという3社が紹介されています。レーマン方式を日本に持ち込んだとされるレコフが同じグループにあることは、手数料の設計を語る上での背景として押さえておく価値があります。
成約実績として公開されている数字
手数料の妥当性を判断する材料のひとつが、どれだけの件数を扱ってきたかです。同社は「創業以来、累計1,000組以上のお客さまをお手伝いしてまいりました」と記載し、あわせて国内No.1の調剤薬局業界のM&A成約実績があるとしています。
成約実績一覧のページでは、個別の案件が業種とスキームの組み合わせで並べられています。土木工事業の株式譲渡、酒類卸売業の株式譲渡、不動産業界の株式譲渡、家賃債務保証業の株式譲渡といった形で、譲渡した会社名と譲り受けた会社名の両方が掲載されています。譲渡側・譲受側の社名まで出した形で実績を並べているのは、当事者の同意が取れた案件に限られるはずで、公開されている件数が取扱件数の全体ではないという点には注意が必要です。
件数そのものの比較は、集計の対象期間と数え方がそろわないと意味を持ちません。中小企業庁は、登録支援機関から報告のあったM&A案件を集計した結果を公開しており、2024年度の報告件数は譲渡側4,940件・譲受側4,708件とされています。こちらは制度に登録している支援機関全体の数字で、個社の累計とは母数が異なります。
実績の数字を読むときに合わせたい3点
対象期間(創業以来の累計なのか、単年度なのか)、数え方(成約件数なのか組数なのか、譲渡側と譲受側を別に数えているのか)、範囲(仲介だけなのかグループ全体を含むのか)。この3つがそろっていない数字どうしを並べても、多い少ないの判断にはなりません。
ガイドライン遵守の宣言に、同社が足している一文
同社も中小企業庁の「中小M&Aガイドライン(第3版)」(令和6年8月)の遵守を宣言しています。登録支援機関に共通する内容が並びますが、意思決定の支援に関する項目に、他社の宣言文には見られない具体化がありました。
意思決定の支援についての記載(引用)
提案時にはM&A以外の選択肢(後継者への承継、株式公開、清算・廃業等)も含めて、想定される重要なメリット・デメリットを知り得る限り、相談者に対して明示的に説明します。
出典:M&Aキャピタルパートナーズ「中小M&Aガイドラインへの取り組み」(2026年10月13日に表示を確認)。
また、支援の質の確保について「営業管理規程にて行動指針を明確に定め」と、社内規程の名称を挙げた書き方になっています。会社をやめるという選択肢の整理そのものはM&Aによる会社売却・事業譲渡という選択肢で扱っています。
公開ページからは確認できなかったこと
掲示が見当たらなかった項目
株価レーマンの料率
手数料ページにも企業概要にも、同社が適用する料率の表は見当たりませんでした。
最低報酬額
金額としての下限が示されていません。小規模な案件を受けられるかどうかも、この情報だけでは判断できません。
中間報酬の支払時期の具体
「譲渡先候補を決定し、進めると決断された場合」とあり、基本合意の締結時なのかどうかは明示されていません。
破談時の扱い
中間報酬を受け取ったあとに成約しなかった場合の返金の有無について、記載が見当たりませんでした。
税の扱い
手数料が税抜か税込かの明示が見当たりませんでした。
相談そのものが無料である以上、これらは面談で確かめるのが現実的です。確かめた内容は口頭ではなく、提示された契約書と見積書の文面で残しておくことをおすすめします。
向いている場合と、確かめてから決めたほうがよい場合
公表されている条件から読める向き・不向き
向いている
借入が大きく、総資産に対して株式の値段が小さい会社。株価だけを分母にする方式は、この構図でもっとも効きます。
向いている
売り手と買い手の負担が同じであることを重視する場合。原則として同タイミング・同一額と明記されています。
確かめてから
複数社の見積りを並べて比べたい場合。料率が非公開のため、面談で見積りを取るまで他社との比較表が作れません。
確かめてから
譲渡価額が小さい案件。最低報酬額の掲示がないため、受けられる規模の下限が公開情報からは読めません。
手数料ページの情報だけで判断を終えず、基準の有利さが自社の数字でいくらになるかを面談で確かめる、という順序になります。
よくある質問
株価レーマン方式なら、必ず他社より安くなりますか
基準が小さいというだけで、料率が同じとは限りません。基準と料率の両方がそろって初めて金額が決まります。M&Aキャピタルパートナーズは料率を公開していないため、公開情報だけでは安いかどうかを判定できません。
解説記事に載っている5%・4%・3%という数字は同社の料率ですか
いいえ。同社のレーマン方式の解説ページに載っている表には「レーマン方式の料率例」という見出しが付いており、業界で広く使われている一般例として示されたものです。
中間報酬は、成約しなかった場合に返ってきますか
公開ページに返金についての記載は見当たりませんでした。一般に中間金は成約しなくても返金されないのが通例だと説明している仲介会社もあるため、契約前に書面で確認してください。
手数料の目安を自分で出す方法はありますか
株価レーマンを含む各方式の成功報酬は、中小企業庁が公開している「手数料の簡易計算」ツールで試算できます。対象は黒字企業の株式譲渡に限られ、入力には営業利益・減価償却費・当期純利益・簿価純資産・有利子負債・現預金が必要です。あくまで参考値ですが、M&Aキャピタルパートナーズの見積りを受け取る前に、おおよその桁をつかんでおく用途には使えます。
掲載にあたって
ここに書いた条件は、M&Aキャピタルパートナーズおよび比較対象として挙げた各社の公式ページで2026年10月13日に表示を確認したものです。手数料の体系は改定されることがあるため、契約の前には最新の掲示と、実際に提示された見積書・契約書の文面で確かめてください。スキームの選択や税務・法務の判断については、税理士・公認会計士・弁護士など適切な専門家へご相談ください。当サイトは特定の仲介会社の利用を勧めるものではなく、掲載順も推奨を意味しません。