流動資産担保融資保証は、売掛債権や棚卸資産を担保にした借入れに信用保証協会が保証を付ける制度です。ABL保証とも呼ばれます。条件は全国の協会でほぼ共通していて、保証限度額2億円、保証割合80%、保証料率は一律で年0.68%と公表されています。不動産担保が要らず、一般の保証枠とは別枠で使えるのが特徴です。ただし借りられる額は担保の額面そのままではなく、掛目を乗じた範囲に収まります。名古屋市・愛媛県・岐阜市の各信用保証協会が公表している条件で、仕組みと限界を確認します。
このページの要点
- 保証限度額は2億円、金融機関からの借入限度額は2億5,000万円。保証割合は借入額の80%の部分保証。
- 保証料率は年0.68%の一律。信用力で1.90%〜0.45%に動く一般保証とは決まり方が違う。
- 一般の保証枠とは別枠。愛媛県信用保証協会は「一般の保証枠とは別枠となりますので、保証限度額が拡大できます」と明記している。
- 借入限度額は担保の額面ではなく掛目を乗じた額。名古屋市信用保証協会の公表では売掛債権70%〜100%、棚卸資産は原則30%(70%を上限に引上げ可能)。
- 棚卸資産を担保にする場合は法人に限る。担保にできるのは動産譲渡登記ができるものだけ。
- 取引契約に債権譲渡制限特約がある場合は解除が必要と案内されている。
- 不動産担保は要らない。連帯保証人の扱いは協会で分かれる。名古屋市信用保証協会は「不要です」と記載し、福岡県信用保証協会は法人の場合に代表者を連帯保証人とすると記載している。
保証限度額2億円・借入限度額2億5,000万円・保証割合80%
まず数字の骨格です。名古屋市信用保証協会はABL保証の保証限度額を2億円とし、括弧書きで「借入限度額2億5,000万円」と添えています。2つの数字が並ぶのは、協会が保証するのが借入額の全額ではないからです。
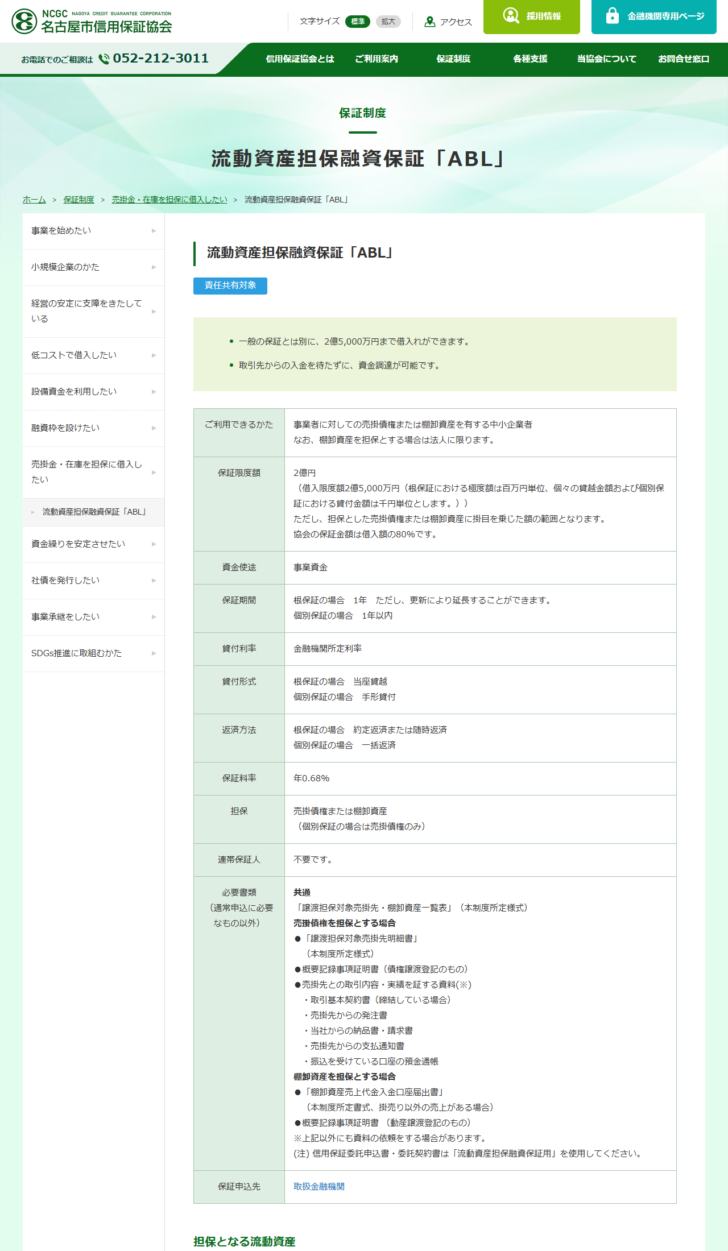
協会の公表には「協会の保証金額は借入額の80%です」と書かれています。2億5,000万円を借りると、そのうち2億円に保証が付き、残りの5,000万円は金融機関が自ら負担する形です。責任共有制度と同じ考え方で、金融機関にも20%のリスクが残ります。
| 項目 | 名古屋市信用保証協会 | 愛媛県信用保証協会 | 岐阜市信用保証協会 |
|---|---|---|---|
| 保証限度額 | 2億円 | 2億円 | 2億円 |
| 借入限度額 | 2億5,000万円 | 2億5,000万円 | 2億5,000万円 |
| 保証割合 | 借入額の80% | 80%(部分保証) | 借入額の80% |
| 保証料率 | 年0.68% | 一律0.68% | 責任共有保証料率 年0.68% |
| 担保 | 売掛債権または棚卸資産(個別保証は売掛債権のみ) | 売掛債権・棚卸資産 | 根保証は売掛債権または棚卸資産/個別保証は売掛債権のみ |
| 連帯保証人 | 不要 | — | 不要 |
| 棚卸資産の条件 | 法人に限る | 法人に限る | 法人に限る |
出典:名古屋市信用保証協会「流動資産担保融資保証『ABL』」/愛媛県信用保証協会「流動資産担保融資保証(ABL保証)」/岐阜市信用保証協会「保証協会保証制度」
3つの協会で数字が一致しています。ABL保証は全国統一の保証制度として運用されているためで、地域によって限度額や料率が変わるものではありません。県や市の独自制度のように上乗せの補助が付くこともありません。
保証料率は一律0.68%。信用力で動かない
一般保証の保証料率は、CRDの評価によって9区分に分かれ、1.90%から0.45%の間で決まります。ABL保証はこの仕組みの外にあります。名古屋市信用保証協会は保証料率を「年0.68%」とだけ記載し、愛媛県信用保証協会は「保証料率は一律0.68%と、低保証料率でご利用できます」と説明しています。
これは決算内容がよくない会社にとって有利に働きます。一般保証なら1.90%に近い区分に入る会社でも、ABL保証なら0.68%です。逆に信用力が高く0.45%の区分に入る会社から見れば、ABL保証のほうが割高になります。料率だけで比べるなら、自社がどの区分にいるかを先に知る必要があります。
一般の保証枠とは別枠になる
資金繰りの実務でいちばん効くのがこの点です。愛媛県信用保証協会は制度の特徴として「一般の保証枠とは別枠となりますので、保証限度額が拡大できます」と挙げています。名古屋市信用保証協会も「一般の保証とは別に、2億5,000万円まで借入れができます」と書いています。
通常、信用保証協会の保証には無担保8,000万円・普通2億円という枠があり、既存の保証付融資の残高が積み上がると新規の保証を受けにくくなります。ABL保証はその枠の外側にあるため、一般枠を使い切っている会社でも追加の調達余地が残ることになります。
別枠でも、担保がなければ枠は埋まらない
別枠であることと、実際に2億5,000万円借りられることは別です。借入限度額は担保とした売掛債権または棚卸資産に掛目を乗じた額の範囲と明記されています。担保にできる資産が少なければ、枠が空いていても調達額は伸びません。
借入限度額は掛目で決まる。売掛債権70〜100%、棚卸資産は原則30%
掛目の水準も公表されています。名古屋市信用保証協会は、借入限度額について「売掛債権や棚卸資産の価額と同額ではなく、金融機関と当協会の審査によって売掛先、棚卸資産の内容ごとに設定された掛目を、売掛債権および棚卸資産の価格に乗じた金額となります」と説明したうえで、具体的な率を示しています。
| 担保 | 掛目 | 1,000万円の担保で見込める額 |
|---|---|---|
| 売掛債権 | 70%〜100%(上限) | 700万円〜1,000万円 |
| 棚卸資産 | 原則として30%(70%を上限として引上げ可能) | 300万円〜700万円 |
出典:名古屋市信用保証協会「流動資産担保融資保証『ABL』」
売掛債権と棚卸資産では、同じ1,000万円でも見込める額が倍以上違います。棚卸資産は原則30%という水準で、在庫を担保にしても額面の3割程度から始まる計算です。在庫は換価までに時間がかかり、価格も変動しやすいためと読めます。
担保になる売掛債権は「国内の事業者に対するもの」
どの売掛金でも担保にできるわけではありません。名古屋市信用保証協会は、対象を国内の事業者(官公庁を含む)に対する売掛債権としています。物品の販売債権だけでなく、サービスの提供による売掛債権も対象になると明記されています。
具体例として挙げられているのは、売掛金債権、工事請負代金債権、運送料債権、診療報酬債権の4つです。建設業の請負代金や医療機関の診療報酬も使えるということになります。いっぽう個人に対する債権や、海外の取引先に対する債権は、この書き方からは外れます。
棚卸資産は「動産譲渡登記ができるもの」に限られる
棚卸資産については、2つの条件が重なります。ひとつは事業により生じ、決算書に計上される(予定を含む)棚卸資産であること。具体例は商品仕入による在庫商品、製造業における製品在庫、仕掛品、原材料です。
もうひとつが重要で、担保とする棚卸資産は、動産譲渡登記をすることができるものに限られますと注記されています。動産譲渡登記は法人がする譲渡にしか使えないため、ここでも法人であることが前提になります。個人事業主が在庫を担保にABL保証を使う道は、この一文で閉じられています。
担保にできるもの・できないもの
売掛債権(できる)
国内の事業者(官公庁を含む)に対するもの。売掛金債権、工事請負代金債権、運送料債権、診療報酬債権が例として挙げられています。
棚卸資産(法人のみ)
在庫商品、製品在庫、仕掛品、原材料。決算書に計上されるもので、動産譲渡登記ができるものに限られます。
個別保証の場合
名古屋市・岐阜市とも、個別保証で担保にできるのは売掛債権のみと記載しています。棚卸資産は根保証でしか使えません。
名古屋市信用保証協会と岐阜市信用保証協会の公表内容から整理した。
債権譲渡制限特約があると解除が必要と案内されている
取引基本契約に「債権を第三者に譲渡してはならない」という条項が入っていることがあります。名古屋市信用保証協会は担保となる売掛債権の説明に、「取引契約の中に債権譲渡制限特約がある場合は、解除が必要です」と注記しています。
ABL(動産・債権担保融資)の仕組みで扱ったとおり、民法466条2項は、譲渡制限の意思表示があっても債権の譲渡はその効力を妨げられないと定めています。つまり譲渡自体は法律上有効です。それでも協会が解除を求めているのは、同条3項により債務者が履行を拒める余地が残るためと読めます。担保として安定させるには、売掛先の了解を取り付けておく必要があるということになります。
根保証と個別保証で、貸付形式も返済方法も変わる
ABL保証には根保証と個別保証の2つがあり、条件が別々に書かれています。繰り返し借りたいのか、1回限りなのかで選ぶ形です。
| 項目 | 根保証 | 個別保証 |
|---|---|---|
| 保証期間 | 1年(更新により延長できる) | 1年以内 |
| 貸付形式 | 当座貸越 | 手形貸付 |
| 返済方法 | 約定返済または随時返済 | 一括返済 |
| 担保 | 売掛債権または棚卸資産 | 売掛債権のみ |
| 金額の単位 | 極度額は百万円単位、個々の貸越金額は千円単位 | 貸付金額は千円単位 |
出典:名古屋市信用保証協会「流動資産担保融資保証『ABL』」
根保証は当座貸越なので、保証期間中は反復して借入ができます。入金と支払いのズレを埋める使い方に向きます。個別保証は手形貸付で一括返済なので、特定の仕入れや工事のために一度借りて、入金で返すという使い方になります。
申込みは取引のある金融機関から。審査は二段階
ABL保証を使うまでの流れ
注目したいのは審査の対象です。金融機関と協会の両方が、申込人だけでなく売掛先も審査します。自社の決算が良くても、売掛先の信用状態が弱ければ掛目が下がるか、その売掛先が担保から外れることになります。ABLは自社の信用だけで決まらない制度です。
必要書類は担保の種類で変わる
通常の申込書類に加えて、ABL保証では専用の様式が要ります。名古屋市信用保証協会は共通書類と、担保の種類別の書類を分けて示しています。
| 区分 | 書類 |
|---|---|
| 共通 | 「譲渡担保対象売掛先・棚卸資産一覧表」(本制度所定様式) |
| 売掛債権を担保とする場合 | 「譲渡担保対象売掛先明細書」(本制度所定様式)/概要記録事項証明書(債権譲渡登記のもの)/売掛先との取引内容・実績を証する資料(取引基本契約書、発注書、納品書・請求書、支払通知書、振込を受けている口座の預金通帳) |
| 棚卸資産を担保とする場合 | 「棚卸資産売上代金入金口座届出書」(掛売り以外の売上がある場合)/概要記録事項証明書(動産譲渡登記のもの) |
出典:名古屋市信用保証協会「流動資産担保融資保証『ABL』」
「概要記録事項証明書」は、債権譲渡登記または動産譲渡登記がされていることを示す書類です。登記を済ませてからでないと書類がそろわない構造になっています。また信用保証委託申込書・委託契約書は「流動資産担保融資保証用」を使うようにと注記されており、通常の様式では受け付けられません。
対抗要件は登記で備える。費用は1件7,500円から
手続きの流れに出てくる「対抗要件具備」は、担保に取った権利を第三者にも主張できる状態にすることです。登記の仕組みそのものはABLとはでまとめています。ABLではこれを登記で行います。根拠は動産及び債権の譲渡の対抗要件に関する民法の特例等に関する法律で、同法3条1項は動産譲渡登記がされたときに民法178条の引渡しがあったものとみなし、4条1項は債権譲渡登記がされたときに民法467条の確定日付のある証書による通知があったものとみなすと定めています。
費用は法務省が公表しています。動産譲渡登記の登録免許税は1件につき7,500円、債権譲渡登記も債権個数が5,000個以下なら1件につき7,500円です。債権個数が5,000個を超える場合は15,000円になります。いずれも租税特別措置法により軽減された額です。
| 担保 | 使う登記 | みなされる効果 | 登録免許税 |
|---|---|---|---|
| 売掛債権 | 債権譲渡登記 | 民法467条の確定日付のある証書による通知(特例法4条1項) | 1件7,500円(5,000個超は15,000円) |
| 棚卸資産 | 動産譲渡登記 | 民法178条の引渡し(特例法3条1項) | 1件7,500円 |
出典:法務省「(動産譲渡登記)添付書面・登録免許税」/法務省「(債権譲渡登記等)添付書面・登録免許税」
ここで注意が要るのは、債権譲渡登記の効果が及ぶ範囲です。特例法4条1項がみなすのは債務者以外の第三者に対する関係だけで、売掛先そのものに主張するには同条2項のとおり登記事項証明書を交付して通知するか、債務者の承諾が必要になります。登記を済ませただけでは、売掛先に直接請求できる状態にはなりません。
一般保証と比べて、保証料はいくら変わるか
保証料率が一律0.68%であることの意味は、一般保証の料率と並べると分かります。一般保証はCRDの評価で9区分に分かれ、1.90%から0.45%の間で決まります。同じ1,000万円を1年借りた場合で比べます。
| 区分 | 保証料率 | 保証料の概算 | ABL保証との差 |
|---|---|---|---|
| 一般保証のいちばん高い区分 | 年1.90% | 190,000円 | 122,000円高い |
| 一般保証の中位 | 年1.15%前後 | 115,000円前後 | 47,000円前後高い |
| ABL保証 | 年0.68% | 68,000円 | — |
| 一般保証のいちばん低い区分 | 年0.45% | 45,000円 | 23,000円安い |
※保証料は分割返済回数別係数や据置期間によって実際の額が変わります。上表は料率だけを当てはめた比較で、実際の請求額ではありません。一般保証の料率区分は信用保証協会の公表による。
表のとおり、決算内容が弱い会社ほどABL保証の料率が効きます。1.90%の区分に入る会社なら、同じ借入額で年12万円以上の差が出ます。反対に0.45%の区分に入る会社では、ABL保証のほうが年2万円ほど高くつきます。料率が一律であるということは、信用力が高い会社にとっては割高になりうるということでもあります。
ただし比較は料率だけでは終わりません。ABL保証は一般の保証枠とは別枠で、不動産担保は要りません。連帯保証人を取るかどうかは協会によって記載が分かれます。一般保証の枠を温存したい場合や、担保に出せる不動産がない場合は、料率の差より枠と担保の条件のほうが判断材料になります。
使う前に確かめる5点
ABL保証を検討するときの確認
法人かどうか棚卸資産を担保にするなら法人であることが条件です。動産譲渡登記が法人の譲渡にしか使えないためです。
売掛先の所在と属性対象は国内の事業者(官公庁を含む)に対する売掛債権です。売掛先も審査されます。
譲渡制限特約の有無取引基本契約に特約があれば解除が必要と案内されています。売掛先との交渉が前提になります。
掛目を当てはめた額売掛債権は70%〜100%、棚卸資産は原則30%です。担保の額面で資金計画を組むと足りなくなります。
根保証か個別保証か繰り返し借りるなら根保証(当座貸越)、1回限りなら個別保証(手形貸付・一括返済)です。個別保証では棚卸資産を担保にできません。
保証期間は1年。更新を前提に組み立てる
ABL保証の保証期間は、根保証で1年、個別保証で1年以内とされています。根保証については「ただし、更新により延長することができます」と添えられており、1年ごとに更新を重ねて使い続ける設計です。不動産担保のように一度設定して数年そのまま、という形ではありません。
期間が短いのは担保の性質によります。売掛債権は入金されれば消え、在庫は売れれば減ります。担保の中身が入れ替わり続けるため、協会と金融機関は1年という単位で担保の状況を見直します。更新のたびに売掛先や在庫の状況が審査され直すと考えておくのが実際的です。
申込みの時点で求められる書類にも、この性質が表れています。売掛債権を担保にする場合、名古屋市信用保証協会は取引基本契約書、売掛先からの発注書、自社からの納品書・請求書、売掛先からの支払通知書、振込を受けている口座の預金通帳を「売掛先との取引内容・実績を証する資料」として挙げています。取引が実在し、継続していることを帳票で示す必要があるということです。
もうひとつ、岐阜市信用保証協会は「本制度の利用は一申込人につき、一信用保証協会に限ります」と明記しています。複数の協会に同じ会社がABL保証を申し込んで枠を重ねることはできません。別枠ではあっても、協会をまたいで積み増す使い方はできないという制限です。
よくある質問
保証料率はどこでも0.68%ですか
名古屋市・愛媛県・岐阜市の各信用保証協会は、いずれも年0.68%と公表しています。愛媛県信用保証協会は「一律0.68%」と明記しています。
一般の保証を使い切っていても申し込めますか
愛媛県信用保証協会は「一般の保証枠とは別枠となりますので、保証限度額が拡大できます」としています。名古屋市信用保証協会も一般の保証とは別に2億5,000万円まで借入れができると書いています。
個人事業主でも使えますか
売掛債権を担保とする場合は中小企業者が対象ですが、棚卸資産を担保とする場合は法人に限ると3協会とも明記しています。棚卸資産の担保には動産譲渡登記が必要で、この登記は法人がする譲渡にしか使えません。
在庫1,000万円でいくら借りられますか
名古屋市信用保証協会の公表では、棚卸資産の掛目は原則として30%で、70%を上限として引上げ可能とされています。原則どおりなら300万円程度が目安です。実際の掛目は金融機関と協会の審査で決まります。
不動産担保は必要ですか
不動産担保は必要ありません。愛媛県信用保証協会は制度の特徴として「不動産担保が不要です」と挙げています。連帯保証人は名古屋市・岐阜市の各協会が不要と記載している一方、福岡県信用保証協会は法人の場合に代表者と記載しています。申し込む協会のページで確かめてください。
どこに申し込めばよいですか
保証申込先は取扱金融機関です。名古屋市信用保証協会は、すでに借入・手形割引・当座取引のある金融機関が申込窓口になると案内しています。
出典
- 名古屋市信用保証協会「流動資産担保融資保証『ABL』」 — 保証限度額2億円・借入限度額2億5,000万円・保証割合80%、保証料率年0.68%、根保証と個別保証の貸付形式と返済方法、担保となる流動資産の範囲と具体例、掛目70〜100%・原則30%、必要書類、手続きの流れ、債権譲渡制限特約の解除
- 愛媛県信用保証協会「流動資産担保融資保証(ABL保証)」 — 不動産担保が不要であること、保証料率一律0.68%、一般の保証枠とは別枠であること、保証限度額2億円・保証割合80%(部分保証)
- 岐阜市信用保証協会「保証協会保証制度」 — 限度額2億円(借入限度額2億5,000万円)、保証割合80%、責任共有保証料率年0.68%、根保証と個別保証の担保の違い、連帯保証人不要、一申込人につき一信用保証協会に限る旨
- e-Gov法令検索「民法」第466条 — 譲渡制限の意思表示があっても債権の譲渡はその効力を妨げられないこと、悪意・重過失の譲受人に対して債務者が履行を拒めること