資本性劣後ローンを調べていると、限度額と利率の話はすぐ見つかります。一方で、借りたあとに何を出し続けるのかは制度ページの下のほうに小さく書かれていて、見落としたまま検討が進みがちです。この制度は、期限一括償還で最長20年という長さと、毎年の業績で利率を決め直す仕組みを両立させているため、借り手の側に継続した説明責任が乗ります。
この記事では、日本政策金融公庫の3制度と民間金融機関の資本性借入金について、申込みの前に用意するものと、借りたあとに出し続けるものを整理します。内容は2026年10月29日に各公式資料で確かめたものです。
この記事で分かること
- 公庫の3制度はいずれも、融資条件として事業計画書の提出を求めている
- さらに完済まで四半期ごとの経営状況の報告などを含む特約を結ぶ
- 返済期間が最長20年なので、報告の約束も最長20年続く
- 融資後3年間の0.50%を取りにいく場合は、支援金融機関への進捗報告と経営指導が追加で3年間
- 民間の資本性借入金では、金融機関の側も条件が維持されているかを定期的に確認することになっている
申込みの前に用意するのは事業計画書
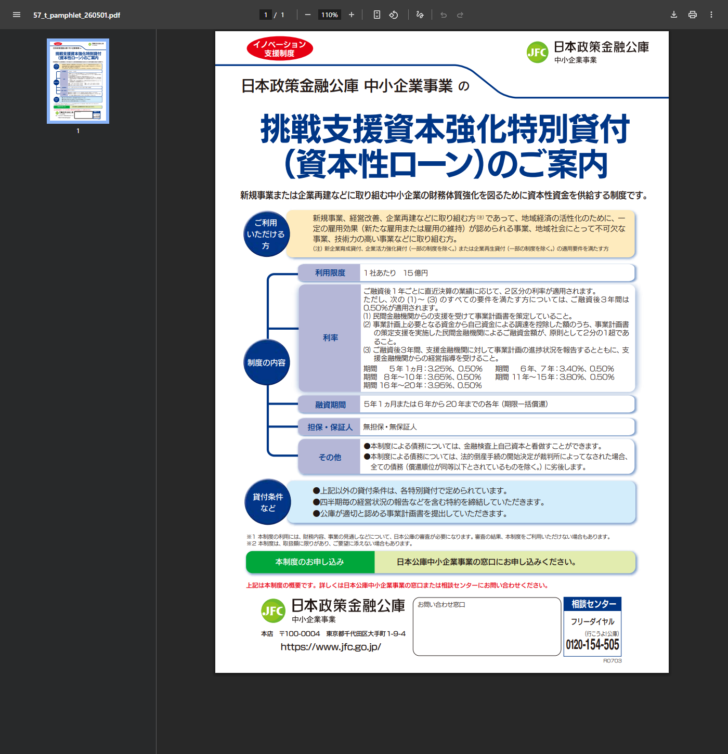
公庫の3制度は、融資条件の欄で事業計画書の提出を求めています。中小企業事業のページは「公庫が適切と認める事業計画書を提出していただきます」と書いており、制度のパンフレットにも同じ文が貸付条件として載っています。国民生活事業と生活衛生のページも、利用の際に公庫へ事業計画書を提出することを条件に挙げています。
通常の融資でも事業計画を求められることはありますが、資本性ローンでは条件として明記されている点が違います。計画の中身の要件までは公表されていないため、どの水準まで作り込むかは支店での確認が必要です。
3制度に共通する四半期ごとの報告
もうひとつの条件が特約です。3制度とも、完済までの間、四半期ごとの経営状況の報告などを含む特約を締結すると書かれています。表現は窓口によって少しずつ違いますが、求められている中身は同じです。
| 制度 | 申込みの前に出すもの | 借りたあとに続くもの | 報告が続く最長年数 |
|---|---|---|---|
| 挑戦支援資本強化特別貸付(中小企業事業) | 公庫が適切と認める事業計画書 | 四半期毎の経営状況の報告などを含む特約 | 20年 |
| 挑戦支援資本強化特別貸付(国民生活事業) | 公庫に提出する事業計画書 | 完済まで、四半期ごとの経営状況の報告等を含む特約 | 20年 |
| 生活衛生挑戦支援資本強化特別貸付 | 公庫に提出する事業計画書 | 完済まで、四半期ごとの経営状況の報告等を含む特約 | 20年 |
最長年数は、各制度の返済期間の上限が20年であることから導いたものです。実際の年数は契約した返済期間によります。
報告の約束は返済期間と同じ長さになる
期限一括償還の制度なので、途中で元金が減って残高が小さくなることはありません。報告の対象になる借入が最後まで残り続けるぶん、特約も最後まで効いていると読むのが自然です。短い期間を選べば報告の年数も短くなり、長い期間を選べばそのぶん長く続きます。
20年で借りた場合に続くこと
- 申込みのとき事業計画書を提出する。四半期ごとの報告などを含む特約を締結する。
- 1年目から3年目民間金融機関の支援を受けた計画で0.50%の適用を受ける場合は、支援金融機関への進捗報告と経営指導がこの3年間に重なる。
- 毎年直近決算の業績で利率が決め直される。税引後当期純利益額が0円以上か0円未満かで区分が変わる。
- 四半期ごと経営状況を報告する。完済までの全期間が対象。
- 最終回元金を一括で返済する。それまでに払うのは利息だけ。
返済期間ごとに回数で見積もる
報告と利率見直しがどれだけ続くのかは、返済期間から回数に直すと見当がつきます。四半期ごとなら1年に4回、利率の見直しは1年に1回です。公庫が公表している返済期間の区分に当てはめると次のようになります。
| 返済期間 | 四半期報告の回数 | 利率見直しの回数 | 適用される利率(黒字の年) |
|---|---|---|---|
| 5年1ヵ月 | 約20回 | 約5回 | 3.25% |
| 7年 | 約28回 | 約7回 | 3.40% |
| 10年 | 約40回 | 約10回 | 3.65% |
| 15年 | 約60回 | 約15回 | 3.80% |
| 20年 | 約80回 | 約20回 | 3.95% |
回数は、四半期ごとの報告を年4回、利率の見直しを年1回として期間を掛けた概算です。初年度と最終年度の端数、報告の起算日は公表されていないため、実際の回数は契約によって前後します。利率は国民生活事業の区分の値です。
20年を選ぶと、黒字の年の利率は最短の5年1ヵ月より0.70ポイント高くなり、報告の回数も4倍になります。そのかわり、元金の返済を20年先送りでき、みなし自己資本が100%のまま維持される年数も長くなります。どちらを重く見るかで選ぶ期間が変わります。
条件が「特約」で決まることの意味
公庫の3制度はいずれも、報告の約束を制度の条文ではなく特約の締結という形で示しています。制度ページに書かれているのは、四半期ごとの経営状況の報告などを含む特約を結ぶという一文までで、報告の様式や期日は公表されていません。
これは、細部が契約の段階で確定するということでもあります。申込みを進める前に条件の全体像を知りたい場合、公表資料だけでは足りず、支店で特約の内容を確認する必要があります。限度額や利率のように公表されている項目と、特約で決まる項目を分けて把握しておくと、検討の抜けが減ります。
利率が毎年変わる仕組みと報告の関係
四半期ごとの報告が条件に入っている理由は、利率の決まり方から説明がつきます。この制度の利率は固定ではなく、融資後1年ごとに直近決算の業績に応じて2区分のどちらかが適用されます。貸し手の側は、その判定のもとになる数字を継続して把握する必要があります。
借りる側から見ると、業績が悪い年は利率が下がるという利点の裏側に、業績を説明し続ける手間があるという構造です。どちらか一方だけを見て判断すると、契約後に想定とずれます。
3年間0.50%を取りにいく場合の追加の約束
黒字であっても融資後3年間の利率を0.50%にできる仕組みがありますが、その3要件のうち2つは借りたあとの行動に関するものです。
3年間0.50%の要件が求めていること
つまり最初の3年間は、公庫への四半期報告と、支援金融機関への進捗報告が並走します。利率の差だけを見て選ぶと、この並走を見落とします。
民間の資本性借入金では条件そのものが点検される
民間金融機関から資本性借入金を受ける場合、報告の形は契約ごとに決まります。ただし金融庁のQ&Aには、金融機関の側が行うべき確認が書かれています。
問15は、他の金融機関からの借入金を資本とみなす場合について、当該借入金の条件がその後変更されることも考えられることから、債務者から決算書を徴求する際に条件変更の有無を確認するなどして、条件が満たされているか否かを定期的にチェックする必要があるとしています。借り手の側から見れば、決算のたびに契約条件が維持されているかを問われるということです。
条件が崩れると扱いも変わります。問18の後段は、資本性借入金に期限の利益の喪失条項が付されている事例で債務不履行等の喪失事由が発生した場合には、債権者が権利行使を行わない場合であっても、喪失事由が解消するまでの間は通常の負債とみなして債務者の評価を行うとしています。
経営改善計画の策定は必須なのか
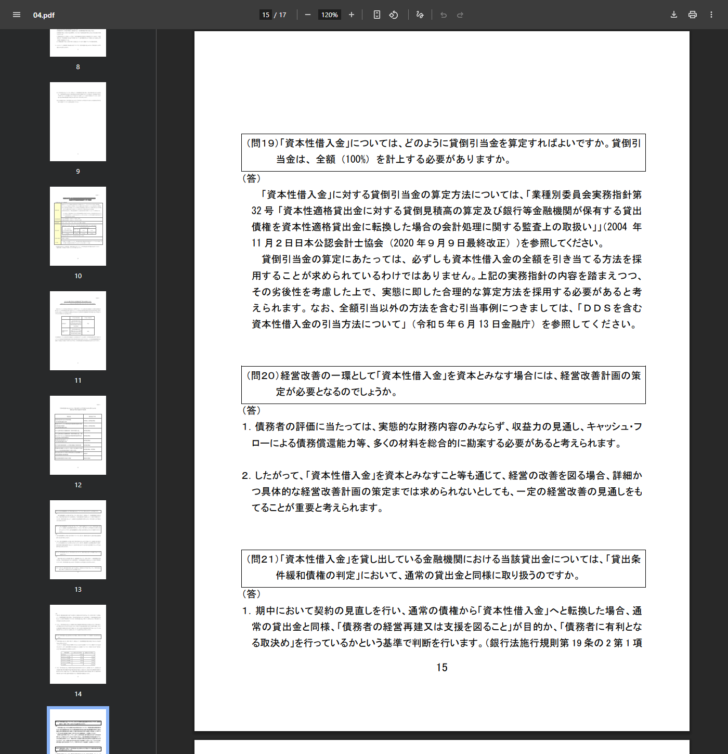
経営改善の一環として資本性借入金を使う場合に、詳細な経営改善計画がいるのかという疑問には、金融庁のQ&Aの問20が答えています。債務者の評価に当たっては実態的な財務内容のみならず、収益力の見通し、キャッシュ・フローによる債務償還能力等、多くの材料を総合的に勘案する必要があるとしたうえで、詳細かつ具体的な経営改善計画の策定までは求められないとしても、一定の経営改善の見通しをもてることが重要としています。
形式の整った計画書そのものが条件なのではなく、改善の道筋を説明できることが要だという書き方です。公庫の3制度のように事業計画書の提出が明記されている場合とは、要求の性格が違います。
公庫の制度と民間の借入で求められるものを並べる
| 項目 | 公庫の資本性ローン | 民間金融機関の資本性借入金 |
|---|---|---|
| 申込み前の書類 | 事業計画書の提出が融資条件に明記されている | 詳細かつ具体的な経営改善計画までは求められないが、一定の経営改善の見通しが重要とされている |
| 定期の報告 | 完済まで四半期ごとの経営状況の報告などを含む特約 | 契約ごとに定める |
| 条件の点検 | 制度の条件は制度側で固定 | 金融機関が決算書の徴求時などに条件変更の有無を定期的に確認 |
| 条件が崩れたとき | 公表された記載なし | 期限の利益の喪失事由が解消するまで通常の負債とみなして評価 |
| 利率の決まり方 | 融資後1年ごとに直近決算の業績で2区分 | 業績連動であることが要件。水準は個別 |
公庫側は3制度の公式ページとパンフレット、民間側は金融庁の監督指針とQ&Aの記載によります。
公表されていないことは、公表されていないままにしてあります。四半期報告の様式、提出先、遅れたときの扱いについては、公庫の公式ページに記載が見当たりませんでした。制度の条件として書かれているのは、特約を結ぶことと報告を行うことまでです。実際の運用は支店での確認が必要です。
相談先の決め方
書類の準備で迷う場面は、大きく2つに分かれます。制度に当てはまるかどうかの判断と、計画の中身の作り込みです。前者は制度を所管する窓口、後者は専門家が向きます。
生活衛生の制度を検討している場合は、相談先がもう一段あります。申込みに必要な振興事業に係る資金証明書は振興計画認定組合の長が発行し、推せん書は都道府県知事が出すものなので、組合と都道府県の生活衛生担当部署が手続きの入口になります。厚生労働省は、都道府県生活衛生営業指導センターが全国47か所にあり、相談指導事業や講習会事業を実施していることを公表しています。書類の取得に時間がかかると申込み全体の日程が動くため、制度の条件を確認するのと同時に進めるほうが安全です。
制度の適用可否は、公庫の支店に確認するのが最短です。中小企業事業のパンフレットには相談センターの電話番号も載っています。計画の作り込みや財務上の効果の見積りについては、税理士、公認会計士、中小企業診断士、認定経営革新等支援機関など、資格と実務のある専門家に相談してください。このページの整理は制度の読み方を示すもので、個別の判断に代えることはできません。
関連する記事
よくある質問
申込みから実行までどのくらいかかりますか
所要期間について公庫の公式ページに記載が見当たらず、確認できていません。事業計画書の提出が条件に入っており、生活衛生の制度では資金証明書または推せん書も必要になるため、書類の準備期間は制度によって変わります。
四半期ごとの報告はどんな様式ですか
様式について公庫の公式ページに記載が見当たらず、確認できていません。制度の条件として書かれているのは、四半期ごとの経営状況の報告などを含む特約を締結することまでです。
事業計画書はどのくらい作り込めばよいですか
中小企業事業のページは「公庫が適切と認める事業計画書」と書いており、分量や項目は公表されていません。支店での確認が必要です。
報告を怠るとどうなりますか
公庫の公式ページには、報告を怠った場合の取扱いについての記載が見当たりませんでした。特約の内容は契約で定まるため、締結前に確認するほかありません。
民間の資本性借入金でも四半期報告が必要ですか
金融庁のQ&Aは四半期という頻度を定めていません。ただし、条件が満たされているか否かを定期的にチェックする必要があるとしており、決算書を徴求する際の確認が例として挙げられています。
公庫への報告と支援金融機関への報告は同じものですか
別のものです。公庫への四半期ごとの報告は融資条件として3制度に共通しています。支援金融機関への進捗報告と経営指導は、融資後3年間の利率を0.50%にする3要件のうちの1つで、その適用を受ける場合に追加で発生します。
途中で業績が良くなったら利率は上がりますか
公庫の3制度では、融資後1年ごとに直近決算の業績に応じて利率が決め直されます。税引後当期純利益額が0円以上の区分に移れば、返済期間に応じた利率が適用されます。
日本政策金融公庫「挑戦支援資本強化特別貸付(資本性ローン)のご案内」パンフレット 2026年10月29日の掲載内容による
日本政策金融公庫「挑戦支援資本強化特別貸付(資本性ローン)」国民生活事業 2026年10月29日の掲載内容による
日本政策金融公庫「生活衛生挑戦支援資本強化特別貸付」 2026年10月29日の掲載内容による
金融庁「資本性借入金関係FAQ」問15・問18・問20 2026年10月29日の掲載内容による