資本性劣後ローンを検討する動機の多くは、財務の見え方を変えたいという点にあります。借入なのに自己資本とみなせる、という説明はよく目にしますが、ではいくらが、いつまで自己資本として扱われるのか。ここを数字で押さえておかないと、効果を過大に見積もったまま契約することになります。
結論から言えば、効くのは借入の残高ではなく、償還期限までの残りの期間です。公庫も金融庁も同じ刻みを公表しています。この記事では、公表されている刻みをもとに年次の推移を試算し、期間の選び方で効果がどう変わるかを並べます。制度の条件は2026年10月29日に公式資料で確かめたものです。
この記事の骨子
- 自己資本とみなされる割合は、残存期間が5年以上なら100%
- 残存5年を切ると1年ごとに20%ずつ下がり、残存1年未満では0%になる
- 20年で借りると、満額の効果が続くのは15年。16年目から段階的に薄れる
- 5年1ヵ月で借りると、満額の期間は約1ヵ月しかない
- 効果が薄れる時期と、元金を一括で返す時期は重なる
効くのは残高ではなく残存期間
金融庁の資本性借入金関係FAQの問18は、資本とみなす額について明確に書いています。償還まで相当の期間(5年以上)を有する負債については残高の100%を資本とみなす一方で、残存期間が5年未満となった負債については1年ごとに20%ずつ資本とみなす部分を逓減させる取扱いとする、というものです。
日本政策金融公庫も、国民生活事業の資本性ローンのページで同じ内容を公表しています。償還期限まで5年以上有する債務については残高の100%をみなし自己資本とし、残存期間が5年未満となった債務については1年ごとに20%ずつみなし自己資本の割合が逓減する、という書き方です。
公庫と金融庁で刻みは同じ
| 残存期間 | 金融庁FAQ 問18 | 公庫の公表内容 |
|---|---|---|
| 5年以上 | 資本100% | みなし自己資本100% |
| 4年以上5年未満 | 資本80%/負債20% | 「1年ごとに20%ずつ逓減」と記載 |
| 3年以上4年未満 | 資本60%/負債40% | |
| 2年以上3年未満 | 資本40%/負債60% | |
| 1年以上2年未満 | 資本20%/負債80% | |
| 1年未満 | 負債100% | - |
公庫のページは逓減のルールだけを文章で示しており、金融庁のFAQは同じ内容を表で示しています。刻みは一致しています。
1,000万円を20年で入れた場合の推移
公表されている刻みに1,000万円を当てはめると、次のようになります。利息は毎期支払う前提で、元金は期限一括償還です。
| 経過年 | 残存期間 | 資本とみなす額 | 負債とみなす額 | 状態 |
|---|---|---|---|---|
| 1年目〜15年目 | 20年〜5年 | 1,000万円 | 0円 | 満額が自己資本として扱われる |
| 16年目 | 4年台 | 800万円 | 200万円 | 逓減が始まる |
| 17年目 | 3年台 | 600万円 | 400万円 | 半分を下回る手前 |
| 18年目 | 2年台 | 400万円 | 600万円 | 負債のほうが大きくなる |
| 19年目 | 1年台 | 200万円 | 800万円 | 効果はほぼ残らない |
| 20年目 | 1年未満 | 0円 | 1,000万円 | 全額が負債。期末に一括返済 |
公表されている刻みに金額を当てはめた試算です。実際の債務者評価は、実態的な財務内容や収益力の見通しなど多くの材料を総合的に勘案して行われるため、この表の額がそのまま評価になるわけではありません。
1,000万円・20年の場合に資本とみなされる額
- 1〜15年目1,000万円
- 16年目800万円
- 17年目600万円
- 18年目400万円
- 19年目200万円
- 20年目0円
期間を短くすると満額の時期が短くなる
公庫の制度では返済期間を5年1ヵ月から20年まで選べます。期間が短いほど利率は低くなりますが、満額が自己資本とみなされる時期も短くなります。
| 返済期間 | 満額(100%)が続く年数 | 逓減が始まる時期 | 黒字の年の利率 |
|---|---|---|---|
| 5年1ヵ月 | 約1ヵ月 | ほぼ借入の直後 | 3.25% |
| 7年 | 2年 | 3年目 | 3.40% |
| 10年 | 5年 | 6年目 | 3.65% |
| 15年 | 10年 | 11年目 | 3.80% |
| 20年 | 15年 | 16年目 | 3.95% |
満額が続く年数は、返済期間から5年を引いた値です。利率は2026年10月29日時点で公表されている値で、税引後当期純利益額が0円以上の場合のものです。
満額が続く年数は、返済期間から5年を引けば出ます。20年なら15年、15年なら10年、10年なら5年です。7年を選ぶと満額は2年で終わり、5年1ヵ月なら1ヵ月で逓減が始まります。制度が返済期間の下限を5年1ヵ月にしているのは、金融庁の監督指針が償還期間を5年超と求めているためで、資本とみなす扱いを長く保つために設定された期間ではありません。この二つの5年は由来が別であり、意味も別です。
5年1ヵ月を選ぶと、利率はいちばん低い3.25%になる一方で、残存期間が5年を切るまでの猶予が1ヵ月しかありません。財務指標の改善を主な目的にするなら、短い期間は噛み合いません。逆に、利息を抑えて資金繰りの山を越えることが目的なら、短い期間でも筋は通ります。目的によって最適な期間が変わるということです。
利息の総額は業績でどこまで変わるか
期限一括償還なので、期間中の元金は減りません。利息は毎年、その時点の残高に利率を掛けた額になります。1,000万円を借りた場合、1年あたりの利息は利率をそのまま万円に読み替えた額です。20年で借りた場合の年あたりの利息と、全期間の単純合計を置いてみます。
| 業績の区分 | 適用される利率 | 1年あたりの利息 | 20年の単純合計 |
|---|---|---|---|
| 毎年黒字(返済期間20年の区分) | 3.95% | 39万5,000円 | 790万円 |
| 毎年赤字 | 0.50% | 5万円 | 100万円 |
| 最初の3年だけ優遇、その後黒字 | 0.50%→3.95% | 5万円→39万5,000円 | 686万5,000円 |
期限一括償還で元金が減らないことを前提に、利率をそのまま掛けた単純計算です。実際には利率が毎年の業績で決め直されるため、黒字と赤字が入り混じる年の並びによって総額は変わります。端数処理や日数計算は考慮していません。
毎年黒字で20年を走りきると利息の合計は790万円で、借入額の8割近くになります。同じ条件で毎年赤字なら100万円です。この差は、この制度が「低金利の融資」ではなく「業績が悪い期間の負担を軽くする融資」であることを数字で示しています。黒字が続く前提なら、通常の融資と比べて有利とは限りません。
通常の融資と残高の減り方が違う
元金均等や元利均等で返す通常の融資は、返済が進むほど残高が減ります。残高が減れば利息も減り、自己資本比率の分母にあたる負債も減っていきます。期限一括償還の資本性ローンは、この減り方が起きません。
そのかわり、期間の大半で残高の全額が自己資本とみなされます。通常の融資で残高が減っていくのと、資本性ローンで残高は変わらないが資本として扱われるのとでは、財務の見え方の動き方がまったく違います。並べて比べるときは、残高の推移ではなく、資本とみなされる部分と負債として残る部分の推移で見るほうが実態に近くなります。
債務超過の解消にどう効くか
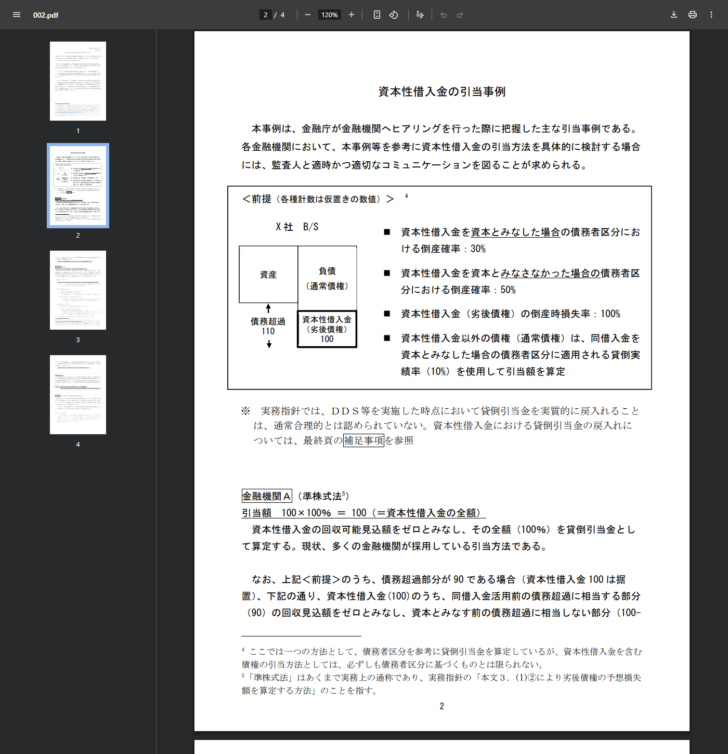
金融庁が2023年6月13日に公表した「DDSを含む資本性借入金の引当方法について」には、資本性借入金が債務者区分に与える影響を説明するための前提が置かれています。X社のバランスシートで債務超過が110、資本性借入金(劣後債権)が100という仮置きの数値を使い、資本性借入金を資本とみなした場合の倒産確率を30%、みなさなかった場合を50%としています。
仮置きの数値ではありますが、読み方は示されています。債務超過が110あり、そこに劣後債権である資本性借入金が100ある状態を置いたうえで、それを資本とみなすかどうかで倒産確率の前提が30%と50%に分かれています。資本とみなされれば債務超過として残る額は小さくなり、みなされなければ債務超過はそのまま残るという対比です。資本性借入金を入れる目的が債務超過の解消にある場合、入れる額と債務超過の額の関係がそのまま結果を決めることが、この前提の置き方から読み取れます。
この前提は引当方法を説明するためのもので、実際の企業の数字ではありません。ただ、資本とみなすかどうかで債務者区分の見方が変わり得ることを、当局の資料が明示している点は押さえておく価値があります。
逓減が始まる前にできることと、できないこと
残存期間が5年を切ると資本とみなす部分が減りはじめます。その手前で打てる手があるのかを、公表されている範囲で整理しておきます。
まず、繰り上げて返すことは妨げられていません。金融庁のFAQの問12は、債務者自らの意思により期限前弁済を行うことは差し支えないとしています。ただし返してしまえば資本とみなす部分も同時に消えるため、財務の見え方を保つ目的には働きません。逆に、債権者の意思により期限前回収が可能な契約が付されている借入金については、基本的には長期間償還不要な状態であるとは認められないことから資本性借入金とみなすことはできない、とも書かれています。借り手が返す自由と、貸し手が引き上げる権利は、まったく別に扱われています。
次に、満期が来たときに同じ条件で借り直せるのかという点です。公庫の3制度の公式ページには、満期時の借換えの取扱いについての記載が見当たりませんでした。確認できていない以上、借換えを前提にした計画は立てられません。逓減が始まる年を計画に書き込み、その時点で資本とみなされなくなる部分をどう埋めるかを先に決めておくほうが安全です。
貸し手側の引当負担という事情
借りる側からは見えにくいところですが、金融機関の側には引当の問題があります。同じ資料は、多くの金融機関が融資実行時に資本性借入金の全額を貸倒引当金として計上する方法を採用しており、その結果、多額の引当負担に対する懸念が資本性借入金の活用の障害となっているとの指摘があると書いています。
そのうえで金融庁は、約40の金融機関(主要行、地方銀行、第二地方銀行、信用金庫、信用組合)へのヒアリングで確認した引当事例を公表しました。日本公認会計士協会の業種別委員会実務指針第32号が例示する原則法、簡便法、準株式法が引当方法として挙げられています。民間の金融機関に資本性借入金を相談したときに慎重な反応が返ってくる背景には、この引当の重さがあります。
出口の資金をどう用意するか
効果が薄れる時期と、元金を一括で返す時期は重なります。20年で借りた場合、16年目から資本とみなす部分が減りはじめ、20年目には全額が負債に戻ったうえで期末に元金の返済が来ます。財務指標がいちばん悪く見える局面と、いちばん大きな支払いが同じ時期に並ぶということです。
出口を設計するときに決めておくこと
- 返す原資をどこから出すか営業キャッシュ・フローの積み上げ、資産の売却、別の調達のいずれで賄うかを早い段階で置いておく。
- 借換えを前提にしない満期時の借換えの取扱いは公表されていない。見込みで計画を組むと最終年に行き詰まる。
- 逓減が始まる年を計画に書き込む返済期間から5年を引いた年が分岐点になる。その年の財務指標を先に見積もる。
- 利率の区分が変わる前提を置く黒字に転じれば利率は上がる。赤字のままなら0.50%だが、それは業績が戻っていないことを意味する。
- 報告の負荷を織り込む四半期ごとの経営状況の報告が完済まで続く。期間を伸ばせば回数も増える。
この記事の試算でできないことがあります。ここに載せた金額は、公表されている刻みに仮の金額を当てはめたものです。実際の債務者評価は、実態的な財務内容だけでなく収益力の見通しやキャッシュ・フローによる債務償還能力など多くの材料を総合的に勘案して行われると金融庁のQ&Aに書かれています。自己資本比率や債務者区分がどう動くかの判断は、金融機関と専門家が行うものです。
関連する記事
よくある質問
残存期間はいつを基準に数えますか
金融庁のFAQは「償還まで相当の期間(5年以上)を有する負債」「残存期間が5年未満となった負債」という書き方をしており、償還期限までの残りの期間を指しています。起算の細かい扱いまでは公表されておらず、確認できていません。
逓減が始まったら繰り上げて返したほうがよいですか
金融庁のFAQは、債務者自らの意思による期限前弁済は差し支えないとしています。ただし早く返せば資本とみなす部分も消えるため、目的によって判断が分かれます。
自己資本比率は必ず改善しますか
断定はできません。資本とみなす扱いは金融機関の債務者評価における取扱いであり、評価は多くの材料を総合的に勘案して行われるとされています。
20年で借りれば15年は安心ということですか
資本とみなす割合という一点ではそう読めますが、利率は毎年の業績で決め直され、四半期ごとの報告も続きます。期間の長さだけで安心と結論づけることはできません。
黒字が続くなら使わないほうがよいのですか
利息の負担だけで比べると、黒字が続く前提では通常の融資より高くつく場合があります。一方で、期限一括償還で期間中の元金返済がないことと、資本とみなされる扱いは、利率とは別の価値です。どちらを重く見るかで判断が変わります。
利率が毎年変わると利息の総額は読めないのでは
そのとおりです。この記事の表4は、毎年黒字と毎年赤字という両端の置き方で幅を示したものです。実際には業績の並びで総額が変わるため、計画では幅として扱うほうが実態に合います。
公庫と民間で刻みは違いますか
同じです。残存5年以上が100%、5年未満は1年ごとに20%ずつ逓減という点で、公庫の公表内容と金融庁のFAQ問18は一致しています。
金融庁「資本性借入金関係FAQ」問12・問18・問20 2026年10月29日時点の掲載内容を参照
金融庁「DDSを含む資本性借入金の引当方法について」 2026年10月29日時点の掲載内容を参照
日本政策金融公庫「挑戦支援資本強化特別貸付(資本性ローン)」国民生活事業 2026年10月29日時点の掲載内容を参照
日本政策金融公庫「挑戦支援資本強化特別貸付(資本性ローン)」中小企業事業 2026年10月29日時点の掲載内容を参照