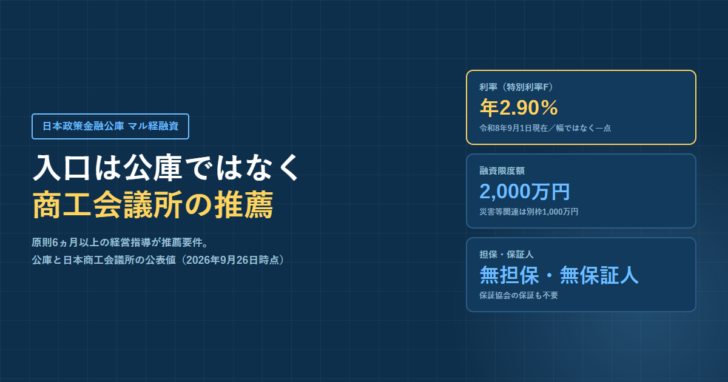

マル経融資の正式名称は「小規模事業者経営改善資金」です。日本政策金融公庫が融資しますが、申込みの入口は公庫ではありません。商工会議所または商工会の経営指導を受け、その長の推薦を得た事業者だけが対象になります。
そのぶん条件は優遇されています。担保も保証人も不要で、保証協会の保証も付けません。利率は特別利率Fの年2.90%で、公庫の基準利率より低い水準です。この記事では、日本政策金融公庫の制度ページと日本商工会議所のマル経融資ページで2026年9月26日に確認できた記載だけを使い、推薦要件、限度額、返済期間、利率、融資までの流れを整理します。
結論:条件は有利だが、6ヵ月の経営指導という助走が前提になる
マル経融資でいちばん判断を分けるのは、利率でも限度額でもありません。推薦要件の「原則6ヵ月以上、商工会、商工会議所等の経営改善普及事業に基づく経営指導を受けている者であること」という一文です。いま資金が必要で、これから商工会議所に相談に行くという状況では、この要件を満たすまでに時間がかかります。
裏返すと、すでに商工会議所の経営指導を継続して受けている小規模事業者にとっては、国民生活事業のなかでも有利な条件が並ぶ制度です。年2.90%という利率は、無担保の基準利率(年3.80〜5.40%、令和8年9月1日現在)の下限よりさらに0.90ポイント低い数字です。
表1:マル経融資(通常)の制度要項(2026年9月26日確認)
| 項目 | 記載されている内容 |
|---|---|
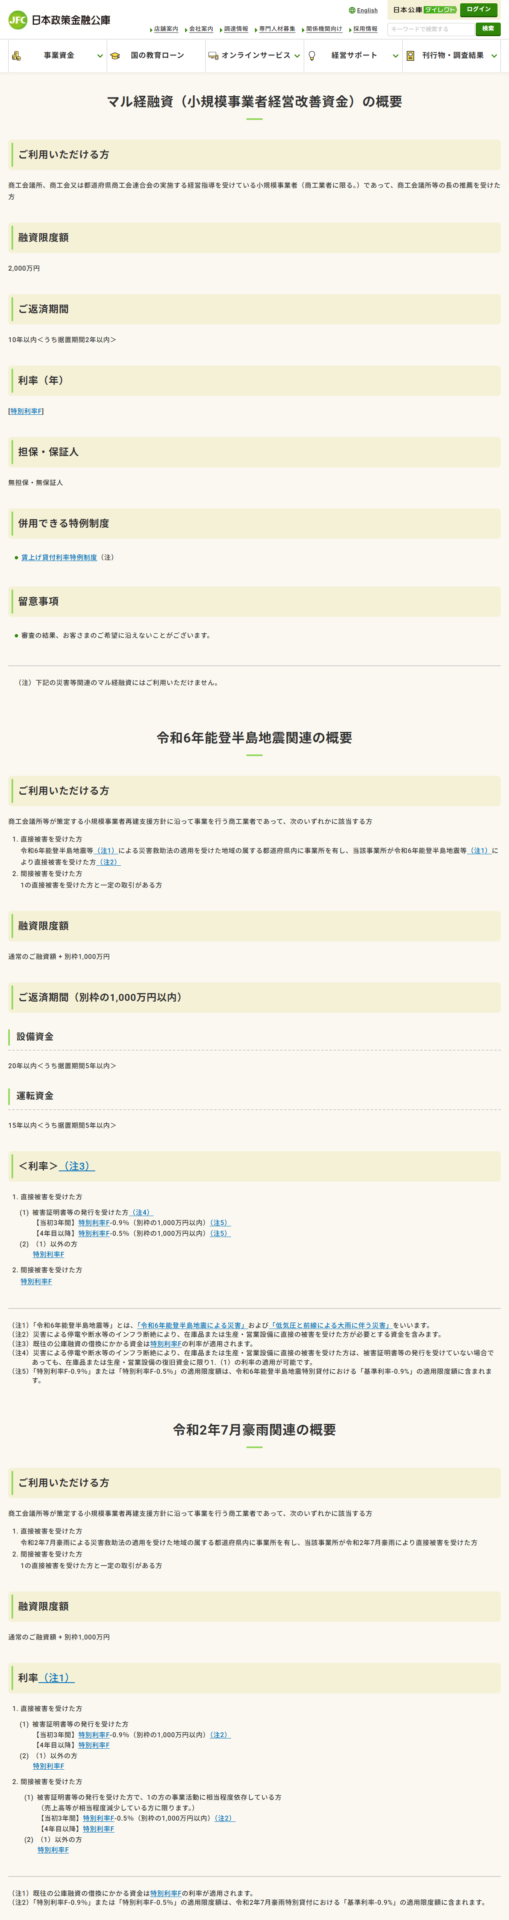
| ご利用いただける方 | 商工会議所、商工会又は都道府県商工会連合会の実施する経営指導を受けている小規模事業者(商工業者に限る。)であって、商工会議所等の長の推薦を受けた方 |
| 融資限度額 | 2,000万円 |
| ご返済期間 | 10年以内<うち据置期間2年以内> |
| 利率(年) | 特別利率F(2.90%) |
| 担保・保証人 | 無担保・無保証人(商工会議所側の記載では「不要(保証協会の保証も不要です)」) |
| 併用できる特例制度 | 賃上げ貸付利率特例制度 |
| 留意事項 | 審査の結果、希望に沿えないことがある。災害等関連のマル経融資には併用できない特例がある |
出典:日本政策金融公庫「マル経融資(小規模事業者経営改善資金)」(jfc.go.jp/n/finance/search/kaizen_m.html)および日本商工会議所「マル経融資」(jcci.or.jp/support/financing/marukei/index.html)2026年9月26日確認。
公庫のページには書かれていない「推薦要件」が5つある
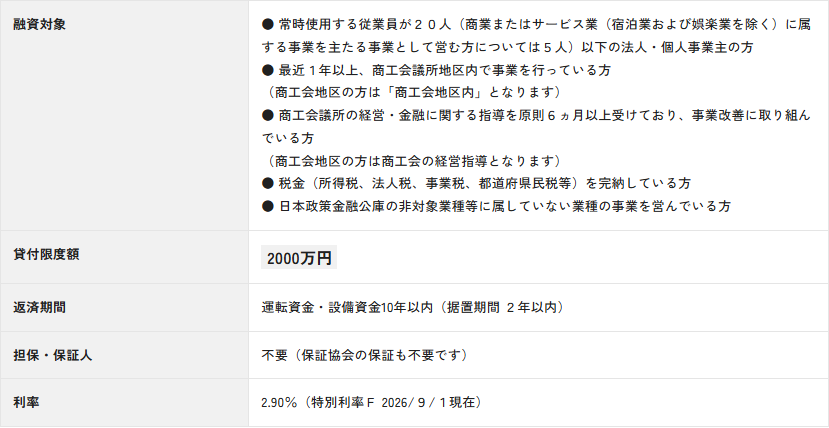
公庫の制度ページは、利用できる方を一文でまとめています。具体的に何を満たせば推薦されるのかは、商工会議所側のページに書かれています。推薦要件は5つに整理されています。
表2:マル経融資の推薦要件(2026年9月26日確認)
| 要件 | 内容 | 判断のしかた |
|---|---|---|
| 規模要件 | 小規模事業者であること。常時使用する従業員が20人(商業またはサービス業(宿泊業および娯楽業を除く)に属する事業を主たる事業として営む方については5人)以下の法人・個人事業主 | 宿泊業と娯楽業はサービス業から除かれるため、20人以下の側で判定される |
| 指導要件 | 原則6ヵ月以上、商工会、商工会議所等の経営改善普及事業に基づく経営指導を受けている者であること | 申込み直前に相談を始めた場合、この期間が事実上の待ち時間になる |
| 居住要件 | 最近1年以上、商工会、商工会議所等の地区内で事業を行っていること | 開業から1年未満の事業者は対象外になる |
| 納税要件 | 所得税、法人税、事業税及び都道府県民税や市町村民税(均等割りを含む。)を原則としてすべて完納していること | 市町村民税の均等割まで含めて確認する必要がある |
| 業種要件 | 商工業者であり、かつ日本公庫(国民生活事業)の非対象業種等でないこと | 公庫の非対象業種に当たるかどうかは商工会議所または公庫へ確認する |
出典:日本商工会議所「マル経融資」の推薦要件の表、2026年9月26日確認。同ページには「マル経を利用するには6ヵ月以上の経営指導を受けるなど推薦要件を満たす必要があります。ご注意ください。」と注記されている。
開業から1年未満という条件で外れる点は見落とされやすいところです。創業間もない時期の資金調達を探している場合、マル経融資ではなく日本政策金融公庫の制度全体を整理した記事で触れている新規開業向けの枠を先に見ることになります。
返済期間の記載が、公庫と商工会議所で書き方が違う
制度要項を2つの公式サイトで突き合わせると、返済期間の書き方に違いがあります。公庫のページは「10年以内<うち据置期間2年以内>」と一本で書き、商工会議所のページは「運転資金・設備資金10年以内(据置期間 2年以内)」と資金の種類を明示しています。
数字そのものは一致しています。マル経融資は一般貸付のように運転資金と設備資金で期間が分かれておらず、どちらも10年以内という扱いです。一般貸付の運転資金が5年以内(特に必要な場合7年以内)であることと比べると、運転資金を長い期間で返せる点がマル経融資の特徴になります。
限度額
2,000万円。国民生活事業の多くの制度が掲げる7,200万円より低い
返済期間
運転資金・設備資金とも10年以内。資金の種類で分かれていない
据置期間
2年以内。元金の返済を待てる期間で、利息は発生する
利率
特別利率F 年2.90%。幅ではなく一点で掲示されている
図1:マル経融資(通常)の4つの数字。出典は日本政策金融公庫および日本商工会議所の各ページ(2026年9月26日確認)。
年2.90%という利率が、公庫の利率表のどこに位置するか
国民生活事業の金利情報ページでは、マル経融資と生活衛生改善貸付だけが独立した区分に置かれ、特別利率Fとして年2.90%の一点が掲示されています。他の利率のように「3.80〜5.40」という幅が付きません。返済期間や担保の有無で動かない、固定された数字です。
表3:マル経融資の年2.90%と、他の区分の利率(令和8年9月1日現在)
| 区分 | 年利(%) | 幅の有無 |
|---|---|---|
| 特別利率F(マル経融資・生活衛生改善貸付) | 2.90 | 幅なし(一点) |
| 基準利率(無担保・税務申告2期終了) | 3.80〜5.40 | 幅あり |
| 基準利率(無担保・税務申告2期未終了) | 3.75〜5.35 | 幅あり |
| 基準利率(有担保) | 2.80〜5.00 | 幅あり |
| 特別利率C(無担保・2期終了) | 2.90〜4.50 | 幅あり |
| 特別利率E(無担保・2期終了) | 2.40〜4.00 | 幅あり |
出典:日本政策金融公庫「金利情報 小規模事業者/個人事業主の方【国民生活事業】」(jfc.go.jp/n/rate/index.html)2026年9月26日確認。マル経融資に付く特別利率Fを含め、同ページの利率は金融情勢によって変動する旨が注記されている。
有担保の基準利率は下限が年2.80%で、マル経融資の2.90%よりわずかに低くなっています。ただし有担保は文字どおり担保を提供する取引で、しかも幅の上限は年5.00%です。マル経融資は担保も保証人も出さずに2.90%の一点で借りられるという構造になっています。
利率は変動します。公庫の金利情報ページには「利率は、金融情勢によって変動しますので、お借入金利(固定)は、記載されている利率とは、異なる場合があります」と明記されています。商工会議所のページも「2026/9/1現在」と時点を付けて掲示しています。
この記事の2.90%は令和8年9月1日現在の掲示であり、申込時の適用利率を保証するものではありません。
無担保・無保証人であることの意味
マル経融資の担保・保証人欄は「無担保・無保証人」と断定されています。商工会議所側はさらに踏み込んで「不要(保証協会の保証も不要です)」と書いています。
信用保証協会の保証が不要という点は、費用の面で効いてきます。保証協会の保証を付ける融資では、利息とは別に信用保証料が必要になります。マル経融資はその保証自体を使わない仕組みなので、保証料の負担が発生しません。
担保が不要ということは、返済が滞ったときに特定の資産を差し出す取り決めが最初から無いという意味です。ただし債務そのものが消えるわけではありません。無担保・無保証人という条件は、借りる側の負担を軽くする設計であって、返済義務の重さを変えるものではないという前提で考える必要があります。
その代わりを担っているのが商工会議所の推薦です。経営指導を6ヵ月以上続け、商工会議所で調査・判断・審査会・会長または会頭の認証という手続きを経たうえで公庫へ推薦される、という段取りが保証の役割を代替しています。
併用できる特例制度は賃上げ貸付利率特例制度だけ
一般貸付や新規開業・スタートアップ支援資金には、併用できる特例制度が3つ並んでいます。マル経融資の欄には1つしか挙がっていません。賃上げ貸付利率特例制度です。しかもこの記載には注釈が付いており、災害等関連のマル経融資には併用できないと明記されています。
表4:制度ごとの併用できる特例制度の違い(2026年9月26日確認)
| 制度 | 経営者保証免除特例制度 | 創業支援貸付利率特例制度 | 賃上げ貸付利率特例制度 |
|---|---|---|---|
| マル経融資 | 記載なし | 記載なし | あり(注記付き) |
| 一般貸付 | あり | あり | あり |
| 新規開業・スタートアップ支援資金 | あり | あり | あり |
| 経営環境変化対応資金 | あり | 記載なし | あり |
出典:日本政策金融公庫の各制度ページの「併用できる特例制度」欄、2026年9月26日確認。「記載なし」は当該ページに掲げられていないことを示し、利用できないと公庫が明言しているという意味ではない。
経営者保証免除特例制度が挙がっていないのは、マル経融資がそもそも無保証人だからと読むのが自然です。創業支援貸付利率特例制度が挙がっていないことについては、マル経融資の居住要件が「最近1年以上」の事業実績を求めている点と整合します。ただし公庫はこの理由を明示していません。
災害関連には別枠1,000万円が用意されている
公庫のマル経融資のページには、通常の概要のあとに2つの別枠が続いています。令和6年能登半島地震関連と、令和2年7月豪雨関連です。どちらも「通常のご融資額+別枠1,000万円」と書かれています。
表5:災害等関連のマル経融資(2026年9月26日確認)
| 区分 | 融資限度額 | 返済期間(別枠の1,000万円以内) |
|---|---|---|
| 令和6年能登半島地震関連 | 通常のご融資額+別枠1,000万円 | 設備資金20年以内<うち据置期間5年以内>/運転資金15年以内<うち据置期間5年以内> |
| 令和2年7月豪雨関連 | 通常のご融資額+別枠1,000万円 | 公庫のページに同様の別枠が掲示されている |
| 通常のマル経融資 | 2,000万円 | 10年以内<うち据置期間2年以内> |
出典:日本政策金融公庫「マル経融資(小規模事業者経営改善資金)」2026年9月26日確認。別枠の利率には特別利率F-0.9%、特別利率F-0.5%などの区分が注記付きで掲示されている。
災害関連の別枠では、据置期間が5年以内と通常の2年以内より長く設定されています。対象は「商工会議所等が策定する小規模事業者再建支援方針に沿って事業を行う商工業者」で、直接被害を受けた方と間接被害を受けた方に分けて要件が書かれています。適用の可否は商工会議所への確認事項になります。
融資までは5つのステップで説明されている
商工会議所は、マル経融資を受けるまでの流れを5段階で示しています。公庫に直接申し込む制度ではないため、他の融資制度とは順番が違います。
- 経営指導原則6ヵ月以上、商工会議所等の経営改善普及事業に基づく経営指導を受ける必要がある。
- 推薦依頼商工会議所にマル経融資の推薦を依頼する。
- 推薦商工会議所で受付後、調査・判断、審査会、会長・会頭の認証を経て、日本政策金融公庫へ推薦される。
- 融資決定の通知日本政策金融公庫で受付後、審査を経て融資が決定される。
- 融資日本政策金融公庫から小規模事業者に融資が行われる。
図2:マル経融資の融資までの流れ。出典は日本商工会議所「マル経融資」(2026年9月26日確認)。各ステップに要する日数の記載はない。
ステップ3に「調査・判断、審査会、会長・会頭の認証」という手続きが含まれている点は、資金が必要な時期から逆算するときに効いてきます。商工会議所の審査会は随時開かれるとは限りません。日程は地域ごとに異なるため、推薦依頼をする段階で確認しておくことになります。なお商工会議所は全国516箇所にあると案内されています。
マル経融資が使える事業者・使えない事業者
推薦要件から読み取れる範囲で、適否を整理します。審査の結果については公庫も商工会議所も「希望に沿えないことがある」と書いており、要件を満たすことと融資が決まることは別です。
- 常時使用する従業員が20人以下(商業・サービス業は5人以下)で、商工会議所の経営指導を半年以上続けて受けている
- 同じ商工会議所・商工会の地区内で1年以上事業を続けており、税金を完納している
- 担保に出せる資産がなく、保証人も立てにくいが、2,000万円以内の設備投資や運転資金が必要になっている
- 開業してまだ1年経っていない(居住要件を満たさない)
- 今月中に資金が必要で、経営指導をこれから受け始める(指導要件の6ヵ月を満たさない)
- 必要額が2,000万円を超える(マル経融資の限度額を超える部分は別制度で検討することになる)
図3:推薦要件から見たマル経融資の適否。「適」は要件に当てはまる場面、「否」は要件で外れる場面。
据置期間2年を使うかどうかの判断材料
マル経融資の据置期間は2年以内です。据置期間は元金の返済を待ってもらえる期間で、その間も利息は発生します。返済の総額が減るわけではなく、元金を返す期間が後ろに詰まるだけという性質は、公庫の他の制度と変わりません。
返済期間が10年、据置期間が2年という組み合わせで考えると、据置を最大まで使った場合、元金を返す期間は8年に縮みます。2,000万円を借りて据置を使わなければ月々の元金返済は約16.7万円、据置を2年使うと約20.8万円になる計算です。据置期間が終わった時点で月々の負担が上がることを、設備投資の回収計画と突き合わせておく必要があります。
据置を使う価値が高いのは、投資した設備が稼働して売上に反映されるまでに時間がかかる場合です。逆に、運転資金として借りて据置期間中に資金繰りが改善する見込みが立たないなら、据置は先送りにしかなりません。どちらに当たるかは、経営指導のなかで商工会議所の経営指導員と詰める論点になります。
2,000万円を超える資金が必要なときの組み立て
マル経融資の限度額は2,000万円です。国民生活事業のなかでは低いほうで、一般貸付の運転資金4,800万円・特定設備資金7,200万円や、経営環境変化対応資金の7,200万円と比べると3分の1以下の枠になります。
必要額が限度額を超える場合、公庫のページはマル経融資の枠を広げる方法を示していません。書かれているのは、通常枠とは別に災害等関連の別枠1,000万円があることだけです。したがって検討の順番としては、まず自社が他の制度の要件に当たらないかを確認することになります。売上が前期比5%以上減っているなら経営環境変化対応資金、事業開始後おおむね7年以内なら新規開業・スタートアップ支援資金というように、要件で振り分けられる制度がいくつも用意されています。
無担保・無保証人という条件を優先するのか、必要額を満たすことを優先するのかで、選ぶ制度は変わります。どちらを取るにせよ、マル経融資の推薦を受けるには6ヵ月の経営指導という助走が要る以上、資金が必要になる時期から逆算して準備を始めるかどうかが分かれ目になります。
この記事で確認できなかったこと
表6:確認できなかった項目
| 確認したかったこと | 結果 |
|---|---|
| 推薦依頼から融資実行までの標準的な日数 | 商工会議所・公庫のいずれのページにも記載がなく、確認できなかった |
| 商工会議所の審査会の開催頻度 | 「審査会」という手続きの存在は書かれているが、頻度の記載はなく確認できなかった |
| 公庫の非対象業種の具体的な一覧 | 業種要件に「非対象業種等でないこと」とあるが、一覧そのものは今回の2ページでは確認できなかった |
| マル経融資の資金のお使いみちの明示 | 公庫の制度ページに使いみちの独立した欄がなく、確認できなかった |
| 創業支援貸付利率特例制度が併用対象に挙がっていない理由 | 公庫のページに説明がなく、確認できなかった |
2026年9月26日に日本政策金融公庫と日本商工会議所の公式サイトで確認した範囲。いずれも各地の商工会議所または公庫の支店への問い合わせが案内されている項目。
マル経融資についてよくある質問
Q. マル経融資は商工会議所の会員でないと使えませんか。
A. 推薦要件に書かれているのは会員であることではなく、「原則6ヵ月以上、商工会、商工会議所等の経営改善普及事業に基づく経営指導を受けている者であること」です。会員資格の要否については、各地の商工会議所で取扱いを確認してください。
Q. 利率の2.90%は変わりますか。
A. 特別利率Fとして令和8年9月1日現在の数字が掲示されています。公庫は利率が金融情勢によって変動すると注記しており、固定された恒久的な数字ではありません。
Q. 信用保証協会の保証料はかかりますか。
A. 商工会議所のページには担保・保証人が「不要(保証協会の保証も不要です)」と書かれています。保証協会の保証を使わない制度です。
Q. 2,000万円まで必ず借りられますか。
A. 2,000万円は融資限度額であって、申し込めば受けられる金額ではありません。公庫は制度ページに「審査の結果、お客さまのご希望に沿えないことがございます」と記載しています。
Q. 従業員が6人いるサービス業ですが、規模要件を満たしますか。
A. 商業またはサービス業(宿泊業および娯楽業を除く)を主たる事業とする場合は5人以下が要件です。ただし宿泊業と娯楽業はこの括弧書きで除かれているため、20人以下の側で判定されます。自社がどちらで判定されるかは商工会議所に確認してください。
公庫の他の制度と、どこで分かれるか
マル経融資の特徴は、利率が幅ではなく年2.90%という一点で掲示されることです。そのかわり限度額は2,000万円にとどまり、申込の前に商工会議所等の経営指導と推薦という段階が入ります。この2つの性質を他の4制度と同じ項目で並べた表は日本政策金融公庫の融資制度5つを比較にあります。
特別利率Fという記号が、公庫の利率体系のどこに位置する数字なのかは特別利率A〜Qの一覧で他の記号と並べました。そもそも公庫がどう分かれているかは日本政策金融公庫とはを参照してください。
調査方法と出典
この記事の数字と要件は、2026年9月26日に日本政策金融公庫と日本商工会議所の公式サイトで確認したものだけを使っています。利率は令和8年9月1日現在として掲示されていた値です。推薦の通過率、実際の融資までの日数、地域ごとの運用差といった公表されていない情報は扱っていません。
マル経融資は各地の商工会議所・商工会が窓口になる制度で、運用の細部は地域によって異なります。商工会議所のページにも「商工会議所によって支援内容は異なります」と記載されています。具体的な申込みの可否や日程は、事業を行っている地域の商工会議所に直接確認してください。税務・会計上の取扱いが関わる判断については、税理士など適切な専門家に相談することをおすすめします。
参照した一次情報
| 出典 | 確認した内容 | 確認日 |
|---|---|---|
| 日本政策金融公庫「マル経融資(小規模事業者経営改善資金)」 | 利用できる方、限度額2,000万円、返済期間10年以内・据置2年以内、特別利率F、無担保・無保証人、災害等関連の別枠1,000万円 | 2026年9月26日 |
| 日本商工会議所「マル経融資」 | 融資対象の5項目、推薦要件5つ、担保・保証人の記載、利率2.90%、融資までの流れ5ステップ、商工会議所の箇所数 | 2026年9月26日 |
| 日本政策金融公庫「金利情報【国民生活事業】」 | 特別利率Fの数値、基準利率および特別利率C・Eの数値、利率変動の注記 | 2026年9月26日 |
| 日本政策金融公庫「賃上げ貸付利率特例制度」 | マル経融資に併用できる特例制度としての位置づけ | 2026年9月26日 |