経営体育成強化資金は、日本政策金融公庫の農林水産事業が扱う農業向け資金のなかで、認定農業者でなくても使える入口にあたります。公庫は金利情報のページで「主に認定農業者以外の方がご利用いただける農業の資金です」と説明し、制度ページでは「意欲と能力をもって農業を営む方に対して前向き投資や償還負担の軽減に必要な」資金と位置づけています。2026年11月9日に制度ページと金利情報ページを開き、公表されている数字だけで整理しました。
2026年11月9日に確認した要点
- 対象は主業農業者・認定新規就農者・その他(農業参入法人、集落営農組織等)の3区分。認定農業者であることは条件になっていない。
- 金利は令和8年10月20日現在で3.40%の一本値。スーパーL資金のような幅や利子助成の特例は公表されていない。
- 使いみちが「前向き投資」と「償還負担の軽減」の2系統に分かれ、後者はさらに再建整備と償還円滑化に分かれる。
- 限度額は3つの枠の合計で個人1億5,000万円、法人5億円以内。枠ごとに別の上限が付いている。
- 認定新規就農者が農地等を取得する場合は、借入額1,000万円以下なら融資率100%、償還期限25年以内(据置5年以内)という特例が公表されている。
どんな場面で候補になるか
農業の資金は、認定農業者かどうかで入口が分かれます。認定農業者はスーパーL資金という大きな枠を使えますが、認定を受けていない農家はそこに入れません。経営体育成強化資金はその外側を受けるための制度です。
もうひとつの性格は、前に進む投資と、後ろ向きの負債整理を同じ制度の中で扱うことです。公庫は使いみちを「経営改善資金計画又は経営改善計画に基づいて行う農業経営の改善を図るために必要な資金」としたうえで、前向き投資(農地等、施設・機械、家畜・果樹等、利用料の一括支払い)と償還負担の軽減(再建整備、償還円滑化)に分けて示しています。設備を入れたい局面と、返済が重い局面のどちらからでも相談先になります。
公表されている条件
制度ページと金利情報ページの数字を同じ表にまとめました。スマートフォンでは横にスクロールできます。
| 項目 | 公表されている内容 |
|---|---|
| 対象者 | ①主業農業者 ②認定新規就農者 ③その他(農業参入法人・集落営農組織等) |
| 使いみち | 経営改善資金計画または経営改善計画に基づいて行う農業経営の改善を図るために必要な資金 |
| 前向き投資 | 農地等/施設・機械/家畜・果樹等/利用料の一括支払い |
| 償還負担の軽減 | 再建整備/償還円滑化 |
| 融資限度額 | 3つの枠の範囲内で、合計額が個人1億5,000万円、法人5億円以内 |
| 返済期間 | 25年以内(3年以内、果樹の新植等は10年以内) |
| 利率(年) | 3.40% |
| 担保・保証人 | 相談のうえ決定 |
| 留意事項 | 審査の結果により希望に沿えない場合がある。上記以外にも利用のための要件がある |
対象者は3区分
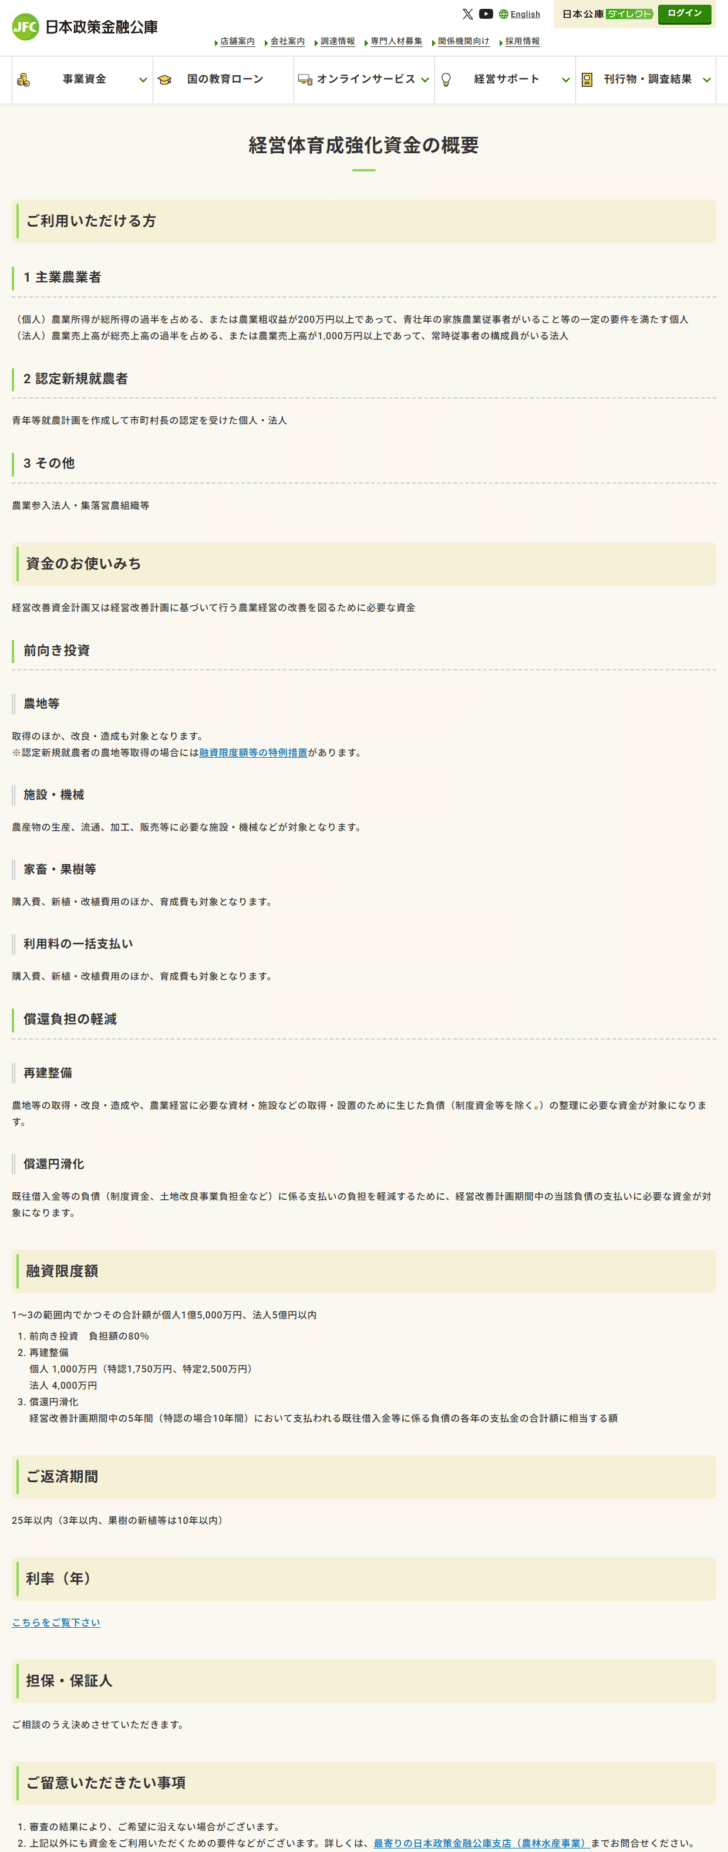
公庫は「ご利用いただける方」を番号付きで3つに分けています。どれか1つに当たればよい書き方です。
| 区分 | 公表されている要件 |
|---|---|
| 1 主業農業者 (個人) |
農業所得が総所得の過半を占める、または農業粗収益が200万円以上であって、青壮年の家族農業従事者がいること等の一定の要件を満たす個人 |
| 1 主業農業者 (法人) |
農業売上高が総売上高の過半を占める、または農業売上高が1,000万円以上であって、常時従事者の構成員がいる法人 |
| 2 認定新規就農者 | 青年等就農計画を作成して市町村長の認定を受けた個人・法人 |
| 3 その他 | 農業参入法人・集落営農組織等 |
個人の要件は「または」でつながっています。農業所得が総所得の過半を占めるか、農業粗収益が200万円以上か、どちらかに当たればよい書き方です。ただし後者には「青壮年の家族農業従事者がいること等の一定の要件を満たす」という条件が続いており、粗収益の数字だけで決まるわけではありません。法人側も同じ構造で、農業売上高が総売上高の過半か、1,000万円以上かのいずれかに加えて「常時従事者の構成員がいる」ことが挙げられています。
「一定の要件」「等」の中身は制度ページでは公表されていません。公庫自身も留意事項に「上記以外にも資金をご利用いただくための要件などがございます」と書いています。自分が当たるかどうかを数字だけで判定せず、最寄りの支店(農林水産事業)で確認することになります。
使いみちは2系統に分かれる
公庫の書き方では、前向き投資と償還負担の軽減が別の見出しになっています。性格がかなり違うので、分けて読むほうが早いです。
前向き投資と償還負担の軽減(2026年11月9日に公式ページで確認)
前向き投資
農地等取得のほか、改良・造成も対象。認定新規就農者の農地等取得の場合には融資限度額等の特例措置がある。
施設・機械農産物の生産、流通、加工、販売等に必要な施設・機械などが対象。
家畜・果樹等購入費、新植・改植費用のほか、育成費も対象。
利用料の一括支払い購入費、新植・改植費用のほか、育成費も対象。
償還負担の軽減
再建整備農地等の取得・改良・造成や、農業経営に必要な資材・施設などの取得・設置のために生じた負債(制度資金等を除く)の整理に必要な資金が対象。
償還円滑化既往借入金等の負債(制度資金、土地改良事業負担金など)に係る支払いの負担を軽減するために、経営改善計画期間中の当該負債の支払いに必要な資金が対象。
再建整備と償還円滑化は別の資金
名前が似ているので混ざりやすいのですが、この2つは扱う負債が違います。再建整備は、農地等の取得・改良・造成や、農業経営に必要な資材・施設などの取得・設置のために生じた負債を整理するものです。そして公庫は括弧で「制度資金等を除く」と書いています。
一方の償還円滑化は、既往借入金等の負債に係る支払いの負担を軽減するための資金で、ここでは括弧の中に「制度資金、土地改良事業負担金など」が例として挙げられています。つまり制度資金は再建整備では対象外ですが、償還円滑化の側では想定されている負債です。
金額の決まり方も違います。再建整備が定額の上限で示されているのに対し、償還円滑化は「経営改善計画期間中の5年間(特認の場合10年間)において支払われる既往借入金等に係る負債の各年の支払金の合計額に相当する額」という計算式で示されています。支払いが重い年を平準化する資金だと読めます。
限度額は3つの枠の合計
公庫は融資限度額を「1〜3の範囲内でかつその合計額が個人1億5,000万円、法人5億円以内」としています。枠ごとに別の上限があり、そのうえで合計の上限がかぶさる二重構造です。
3つの枠と、かぶさる合計上限(個人の場合)
合計の上限 = 個人1億5,000万円/法人5億円以内
| 枠 | 個人 | 法人 |
|---|---|---|
| 1 前向き投資 | 負担額の80% | |
| 2 再建整備 | 1,000万円 (特認1,750万円、特定2,500万円) |
4,000万円 |
| 3 償還円滑化 | 経営改善計画期間中の5年間(特認の場合10年間)において支払われる既往借入金等に係る負債の各年の支払金の合計額に相当する額 | |
| 合計の上限 | 1億5,000万円 | 5億円以内 |
前向き投資が「負担額の80%」である点は見落としやすいところです。かかる費用の全額ではなく、負担額の8割が枠になります。残りの2割をどこから出すかは、申込みの前に決めておく必要があります。
返済期間の括弧は据置期間
公庫の表記は「25年以内(3年以内、果樹の新植等は10年以内)」です。括弧の中は据置期間で、原則3年以内、果樹の新植等の場合は10年以内という読み方になります。果樹は植えてから収穫までに年数がかかるため、据置が長く取られています。
スーパーL資金の据置が10年以内であるのと比べると、通常の投資では7年の差があります。一方で、果樹の新植等に限れば同じ10年以内です。
金利は3.40%の一本値
金利は制度ページには載っておらず、「こちらをご覧下さい」として金利情報のページへ誘導されます。2026年11月9日に開いた金利情報の主要資金一覧には(令和8年10月20日現在)と注記されており、経営体育成強化資金は3.40%と表示されていました。
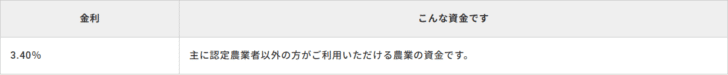
同じ一覧でスーパーL資金が「一般:2.35%〜3.40%」と幅で示されているのに対し、経営体育成強化資金は3.40%の一本値です。一覧の上限値と同じ数字で、下振れの余地は公表されていません。また、スーパーL資金にある利子助成の特例も、この制度には公表されていません。認定農業者であれば金利の面ではスーパーL資金が有利になる構図です。
認定新規就農者が農地を買う場合の特例
青年等就農資金は無利子ですが、公庫は「農地等の取得費用は対象となりません」と明記しています。では新規就農者が農地を買うときはどうするか。公庫は青年等就農資金のページで、経営体育成強化資金(有利子)を使えると案内しています。
| 項目 | 公表されている内容 |
|---|---|
| 使える資金 | 経営体育成強化資金(有利子) |
| 適用の条件 | 借入額が1,000万円以下の場合 |
| 融資率 | 100% |
| 償還期限 | 25年以内(うち据置期間5年以内) |
通常の前向き投資は負担額の80%が上限ですが、この特例では融資率100%と書かれています。据置期間も通常の3年以内ではなく5年以内です。借入額1,000万円以下という条件が付くため、それを超える農地取得では通常の扱いに戻ります。
無利子ではありません。公庫はこの案内の見出し自体に「経営体育成強化資金(有利子)」と書いています。青年等就農資金が無利子だからといって、農地の取得分まで無利子になるわけではありません。金利情報の一覧で3.40%と公表されている資金です。
併用の可否は公表されていません。青年等就農資金で施設・機械を、経営体育成強化資金で農地を、という組み合わせが実際にどう扱われるかは、公表資料では確認できませんでした。市町村の経営改善資金計画の作成段階で、支店と合わせて確認する部分になります。
スーパーL資金との使い分け
認定農業者であれば両方が候補になります。条件を並べると差がはっきりします。
| 比較項目 | 経営体育成強化資金 | スーパーL資金 |
|---|---|---|
| 対象者 | 主業農業者・認定新規就農者・農業参入法人・集落営農組織等 | 認定農業者のみ |
| 限度額(個人) | 1億5,000万円 | 3億円(特認6億円) |
| 限度額(法人) | 5億円以内 | 10億円(特認20億円、一定の場合30億円) |
| 金利 | 3.40% | 一般2.35%〜3.40% 特例0.35%〜1.40% |
| 利子助成 | 公表なし | 貸付当初5年間、上限2% |
| 据置期間 | 3年以内(果樹の新植等は10年以内) | 10年以内 |
| 負債整理 | 再建整備・償還円滑化の2枠 | 経営の安定化として限度額の5分の1まで |
| 前向き投資の融資率 | 負担額の80% | 公表なし(使いみち別の上限は示されていない) |
認定農業者なら、金額・金利・据置のいずれもスーパーL資金のほうが有利に見えます。経営体育成強化資金が選ばれるのは、認定を受けていない場合と、償還円滑化のように負債の支払いを平準化したい場合です。5制度を同じ項目で並べた一覧は日本政策金融公庫 農林水産事業の融資制度を比較に、スーパーL資金の条件はスーパーL資金(農業経営基盤強化資金)の条件にまとめています。
申込みの前に決まっていること
この資金は、計画があって初めて成り立つ作りになっています。公庫は使いみちを「経営改善資金計画又は経営改善計画に基づいて行う農業経営の改善を図るために必要な資金」としており、資金の相談より前に計画の側が先にあります。スーパーL資金が「経営改善資金計画を作成し、市町村を事務局とする特別融資制度推進会議の認定を受けた事業に限ります」と明記しているのと同じ系統の仕組みです。
計画の作成は農家だけで抱える必要がありません。公庫は青年等就農資金のページで、経営改善資金計画の作成について「都道府県(普及指導センター)等の地域の機関が、事業の具体的な内容や収支はどうなるかといった内容の経営改善資金計画の作成にあたって、お手伝いします」と書いています。窓口は公庫だけではありません。市町村や都道府県(普及指導センター)、農業経営・就農支援センター等に加えて、農協や銀行などの窓口機関でも相談を受け付けるとされています。
順番を整理すると、どこへ先に行けばよいかが見えます。公庫の支店に行って「いくら借りられますか」と聞くところから始めると、計画の話に戻されます。先に市町村や普及指導センターへ相談し、計画の形が見えてから金額の話に入るほうが手戻りが少ない構造です。
| 資金 | 前提になる計画 | 認定する主体 |
|---|---|---|
| 経営体育成強化資金 | 経営改善資金計画または経営改善計画 | 公表なし(計画の種類により異なる) |
| スーパーL資金 | 農業経営改善計画(認定農業者の資格)+経営改善資金計画 | 市町村/市町村を事務局とする特別融資制度推進会議 |
| 青年等就農資金 | 青年等就農計画(認定新規就農者の資格)+経営改善資金計画 | 市町村/市町村を事務局とする特別融資制度推進会議 |
経営体育成強化資金の計画をどこが認定するかは、制度ページでは明示されていません。確認できなかった点として、推測で補わずにそのまま書いておきます。
公庫法から見た位置づけ
農林水産事業の資金は、株式会社日本政策金融公庫法の別表第一第八号に根拠があります。同号は貸付けの相手方を「農林漁業者」とし、資金を「農林漁業の持続的かつ健全な発展に資する長期かつ低利の資金であって、次に掲げるもの(資本市場からの調達が困難なものに限る。)」と定義したうえで、イ以下に細目を並べています。
たとえばイは「農地又は牧野の改良、造成又は復旧に必要な資金」、ロは「農業経営の改善のためにする農地又は採草放牧地(農地又は採草放牧地とする土地を含む。)の取得(その取得に当たって、その土地の農業上の利用を増進するため防風林、道路、水路、ため池その他の施設として利用する必要がある土地を併せて取得する場合におけるその土地の取得を含む。)に必要な資金」、ニは「果樹の植栽又は育成に必要な資金」、ヘは「家畜の購入又は育成に必要な資金」です。公庫のページが使いみちを農地等・施設機械・家畜果樹等と区切っているのは、この別表の区分に対応しています。
条件の決まり方も同法に書かれています。12条2項は、業務の方法で定めるべき事項を「公庫が定める貸付けの利率、償還期限(据置期間を含めるものとする。)及び据置期間のほか、主務省令で定める事項」とし、3項と4項で、別表第四または別表第五の範囲内でなければならないとしています。公庫のページに出ている25年以内・3年以内といった数字は、この枠の中で公庫が定めたものです。「資本市場からの調達が困難なものに限る」という限定も同号にあり、民間で調達できるものを公庫が肩代わりする制度ではないことが条文から読み取れます。
農林漁業セーフティネット資金とどちらを見るか
償還負担の軽減が目的のとき、もうひとつ候補になるのが農林漁業セーフティネット資金です。ただし性格が違います。
| 比較項目 | 経営体育成強化資金 | 農林漁業セーフティネット資金 |
|---|---|---|
| 入口の決まり方 | 対象者の区分に当たるかどうか | 対象者に加えて、災害・行政指導・経営状況の悪化のいずれかの状況に置かれているか |
| 限度額 | 合計で個人1億5,000万円/法人5億円以内 | 一般600万円(特認は年間経営費等の6/12以内) |
| 返済期間 | 25年以内(据置3年以内) | 15年以内(据置3年以内) |
| 金利 | 3.40% | 2.35%〜3.40% |
| 向いている場面 | 設備投資と負債の整理・平準化を計画に沿って進めたいとき | 災害や急な環境変化で資金繰りに支障が出たとき |
限度額の差が大きいため、投資を伴う場面では経営体育成強化資金のほうが現実的です。逆に、災害や取引先の倒産のように突発的な事情であれば、セーフティネット資金の要件に当たる可能性があります。どちらも同じ公庫の農林水産事業の窓口で扱っているため、相談の入口は同じです。
よくある質問
認定農業者でないと使えませんか
認定農業者であることは条件になっていません。公庫は金利情報のページで「主に認定農業者以外の方がご利用いただける農業の資金です」と説明しています。対象は主業農業者、認定新規就農者、農業参入法人・集落営農組織等の3区分です。
農業粗収益200万円以上なら必ず当たりますか
それだけでは決まりません。条文のような書き方ではありませんが、公庫の記載は「農業粗収益が200万円以上であって、青壮年の家族農業従事者がいること等の一定の要件を満たす個人」です。粗収益の数字に加えて別の要件が続きます。
設備投資の全額を借りられますか
前向き投資の枠は「負担額の80%」です。残りをどう手当てするかは別に考えることになります。ただし認定新規就農者が農地等を取得する場合で借入額が1,000万円以下のときは、融資率100%と公表されています。
金利は交渉で下がりますか
公表されているのは3.40%という値です。スーパーL資金のような利子助成の特例はこの資金には公表されていません。実際の適用金利は支店での確認事項になります。
返済の据置はどれくらい取れますか
公表は「25年以内(3年以内、果樹の新植等は10年以内)」です。括弧の中が据置期間で、原則3年以内、果樹の新植等なら10年以内です。
制度資金の負債も整理できますか
再建整備は「制度資金等を除く」とされています。一方で償還円滑化は、既往借入金等の負債として「制度資金、土地改良事業負担金など」を挙げており、支払いの負担を軽減する資金として扱われます。整理と平準化で扱いが分かれます。
参照した公式情報
- 日本政策金融公庫 経営体育成強化資金(対象者3区分、前向き投資と償還負担の軽減、融資限度額の3枠と合計上限、返済期間、担保・保証人、留意事項)
- 日本政策金融公庫 金利情報 農林漁業者の方【農林水産事業】(令和8年10月20日現在の主要資金の金利一覧。経営体育成強化資金3.40%、スーパーL資金の一般と特例)
- 日本政策金融公庫 青年等就農資金(農地等の取得費用が対象外であること、認定新規就農者が農地等を取得する場合の経営体育成強化資金(有利子)の条件)
- 日本政策金融公庫 スーパーL資金(比較に用いた対象者・限度額・返済期間・金利負担軽減措置)
- 日本政策金融公庫 事業資金 農林漁業者の方【農林水産事業】(農業者向けの目的別の入口)