日本政策金融公庫の融資制度のページを読んでいると、「基準利率」「特別利率②」「基準利率−0.65%」といった言葉が出てきます。どれも実際の年利が書かれていないのが共通点です。数字は金利情報のページにある別の表に載っていて、しかもその表が3事業それぞれ別の作りになっています。中小企業事業は貸付期間で16行、利率の名前は基準利率と特別利率①②③の4本。国民生活事業は担保の有無や税務申告の期数で表が分かれ、名前は基準利率と特別利率A・B・C・E・J・P・Q、しかも数字が「3.95〜5.35」のような幅で書かれます。2026年11月3日に両方のページを開いて、読み違えやすい点を整理しました。
先に押さえる5点
- 制度ページの「特別利率②」は名前であって数字ではない。実額は金利情報のページで引く。
- 中小企業事業と国民生活事業では利率の名前の体系そのものが違う。①②③とA〜Qは対応しない。
- 中小企業事業の表は貸付期間ごとに1つの数字。国民生活事業の表は幅で書かれていて、どこに着地するかは表からは分からない。
- 制度ページには「基準利率−0.65%」のような差分表記も混ざる。名前と差分の2通りの書き方がある。
- 公庫は「上記利率は、標準的な貸付利率です」と注記している。表の数字がそのまま適用されるとは限らない。
数字が書かれている場所は、制度ページではない
公庫の制度ページは、利率の欄に「基準利率」「2億7千万円まで 特別利率②」のように書きます。ここに年利は出てきません。実額は金利情報のページにあり、3事業それぞれ別のURLで公開されています。
| 事業 | 表の名前 | 表の作り |
|---|---|---|
| 中小企業事業 | 中小企業事業(主要利率一覧表) | 貸付期間で16行。列は基準利率・特別利率①・②・③の4本。各マスに1つの数字 |
| 国民生活事業 | 事業資金に関するご融資 | 担保の有無、税務申告の期数、災害貸付などで6区分。列は利率名称と年利(%)の2本。年利は幅で表示 |
| 農林水産事業 | 金利情報(農林水産事業) | このページでは内容を確認していない |
自分がどの事業の窓口で借りるのかを先に決めないと、引く表を間違えます。中小企業事業と国民生活事業の分かれ目は国民生活事業と中小企業事業の違いの記事にまとめています。
中小企業事業の表|期間が長いほど上がる
中小企業事業の主要利率一覧表は、貸付期間を5年以内から19年超20年以内まで16段に割り、それぞれに4本の利率を並べています。2026年11月2日実施の値から抜き出すと次のとおりです。
| 貸付期間 | 基準利率 | 特別利率① | 特別利率② | 特別利率③ |
|---|---|---|---|---|
| 5年以内 | 3.10% | 2.70% | 2.45% | 2.35% |
| 5年超6年以内 | 3.20% | 2.80% | 2.55% | 2.35% |
| 7年超8年以内 | 3.30% | 2.90% | 2.65% | 2.40% |
| 9年超10年以内 | 3.50% | 3.10% | 2.85% | 2.60% |
| 12年超13年以内 | 3.70% | 3.30% | 3.05% | 2.80% |
| 14年超15年以内 | 3.90% | 3.50% | 3.25% | 3.00% |
| 16年超17年以内 | 4.00% | 3.60% | 3.35% | 3.10% |
| 19年超20年以内 | 4.10% | 3.70% | 3.45% | 3.20% |
基準利率は5年以内の3.10%から20年以内の4.10%まで、ちょうど1.00ポイント上がります。返済期間を延ばすと月々の返済は軽くなりますが、利率は上がる。据置期間を長く取るために期間を延ばす場合も同じです。
特別利率①②③の幅は期間によって変わります。5年以内では基準利率との差が①0.40・②0.65・③0.75ポイントですが、19年超20年以内では①0.40・②0.65・③0.90ポイント。長期になるほど特別利率③の有利さが広がる構造です。
国民生活事業の表|担保の有無と申告の期数で分かれる
国民生活事業の表は作りがまったく違います。貸付期間ではなく、借り手の状況で6つの区分に分かれています。
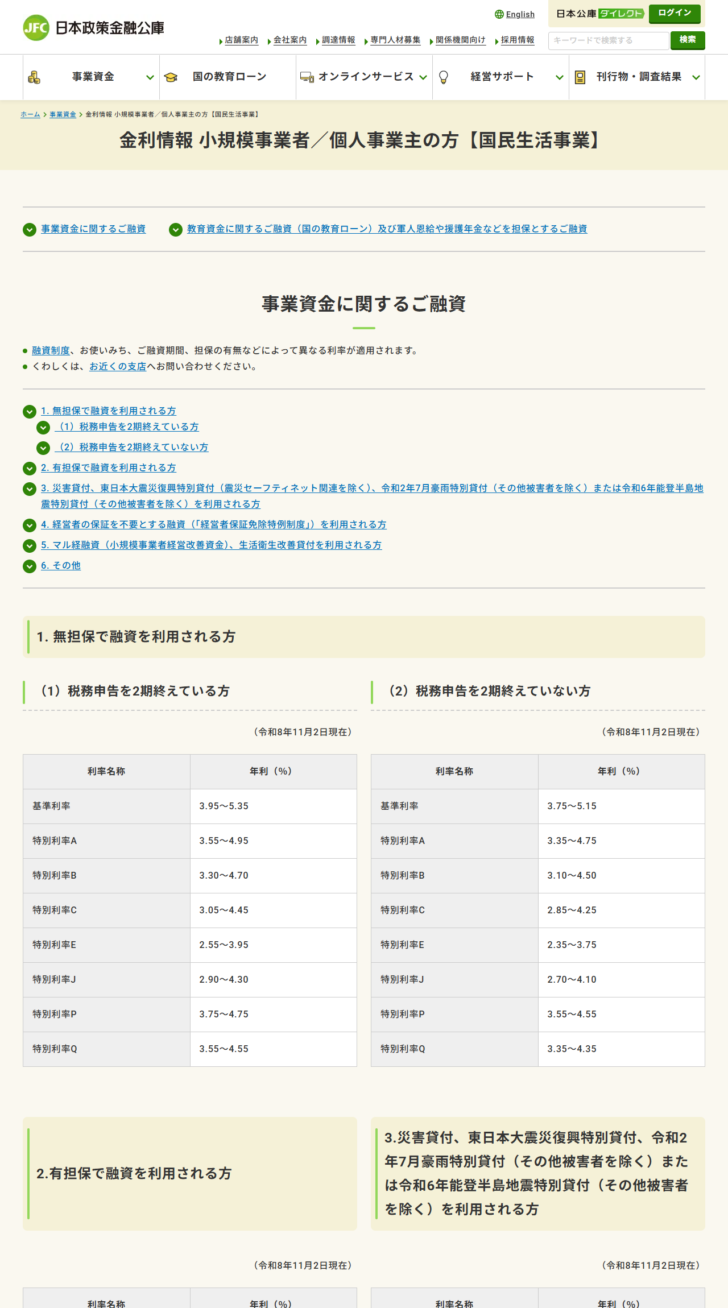
| 区分 | 基準利率 | 特別利率A | 特別利率E |
|---|---|---|---|
| 無担保・税務申告を2期終えている | 3.95〜5.35% | 3.55〜4.95% | 2.55〜3.95% |
| 無担保・税務申告を2期終えていない | 3.75〜5.15% | 3.35〜4.75% | 2.35〜3.75% |
| 有担保 | 2.95〜4.95% | 2.55〜4.55% | 2.35〜3.55% |
| 災害貸付など | 3.10〜4.50% | 2.70〜4.10% | 2.35〜3.10% |
無担保で2期終えている場合の基準利率が3.95〜5.35%、有担保なら2.95〜4.95%。担保を入れると下限が1.00ポイント下がります。税務申告を2期終えていない方の無担保のほうが、終えている方より下限が0.20ポイント低いのも、表を並べて初めて見える点です。
このほか、経営者の保証を不要とする融資(経営者保証免除特例制度)は「各種融資制度に定める利率(上乗せ利率はありません。)」と書かれており、保証を外すための上乗せがないことが明記されています。マル経融資(小規模事業者経営改善資金)と生活衛生改善貸付は特別利率F 2.95%の1点です。
名前の体系が違うので、横に読み替えられない
2つの表で使われている利率の名前
中小企業事業
基準利率、特別利率①、特別利率②、特別利率③の4本。番号で並ぶ。貸付期間ごとに1つの数字が決まっている
国民生活事業
基準利率、特別利率A、B、C、E、J、P、Qの8本。アルファベットだがDとFとGなどは飛んでいる(Fはマル経融資の表に別掲)。年利は幅
読み替えはできない
①=A、②=Bのような対応関係は、確認した範囲ではどちらのページにも書かれていない。事業が違えば別の表として引く
同じ制度名が両方の事業にあることも、読み違えを生みます。新事業活動促進資金、企業活力強化資金、環境・エネルギー対策資金はいずれも国民生活事業と中小企業事業の両方にページがあり、タブで切り替わります。タブの状態を確かめずに数字を控えると、別の事業の条件を見ていることになります。
制度ページには「名前」と「差分」が混在する
やっかいなのは、同じ中小企業事業のなかでも書き方が統一されていない点です。確認した5つの制度では次のように分かれていました。
| 制度 | 書き方 |
|---|---|
| 新事業活動促進資金 | 差分のみ(基準利率−0.65%、−0.4%、−0.2%) |
| 企業活力強化資金 | 名前が中心(特別利率①②③)。旅客自動車運送の枠だけ差分(−0.4%、−0.9%) |
| IT活用促進資金 | 名前が中心(特別利率①②③)。DX推進指標の条件だけ差分(−0.2%) |
| 環境・エネルギー対策資金 | 名前が中心。省エネ設備関連だけ差分(−0.65%) |
| 社会環境対応施設整備資金(BCP資金) | 差分のみ(−0.4%、−0.65%、−0.9%) |
差分で書かれている場合は、基準利率から自分で引く必要があります。たとえば貸付期間10年で「基準利率−0.65%」なら、3.50%−0.65%=2.85%。この数字は中小企業事業の表の特別利率②(2.85%)と同じですが、公庫が「−0.65%=特別利率②」と書いているわけではありません。計算値として扱うのが安全です。
国民生活事業の「幅」は、どこに着地するか分からない
中小企業事業の表は、貸付期間さえ決まれば1つの数字に行き着きます。国民生活事業の表はそうなりません。無担保で税務申告を2期終えている方の基準利率は3.95〜5.35%で、幅が1.40ポイントあります。1,000万円を借りるとして、下限の3.95%なら1年分の利息は39.5万円、上限の5.35%なら53.5万円。14万円の開きが、表を見ただけでは埋まりません。
公庫はこの幅について、ページの冒頭で「融資制度、お使いみち、ご融資期間、担保の有無などによって異なる利率が適用されます」「くわしくは、お近くの支店へお問い合わせください」と書いています。何が効くかは列挙されていますが、どの条件でどれだけ動くかの対応表は公表されていません。つまり国民生活事業では、表から自分の利率を特定することが構造的にできない仕組みになっています。
見積りを取るまで数字が確定しないという前提で、資金計画を上限側で組んでおくほうが安全です。上限で成り立たない計画は、下限が出る保証がない以上、成り立たない計画として扱うことになります。
金額の線をまたぐと、同じ借入が2つの利率に分かれる
中小企業事業の制度には、優遇が効く上限が制度ごとに設定されています。新事業活動促進資金は5億4千万円、環境・エネルギー対策資金とBCP資金は4億円、企業活力強化資金とIT活用促進資金は2億7千万円です。この線を超えた部分は基準利率になります。
たとえばBCP資金で5億円を貸付期間15年で借り、4億円までが基準利率−0.65%の対象になるとします。14年超15年以内の基準利率は3.90%なので、4億円の部分は3.25%、残り1億円は3.90%。初年度の利息を単純に計算すると、4億円×3.25%=1,300万円、1億円×3.90%=390万円で、合計1,690万円です。全額が3.25%なら1,625万円なので、線を超えた部分だけで65万円増える計算になります。
この差を見たうえで、投資を分割して線の内側に収めるか、一度に進めるかを決めることになります。工事や設備の分割には別のコストが発生するため、金利差だけでは決められませんが、線の位置を知らずに計画を組むと、後から見積りで気づくことになります。制度ごとに線の位置が違うことも、見落としやすい点です。
表は日付つきで更新される
金利情報のページには必ず日付が入っています。中小企業事業は「令和8年11月2日実施」、国民生活事業は「令和8年11月2日現在」。この記事で引用した数字も、その日付時点のものです。
利率は金融情勢で動くため、数か月前の記事やブログに載っている数字が現在の値と一致する保証はありません。公庫のページを開いて日付を確かめるのが確実です。社内の稟議資料や事業計画に数字を書くときは、年利だけでなく「どの表の、いつ時点の値か」まで残しておくと、後から見直すときに手間が減ります。
借入金利そのものは固定です。国民生活事業のページには「利率は、金利情勢によって変動しますので、お借入金利(固定)は、記載されている利率とは、異なる場合があります」とあり、借りた後に利率が動くという意味ではなく、実行時点で決まるという意味に読めます。ただし挑戦支援資本強化特別貸付(資本性ローン)だけは「毎年の業績に応じた利率が適用されます」とされており、この一般則から外れます。
表を引くときの手順
4つの問いに順番に答える
表の数字をそのまま信じてはいけない3つの注記
公庫は中小企業事業の一覧表に「上記利率は、標準的な貸付利率です。適用利率は、信用リスク(担保の有無を含む。)等に応じて所定の利率が適用されますので、詳細は営業部店にお問い合せ下さい」と書いています。表は出発点であって、提示される数字ではありません。
国民生活事業のページには「利率は、金融情勢によって変動しますので、お借入金利(固定)は、記載されている利率とは、異なる場合があります」という注記があります。借入金利は固定だが、表の数字とは違うことがある、という意味です。
どちらの表にも日付が入っています。中小企業事業は「令和8年11月2日実施」、国民生活事業は「令和8年11月2日現在」。引用するときは日付ごと控えてください。
遅延損害金は別に書かれている
返済が遅れた場合の割合は、利率表とは別の行に書かれています。中小企業事業は「遅延損害金の割合は、9.1%です。(令和8年4月1日から令和9年3月31日までの貸付け)」、国民生活事業は「遅延損害金の割合は年9.10%です。(令和8年4月1日から令和9年3月31日までの貸付け)」。適用される期間が貸付けの実行時期で区切られている点に注意が必要です。年度が変われば、新しい貸付けには別の割合が示されることになります。
国民生活事業の「その他」の欄には、挑戦支援資本強化特別貸付(資本性ローン)について「毎年の業績に応じた利率が適用されます」とも書かれています。資本性ローンだけは一覧表の仕組みの外にあるということです。
特別利率の名前は、制度ごとに別の条件で割り当てられる
同じ特別利率②でも、どうすれば当たるかは制度によって違います。確認した範囲では、割り当ての根拠は大きく3種類に分かれていました。
1つ目は、外部の認定・認証を持っていること。IT活用促進資金では、DX認定制度の認定または情報処理支援機関の認定があれば特別利率②、技術等情報漏えい防止措置認証機関の認証を受けた方の設備資金なら特別利率①です。環境・エネルギー対策資金のGX関連では、J-クレジット制度のプロジェクト登録(クレジットが認証されたものに限る)、エコアクション21の認証・登録、ISO14064-1の認証、SBTの認定のいずれかで特別利率②になります。
2つ目は、設備や資金の中身で決まるもの。非化石エネルギー関連では、風力・地熱・水力・バイオマスの発電設備が特別利率②、太陽光(発電出力10kW以上の自家消費型)と地中熱・太陽熱の熱利用設備が特別利率①と、設備の種類で直接振り分けられます。3つ目は、場所や立場で決まるもの。企業活力強化資金では、中心市街地関連地域や商店街活性化促進区域で営んでいるかどうかが効きます。
この3種類のうち、1つ目は取りにいける条件です。認定や認証には審査期間があるため、設備の発注時期から逆算して動けば間に合う場合があります。2つ目と3つ目は投資の中身や立地で決まるので、後から変えにくい条件です。自分の案件がどの種類の条件で利率が決まるのかを見分けると、準備すべきことがはっきりします。
見積りを取るときに揃えておく情報
窓口で利率の話をするときに、こちらから示せる情報が揃っていると話が早く進みます。最低限そろえたいのは、借入希望額、資金使途の内訳(設備資金と運転資金の別、土地に係る資金が含まれるか)、希望する貸付期間と据置期間、担保として差し出せるものの有無、そして持っている認定・認証の一覧です。
とくに土地に係る資金の有無は、複数の制度で優遇の対象から外れる条件になっています。新事業活動促進資金、企業活力強化資金の一部、IT活用促進資金の3類型、環境・エネルギー対策資金のGX関連と特定船舶関連、BCP資金の設備資金の原則と耐震改修で、いずれも「土地に係る資金を除く」という括弧書きが付いていました。土地を含む投資では、含む部分と含まない部分を先に切り分けておくと見積りが早くなります。
担保の有無も、国民生活事業では利率の区分そのものを変えます。無担保で税務申告を2期終えている場合の基準利率の下限が3.95%、有担保なら2.95%。1.00ポイントの差があります。中小企業事業の一覧表にも「適用利率は、信用リスク(担保の有無を含む。)等に応じて所定の利率が適用されます」と書かれており、担保は利率に効く要素として明示されています。
どの制度でこの表を使うか
中小企業事業の主要利率一覧表は、この記事で挙げた5つの制度すべてで使います。制度ごとの条件は、新事業活動促進資金、企業活力強化資金、IT活用促進資金、環境・エネルギー対策資金、BCP資金の各記事にまとめています。
国民生活事業側の制度については、一般貸付や融資制度5つの比較が参考になります。
中小企業事業の5制度を限度額と優遇の上限で横に並べたものは中小企業事業の融資制度5つの比較にあります。利率表を読むより前に、そもそもどの制度を見るべきかを決める段階であれば、中小企業事業の融資とはの記事から入ったほうが早いです。
調査方法と参考にした一次情報
2026年11月3日に日本政策金融公庫の金利情報のページ2本を表示し、表の構造・利率名称・数値・注記・日付を書き写しました。制度ページの書き方は、同日に中小企業事業の5つの制度ページを開いて確認した内容です。差分表記から計算した数値は計算値であり、公庫が引き下げ後の数字そのものを一覧で公表しているわけではありません。農林水産事業の利率表、特別利率の名称の対応関係、信用リスクの判定基準は、いずれも確認していないか公表が見当たりませんでした。
- 日本政策金融公庫「金利情報 中小企業の方【中小企業事業】」(2026年11月3日に表示)。令和8年11月2日実施の主要利率一覧表、注記、遅延損害金9.1%。
- 日本政策金融公庫「金利情報 小規模事業者/個人事業主の方【国民生活事業】」(2026年11月3日に表示)。令和8年11月2日現在の6区分の利率表、経営者保証免除特例制度と資本性ローンの扱い、遅延損害金年9.10%。
- 日本政策金融公庫「事業資金 中小企業の方【中小企業事業】」(2026年11月3日に表示)。中小企業事業が扱う融資制度の目的別一覧。