沖縄県で会社を興す、あるいは新しい事業に乗り出す。そのときに使える沖縄振興開発金融公庫(沖縄公庫)の制度が沖縄創業者等支援貸付です。融資限度額は7,200万円、設備資金は20年以内で据置5年以内まで取れます。ただし「創業ならだれでも」ではありません。公式の「ご利用いただける方」には、新規市場の創出が見込まれる事業か、雇用の創出を伴う事業か、という条件が書かれています。2026年11月10日に沖縄公庫の公表資料で条件を確認し、どこで線が引かれているのかを整理しました。
沖縄創業者等支援貸付で確認した条件(2026年11月10日)
- 対象は2つに分かれる。新規市場の創出が見込まれる事業、または雇用の創出を伴う事業を新たに行う方と、新たな事業を行う方(経営多角化を図る方に限る)。
- 前者には新規開業しておおむね7年以内の方を含む、後者には事業化しておおむね7年以内の方を含むと明記されている。
- 融資限度額は7,200万円(うち運転資金4,800万円)。
- 返済期間は設備資金20年以内(据置期間5年以内)、運転資金10年以内(据置期間3年以内)。
- 設備資金には開業費等の資産計上される資金を含むと公式に書かれている。
- 担保・保証人は「お客さまのご希望を伺いながらご相談させていただきます」で、条件は公表されていない。
沖縄創業者等支援貸付はどんな制度か
沖縄創業者等支援貸付は、沖縄公庫が中小企業・小規模事業を営む方向けに用意している出融資制度のうちの1つです。名前のとおり創業期を支えるための資金ですが、制度の設計を読むと「創業」よりも少し広い範囲をカバーしています。新規開業する人だけでなく、すでに事業をしている人が新しい事業を始める場合も対象に入るからです。
沖縄公庫は日本政策金融公庫とは別の法人で、沖縄県だけを営業区域としています。沖縄県内で事業をしているなら、日本政策金融公庫の創業融資ではなく沖縄公庫の制度を見ることになります。制度の全体像は沖縄振興開発金融公庫の中小企業向け融資の全体像に整理しています。
公表されている条件
公式ページに書かれている条件を1枚にまとめます。数字はすべて2026年11月10日時点の公表値です。
| 項目 | 内容 |
|---|---|
| 融資限度額 | 7,200万円(うち運転資金4,800万円) |
| 設備資金の返済期間 | 20年以内(うち据置期間5年以内) |
| 運転資金の返済期間 | 10年以内(うち据置期間3年以内) |
| 資金のお使いみち | 新たに事業を営むために必要な設備資金および運転資金。設備資金には開業費等資産計上される資金を含む |
| 担保・保証人 | お客さまのご希望を伺いながら相談 |
| 利率 | 制度ページには記載がない。資金区分に応じた基準利率が適用される |
| 留意事項 | 審査の結果により希望に沿えない場合がある。ほかにも利用の要件がある |
対象者は2つの類型に分かれる
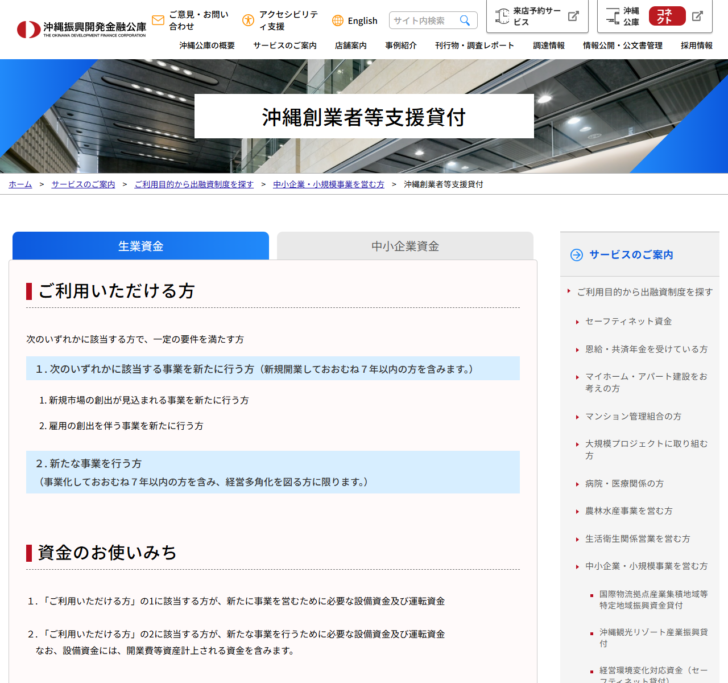
公式の「ご利用いただける方」は、次のいずれかに該当する方で一定の要件を満たす方、という書き出しになっています。類型は2つです。
沖縄創業者等支援貸付の2類型(公式の記載より)
類型1
新たに事業を行う方
次のいずれかに該当する事業を新たに行う方。新規市場の創出が見込まれる事業を新たに行う方、または雇用の創出を伴う事業を新たに行う方。新規開業しておおむね7年以内の方を含む。
類型2
新たな事業を行う方
事業化しておおむね7年以内の方を含み、経営多角化を図る方に限る。
2つの違いは分かりにくいので、言葉を置き換えて整理します。類型1は、まだ事業をしていない人がこれから始める場合、または始めてから7年以内の場合です。類型2は、すでに事業をしている人が別の事業を足す場合で、条文上「経営多角化を図る方に限る」と限定が付いています。
「おおむね7年以内」が意味するもの
この制度でいちばん使いやすい部分が、7年という期間の取り方です。創業融資と聞くと開業前か直後だけが対象に思えますが、公式は両方の類型に7年という猶予を書いています。
類型1は「新規開業しておおむね7年以内の方を含みます」、類型2は「事業化しておおむね7年以内の方を含み」です。起点が違う点に注意してください。類型1は開業したときが起点で、類型2は新しい事業を事業化したときが起点です。すでに10年続けている会社でも、3年前に始めた新事業について類型2で申し込む余地があります。
また「おおむね」という語が付いているため、7年をわずかに過ぎている場合に機械的に切られるとは限りません。ただし公式が幅を示していない以上、申し込む前に窓口で確認する項目です。
類型1の2つの条件はどちらかを満たせばよい
類型1には、新規市場の創出が見込まれる事業と、雇用の創出を伴う事業の2つが並んでいます。公式の書き方は「次のいずれかに該当する事業」なので、両方を満たす必要はありません。
新規市場の創出が見込まれる事業は、これまで沖縄になかった商品やサービスを出す場合が想定されます。雇用の創出を伴う事業は、人を雇う計画がある場合です。後者のほうが説明しやすいことが多く、事業計画に採用計画を具体的に書けるかどうかが準備の中心になります。
どちらの条件も、申込書だけで判断されるものではありません。公式は「上記以外にも資金をご利用いただくための要件などがあります。詳しくは、最寄りの沖縄公庫本支店までお問合せください」と注記しています。
公表されているのは入口の条件までで、実際に何をどこまで示す必要があるかは窓口で確認することになります。計画を作る前に相談しておくと、やり直しが減ります。
類型2の「経営多角化を図る方に限る」をどう読むか
類型2には、ほかの条件にはない限定が付いています。公式の文は「新たな事業を行う方(事業化しておおむね7年以内の方を含み、経営多角化を図る方に限ります。)」です。括弧の中に2つの要素が入っているため、読み方が分かれやすい箇所です。
素直に読むと、類型2で申し込めるのは経営の多角化を図る場合に限られます。つまり、いま営んでいる事業をそのまま大きくするための資金は類型2では想定されていない、ということになります。同じ業種で店舗を増やす、設備を更新する、といった投資は、別の制度の枠組みで検討することになります。
逆に、飲食店が食品加工を始める、小売業が宿泊業に乗り出すといった、事業の柱を増やす投資であれば類型2の射程に入ります。申し込むときは、いまの事業と新しい事業がどう違うのかを説明できる形にしておくと話が早くなります。なお、どこまでが多角化に当たるかの判断基準は公表されていないため、個別の案件については窓口に確認することになります。
資金のお使いみちは類型ごとに書き分けられている
公式の「資金のお使いみち」も、類型1と類型2で別々に書かれています。
| 類型 | 対象となる資金 |
|---|---|
| 類型1に該当する方 | 新たに事業を営むために必要な設備資金および運転資金 |
| 類型2に該当する方 | 新たな事業を行うために必要な設備資金および運転資金 |
| 共通の注記 | 設備資金には、開業費等資産計上される資金を含む |
注目したいのが共通の注記です。開業費は会計上、繰延資産として資産計上できる費用で、開業準備のために特別に支出した費用が該当します。これを設備資金として借りられると明記されているため、機械や内装だけでなく、開業までの準備費用も設備資金の枠で組める可能性があります。
開業費を設備資金に入れられることの意味
公式の注記にある「設備資金には、開業費等資産計上される資金を含みます」は、短い一文ですが実務では大きい違いを生みます。開業費は会計上、支出した期の費用にするか、繰延資産として資産計上して後の期に配分するかを選べる項目です。ここで資産計上を選ぶと、形のうえでは設備投資に近い扱いになります。
この制度では、その資産計上される開業費を設備資金の枠で借りられると明記されています。設備資金は返済期間が20年以内で据置も5年以内まで取れますから、運転資金として10年以内・据置3年以内で借りる場合に比べて、返済の立ち上がりがゆるやかになります。限度額の面でも、運転資金が4,800万円で頭打ちになるのに対し、設備資金は7,200万円の枠をそのまま使えます。
開業準備にかかる費用が大きい業態ほど、この違いが効いてきます。どの支出を開業費として資産計上するかは会計処理の判断になるため、税理士などの専門家と相談しながら資金の内訳を組み立てるのが実務的です。
設備資金と運転資金で枠が分かれている
融資限度額7,200万円のうち、運転資金として使えるのは4,800万円までです。この内訳は沖縄固有の他の制度とも共通しています。
| 区分 | 限度額 | 返済期間 | 据置期間 |
|---|---|---|---|
| 設備資金 | 7,200万円の枠内 | 20年以内 | 5年以内 |
| 運転資金 | 4,800万円まで | 10年以内 | 3年以内 |
| 合計 | 7,200万円 | ― | ― |
設備だけで7,200万円を使うことはできますが、運転資金だけで7,200万円にすることはできません。設備投資を伴う創業に厚く配分された設計です。
据置5年は沖縄固有5制度のなかで最長の部類
据置期間は、元金の返済を始めるまでの猶予です。この期間中は利息だけを払います。沖縄創業者等支援貸付の設備資金は据置5年以内で、沖縄固有の5制度のなかでは国際物流拠点の制度と並んで最長です。
| 制度 | 設備資金の据置 | 運転資金の据置 |
|---|---|---|
| 沖縄創業者等支援貸付 | 5年以内 | 3年以内 |
| 国際物流拠点産業集積地域等特定地域振興資金貸付 | 5年以内 | 3年以内 |
| 沖縄離島・北部地域振興貸付 | 3年以内 | 3年以内 |
| 沖縄観光リゾート産業振興貸付 | 2年以内 | 2年以内 |
| 沖縄雇用・経営基盤強化資金 | 設備・運転とも2年以内 | |
創業直後は売上が立つまで時間がかかります。5年の猶予があると、開業から黒字化までの資金繰りに余裕が生まれます。ただし据置期間中も利息は発生し、元金が減らないぶん総支払額は増えます。長く取れば得という話ではありません。
7,200万円は「生業資金」の枠。中小企業資金なら7億2,000万円
沖縄公庫の中小企業向け出融資は、生業資金と中小企業資金という2つの資金種に分かれています。沖縄創業者等支援貸付はどちらにも置かれており、同じ制度名でも資金種によって限度額が100倍近く違います。
| 項目 | 生業資金 | 中小企業資金 |
|---|---|---|
| 融資限度額 | 7,200万円 | 7億2,000万円 |
| 運転資金の枠 | 運転資金4,800万円 | 長期運転資金2億5,000万円 |
| 設備資金の返済期間 | 20年以内(据置5年以内) | 20年以内(据置5年以内) |
| 運転資金の返済期間 | 10年以内(据置3年以内) | 10年以内(据置3年以内) |
| 主な対象 | 沖縄に住所を有し沖縄で事業を営む個人・小規模事業を営む方 | 中小企業を営む方 |
| 1件あたりの平均融資額 | 約1,000万円 | 約1.1億円 |
公庫は生業資金の対象を「沖縄に住所を有し、沖縄において事業を営む個人・小規模事業を営む方」、中小企業資金の対象を「中小企業を営む方」と書き分けています。融資の平均額も、生業資金が約1,000万円、中小企業資金が約1.1億円と示されています。
中小企業資金の資金使途は「設備資金及び長期運転資金」で、長期運転資金には建物等の更新に伴い一時的に施設等を賃借するために必要な資金を含むと明記されています。生業資金の側では開業費等の資産計上される資金を設備資金に含められる旨が書かれており、含められるものの説明が資金種ごとに違います。
金利は資金種によって水準が変わる
制度ページには利率の記載がありません。沖縄公庫の金利は制度名ではなく資金種で決まるためです。生業資金と中小企業資金では、同じ貸出期間でも基準利率がかなり離れています。
| 資金名 | 5年以内 | 9年超10年以内 | 14年超15年以内 | 19年超20年以内 | 24年超25年以内 |
|---|---|---|---|---|---|
| 生業資金・生活衛生資金 | 3.55% | 3.95% | 4.35% | 4.55% | 4.85% |
| 中小企業資金 | 2.80% | 3.20% | 3.60% | 3.80% | ― |
生業資金の行には、無担保の場合の利率がカッコ付きで併記されています。税務申告2期以上の無担保は5年以内で3.65%、創業前または税務申告2期未満の無担保は3.45%です。創業前や申告2期未満のほうが低いという並びになっており、創業期の無担保には下げる方向の設定が置かれています。
沖縄公庫は「中小企業資金、生業資金、生活衛生資金は、信用リスク(担保の状況を含む。)等に応じて適用金利が異なります」と注記しています。表の数字は基準であって、全員にこの利率が付くわけではありません。「その他特別利率等については、窓口へお問い合わせ下さい」とも書かれています。金利の仕組みは沖縄公庫の制度比較にもまとめています。
返済期間を延ばすと利率の区分が上がります。生業資金なら5年以内の3.55%に対して19年超20年以内は4.55%、中小企業資金なら2.80%に対して3.80%です。据置期間を長く取り返済期間も延ばすと、金利と期間の両方で総支払額が増えます。
金利は日々動きます。この記事の数字は令和8年11月10日現在の公表値です。申込時点の利率は沖縄公庫の最新金利情報で確認してください。
据置期間を使うと総支払額はどう変わるか
据置期間の長さは資金繰りを楽にしますが、支払う利息は増えます。公表されている基準利率を使って、方向だけを確かめておきます。
たとえば設備資金を1,000万円、返済期間を20年、利率を年3.80%(令和8年11月10日現在の中小企業資金・19年超20年以内の基準利率)としたとき、据置期間を置かずに元金を初月から返し始める場合と、据置を5年置いてから残り15年で返す場合とでは、元金の減り方がまったく違います。据置期間中は元金が1,000万円のまま残るため、その5年分の利息は元金が減っていく場合よりも多くなります。
一方で、据置期間があるおかげで、売上が立たない時期に元金返済を迫られずに済みます。創業期の資金繰りでは、総額の有利不利よりも、手元の現金が尽きないことのほうが重要になる場面があります。どちらを優先するかは事業計画の形によるので、据置を取るかどうかは窓口との相談で決めることになります。なお、ここで挙げた利率は基準であり、実際の適用金利は信用リスク等によって異なると公庫が注記しています。
担保・保証人は公表されていない
公式ページの担保・保証人の欄は「お客さまのご希望を伺いながらご相談させていただきます」の1文だけです。無担保でいけるとも、担保が必須とも書かれていません。
これは沖縄固有5制度のうち4本に共通する書き方で、唯一の例外が沖縄雇用・経営基盤強化資金です。そちらは「担保・保証人は不要です」と明記されています。担保を用意できないことが制約になっている場合は、推薦要件を満たせるならそちらを先に検討する選択肢があります。
ほかの制度との使い分け
創業期に使える沖縄公庫の制度は、沖縄創業者等支援貸付だけではありません。公式サイトの同じ一覧には新規開業・スタートアップ支援資金も並んでいます。
| 制度 | 位置づけ |
|---|---|
| 沖縄創業者等支援貸付 | 沖縄固有。新規市場の創出または雇用の創出を伴う事業が条件 |
| 新規開業・スタートアップ支援資金 | 全国共通の枠組みを沖縄公庫が扱うもの |
| 中小企業経営力強化資金 | 全国共通の枠組み |
| 新事業活動促進資金 | 全国共通の枠組み |
| 沖縄雇用・経営基盤強化資金 | 沖縄固有。商工会議所・商工会の推薦が要るが担保保証人は不要 |
沖縄創業者等支援貸付を選ぶ理由があるとすれば、据置5年という猶予と、開業費を設備資金に含められる点です。逆に、新規市場の創出も雇用の創出も説明しにくい事業であれば、別の制度のほうが入口は広くなります。
申し込む前に用意しておくこと
公式は必要書類の一覧を制度ページに載せていません。ただし条件の書き方から、何を示す必要があるかは推測できます。
条件から逆算した準備の方向
類型1の説明
新規市場か雇用か
どちらの条件で申し込むのかを先に決める。雇用の創出なら採用計画、新規市場なら既存のサービスとの違いを書けるようにしておく。
期間の確認
起点はいつか
類型1は開業日、類型2は事業化した日が起点。登記簿や開業届で日付を確認しておく。
資金の区分
設備か運転か
運転資金は4,800万円が上限。開業費を設備資金に入れられるかを含めて、内訳を先に組み立てる。
沖縄公庫に申し込むということ
沖縄県内で政府系の融資を受ける場合、窓口は日本政策金融公庫ではなく沖縄公庫になります。制度の名前が似ていても、申込先も審査する主体も別です。日本政策金融公庫のサイトで見つけた創業融資の条件を、そのまま沖縄公庫の制度に当てはめることはできません。
沖縄公庫の公式サイトは、利用目的から出融資制度を探す入口と、資金種から探す入口の2つを用意しています。中小企業・小規模事業を営む方の入口には生業資金と中小企業資金の制度一覧が並んでおり、沖縄創業者等支援貸付はそのうちの1本です。どの制度に当たるか分からない段階では、制度名から探すよりも利用目的から入ったほうが早く絞り込めます。
制度ページの末尾には、いずれも同じ留意事項が置かれています。「審査の結果により、ご希望に沿えない場合がございます」と「上記以外にも資金をご利用いただくための要件などがあります」の2つです。公表されている条件を満たしていても融資が確約されるわけではなく、公表されていない要件もあるという前提で準備することになります。
よくある質問
Q. 開業前でも申し込めますか。
A. 類型1は「新たに事業を行う方」が対象で、新規開業しておおむね7年以内の方を含むという書き方です。開業前の申込みを排除する記載はありませんが、実際の取扱いは窓口で確認してください。
Q. 沖縄県外に本店がある会社でも使えますか。
A. 沖縄公庫は沖縄県を営業区域とする政府系金融機関です。制度ページに本店の所在地に関する明示の記載は見当たりませんでしたが、営業区域の考え方を含めて窓口で確認する項目になります。
Q. 据置期間は必ず5年取れますか。
A. 公式の記載は「20年以内<うち据置期間5年以内>」です。上限が5年という意味で、全員が5年取れるという意味ではありません。
Q. 利率はいくらになりますか。
A. 制度ページに利率の記載はありません。中小企業資金の基準利率は令和8年11月10日現在で年2.80%〜3.80%ですが、公庫は信用リスク等に応じて適用金利が異なると注記しています。
Q. 審査にはどれくらいかかりますか。
A. 公式ページに所要期間の記載を見つけられませんでした。公庫は「審査の結果により、ご希望に沿えない場合がございます」とだけ書いています。
Q. 運転資金だけを借りることはできますか。
A. 公式の資金のお使いみちは「設備資金及び運転資金」です。運転資金の限度額は4,800万円で、7,200万円の枠すべてを運転資金に充てることはできません。
Q. 担保を出せば金利は下がりますか。
A. 公庫は中小企業資金について「信用リスク(担保の状況を含む。)等に応じて適用金利が異なります」と注記しています。担保の状況が適用金利に影響する要素であることは公表されていますが、どれだけ下がるかは公表されていません。
あわせて読みたい
- 沖縄公庫の金利の決まり方 — 制度ページに利率が書かれていない理由と、資金種ごとの基準利率の読み方。
- 担保・保証人なしで借りる3つのルート — 創業期に担保を出せない場合の選択肢。
- 沖縄県で事業資金を調達する方法 — 沖縄公庫と沖縄県信用保証協会を並べた全体像。
この記事で確認できなかったこと
| 論点 | 状況 |
|---|---|
| 必要書類の一覧 | 制度ページに掲載がない |
| 特別利率の適用条件 | 公式は「窓口へお問い合わせ下さい」としている |
| 「新規市場の創出が見込まれる」の判断基準 | 公表されていない |
| 「おおむね7年」の幅 | 公表されていない |
| 審査期間と融資実行までの日数 | 制度ページに記載がない |
まとめ
沖縄創業者等支援貸付は、沖縄公庫が沖縄県内の創業期・新事業展開を対象に用意している制度です。限度額は7,200万円(うち運転資金4,800万円)、設備資金は20年以内で据置5年以内まで取れます。対象は2類型に分かれ、類型1は新規市場の創出が見込まれる事業または雇用の創出を伴う事業、類型2は経営多角化を図る方に限られます。どちらにも「おおむね7年以内」という猶予があり、開業直後だけの制度ではありません。設備資金に開業費等の資産計上される資金を含められる点も、準備費用が大きい創業では効きます。利率は制度ページに書かれておらず、中小企業資金の基準利率(令和8年11月10日現在で年2.80%〜3.80%)が目安になります。担保・保証人の扱いは公表されていないため、窓口での相談が前提です。