沖縄公庫の中小企業向け制度のなかで、担保も保証人も要らないと明記されているのは沖縄雇用・経営基盤強化資金だけです。利率も年2.85%で、借入期間が何年でも変わりません。そのかわり入口が狭く、商工会議所か商工会の推薦が必要で、満たすべき推薦要件が5つあります。従業員数の下限まで決まっているため、人数が少なすぎると対象外になります。2026年11月10日に沖縄公庫の公表資料で条件を確認し、5つの要件を1つずつ読み解きました。
沖縄雇用・経営基盤強化資金の要点(2026年11月10日に公表資料で確認)
- 担保・保証人は不要ですと制度ページに明記されている。
- 利率は年2.85%で、貸出期間にかかわらず同一(沖経資金)。
- 限度額は2,000万円、返済期間は10年以内(うち据置期間2年以内)。
- 対象は商工会議所・商工会の経営強化指導を受けている特定規模事業者で、会頭または会長の推薦を受けた方。
- 従業員数の要件は21人以上30人以下(商業またはサービス業は6人以上10人以下、情報通信業と老人福祉・介護事業は6人以上15人以下)。下限がある点が特徴。
- この制度には中小企業資金の枠がない。制度ページのタブは生業資金だけ。
どういう位置づけの制度か
沖縄公庫の出融資は生業資金と中小企業資金の2つの資金種に分かれますが、この制度は生業資金にしか置かれていません。沖縄固有の制度のなかでも、金額の大きさではなく条件の良さで性格づけられた1本です。
制度の一覧と資金種の仕組みは沖縄公庫の中小企業向け融資の全体像で確認できます。地域で対象が決まる制度としては沖縄離島・北部地域振興貸付、創業期なら沖縄創業者等支援貸付が候補になります。
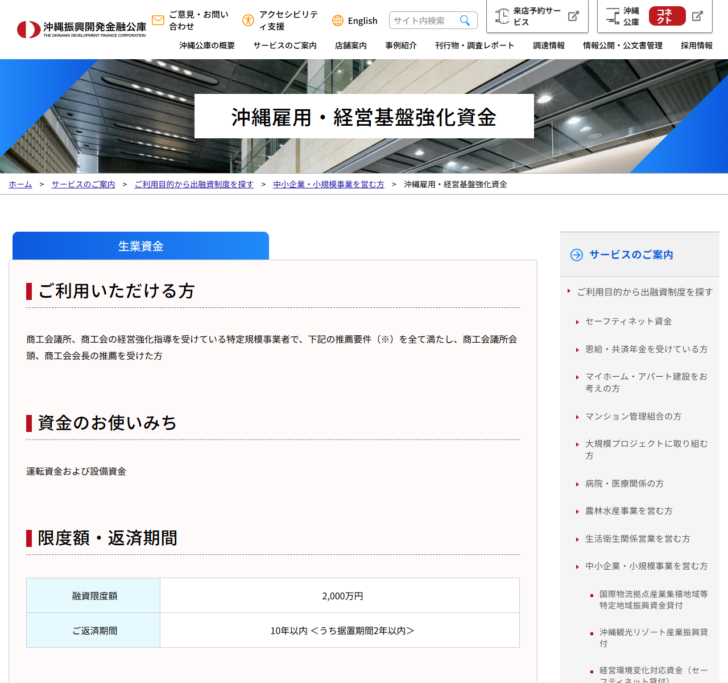
公式に出ている条件
条件そのものはごく短くまとまっています。
| 項目 | 内容 |
|---|---|
| ご利用いただける方 | 商工会議所、商工会の経営強化指導を受けている特定規模事業者で、推薦要件を全て満たし、商工会議所会頭、商工会会長の推薦を受けた方 |
| 資金のお使いみち | 運転資金および設備資金 |
| 融資限度額 | 2,000万円 |
| ご返済期間 | 10年以内(うち据置期間2年以内) |
| 担保・保証人 | 担保・保証人は不要です |
| 資金種 | 生業資金 |
| 利率 | 年2.85%(沖経資金、期間にかかわらず同一) |
資金のお使いみちは「運転資金および設備資金」とだけ書かれており、設備と運転で枠が分かれていません。限度額2,000万円の内側で、どちらにいくら充てるかを組めます。返済期間も10年以内の一本で、設備と運転の区別はありません。
担保・保証人が「不要」と書かれている意味
沖縄固有の制度のうち、担保・保証人を不要と言い切っているのはこの制度だけです。他の4本はいずれも「お客さまのご希望を伺いながらご相談させていただきます」という書き方で、要否が決まっていません。
金利情報のページには、中小企業資金・生業資金・生活衛生資金について「信用リスク(担保の状況を含む。)等に応じて適用金利が異なります」という注記があります。担保の有無が利率に影響する仕組みです。この制度は担保が不要で、しかも利率が固定なので、その影響を受けません。
個人保証を求められないことは、経営者本人の資産を融資のリスクから切り離せるという意味です。会社の借入れに代表者が保証を付けるのが一般的な形なので、不要と明記されている制度は少数です。
利率は年2.85%で期間にかかわらず同一
沖縄公庫の金利情報のページには、貸出期間で区分された基準利率の表と、期間にかかわらず同一の利率が適用される資金の表の2つがあります。この制度は後者に属し、「沖経資金(沖縄雇用・経営基盤強化資金)」として掲載されています。
| 資金名 | 利率 | 対応する制度 |
|---|---|---|
| マル経資金・衛経資金 | 年2.75% | 小規模事業者経営改善資金、生活衛生関係営業経営改善資金 |
| 沖経資金 | 年2.85% | 沖縄雇用・経営基盤強化資金 |
生業資金の基準利率は5年以内で3.55%、19年超20年以内で4.55%です。これに対して沖経資金は10年借りても2.85%で変わりません。生業資金の枠で10年借りる場合の基準利率は3.95%なので、1.10ポイントの差になります。
ただし公庫は「その他特別利率等については、窓口へお問い合わせ下さい」とも書いています。他の制度でも条件次第で特別利率が付く場合があるため、表の比較だけで優劣は決まりません。
推薦要件の1つめ:従業員数に下限がある
推薦要件は5つあり、すべてを満たす必要があります。最初が規模要件です。制度ページの表現は次のとおりです。
特定規模事業者(商工会法第2条に規定する商工業者で、常時使用する従業員の数が21人以上30人以下(商業又はサービス業(宿泊業及び娯楽業を除く。)に属する事業を主たる事業として営む者については6人以上10人以下(ただし、情報通信業及び老人福祉・介護事業にあっては6人以上15人以下))であること。
| 主たる事業 | 下限 | 上限 |
|---|---|---|
| 上記以外(製造業など) | 21人 | 30人 |
| 商業またはサービス業(宿泊業・娯楽業を除く) | 6人 | 10人 |
| 情報通信業、老人福祉・介護事業 | 6人 | 15人 |
見落としやすいのは下限があることです。製造業で従業員が20人なら、少なすぎて対象になりません。商業・サービス業で5人の場合も同じです。多くの融資制度は規模の上限だけを定めるので、下限が置かれている制度は珍しい形です。
下限がある理由は「小規模事業者の次の帯」だから
この下限は、別の制度との境目になっています。中小企業基本法(昭和38年法律第154号)第2条第5項は「小規模企業者」を次のように定めています。e-Gov法令検索で条文を確認しました。
おおむね常時使用する従業員の数が二十人(商業又はサービス業に属する事業を主たる事業として営む者については、五人)以下の事業者をいう。
20人以下、商業・サービス業は5人以下。沖縄雇用・経営基盤強化資金の下限は21人、商業・サービス業は6人です。小規模企業者の定義のちょうど1人上から始まっています。
| 主たる事業 | 小規模事業者経営改善資金(マル経) | 沖縄雇用・経営基盤強化資金(沖経) |
|---|---|---|
| 商業・サービス業以外 | おおむね20人以下 | 21人以上30人以下 |
| 商業またはサービス業 | おおむね5人以下 | 6人以上10人以下 |
| 情報通信業、老人福祉・介護事業 | おおむね5人以下 | 6人以上15人以下 |
| 利率 | 年2.75% | 年2.85% |
| 限度額 | 2,000万円 | 2,000万円 |
| 担保・保証人 | 不要と明記 | 不要と明記 |
限度額と返済期間はどちらも2,000万円・10年以内(据置2年以内)で同じです。分かれるのは従業員数と、0.10ポイントの利率差です。従業員が増えてマル経の範囲を出てしまった事業者を、沖経が受け止める設計だと読めます。
なお「特定規模事業者」は商工会法第2条に規定する商工業者であることも条件です。同条は商工業者を、自己の名をもって商行為をすることを業とする者、店舗その他これに類似する設備によって物品を販売することを業とする者、鉱業を営む者、会社のいずれかに該当する者と定めています。
推薦要件の2つめ:指導を受けた期間
2つめは指導要件です。制度ページは「現在の推薦団体の地区において、原則として6ヵ月以上前から沖縄雇用・経営基盤強化事業に基づく経営強化指導を受けていること」としています。
ここで押さえるべきは、申し込みたいと思ってから準備を始めても間に合わないということです。原則として6か月の実績が先に必要になります。資金が要ると分かった時点で商工会議所や商工会に相談しても、この制度での申込は半年先になる可能性があります。
「現在の推薦団体の地区において」とあるため、指導を受けていた団体と推薦をもらう団体が一致している必要があると読めます。
推薦要件の3つめ:同一地区で1年以上
3つめは居住要件です。「最近1年以上同一推薦団体の地区内で事業を行っていること」とされています。これには移転した場合の救済が付いています。
他地区から移転してきた場合は、移転後の営業期間が1年未満でも、移転前居住地で1年以上営業していれば対象となります。
つまり途切れずに1年以上事業をしていれば、地区をまたいだ移転は障害になりません。注意したいのは、移転そのものではなく「1年以上の営業実績」が条件だという点です。創業してすぐの事業者はこの要件で外れます。
推薦要件の4つめ:業種の範囲
4つめは業種要件です。「商工業者であり、かつ、沖縄振興開発金融公庫の非対象業種でないこと」とされています。さらに補足が付きます。
なお、生活衛生関係業種の場合であっても、設備資金・運転資金ともに対象となります。
生活衛生関係業種は、公庫では生活衛生資金という別の資金種が用意されている分野です。この補足は、そちらに回されずにこの制度で設備資金も運転資金も借りられる、という確認だと読めます。飲食店や理美容のように生活衛生関係営業に当たる事業者にとっては重要な一行です。
非対象業種の具体的な一覧は、制度ページには掲載されていませんでした。生業資金の対象の説明では「投機的事業、一部の遊興娯楽業等を除くほとんどの事業でのご利用が可能です」とされています。
推薦要件の5つめ:税金を完納していること
5つめは納税要件です。対象になる税は4つが名指しされています。
| 記号 | 税目 |
|---|---|
| イ | 所得税 |
| ロ | 法人税 |
| ハ | 事業税 |
| ニ | 県民税又は市町村民税(均等税を含む。) |
条件は「納期限の到来している当該義務納税額(延納又は納税猶予にかかる税額を除く。)を原則として完納していること」です。延納や納税猶予の手続きを取っている分は除かれると明記されているので、猶予中の税額があることだけで外れるわけではありません。
消費税がこの4つに入っていないことは、制度ページの記載からはそう読めます。ただし「原則として」という留保が付いており、運用の細部は窓口の判断になります。
限度額2,000万円という水準
沖縄固有の他の制度は生業資金の枠で7,200万円、中小企業資金の枠で7億2,000万円です。2,000万円は、そのなかでいちばん小さい設定になります。
そのかわり、担保も保証人も要りません。大きな設備投資には足りませんが、運転資金のつなぎや、機械1台の導入のような規模なら収まります。据置期間2年以内を使えば、最初の2年は元金の返済を待ってもらえます。
資金使途が設備と運転で分かれていないことも、この規模では使いやすい点です。設備に1,200万円、運転に800万円という配分を、枠の内側で自由に組めます。
中小企業資金の枠がない唯一の制度
沖縄固有の5制度のうち4本は、制度ページに生業資金と中小企業資金の2つのタブがあり、中小企業資金のほうでは限度額が7億2,000万円になります。この制度のページには生業資金のタブしかありません。
従業員30人以下という規模要件がかかっているため、中小企業資金の対象である「中小企業を営む方」の規模帯とは重ならない設計です。事業が伸びて従業員が31人になった場合、この制度の規模要件からは外れることになります。そのときは中小企業資金の枠にある制度を検討する流れになります。
据置期間2年の使い方
返済期間10年以内のうち、据置期間は2年以内です。据置期間は元金の返済を始めるまでの猶予で、この間は利息だけを払います。
2年という長さは、設備を入れてから効果が出るまでの助走期間として使えます。機械を導入して生産が安定するまで、あるいは人を採用して戦力になるまでに1年から2年かかる事業であれば、その期間を元金の返済なしで過ごせます。
一方で据置を使うと、元金を返す期間が短くなります。10年の枠で2年据置を取れば、元金は残り8年で返すことになり、1回あたりの元金が増えます。据置期間中も利息は発生し続けるため、支払う利息の総額も増えます。据置を何年取るかは、資金が効き始める時期の見通しと、返済額の重さの両方から決める判断になります。
2,000万円を借りたときの返済の目安
利率が年2.85%で固定なので、返済額の見通しが立てやすい制度です。ここでは本サイトでの単純計算として、元金均等で月割りした場合の概算を示します。
| 組み方 | 元金の月額 | 初回の利息 | 利息の概算合計 |
|---|---|---|---|
| 10年返済・据置なし | 約16.7万円 | 約4.8万円 | 約285万円 |
| 据置2年+8年返済 | 約20.8万円 | 約4.8万円 | 約342万円 |
据置2年を取ると、元金の月額が約4万円増え、利息の概算合計も約57万円増えます。そのかわり最初の2年間は元金の支払いがなく、月々の負担は利息の約4.8万円から始まります。
この表は利率2.85%を単純に当てはめた目安です。沖縄公庫の返済方法が元金均等か元利均等か、利息の計算方法がどうなっているかは制度ページから確認できませんでした。実際の返済額は公庫の返済シミュレーションか窓口で確かめてください。
無担保・無保証という点では資本性ローンも候補
担保も保証人も要らない選択肢は、この制度だけではありません。沖縄公庫は生業資金に「生業資金挑戦支援資本強化特別貸付(資本性ローン)」を用意しており、こちらも担保・保証人は無担保・無保証と公表されています。
| 項目 | 沖縄雇用・経営基盤強化資金 | 生業資金挑戦支援資本強化特別貸付 |
|---|---|---|
| 融資限度額 | 2,000万円 | 7,200万円 |
| 返済期間 | 10年以内(据置2年以内) | 5年1ヵ月以上20年以内 |
| 返済方法 | 制度ページに記載なし | 期限一括返済(利息は毎月払) |
| 担保・保証人 | 不要 | 無担保・無保証 |
| 対象 | 商工会議所・商工会の推薦を受けた特定規模事業者 | 創業・新事業展開・海外展開・事業再生・ソーシャルビジネス等に取り組む方で、地域社会にとって不可欠な事業、技術力の高い事業などに取り組む方 |
性格は大きく違います。資本性ローンは期限一括返済で、満期まで元金を返しません。公庫は、この借入金が劣後特約により法的倒産手続時には民間金融機関等の債務に劣後し、金融機関の資産査定上は自己資本とみなすことができると説明しています。自己資本とみなされることで、民間金融機関からの資金調達が進みやすくなるという位置づけです。
中小企業資金の側にも同じ仕組みの貸付があり、そちらは限度額15億円、返済期間は5年1ヵ月と6年から20年までの各年と公表されています。無担保・無保証で金額を大きく取りたい場合は、こちらの要件に当たるかも含めて窓口で相談する流れになります。
申し込む前に整えておくこと
1. 商工会議所または商工会との関係を先に作る。指導要件が原則6か月以上なので、ここがいちばん時間のかかる部分です。資金の必要が見えた段階ではなく、その前から相談を始めておく必要があります。
2. 常時使用する従業員の数を確認する。下限と上限の両方があり、主たる事業が商業・サービス業か情報通信業・老人福祉介護かで数が変わります。どの区分に当たるかを先に整理します。
3. 所得税・法人税・事業税・住民税の納付状況を確認する。納期限が来ている分の完納が原則です。延納や猶予の手続きを取っている分は除かれます。
4. 同一地区での営業期間を確認する。最近1年以上が必要で、移転した場合は移転前の期間を通算できます。
推薦は商工会議所会頭または商工会会長が出すものです。推薦が取れるかどうかは、日々の指導のなかでの関係に左右される部分があります。
よくある質問
Q. 従業員が15人の製造業は使えますか。
A. 規模要件の下限は21人です。商業・サービス業や情報通信業・老人福祉介護に当たらない場合、15人では要件を満たしません。
Q. 創業したばかりでも申し込めますか。
A. 居住要件が「最近1年以上同一推薦団体の地区内で事業を行っていること」なので、1年未満では対象外です。
Q. 商工会の指導を受けていない場合はどうなりますか。
A. 指導要件が原則6か月以上前からとなっているため、まず指導を受け始める必要があります。
Q. 利率は本当に期間で変わらないのですか。
A. 金利情報のページは、沖経資金について「上記資金は貸出期間にかかわらず、同一の利率が適用されます」としています。令和8年11月10日現在は年2.85%です。
Q. 飲食店でも設備資金を借りられますか。
A. 業種要件に「生活衛生関係業種の場合であっても、設備資金・運転資金ともに対象となります」という補足があります。
Q. 消費税の未納があると外れますか。
A. 納税要件に挙げられているのは所得税・法人税・事業税・県民税または市町村民税の4つです。消費税は制度ページの記載には含まれていません。判断は窓口で確認してください。
Q. 2,000万円では足りない場合は。
A. 沖縄固有の他の制度では生業資金の枠で7,200万円まであります。ただし担保・保証人の扱いが「相談」に変わります。
この記事で確認できなかったこと
| 論点 | 状況 |
|---|---|
| 非対象業種の具体的な一覧 | 制度ページに掲載がない |
| 推薦が出るかどうかの判断基準 | 公表されていない |
| 経営強化指導の具体的な内容と頻度 | 制度ページに記載がない |
| 必要書類と審査期間 | 「金利等の詳細な条件については、窓口にご相談ください」とある |
| 消費税の扱い | 納税要件の4つに含まれていないが、運用は確認できなかった |
まとめ
沖縄雇用・経営基盤強化資金は、条件の良さで性格づけられた制度です。担保・保証人は不要と明記され、利率は年2.85%で貸出期間にかかわらず変わりません。限度額2,000万円、返済期間10年以内(うち据置期間2年以内)で、資金使途は運転資金と設備資金の両方に使えます。そのかわり入口は狭く、商工会議所または商工会の推薦が必要で、推薦要件は規模・指導・居住・業種・納税の5つすべてを満たさなければなりません。規模要件には従業員数の下限があり、製造業なら21人以上、商業・サービス業なら6人以上です。これは中小企業基本法の小規模企業者の定義のちょうど1人上から始まる設定で、マル経資金の受け持ち範囲の次の帯を拾う作りになっています。指導要件が原則6か月以上なので、必要になってから動いても間に合いません。該当しそうなら、資金計画より先に商工会議所・商工会との関係を作るところから始めてください。