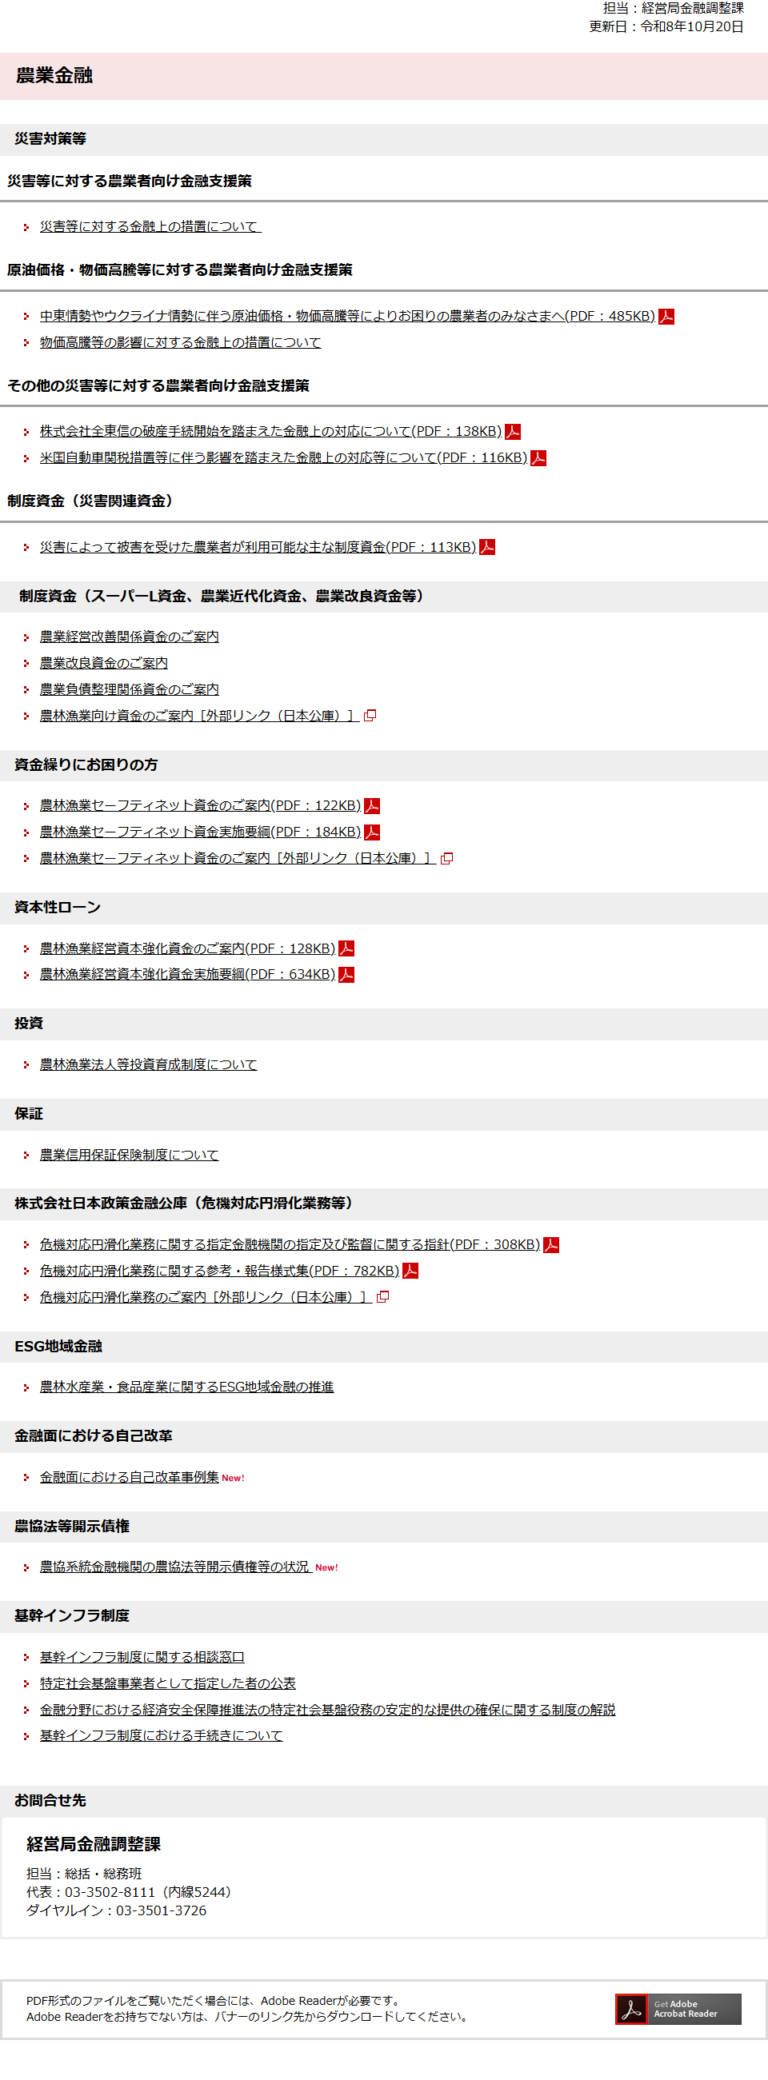
農業の資金調達というと融資の話になりがちですが、国の側の整理はもう少し広く取られています。農林水産省の「農業金融」のページは、災害対策等、制度資金、資金繰り、資本性ローン、投資、保証、危機対応円滑化業務という区分で支援策を並べています。2026年11月9日に開いた時点で、このページの更新日は令和8年10月20日、担当は経営局金融調整課と表示されていました。どの系統に自分の用途が当たるのかを先に決めると、探す範囲が狭まります。
2026年11月9日に確認した要点
- 農林水産省の整理では、農業の資金調達は融資(制度資金)・資金繰り・資本性ローン・投資・保証に分かれる。
- 融資の中心は日本政策金融公庫の農林水産事業。農業者向けの主要5制度は限度額600万円から法人10億円まで幅がある。
- 無利子で借りられる制度が2つある。青年等就農資金と農業改良資金で、どちらも「お借入の全期間にわたり無利子」と公表されている。
- 返済しなくてよい調達ではなく、出資(農林漁業法人等投資育成制度)と資本性ローン(農林漁業経営資本強化資金)という枠も用意されている。
- 災害・物価高騰・取引先金融機関の破綻といった突発的な事情には別建ての金融上の措置がある。公庫の災害等相談窓口にも個別の窓口が並ぶ。
国の整理では5つの系統に分かれる
農林水産省の「農業金融」のページは、見出しの立て方そのものが資金調達の地図になっています。災害対策等から始まり、制度資金(スーパーL資金、農業近代化資金、農業改良資金等)、資金繰りにお困りの方、資本性ローン、投資、保証、株式会社日本政策金融公庫(危機対応円滑化業務等)、ESG地域金融と続きます。
このうち事業者が直接使う手段にあたるのは、制度資金・資金繰り・資本性ローン・投資・保証の5つです。借りる、返済を後ろ倒しにする、資本として入れてもらう、保証を付けて借りやすくする、という性格の違う手段が並んでいます。
農業の資金調達手段(農林水産省の区分から整理)
借りる
制度資金
スーパーL資金、農業近代化資金、農業改良資金など。農林水産省は「農業経営改善関係資金のご案内」「農業改良資金のご案内」「農業負債整理関係資金のご案内」と、日本公庫への外部リンクを並べている。
資金繰りを支える
農林漁業セーフティネット資金
「資金繰りにお困りの方」の区分に置かれている。農林水産省は制度のご案内と実施要綱をPDFで公表している。
資本として入れる
農林漁業経営資本強化資金
「資本性ローン」の区分。農林水産省がご案内と実施要綱をPDFで公表している。
出資を受ける
農林漁業法人等投資育成制度
「投資」の区分に単独で置かれている。
保証を付ける
農業信用保証保険制度
「保証」の区分に単独で置かれている。
いちばん使われるのは公庫の制度資金
5つの系統のうち、条件が細かく公表されていて比較しやすいのが日本政策金融公庫の農林水産事業です。公庫は事業の役割を「農林漁業や食品産業の皆さま向けに、食料の安定供給の確保又は農林水産業の持続的かつ健全な発展に資する長期の資金を融資しています」と説明しています。
農業者向けの主要5制度を同じ項目で並べると、金額と条件の幅が見えます。スマートフォンでは表を横にスクロールできます。
| 制度 | 対象者 | 限度額 | 金利 | 返済期間 |
|---|---|---|---|---|
| スーパーL資金 | 認定農業者 | 個人3億円/法人10億円 | 一般2.35%〜3.40% | 25年以内(据置10年以内) |
| 経営体育成強化資金 | 主業農業者・認定新規就農者・農業参入法人等 | 個人1億5,000万円/法人5億円以内 | 3.40% | 25年以内(据置3年以内) |
| 青年等就農資金 | 認定新規就農者 | 3,700万円(特認1億円) | 無利子 | 17年以内(据置5年以内) |
| 農業改良資金 | 4法のいずれかの認定を受けた農業者等 | 個人5,000万円/法人・団体1億5,000万円 | 無利子 | 12年以内(据置3年以内) |
| 農林漁業セーフティネット資金 | 認定農業者ほか6区分で、かつ災害等の状況にあること | 一般600万円 | 2.35%〜3.40% | 15年以内(据置3年以内) |
個々の条件は制度ごとの記事にまとめています。スーパーL資金、経営体育成強化資金、青年等就農資金、農林漁業セーフティネット資金、スマート農業技術活用促進資金の5本と、5制度を横断して並べた農林水産事業の融資制度を比較です。
無利子で借りられる2制度
公庫の金利情報「主要資金の金利一覧」(令和8年10月20日現在)で、金利の欄に数字ではなく「無利子」と書かれているのは青年等就農資金と農業改良資金の2つです。どちらも制度ページで「無利子(お借入の全期間にわたり無利子です)」と明記されています。
ただし条件は対照的です。青年等就農資金は認定新規就農者という人の属性で決まり、農業改良資金は農林漁業バイオ燃料法・米穀新用途利用促進法・六次産業化法・みどりの食料システム法のいずれかの認定という事業の種類で決まります。どちらも農地等の取得費用は対象外で、国の補助金を財源に含む補助事業も対象外です。詳しくは農業で無利子の融資を受けるにはで整理しています。
「スーパーL資金は5年間無利子」ではありません。スーパーL資金の貸付当初5年間の金利負担軽減措置は利子助成の形で行われ、助成の上限は2%と公表されています。貸付金利がそれを上回れば、上回った分は利用者が負担します。令和8年10月20日現在の特例金利は0.35%〜1.40%で、ゼロではありません。
無利子の2制度は予算の枠があります。公庫はどちらにも「毎年度国の予算の範囲内で実施されるものであるため取扱額に限りがあり、ご融資の実行時期によっては、ご希望に沿えない場合がございます」という趣旨の注記を付けています。条件を満たせば必ず借りられる制度ではありません。
資本性ローンと出資という選択肢
借入とは別に、自己資本に近い形で資金を入れる枠が用意されています。農林水産省のページでは「資本性ローン」の区分に農林漁業経営資本強化資金が、「投資」の区分に農林漁業法人等投資育成制度が置かれています。
農林漁業経営資本強化資金については、農林水産省がご案内と実施要綱をPDFで公表しています。農林漁業法人等投資育成制度についても、同じページから制度の説明へ進む形になっています。
この2つについては、本記事の調査では制度の詳細な条件(対象者、金額、期間、金利など)まで確認できませんでした。農林水産省のページで区分と資料の所在が示されていることだけが確認できた内容です。利用を検討する場合は、農林水産省「農業金融」のページから各資料を開き、最寄りの日本政策金融公庫支店(農林水産事業)または市町村・都道府県の農政担当課へ確認してください。推測で条件を補わずにそのまま書いておきます。
保証を付けて借りやすくする
農林水産省のページには「保証」という独立した区分があり、農業信用保証保険制度が置かれています。民間金融機関やJAからの借入に保証を付ける仕組みで、公庫の制度資金とは別系統の支援です。
この制度についても、本記事では区分の存在と資料の所在までしか確認できませんでした。保証料率や対象となる借入の範囲は、農林水産省の該当ページで確認する事項になります。
突発的な事情には別建ての措置がある
災害や急な環境変化のときは、通常の制度とは別に窓口が立ちます。農林水産省のページでは「災害等に対する農業者向け金融支援策」「原油価格・物価高騰等に対する農業者向け金融支援策」「その他の災害等に対する農業者向け金融支援策」という3つの見出しで資料が並んでいます。
2026年11月9日に確認した時点で、その他の区分には「株式会社全東信の破産手続開始を踏まえた金融上の対応について」と「米国自動車関税措置等に伴う影響を踏まえた金融上の対応等について」が並んでいました。取引先金融機関の破綻や、関税措置の影響といった事象にも個別の対応が出ている形です。
公庫の側にも「災害等相談窓口」のページがあり、2026年11月9日時点では令和8年台風第18号、令和8年台風第25号、令和8年熊本地震、全東信の破産手続開始、中東・ウクライナ情勢・原油価格上昇等、令和6年能登半島地震の6つが並んでいました。自分の事情がこの一覧にあるかどうかを先に見ると、相談が早く進みます。
2026年11月9日時点で農林水産省のページに並んでいた災害等の資料
- 災害等に対する金融上の措置について
- 中東情勢やウクライナ情勢に伴う原油価格・物価高騰等によりお困りの農業者のみなさまへ(PDF)
- 物価高騰等の影響に対する金融上の措置について
- 株式会社全東信の破産手続開始を踏まえた金融上の対応について(PDF)
- 米国自動車関税措置等に伴う影響を踏まえた金融上の対応等について(PDF)
- 災害によって被害を受けた農業者が利用可能な主な制度資金(PDF)
用途から逆に引く
系統を知ったうえで、用途から引くとこうなります。
| やりたいこと | 最初に見る制度 | 前提になる資格・認定 |
|---|---|---|
| 農地を買って規模を広げる | スーパーL資金/経営体育成強化資金 | 認定農業者/主業農業者等 |
| 新しく農業を始める | 青年等就農資金 | 認定新規就農者(市町村の認定) |
| 新しい作目・加工・販売方式に挑む | 農業改良資金 | 4法のいずれかの認定 |
| 加工・販売の設備を持つ | スーパーL資金/スーパーW資金/農業改良資金 | 認定農業者/アグリビジネス法人/総合化事業計画の認定 |
| スマート農業に切り替える | スマート農業技術活用促進資金 | 認定生産方式革新事業者/認定開発供給事業者 |
| 災害や価格変動で資金繰りが苦しい | 農林漁業セーフティネット資金 | 6区分のいずれか+状況の要件 |
| 自己資本を厚くしたい | 農林漁業経営資本強化資金/農林漁業法人等投資育成制度 | 本記事では未確認 |
| 民間やJAからの借入を通しやすくしたい | 農業信用保証保険制度 | 本記事では未確認 |
加工・販売に進む場合の選び分けは農業の6次産業化で使える日本政策金融公庫の資金で、誰が設備を持つかによる違いを扱っています。
どこから相談を始めるか
公庫の制度資金は、公庫に申し込めば進むものではありません。公庫は「ご融資に当たっては、都道府県知事や市町村等からの事業計画等に対する承認等を確認しております」と書いており、市町村の推進会議や都道府県の認定が工程として入ります。所要期間の目安も公表されていて、スーパーL資金・青年等就農資金の手順例では相談から借入申込書の提出までに30日間、公庫は別に「ご相談の内容によっては30日以上かかる場合があります」と注記しています。
窓口は公庫の支店だけではありません。手順例の1段目は「窓口機関(農協・銀行等、公庫)にご相談」で、農協や銀行からも入れます。計画の作成については、公庫が「都道府県(普及指導センター)等の地域の機関が……お手伝いします」と書いています。手順と必要書類は農林水産事業の融資はどう申し込むかにまとめています。
よくある質問
農業の資金調達は融資だけですか
農林水産省の「農業金融」のページでは、制度資金のほかに資本性ローン、投資、保証が独立した区分として置かれています。借入以外の手段も用意されています。
無利子で借りられますか
青年等就農資金と農業改良資金が無利子と公表されています。どちらも「お借入の全期間にわたり無利子です」という書き方です。ただし毎年度の国の予算の範囲内で実施され、取扱額に限りがあるとされています。
いちばん大きく借りられる制度はどれですか
公表値で比べるとスーパーL資金です。個人3億円(特認6億円)、法人10億円(特認20億円、一定の場合30億円)で、対象は認定農業者に限られます。
認定を受けていなくても借りられますか
経営体育成強化資金は、認定農業者であることを条件にしていません。金利情報のページでは、認定農業者以外の方が主に使う農業の資金という位置づけで紹介されています。対象は主業農業者、認定新規就農者、農業参入法人・集落営農組織等です。
災害のときはどうすればよいですか
農林漁業セーフティネット資金が候補です。ただし対象者の資格に加えて、災害・行政指導・経営状況の悪化のいずれかの状況に置かれていることが要件になります。公庫の災害等相談窓口のページに個別の窓口が立っている場合もあります。
どこに相談すればよいですか
公庫の手順例では、窓口機関として農協・銀行等と公庫が挙げられています。計画の作成については、市町村、都道府県(普及指導センター)、農業経営・就農支援センター等も相談先として示されています。
参照した公式情報
- 農林水産省 農業金融(更新日令和8年10月20日、担当は経営局金融調整課。災害対策等・制度資金・資金繰り・資本性ローン・投資・保証・危機対応円滑化業務等の区分と、各区分に並ぶ資料)
- 日本政策金融公庫 事業資金 農林漁業者の方【農林水産事業】(農林水産事業の役割、農業者・林業者・漁業者・食品産業と農業関連産業の4つの入口)
- 日本政策金融公庫 金利情報 農林漁業者の方【農林水産事業】(令和8年10月20日現在の主要資金の金利一覧。無利子の2制度とスーパーL資金の一般・特例)
- 日本政策金融公庫 お手続きの流れ 農林漁業者の方(都道府県知事や市町村等の承認等を確認すること、手順例と30日間の目盛り、相談の内容によっては30日以上かかる場合があること)
- 日本政策金融公庫 災害等相談窓口(2026年11月9日時点で並んでいた6つの窓口)