経営セーフティ共済の掛金は、月5,000円から20万円の範囲で自分で決めます。全額を損金または必要経費にできるため節税の文脈で語られがちですが、掛金の額は同時に「いくらまで借りられるか」を決める数字でもあります。しかも算入には条文上の手続き要件があり、解約して入り直した場合には2年間使えません。2026年11月14日に中小機構の公表内容と租税特別措置法の条文を読み、掛金まわりの決まりを整理しました。
掛金の基本(2026年11月14日に中小機構と条文で確認)
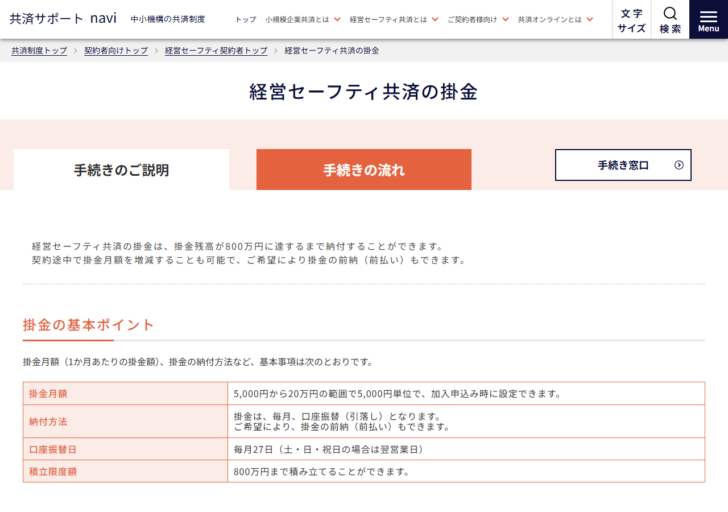
- 掛金月額は5,000円から20万円の範囲で5,000円単位。加入申込み時に設定する。
- 積立限度額は800万円。掛金残高が800万円に達するまで納付できる。
- 口座振替日は毎月27日(土・日・祝日の場合は翌営業日)。
- 損金・必要経費にできる根拠は租税特別措置法第66条の11(法人)と第28条(個人)。
- どちらの条文も、明細書の添付がない確定申告書には適用しないと定めている。
掛金月額の決め方
中小機構は掛金月額について「5,000円から20万円の範囲で5,000円単位で、加入申込み時に設定できます」と案内しています。契約途中で増額も減額もでき、掛金の前納(前払い)も選べます。
月20万円を選べば、年240万円の損金または必要経費が立ちます。積立限度額の800万円には3年4か月で到達する計算です。月5,000円なら年6万円で、800万円に届くには133年かかります。同じ制度でも、選んだ掛金月額によって性格がまったく変わります。
納付方法は口座振替だけ
中小機構は納付方法について「掛金は、毎月、口座振替(引落し)となります」と書いています。振込やクレジットカードでの納付は案内されていません。口座振替日は毎月27日で、土・日・祝日の場合は翌営業日になります。
口座を変えるときは「掛金引落し口座の変更」の手続きが要ります。締切は他の掛金関係の手続きと同じく毎月5日(中小機構に必着)です。法人口座を解約して新しい銀行に移すような場面では、引落しが失敗しないよう先に手続きを済ませる必要があります。
掛金は2つの限度額を同時に決めている
掛金をいくら積んだかは、取引先が倒産したときに借りられる額と、倒産がなくても借りられる額の両方を決めます。
| 掛金総額 | 到達までの月数(月20万円) | 共済金貸付の上限(10倍) | 一時貸付金の上限(40か月以上) |
|---|---|---|---|
| 60万円 | 3か月 | 600万円 | 54万円 |
| 240万円 | 12か月 | 2,400万円 | 216万円 |
| 480万円 | 24か月 | 4,800万円 | 433万円 |
| 800万円 | 40か月 | 8,000万円 | 760万円 |
一時貸付金の列は、納付月数40か月以上の率(掛金総額 × 95% × 95%)を当てはめた概算です。ただし納付月数が40か月に満たないうちは、より低い率が使われます。掛金総額800万円の場合だけ支給率が100%になります。
「節税のために掛金を増やす」という選び方をすると、必要以上に大きな限度額を抱えることになります。逆に「売掛金の規模に合わせる」という選び方をすると、損金として立てられる額が決まります。詳しい計算は共済金貸付の限度額と償還期間と一時貸付金の借入限度額で扱いました。
損金・必要経費にできる根拠は条文にある
掛金を損金または必要経費にできるのは、租税特別措置法に特例が置かれているからです。法人は第66条の11(特定の基金に対する負担金等の損金算入の特例)、個人は第28条(特定の基金に対する負担金等の必要経費算入の特例)です。
いずれの条文も、対象となる掛金を「独立行政法人中小企業基盤整備機構が行う中小企業倒産防止共済法の規定による中小企業倒産防止共済事業に係る基金に充てるための同法第二条第二項に規定する共済契約に係る掛金」と号で特定しています。経営セーフティ共済の掛金は、条文に名指しで書かれている数少ない支出です。
法人と個人で違う4点
同じ掛金でも、法人と個人事業主では根拠条文も添付書類も違います。2026年11月14日時点の条文と中小機構の案内を並べると次のようになります。
| 項目 | 法人 | 個人事業主 |
|---|---|---|
| 根拠条文 | 租税特別措置法第66条の11 | 租税特別措置法第28条 |
| 算入先 | 各事業年度の所得の金額の計算上、損金の額 | 支出した日の属する年分の事業所得の金額の計算上、必要経費 |
| 添付書類 | 特定の基金に対する負担金等の損金算入に関する明細書/適用額明細書 | 特定の基金に対する負担金等の必要経費算入に関する明細書 |
| 対象外になる所得 | — | 事業所得以外(不動産所得等) |
法人は明細書が2種類必要で、そのうち『適用額明細書』には法人税関係特別措置の適用を受ける額を記載します。個人は1種類ですが、そもそも事業所得がなければ算入できません。どちらも「払えば自動で経費になる」仕組みではありません。
明細書を付けないと算入できない
見落とされやすいのが、両条文の第3項です。租税特別措置法第66条の11第3項は「第一項の規定は、確定申告書等に同項に規定する金額の損金算入に関する明細書の添付がない場合には、適用しない」と定めています。第28条第3項も個人について同じ構造です。
掛金を払っていても、明細書を添付していなければ条文上は特例が適用されません。算入は自動ではなく、申告書への添付が条件です。ただし両条文のただし書きは、添付がなかったことにつき税務署長がやむを得ない事情があると認める場合において、当該明細書の提出があったときはこの限りでない、としています。
中小機構は、個人は『特定の基金に対する負担金等の必要経費算入に関する明細書』を確定申告書に添付すること、法人は『特定の基金に対する負担金等の損金算入に関する明細書』と、損金に算入する額を記載する『適用額明細書』に必要事項を記入して添付することを案内しています。法人は書類が2つある点に注意が必要です。
勘定科目の指定はない
中小機構は法人について「損金に算入する際の勘定科目は特に指定されていません」と明記しています。保険料として処理しても、支払手数料として処理しても、条文上の要件は明細書の添付です。
ただし掛金は資産性のある支出でもあるため、会計上は保険積立金などの資産として計上し、申告で減算する処理も行われます。どの処理を選ぶかは顧問税理士と確認してください。
掛金は積立金であって、消えた経費ではない
掛金を損金にできることは、支出が消えてなくなることを意味しません。解約すれば解約手当金として戻り、受け取った年の益金または収入になります。納付月数が40か月以上であれば任意解約でも掛金総額の100%が戻るため、戻る金額は小さくありません。
| 場面 | 法人 | 個人事業主 |
|---|---|---|
| 掛金を払ったとき | 損金の額に算入(措置法66条の11第1項) | 事業所得の必要経費に算入(措置法28条第1項) |
| 解約手当金を受け取ったとき | 益金 | 事業所得の収入 |
| 解約後に再加入したとき | 解約の日から2年は算入できない(同条第2項) | 解約の日から2年は算入できない(同条第2項) |
受取時の課税の扱いは、掛金の算入を定めた条文の裏返しとして整理したものです。個別の申告については税理士に確認してください。
そのため「いつ解約するか」が設計の中心になります。役員退職金の支給や大きな設備投資による損失と同じ期に解約手当金を受け取れば、益金を相殺できます。掛金を立てる期と、戻ってくる期の両方を見ないと、節税にはなりません。
解約して入り直すと2年は算入できない
令和6年度の税制改正で、両条文に第2項が置かれました。法人について第66条の11第2項は、「法人の締結していた同号に規定する共済契約につき解除があつた後同号に規定する共済契約を締結した当該法人がその解除の日から同日以後二年を経過する日までの間に当該共済契約について支出する同号に掲げる掛金については、適用しない」と定めています。
個人についても第28条第2項が同じ内容を定めています。中小機構も掛金のページで「令和6年10月1日以降に共済契約を解約し、再度共済契約を締結(再加入)する場合、その解約の日から2年を経過する日までの間に支出する掛金については、必要経費または損金の額に算入できません」と注記しています。
40か月納めてから解約して全額を受け取り、すぐに入り直して再び損金を立てる、という使い方が封じられた形です。改正の詳しい内容は解約して2年は掛金を損金にできないで扱いました。
個人は事業所得だけが対象
第28条第1項は「その支出した日の属する年分の事業所得の金額の計算上、必要経費に算入する」と書いています。中小機構も「個人事業の場合、事業所得以外の収入(不動産所得等)は、掛金の必要経費としての算入が認められません」と注意しています。
不動産賃貸だけを行っている個人は、掛金を必要経費にできません。制度自体が売掛金債権等の回収困難に備えるものであることとも整合します。
前納したときの扱い
掛金は前納(前払い)できます。税務上の扱いは前納の期間によって分かれます。
前納した掛金の3つの顔
1年以内
支払った日の属する年分・事業年度に算入
前納の期間が1年以内であるものは、支払った日の属する年分(または事業年度)の必要経費または損金の額に算入できます。
1年超
期間の経過に応じて算入
前納の期間が1年を超えるものは、各事業年度末(決算月)において、期間の経過に応じて算入します。
限度額
到来していない前納金は限度額に入らない
前納金は充当する月が到来してはじめて掛金として取り扱われます。到来前の前納金は貸付限度額の算定対象外です。
決算対策で1年分を前納すれば、その事業年度の損金を増やせます。ただし同じお金が貸付限度額を押し上げるのは、月が到来してからです。税務の効果と、借りられる額への効果は、同じタイミングでは出ません。
解約手当金の算定でも前納金は外れる
中小機構は解約のページでも、掛金を前納している場合、充当する月が到来していない期間分は掛金納付月数に含まれないと書いています。未充当の前納金は解約手当金の算定基礎となる掛金総額に含まれず、過払い金として返金されます。
前納は「先に払っておけば早く積み上がる」という性質のものではありません。納付月数の数え方は解約手当金の支給率で詳しく扱っています。
増額しても6か月は限度額に効かない
掛金月額はいつでも増額できますが、共済金貸付の限度額にすぐ反映されるとは限りません。中小機構は、共済金の借入れ額の算定基礎となる掛金総額から「取引先事業者の倒産の前日の6か月前の日から、貸付請求があった日までの間に掛金月額を増額した場合は、納付した掛金のうち増額部分の掛金合計額」を差し引くとしています。
取引先の資金繰りが怪しいと感じてから掛金を増やしても、その増額分は倒産日の6か月前より後のものであれば限度額の計算に入りません。掛金の増額は、何も起きていないうちにしておくほかありません。
加入月と解約月の掛金の扱い
掛金は解約月分まで納付します。中小機構は、解約事由発生日(任意解約の場合は請求書に記入された申出日)がその月の掛金振替日(27日、土日祝日の場合は翌営業日)以降である場合は、その月の掛金も解約手当金の算定基礎となる掛金総額に含まれると説明しています。
逆に解約事由発生日が掛金振替日の前日以前である場合は、その月の掛金は過払い金として返金されます。解約を申し出る日が27日より前か後かで、最後の1か月分が戻るか積み上がるかが変わります。納付月数が39か月と40か月の境目にいる契約者にとっては、支給率そのものが変わる場面です。
引落しができなかったとき
中小機構は「なんらかの事情により口座振替できなかった掛金については、翌々月に請求月分と合算して口座振替(引落し)されます」としています。1回落ちなかったからすぐに契約が終わるわけではありません。
ただし掛金を12か月以上滞納すると、中小機構が共済契約を解除する「機構解約」の対象になります。機構解約の解約手当金の支給率は3つの解約事由のなかで最も低く、40か月以上納めていても95%です。
さらに、掛金を12か月以上滞納したために共済契約を解除された場合、解除された日から12か月を経過していない間は再び加入することができません。資金繰りが苦しいときほど、掛金の掛止めや減額の手続きを先に検討する必要があります。
掛金に関する手続きの締切は毎月5日
中小機構は、掛金に関する各種手続きの締切日を毎月5日(中小機構に必着)としています。手続き書類は共済契約者から登録取扱機関に持参し、登録取扱機関から中小機構に届く流れになるため、余裕をもって登録取扱機関で手続きするよう案内しています。
掛金について用意されている手続き
- 掛金引落し口座の変更
- 掛金月額の変更(増額・減額)
- 掛金の前納
- 掛金の掛止め
- 納付再開始
決算月に合わせて増額したい場合も、この5日の締切から逆算して動く必要があります。口座振替日は27日なので、同じ月に反映させるには月初に登録取扱機関へ行くことになります。
掛金月額をいくらにするか
| 掛金月額 | 年間の掛金 | 40か月後の掛金総額 | 800万円に達するまで |
|---|---|---|---|
| 5,000円 | 6万円 | 20万円 | 1,600か月 |
| 3万円 | 36万円 | 120万円 | 267か月 |
| 5万円 | 60万円 | 200万円 | 160か月 |
| 10万円 | 120万円 | 400万円 | 80か月 |
| 20万円 | 240万円 | 800万円 | 40か月 |
この表は掛金月額を変えずに納め続けた場合の単純計算です。中小機構が目安として公表した数値ではありません。
掛金月額20万円は、40か月で積立限度額に達するちょうどの水準です。40か月は解約手当金の支給率が100%になる節目でもあります。月20万円を40か月続けると、限度額への到達と支給率100%への到達がほぼ同時に来ます。そのあとは掛金を払えなくなるため、損金として立てられる額もゼロになります。
共済金を借りると掛金が減る
掛金は納め続ければ積み上がる一方のものではありません。共済金貸付を受けると、中小機構は借入金額の10分の1に相当する額を納付した掛金から控除し、その掛金の権利を消滅させると書いています。
2,000万円を借りれば200万円分の掛金が消えます。消えた分は、次に共済金を借りるときの基礎からも、解約手当金の算定からも外れます。掛金は「積む」と「借りる」で増減する残高であって、固定の積立額ではありません。この控除の効き方は共済金を借りると掛金が10分の1減る仕組みで数字を追いました。
どれだけの事業者が掛けているか
現況のページによると、加入しているのは約67万の企業や事業者等で、共済金の貸付け実績は累計約27万件・約1兆9,000億円に達しています(令和8年3月末現在)。1977年の制度創設から積み上がった数字です。
加入件数の多さは、掛金が全額損金になるという点が広く知られていることの表れでもあります。ただし掛金は積立金としての性格を持ち、解約すれば益金または収入になります。損金に立てた分は、受け取るときに戻ってきます。課税を繰り延べているにすぎないという前提で、出口まで含めて設計する必要があります。出口の扱いは解約手当金の支給率にまとめました。制度の全体像は経営セーフティ共済とは、2つの貸付けの違いは共済金貸付と一時貸付金の比較で扱っています。
掛金を払えなくなったときの選択肢
資金繰りが苦しくなったときに検討する順番
- 掛金月額を減額する。5,000円単位で下げられ、下限は月5,000円。
- 掛金の掛止めを申し出る。中小機構は手続きとして掛止めと納付再開始を用意している。
- 一時貸付金を検討する。契約を続けたまま、解約手当金の95%の範囲で借りられる。
- 任意解約を検討する。ただし納付月数12か月未満は掛け捨てになり、解約後2年は再加入しても掛金を算入できない。
どれも選ばずに放置した場合、12か月以上の滞納で機構解約となり、支給率は最も低い区分が適用されます。さらに解除された日から12か月を経過するまでは再加入できません。手続きの締切は毎月5日なので、決めたら早めに動く必要があります。
この記事で確認できなかったこと
- 積立限度額の800万円に達した後の取扱い。中小機構は「800万円に達するまで納付することができます」とだけ書いている
- 掛金の掛止めができる期間や条件。手続きの名称は挙がっているが、要件の詳細は確認できなかった
- 掛金月額を減額する際の要件
- 会計上どの勘定科目を使うのが一般的か。中小機構は「特に指定されていません」とだけ書いている
- 前納減額金の有無と率。中小機構の掛金のページでは確認できなかった
よくある質問
掛金はいくらから始められますか。
月5,000円からです。5,000円単位で20万円まで選べ、加入申込み時に設定します。
掛金は全額が損金になりますか。
租税特別措置法第66条の11第1項(法人)および第28条第1項(個人)により、支出した金額が損金または必要経費に算入されます。ただし同条第3項により、明細書の添付がない申告書には適用されません。
不動産所得しかない個人でも掛金を経費にできますか。
できません。第28条第1項は事業所得の金額の計算上必要経費に算入すると定めており、中小機構も不動産所得等は認められないと注意しています。
前納すればその分だけ借りられる額も増えますか。
増えません。前納金は充当する月が到来してはじめて掛金として取り扱われ、到来前の前納金は貸付限度額の算定対象に含まれません。
引落しに失敗したらどうなりますか。
翌々月に請求月分と合算して口座振替されます。ただし12か月以上の滞納は機構解約の対象になります。
掛金を増額したいときはいつまでに手続きしますか。
掛金に関する各種手続きの締切日は毎月5日(中小機構に必着)です。登録取扱機関を経由するため、余裕をもって手続きしてください。
掛金の月額はいつでも変えられますか。
中小機構は「契約途中で掛金月額を増減することも可能」としています。手続きの締切は毎月5日(中小機構に必着)で、登録取扱機関を経由します。ただし増額した分は、取引先の倒産日の6か月前より後のものであれば共済金貸付の限度額の計算に入りません。
掛金を800万円まで積んだ後はどうなりますか。
中小機構は「掛金残高が800万円に達するまで納付することができます」と書いています。達した後の取扱いについての記載は確認できなかったため、登録取扱機関に確かめてください。掛金の支出が止まれば、その分の損金・必要経費も立たなくなります。
出典
- 中小機構 共済サポートnavi「経営セーフティ共済の掛金」(2026年11月14日確認)
- 中小機構 共済サポートnavi「共済契約の解約」(2026年11月14日確認)
- e-Gov法令検索「租税特別措置法(昭和三十二年法律第二十六号)」第28条・第66条の11(2026年11月14日確認)
- e-Gov法令検索「中小企業倒産防止共済法(昭和五十二年法律第八十四号)」第2条(2026年11月14日確認)
- 中小機構「経営セーフティ共済 現況」(2026年11月14日確認)
- 中小機構 共済サポートnavi「経営セーフティ共済の加入資格」(2026年11月14日確認)