大同生命は中小企業の経営者向けの保険を主力にしている会社です。契約者貸付についても、6社のなかで実務的な条件をいちばん具体的に公表しています。着金の時期、金額の単位、保険種類ごとの計算式まで出ており、申し込む前に自分でかなりのところまで見積もれます。ここでは同社の公表ページから条件を拾います。読み取ったのは2026年10月28日です。
大同生命の契約者貸付制度で確認できたこと
- 貸付金は原則として、必要書類を受け付けた当日または翌営業日に着金するよう振込手配される
- 貸付金額は5,000円以上100円単位、返済は1,000円以上
- 借りられる額は保険種類ごとに7通りの算式で公表されている。90%・80%・50%の3水準
- 利率は契約日で4区分。1999年4月2日以降の契約は年2.25%(2025年8月1日現在)
- 保険期間が年満期の契約と、解約払戻金抑制割合が100%の契約は取扱いなし
条件の一覧
| 制度の呼び方 | 契約者貸付制度(現金貸付) |
|---|---|
| 貸付の原資 | 解約払戻金の所定の範囲内(保険種類ごとに7通りの算式) |
| 利率 | 契約日により年2.25%から年5.50%の4区分(2025年8月1日現在)。保険種類ごとの例外あり |
| 貸付金額 | 5,000円以上100円単位 |
| 返済額 | 1,000円以上 |
| 着金 | 原則として、完備された必要書類を受け付けた当日または翌営業日 |
| 利息の計算 | 貸付応当日ごとに元金へ繰り入れる複利 |
| 必要書類 | 契約者貸付申込書(初回のみ)、契約者貸付請求書 |
| 受取口座 | 契約者名義の口座を指定する |
| 窓口 | コールセンター(9:00~17:00、土日祝と年末年始を除く)、インターネットサービス、担当者、支社、来社 |
| 取扱いのない契約 | 保険期間が年満期で定められている契約、解約払戻金抑制割合が100%の契約 |
着金の時期を数字で書いている唯一の会社
大同生命の契約者貸付のページには、冒頭にこう書かれています。「貸付金は、原則として、完備された必要書類を当社が受付けた当日または翌営業日に送金先口座へ着金するよう振込手配します」。
日本生命、第一生命、太陽生命も当日着金の条件を公表していますが、いずれも「平日14時30分までのインターネット取引なら」という条件つきです。大同生命は経路を限定せず、書類が完備していれば当日または翌営業日としています。郵送や担当者経由での手続きが中心になる法人にとっては、こちらのほうが読みやすい基準です。
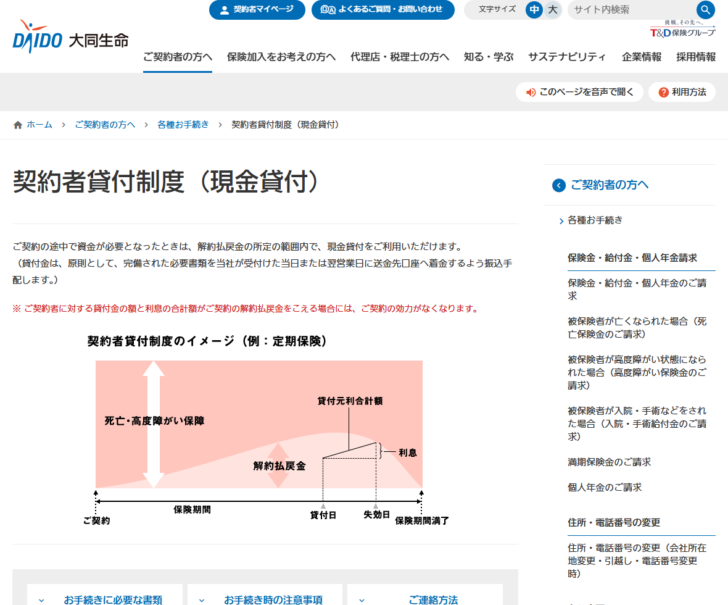
ここでいう「完備された必要書類」が鍵になります。初めて利用するときは契約者貸付申込書と契約者貸付請求書の2通、2回目以降は請求書だけです。記入漏れや添付不足があれば、そこから日数が延びます。急ぐときほど、書類の作り方を先に確認しておくべきです。
借りられる額が7通りの算式で公表されている
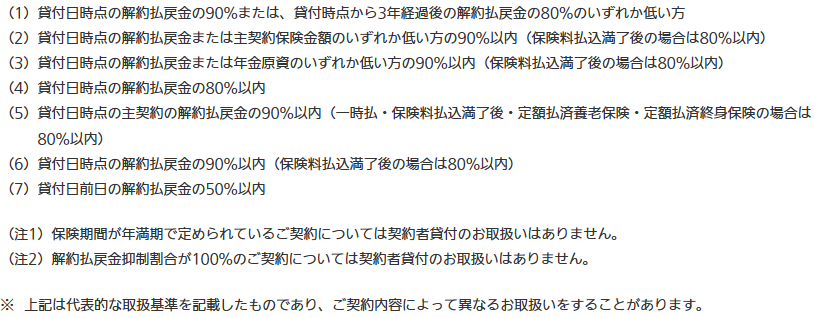
大同生命は、保険証券番号の2桁目と3桁目で保険種類を特定させ、その種類ごとに貸付金額の算式を示しています。公表されている算式は7通りです。
| 番号 | 算式 | 当てはまる保険種類の例 |
|---|---|---|
| (1) | 貸付日時点の解約払戻金の90%または、貸付時点から3年経過後の解約払戻金の80%のいずれか低い方 | 無配当逓増定期保険、定期保険、無配当歳満期定期保険、無配当重大疾病保障保険など |
| (2) | 貸付日時点の解約払戻金または主契約保険金額のいずれか低い方の90%以内(保険料払込満了後は80%以内) | 無配当終身保険、養老保険、新養老保険、終身保険、女性保険、貯蓄保険など |
| (3) | 貸付日時点の解約払戻金または年金原資のいずれか低い方の90%以内(保険料払込満了後は80%以内) | 個人年金保険 |
| (4) | 貸付日時点の解約払戻金の80%以内 | 増額配当付特殊終身保険 |
| (5) | 貸付日時点の主契約の解約払戻金の90%以内(一時払・保険料払込満了後・定額払済養老保険・定額払済終身保険の場合は80%以内) | - |
| (6) | 貸付日時点の解約払戻金の90%以内(保険料払込満了後は80%以内) | - |
| (7) | 貸付日前日の解約払戻金の50%以内 | - |
保険種類の例は、同社が公表しているコード表のうち代表的なものを抜き出したものです。公表ページには「上記は代表的な取扱基準を記載したものであり、ご契約内容によって異なるお取扱いをすることがあります」という注記が付いています。
(1)の算式は、逓増定期保険のように解約払戻金が年によって大きく動く商品に当てられています。「3年経過後の解約払戻金の80%」と比べて低いほうを取る、という作りです。解約払戻金がこれから下がっていく局面にある契約では、いま借りられる額が現在の払戻金の90%より小さくなります。
(7)の50%は、7通りのなかで最も厳しい水準です。半分しか借りられない契約があるということで、他社の「8割」「9割」という感覚で資金計画を立てると足りなくなります。
自分の契約の算式は証券番号で調べる
どの算式が当てはまるかは、保険証券に記載された10桁の保険証券番号の2桁目と3桁目のコードで決まります。毎年届く「ご契約内容のお知らせ」にも記載されています。
図1 大同生命で借りられる額を見積もる手順
- 保険証券番号の2桁目と3桁目を見るこの2桁が保険種類を特定するコードになっている。
- コード表で保険種類と算式の番号を確かめるたとえばコード07は無配当終身保険で算式(2)、コード28は個人年金保険で算式(3)。
- 解約払戻金の額を確認するご契約内容のお知らせか、コールセンターへの照会で分かる。
- 算式に当てはめて計算する保険料払込満了後は90%が80%に下がる算式が多い。
- 5,000円以上100円単位に丸める実際に請求できる金額の単位はここで決まる。
コードには注記が付いているものがあります。注1は「保険期間が年満期で定められているご契約については契約者貸付のお取扱いはありません」、注2は「解約払戻金抑制割合が100%のご契約については契約者貸付のお取扱いはありません」です。コード表で自分の保険種類に注記が付いていたら、借りられない可能性を先に確かめてください。
利率は4区分だが、保険種類ごとの例外が3つある
| 契約日 | 利率 | 100万円を1年借りた場合の利息 |
|---|---|---|
| ~1994年4月1日 | 年4.75%~5.50% | 47,500円~55,000円 |
| 1994年4月2日~1996年4月1日 | 年3.75% | 37,500円 |
| 1996年4月2日~1999年4月1日 | 年2.75% | 27,500円 |
| 1999年4月2日~ | 年2.25% | 22,500円 |
1994年4月1日までの契約のうち、増額配当付特殊終身保険は4.0%、変額保険は4.5%です。1994年4月2日から1996年4月1日までの変額保険は3.5%です。1996年4月2日から1999年4月1日までのうち、新養老保険および契約日が1998年10月2日以降の一時払の終身保険は2.25%、変額保険は2.5%、5年ごと利差配当付保険は2.9%という例外が付いています。
注目したいのは1999年4月2日以降の年2.25%です。同じ「1999年4月2日以降」の区分で、第一生命は年3.00%、太陽生命は年3.00%(2001年4月2日以降)です。大同生命は0.75ポイント低い水準を、20年以上にわたってひとつの区分で維持していることになります。
また、1996年から1999年の区分が年2.75%というのも特徴的です。他の5社はこの時期の契約を年3.75%としています。1ポイントの差は、100万円を1年借りれば1万円の差です。古い契約を複数持っている法人は、どの会社のどの契約から借りるかで負担が変わります。
金額の単位と返済の単位が公表されている
大同生命は、手続き時の注意事項として金額の単位まで書いています。貸付金額は5,000円以上100円単位、返済は1,000円以上です。
他の5社は、金額の単位を公表していません。第一生命がインターネット手続きの上限として1回50万円以内(1円単位)と示しているほかは、下限も単位も見当たりませんでした。申し込んでみないと分からない部分が、大同生命では先に確定します。
この水準は、少額の資金調整に使えることを意味します。たとえば月末の支払いに7万3,500円足りない、という場面でも、その金額をそのまま請求できます。借入金の最低単位が10万円や100万円に設定されている金融商品とは、使い方が違います。
返済が1,000円以上というのも同じ方向です。入金があるたびに少しずつ返す、という使い方が想定されています。返済のときはコールセンターへ連絡し、所定の「払込票」を送ってもらう流れです。Webで予約すればコールセンターから電話がかかってくる仕組みも用意されています。
算式の「いずれか低い方」が効く場面
7通りの算式のうち、(1)から(3)と(5)には「いずれか低い方」または条件による読み替えが入っています。この書き方が効いてくるのは、解約払戻金がこれから減る契約と、保険料の払込みが終わった契約です。
(1)の算式は、貸付日時点の解約払戻金の90%と、3年経過後の解約払戻金の80%を比べて低いほうを取ります。逓増定期保険のように、ピークを過ぎると解約払戻金が下がっていく商品を想定した作りです。いま1,000万円の解約払戻金があっても、3年後に600万円まで下がる見込みなら、借りられるのは480万円が上限になります。900万円借りられるつもりで資金計画を立てると、半分近く足りません。
(2)(3)(6)には「保険料払込満了後の場合は80%以内」という読み替えが入っています。払込みが終わった契約は、90%ではなく80%になります。満了を迎えた年に借りようとすると、前年に試算した金額から1割減ることになります。
(2)は「解約払戻金または主契約保険金額のいずれか低い方」という比べ方です。終身保険や養老保険で解約払戻金が保険金額に近づいている契約では、保険金額のほうが基準になります。(3)は年金原資との比較で、個人年金保険に当てられています。
いずれも、現在の解約払戻金に一律の割合を掛けるだけでは出ない数字です。自社の契約がどの算式に当たるかを先に確かめ、そのうえで試算してください。
受取口座は契約者名義に限られる
必要書類の案内に「貸付金のお受け取り先は、契約者名義の口座をご指定ください」と書かれています。法人契約であれば、法人名義の口座ということになります。
社名を変更した直後や合併の直後は、ここで手が止まることがあります。大同生命の手続き一覧には、会社名(商号)の変更や会社合併を理由とする名義変更が独立した項目として用意されています。契約者の名義と口座の名義が食い違っている状態では、先に名義変更を済ませる必要があると考えてください。急ぐ場面ほど、この順番を踏み外すと時間を失います。
代表者個人の口座へ振り込んでもらうことはできません。法人の資金として借りたものを個人口座で受け取れば、会計上も税務上も説明が必要な動きになります。制度としてそれを防ぐ作りになっている、と読めます。
手続きの案内が法人契約を前提に並んでいる
大同生命のご契約者向けページを開くと、手続きの一覧に並んでいる項目が他社と少し違います。住所・電話番号の変更は「会社所在地変更・引越し・電話番号変更時」、名義変更は「会社代表者変更・会社名(商号)変更・会社合併・結婚時など」と書かれています。法人契約で起きる出来事が先に並んでいる構成です。
契約者貸付の手続きも同じ並びのなかにあり、「資金のご入用」という見出しの下に、契約者貸付制度(現金貸付)と積立配当金のお引出しが置かれています。資金が必要になったときに取れる手が、保険の手続き一覧のなかで一項目として扱われている、という作りです。
個人向けの案内を法人が読み替える必要がない分、確認にかかる時間が短くて済みます。受取口座が契約者名義に限られることや、金額の単位が公表されていることも、法人が社内の決裁を取るうえでは扱いやすい条件です。いくら借りられて、いつ入金されて、どの口座に入るかが、申し込む前にほぼ確定します。
ほかの5社と比べたときの位置
利率では有利な側にいます。1999年4月2日以降の年2.25%は、同じ時期の契約について第一生命が年3.00%、太陽生命が年3.00%(2001年4月2日以降)としているのと比べて低い水準です。住友生命は2017年4月2日以降の契約で年1.55%まで下げているため最も低いものの、2001年から2013年の区分は年2.50%で、大同生命のほうが低くなります。1996年から1999年の区分にいたっては、大同生命の年2.75%に対し他の5社はいずれも年3.75%です。
情報の出し方では、大同生命と第一生命の2社が抜けています。第一生命は商品名ごとの割合を、大同生命は保険種類コードごとの算式を公表しており、どちらも申込み前に自分で計算できます。違いは、第一生命が「8割」のように単純な割合で示すのに対し、大同生命は「いずれか低い方」「保険料払込満了後は80%以内」といった条件つきの算式で示している点です。読み解く手間はかかりますが、その分だけ実際の取扱いに近い数字が出ます。
着金については、大同生命だけが経路を限定せずに基準を示しています。日本生命・第一生命・太陽生命の「平日14時30分まで」はインターネット取引が前提で、書類でやり取りする場合の日数は公表されていません。郵送や担当者経由が中心になる法人にとっては、この差が実務に効きます。
元利金が解約払戻金を超えたとき
大同生命は、契約者貸付制度のページの冒頭に注記を置いています。「ご契約者に対する貸付金の額と利息の合計額がご契約の解約払戻金をこえる場合には、ご契約の効力がなくなります」という内容です。
他社のように「通知を出して、払込期日までに払い込まなければ」という猶予の手順は、この注記には書かれていません。実際の取扱いは契約の約款によりますが、公表されている文面はより端的です。
判定の対象になるのは、契約者貸付の残高と利息の合計です。大同生命の利率表は保険料の自動貸付の利率を同じ行に載せており、どちらの残高も解約払戻金から差し引かれる構造は変わりません。保険料の引落としができなかった月があった会社は、契約者貸付の枠がその分だけ小さくなっていると考えてください。
利息は貸付応当日ごとに元金へ繰り入れられます。年2.25%であれば、90%の枠いっぱいに借りた場合、解約払戻金が増えない前提で約4.7年で元利金が解約払戻金に並ぶ計算になります。保険料を払い続けていれば解約払戻金も増えるので実際にはもっと先になりますが、順番としては「払込みが止まったときにいちばん早く来る」と理解しておくべきです。
向いている会社、向いていない会社
| 向いている | 向いていない |
|---|---|
|
・当日または翌営業日の着金という基準で資金繰りを組みたい ・少額(数万円単位)の調整に使いたい ・申し込む前に借りられる額を自分で計算したい ・1999年4月2日以降の契約があり、年2.25%の区分を使える |
・保険期間が年満期の契約しか持っていない(取扱いなし) ・解約払戻金抑制割合が100%の契約しかない(取扱いなし) ・代表者個人の口座で受け取りたい(契約者名義に限られる) ・算式(7)に当たる契約で、解約払戻金の半分では足りない |
確認できなかったこと
図2 大同生命の公表ページでは確認できなかった項目
- インターネットサービスの受付時間契約者マイページから手続きできると案内されているが、時間帯の記載は見つからなかった。
- 法人がインターネットサービスを使えるか契約者貸付のページでは法人の可否に触れていない。
- 算式(5)(6)(7)が当てはまる保険種類コード表の抜粋からは特定できなかった。自社の証券番号で確かめる必要がある。
- 超過したときの払込期限効力がなくなるとだけ書かれており、猶予期間の記載はない。
大同生命の契約者貸付についてよくある質問
初めて借りるときは何が要りますか
契約者貸付申込書と契約者貸付請求書です。申込書が必要なのは初めて申し込むときだけで、2回目以降は請求書だけになります。これ以外の書類を求められる場合がある、とも案内されています。
いくらから借りられますか
5,000円以上100円単位です。上限は保険種類ごとの算式で決まります。返済は1,000円以上から受け付けられます。
返すときはどうしますか
コールセンター(0120-789-501、9時から17時まで、土日祝と年末年始を除く)へ連絡すると、所定の払込票が送られます。Webでコールバックを予約すれば、コールセンターから電話がかかってくる仕組みもあります。
利息はいつ元金に入りますか
貸付応当日ごとです。公表ページには「貸付日が4月1日の場合、貸付応当日は翌年以降の毎年4月1日」という例が示されています。その日ごとに、それまでの利息が元金へ繰り入れられる複利計算になります。
保険料の自動貸付とは違いますか
違います。利率表では契約者貸付金の利率と保険料の自動貸付の利率が同じ行にまとめられていますが、自動貸付は保険料が払い込めなかったときに会社が立て替える仕組みで、申込みは要りません。どちらの残高も解約払戻金から差し引かれます。
変額保険の利率は違いますか
違います。1994年4月1日までの契約の変額保険は年4.5%、1994年4月2日から1996年4月1日までの変額保険は年3.5%、1996年4月2日から1999年4月1日までの変額保険は年2.5%という例外が公表されています。同じ時期の一般の契約より高い区分と低い区分の両方があるため、表の数字をそのまま当てはめないでください。
借りられない契約はありますか
公表されている注記は2つです。保険期間が年満期で定められている契約と、解約払戻金抑制割合が100%の契約は、いずれも契約者貸付の取扱いがありません。解約払戻金を抑えて保険料を下げるタイプの商品を選んでいる場合、この条件に当たる可能性があります。コード表で自分の保険種類に注記が付いていないかを確かめてください。
ほかの会社と比べてどうですか
1999年4月2日以降の年2.25%は、同じ時期の第一生命の年3.00%より低い水準です。住友生命の年1.55%(2017年4月2日以降)には及びませんが、着金の早さと金額の細かさでは最も使いやすい条件が公表されています。6社の横並びは生命保険の契約者貸付を大手6社で比較で確認できます。
自社の契約のコードと解約払戻金は、保険証券と「ご契約内容のお知らせ」で確かめられます。取扱いの可否と実際の金額は、大同生命「契約者貸付制度(現金貸付)」の案内と同社のコールセンターで確認してください。
借りずに支払いを後ろへずらす手も含めて考えたい場合は、納税の猶予・換価の猶予とはも合わせて読めます。
この記事の作り方
条件と数値は、大同生命が自社サイトで公表しているページから取りました。取得したのは2026年10月28日です。算式と利率は同社の一覧をそのまま書き起こしています。保険種類の例は公表されているコード表から抜き出したもので、網羅ではありません。同社の案内に出てこない項目は、出てこないと書き添えています。利率は見直されることがあるため、申し込む前に最新のページで確認してください。