資金繰りの打ち手は、入ってくる額を増やすか、出ていく額を減らすかのどちらかです。猶予は後者に当たります。借りるわけではないので資本は増えませんが、支払いを法律の根拠で後ろへずらして、手元の現金を残すことができます。
対象は税金と社会保険料です。取引先への支払いを勝手に遅らせるのとは性質が違い、申請して許可を受ける手続きがあり、認められれば延滞税や延滞金まで下がります。
資金繰りの手段として見たときの性質
- 入金は生まない。出ていく額を止めるだけの手段である。
- 期間は原則1年。延長しても、既に猶予した期間とあわせて2年を超えられない。
- コストは下がる。100万円を182日分ずらす場合、何もしないと延滞税34,800円のところ、猶予が認められれば6,400円の水準になる(令和8年の割合で試算)。
- いま払える分は猶予されない。手元資金から当面の資金繰りに必要な額を引いた残りは、申請時に納めることになる。
- 副作用がある。猶予中は納税証明書(その3)が発行されないため、借入や入札の手続きに影響が出ることがある。
猶予は「資金調達」ではなく「支払いを止める」手段
資金繰りが詰まったとき、最初に浮かぶのは借入やファクタリングです。これらは入金を作る手段で、入った現金で支払いを済ませます。猶予はその逆で、支払いのほうを止めます。
国税庁は、納税の猶予制度に関するFAQの問2で、国税の猶予制度を「期限内の納付が難しい場合に、申請により税務署長の許可を受けて、原則として1年以内の期間に限り、分割して納付することができるようになる制度」と説明しています。
そして問9は、猶予を受けても税金の納付そのものが免除されたり、納めた税金が還付されたりすることはありませんと明記しています。払う額が減る制度ではなく、払う時期を分ける制度です。
止められるのは税金と社会保険料の3系統
猶予の対象は、国税、地方税、厚生年金保険料等の3つに分かれます。それぞれ根拠法令も窓口も別で、1か所に申請すれば全部が止まるわけではありません。
| 対象 | 主な税目・保険料 | 根拠 | 相談先 |
|---|---|---|---|
| 国税 | 法人税、消費税、源泉所得税、申告所得税など | 国税通則法46条、国税徴収法151条・151条の2 | 所轄の税務署(徴収担当) |
| 地方税 | 固定資産税、法人事業税、法人住民税、自動車税など | 地方税法15条、15条の5、15条の6 | 都道府県・市区町村の担当窓口 |
| 社会保険料 | 厚生年金保険料、健康保険料、子ども・子育て拠出金 | 日本年金機構の公表による | 管轄の年金事務所 |
| 労働保険料 | 労働保険料 | - | 都道府県労働局 |
この区分は国税庁FAQの問1が案内しているものです。労働保険料については、この記事では窓口の所在だけを記します。要件を一次情報で確認できていないためです。
猶予でいくら手元に残るか
金額の決まり方は決まっています。申請書の様式が、納付すべき国税の合計から現在納付可能資金額を引いた残りを「猶予を受けようとする金額」とする構造になっているためです。
国税庁FAQの問16は、「一時に納付が困難」を、納付可能金額(手元資金から当面の資金繰りに必要な額を引いたもの)が納付すべき国税の額に満たないケースと説明しています。問18は、当面の資金繰りに必要な額について、一般的には事業継続のため1か月以内に支出が予定されている金額を運転資金として納税資金から除外する、としています。
納付すべき国税
年度・税目・納期限ごとに、本税・加算税・延滞税・利子税・滞納処分費を並べた合計。
起点になる額
現在納付可能資金額
手持ち現金・預貯金・売却が容易な財産のうち、直ちに納付に充てられる額。申請時に納める。
猶予されない
猶予を受けようとする金額
上の2つの差額。猶予期間中に分割して納める。
これが残る現金
コストはほかの打ち手より安い
猶予が認められた場合に残る負担は、延滞税のうち猶予特例基準割合を超える部分を免除した残りです。国税庁が公表している利子税特例基準割合(猶予特例基準割合と同じ算式)は、令和8年が年1.3%です。
| 手段 | 負担 | 入金 | 手続き |
|---|---|---|---|
| 何もしない(滞納のまま) | 34,800円 | なし | - |
| 年5.0%で借りて納める | 24,932円 | あり | 審査・事務手数料・保証料 |
| 猶予が認められる | 6,400円 | なし | 申請書と財産・収支の資料 |
| 災害・病気等による納税の猶予 | 0円 | なし | 上記に加えて事実を証する書類 |
借入のほうが有利なのは、入金がある点です。税金を払うだけでなく、仕入や人件費にも充てられます。猶予は出ていく額を止めるだけなので、運転資金そのものが足りない状態は解決しません。計算の根拠は猶予で延滞税はいくら下がるかに置いています。
制度は10通りに分かれている
「猶予」と一語で呼ばれていますが、条文の数は多く、国税5・地方税3・厚生年金保険料等2の合計10通りです。使えるものは状況で決まるため、選ぶというより振り分けられる形になります。
| 制度 | 根拠 | 申請の期限 | 延滞税・延滞金 |
|---|---|---|---|
| 災害による納税の猶予 | 通則法46条1項 | 災害のやんだ日から2月以内 | 全額免除 |
| 納税の猶予(5つの事実) | 通則法46条2項 | 条文上の期限なし | 号により全額または一部 |
| 納税の猶予(確定が遅れた税額) | 通則法46条3項 | 納期限内 | 一部免除 |
| 申請による換価の猶予 | 徴収法151条の2 | 納期限から6月以内 | 一部免除 |
| 職権による換価の猶予 | 徴収法151条 | 申請不要 | 一部免除 |
| 地方税の徴収猶予 | 地方税法15条 | 条文上の期限なし(自治体の運用による) | 事実により全額または一部 |
| 地方税の申請による換価の猶予 | 地方税法15条の6 | 納期限から条例で定める期間内 | 一部免除 |
| 地方税の職権による換価の猶予 | 地方税法15条の5 | 申請不要 | 一部免除 |
| 厚生年金保険料等の換価の猶予 | 日本年金機構の公表 | 納期限から6か月以内 | 一部免除 |
| 厚生年金保険料等の納付の猶予 | 日本年金機構の公表 | 事実の発生後すみやかに | 全部または一部免除 |
条件を並べて比べたものは税金・社会保険料の猶予10制度の比較にまとめています。
どこから読むか
状況によって読む順番が変わります。自分がどれに当たるかで入口を選んでください。
状況別の入口
- 納期限を過ぎた国税があり、ほかに滞納がない → 申請による換価の猶予の5要件
- 申請期限を過ぎた、またはほかにも滞納がある → 職権による換価の猶予(国税徴収法151条)
- 災害で財産に相当な損失を受けた → 災害で財産に相当な損失を受けた場合の納税の猶予
- 病気・廃業・業績悪化が理由 → 納税の猶予(46条2項)の5つの事実
- 修正申告や更正で古い期の税額が確定した → 確定が遅れた税額の納税の猶予(46条3項)
- 厚生年金保険料等が払えない → 厚生年金保険料等の換価の猶予・納付の猶予
- 固定資産税や法人事業税が払えない → 地方税の徴収猶予と換価の猶予
- いくら下がるかを先に知りたい → 猶予で延滞税はいくら下がるか
- 申請書の書き方と担保を知りたい → 猶予の担保と納付可能金額
- 借入や入札への影響が気になる → 猶予中の納税証明書はどうなるか
申請しなかった場合に起きること
猶予を検討する価値は、申請しなかった場合と比べて見えます。条文に書かれた順序は次のとおりです。
国税を納期限までに納めなかった場合の順序
- 延滞税が発生する国税通則法60条2項により法定納期限の翌日から計算が始まる。令和8年の割合は、納期限の翌日から2月を経過する日までが年2.8%、その後が年9.1%。
- 督促状が発せられる国税通則法37条2項により、納期限から50日以内に発するものとされている。
- 差押えの対象になる国税徴収法47条1項1号は、督促状を発した日から起算して10日を経過した日までに完納しないときは、徴収職員は財産を差し押さえなければならない、としている。
- 換価(売却)へ進む差し押さえた財産を売って国税に充てる。換価の猶予は、この段階を止める制度である。
滞納はどれくらい起きているか
滞納は珍しい出来事ではありません。国税庁が令和8年8月に公表した「令和7年度租税滞納状況の概要」を見ると、毎年1兆円近い額が新たに発生しています。
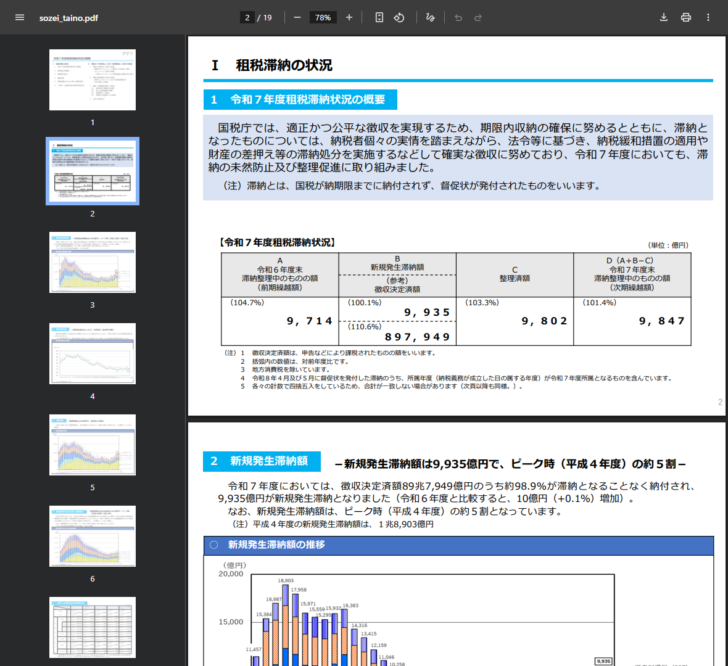
同じ資料には、滞納となったものについて納税者個々の実情を踏まえながら、法令等に基づき、納税緩和措置の適用や財産の差押え等の滞納処分を実施するという一文があります。ここでいう納税緩和措置が猶予です。例外的な救済ではなく、差押えと並ぶ通常の処理として書かれています。
なお、令和7年度の滞納発生割合は1.1%で、徴収決定済額のうち約98.9%が滞納となることなく納付されています。新規発生滞納額はピーク時(平成4年度)の約5割という水準です。
「待ってもらう」仕組みは猶予だけではない
税の分野には、支払いの時期に関わる制度がいくつかあります。猶予と混同しやすいものを分けておきます。
| 制度 | 根拠 | 何が動くか |
|---|---|---|
| 申告・納付期限の延長 | 国税通則法11条 | 期限そのものが動く。理由のやんだ日から2月以内に限り延長できる |
| 納税の猶予・換価の猶予 | 通則法46条、徴収法151条・151条の2 | 期限は動かず、期限後に分割して納められるようになる |
| 滞納処分の停止 | 徴収法153条 | 執行が止まる。停止が3年間継続すると納付する義務が消滅する |
国税庁FAQの問8が、この2つを対比しています。猶予で動くのは納め方であって期限そのものではない、という整理です。期限の延長のほうは、災害による交通の途絶などで申告や納付という行為自体ができない場合に使うものとされています。
滞納処分の停止は、財産がない場合などに執行を止める制度で、納税者が申請するものではありません。国税徴収法153条1項は、滞納処分の執行等をすることができる財産がないとき、執行等をすることによってその生活を著しく窮迫させるおそれがあるとき、所在および財産がともに不明であるときの3つを挙げています。
経営者が最初に確かめる5つの数字
どの制度に当たるかを決める前に、手元で押さえておく数字があります。これがそろっていれば、窓口での相談が一度で進みます。
相談の前にそろえる数字
- 滞納または支払えない見込みの額。税目・納期限・金額を一覧にする。国税・地方税・社会保険料を分けて並べる。
- それぞれの納期限から今日までの日数。6か月を過ぎているかどうかで、使える制度が変わる。
- 手元の現預金と、1か月以内に出ていく額。差が現在納付可能資金額のもとになる。
- 月々の収入見込みと支出見込み。差が納付可能基準額になり、分割額の基準になる。
- 進行中の借入・入札・許可申請の有無。納税証明書(その3)が要る手続きがあるかどうかを確かめる。
提出する書類は3系統で共通している
窓口が3つに分かれていても、求められる書類の名前はほぼ同じです。財産収支状況書、財産目録、収支の明細書の3つが軸になります。
| 系統 | 100万円以下(未満) | 100万円を超える(以上) |
|---|---|---|
| 国税 | 申請書+財産収支状況書 | 申請書+財産目録+収支の明細書 |
| 厚生年金保険料等 | 申請書+財産収支状況書 | 申請書+財産目録+収支の明細書+担保の提供に関する書類 |
| 地方税(東京都の徴収猶予) | 申請書+財産収支状況書+事実を証する書類 | 申請書+財産目録+収支の明細書+事実を証する書類 |
災害等を理由とする納税の猶予では、これに加えて猶予該当事実があることを証する書類が要ります。国税庁の手引は、その例として罹災証明書、盗難の被害届の写し、医師による診断書、医療費の領収書、廃業届、調査期間と基準期間のそれぞれの期間の仮決算書などを挙げています。
日本年金機構の手引きは、財産収支状況書・財産目録・収支の明細書の提出の際に、その根拠となる資料も提出するよう求めています。通帳や元帳の写しを先に用意しておくと、審査が早く進みます。
猶予が向かない場面
申請すれば必ず通るわけではありませんし、申請自体が適切でない場面もあります。
公表資料が挙げている、認められない場面
- 強制換価手続(滞納処分・強制執行・破産手続など)が開始された場合などで、猶予期間内に完納できないと認められるとき。
- 質問に回答せず、帳簿書類等の検査を拒み、妨げ、忌避したとき。
- 不当な目的で猶予の申請がされたとき、その他その申請が誠実にされたものでないとき。日本年金機構の手引きは、その例として破産手続開始の申立ての準備中であるにもかかわらず猶予の申請がされたときを挙げている。
- 不許可またはみなし取下げとなった後に、同一の国税・保険料等について再度申請がされたとき。
2年で完納できる見込みがあるかを、申請の前に確かめてください。猶予の期間は延長しても2年が上限です。その間に収支が戻らない見込みなら、猶予は時間を買うだけで終わります。
事業の作り直しや、別の資金調達と組み合わせる前提で考える必要があります。
資金調達と組み合わせる
猶予は出ていく額を止める手段なので、入ってくる額を作る手段と組み合わせることになります。
公的な融資では、日本政策金融公庫の経営環境変化対応資金(セーフティネット貸付)が、売上の減少など経営環境の変化に対応する枠として用意されています。すでに掛金を積んでいるなら共済を使った資金調達のように、審査の軽い貸付けが使える場合があります。
支払いの順序そのものを組み直す話は資金繰りが苦しいときに返済を後回しにして良い支払先の順番で扱っています。税金と社会保険料は、条文で待ってもらう仕組みが用意されている数少ない支払先です。
ただし順序には注意が要ります。特別小口保証のように納税の完納を要件にしている保証制度があるため、融資の申込みと猶予の申請が同時に走ると、片方が止まることがあります。
期限の設計が制度ごとにばらばらであることを前提にする
この分野でいちばん事故が起きやすいのは、期限の思い込みです。国税で6か月だったから地方税も6か月だろう、という読み方が通りません。
| 対象 | 換価の猶予の申請期限 | 割合が切り替わる時点 |
|---|---|---|
| 国税 | 納期限から6月以内(徴収法151条の2) | 納期限の翌日から2月 |
| 都税 | 納期限から3か月以内(条例で定める期間) | 納期限の翌日から1か月 |
| 厚生年金保険料等 | 納期限から6か月以内 | 納付期限の翌日から3カ月 |
都税の数字は東京都主税局の案内によるもので、地方税法15条の6第1項が申請期限を「当該地方団体の条例で定める期間内」としているためです。自治体が変われば日数も変わりえます。
切り替わる時点の違いは、負担の順番にも効きます。令和8年の割合(低いほうが年2.8%、高いほうが年9.1%)はどれも同じですが、高い割合で計算される日数が長いほど金額は増えます。同じ100万円を182日遅らせた場合の試算は、都税が約40,000円、国税が34,800円、厚生年金保険料等が29,400円でした。
猶予の申請が「資金繰り表」を作る作業になる
申請書に添える財産収支状況書は、要するに月次の資金繰り表です。収入の見込みを税込で書き、支出を仕入・人件費・家賃・諸経費・借入返済に分けて書き、差額から毎月納められる額を出します。
この作業には副産物があります。猶予期間中に来る別の納期限を、計画の中にあらかじめ置くことになる点です。国税庁の手引の記載例では、分割納付の月額を納付可能基準額より低く抑え、その差額を消費税の納付に備えて積み立てる形が示されています。自動車税の納付がある月は、その分だけ分割額を減らしています。
猶予を受けている国税以外に新たな滞納を作ると取消しの事由になるので、この設計は必須です。資金繰り改善の観点から見ると、猶予の申請は、月次の資金繰りを数字で組み直す機会でもあります。
申請の全体の流れ
3系統とも、流れはほぼ同じです。
どの系統でも共通する手順
- 滞納の全体を並べる税目・納期限・金額を一覧にする。どれがどの制度に当たるかを決めるための材料になる。
- 財産と収支の資料を作る財産収支状況書(100万円を超える場合は財産目録と収支の明細書)。3系統で同じ名前の書類を使うので、一度作れば転記できる。
- 窓口へ相談する国税は所轄の税務署の徴収担当、地方税は自治体の窓口、社会保険料は管轄の年金事務所。
- 申請書を提出する国税はe-Taxまたは郵送、地方税はeLTAXに対応している自治体がある。
- 審査を受ける補正を求められたら期限内に応じる。国税は補正通知書の送付を受けた日の翌日から20日以内である。
- 通知書のとおりに納付する分割納付計画を守り、猶予期間中に新しい滞納を作らない。
納税の猶予・換価の猶予についてよくある質問
猶予を受けると税金が減りますか
減りません。国税庁FAQの問9は、猶予制度は期限後に分割して納税ができるようになる制度であり、税金の納付そのものが免除されたり、納めた税金が還付されたりすることはないとしています。下がるのは延滞税・延滞金の部分です。
黒字でも使えますか
FAQの問4は、黒字であっても要件を満たせば猶予が受けられる、と答えています。判断の対象は損益ではなく、一時に納付できるかどうかです。
どの制度に当たるかは自分で決めるのですか
申請書の様式では、国税通則法第46条第何項第何号の規定によるかを申請者が記入します。ただし実際にどの制度に当たるかは審査で判断されるため、所轄の税務署の徴収担当に相談しながら決めることになります。
期間はどれくらい待ってもらえますか
原則1年です。国税通則法46条7項は、やむを得ない理由があると認めるときは申請に基づき期間を延長できるとしたうえで、既に猶予をした期間とあわせて2年を超えることができないとしています。地方税法15条4項も同じく2年が上限です。
猶予中に新しい税金の納期限が来たらどうしますか
期限内に納める必要があります。国税通則法49条1項4号は、新たにその猶予に係る国税以外の国税を滞納したときを取消しの事由としています。分割納付の額は、猶予期間中に来る納期限を織り込んで決めることになります。
猶予された分は、いつから納め始めますか
許可されると「猶予許可通知書」が届き、そこに分割納付の各納付期限と各納付期限ごとの納付金額が記載されます。国税通則法47条1項が、猶予をしたときはこれらの事項を納税者に通知しなければならないと定めています。換価の猶予については、国税徴収法152条1項が猶予する期間内の各月に分割して納付させるものとしています。
申請してから結論が出るまでどれくらいかかりますか
国税については、国税庁の公表資料に標準的な期間の記載を見つけられませんでした。地方税では、東京都主税局が審査等の手続きにかかる日数を数日から20日程度と見込んでいるとしつつ、申請状況によっては日数を要することもあるとしています。国税庁FAQの問31は、猶予が許可された日にかかわらず申請日から延滞税が軽減・免除されるとしているので、審査の長さがそのまま不利になるわけではありません。
一度不許可になったら、もう申請できませんか
国税庁の手引は、不許可またはみなし取下げとなった後に同一の国税について再度申請がされたときを「申請が誠実にされたものでないとき」の例として挙げています。日本年金機構の手引きも同様ですが、新たな猶予該当事実が生じたことにより納付の猶予を申請する場合などを除く、としています。状況が変わった場合の扱いは窓口へ確認してください。
相談だけでもできますか
FAQの問1は、猶予に関する相談について所轄の税務署の徴収担当へ電話するよう案内しています。問28は、税務署で相談のうえ申請書を提出したい場合、相談の時間を確保し持参する資料を伝える必要があるため、電話等で事前に相談日時を連絡するよう求めています。
中間申告分や修正申告分も対象になりますか
なります。国税庁FAQの問7は、中間申告分や予定納税、修正申告分についても、税務署に申請して要件を満たせば猶予が受けられるとしています。あわせて同じ問は、消費税の中間申告分について本年の課税売上高が前年より大幅に減少している場合などには、仮決算に基づく中間申告(消費税法43条)という選択肢があることを案内しています。待ってもらう前に、納める額そのものを下げられないかを確かめる順序になります。
税理士に任せられますか
FAQの問29は、猶予申請について税理士による代理申請(e-Taxを含む)が可能としています。e-Taxで代理申請をする場合は、パソコンからe-Taxソフトまたはe-Taxソフト(WEB版)を使うことになります。
制度の根拠(いずれも2026年10月16日に確認)
e-Gov法令検索「国税通則法」(昭和三十七年法律第六十六号)
e-Gov法令検索「国税徴収法」(昭和三十四年法律第百四十七号)
e-Gov法令検索「地方税法」(昭和二十五年法律第二百二十六号)
国税庁徴収課「国税の納税の猶予制度に関するFAQ」(令和6年11月)
この記事は、猶予制度の全体像を条文と公表資料から組み立てたものです。個別の事案で認められるかどうかを判断するものではありません。自分がどの制度に当たるかは、所轄の税務署の徴収担当、自治体の担当窓口、管轄の年金事務所のいずれか、または税理士など適切な専門家へ確認してください。