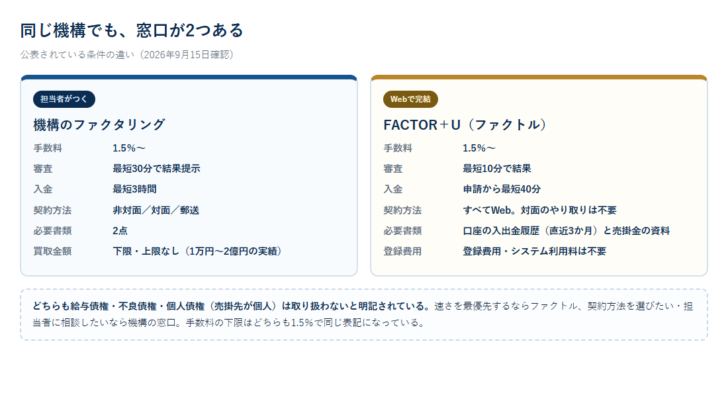
一般社団法人日本中小企業金融サポート機構は、ファクタリングの窓口を2つ持っています。ひとつは担当スタッフが電話とメールで進める機構のファクタリング、もうひとつはマイページに書類をアップロードして進めるFACTOR+U(ファクトル)です。どちらも公表されている手数料の下限は1.5%で同じですが、審査結果が出るまでの時間も、契約の進め方も違います。
会社を選ぶ前に、まず窓口を選ばないと話が噛み合いません。この記事では、機構の公式サイトに掲示されている条件だけを使って、2つの窓口の差がどこにあるのか、そして一般社団法人という器が何を意味して何を意味しないのかを順に確かめます。表示の確認はいずれも2026年9月15日に行いました。
結論:迷うのは会社ではなく「窓口」のほう
読み進める前に、判断の骨格だけ先に置きます。
- とにかく早く現金が要るならファクトル 申請から入金まで最短40分、審査結果は最短10分とされています
- 条件を相談しながら決めたいなら機構の窓口 専属スタッフがつき、契約方法も非対面・対面・郵送から選べます
- 手数料の下限はどちらも1.5% 窓口を変えても下限の表記は動きません
- 必要書類は2点で共通 口座の入出金履歴(直近3か月分)と、売掛金に関する書類
言い換えると、この機構で比べるべきは「他社と比べて安いか」ではなく、自社の急ぎ具合が、スタッフとやり取りする時間を許すかどうかです。相談したい事情があるなら40分の速さは要りませんし、今日の夕方までに振り込みたいなら電話の折り返しを待つ余裕はありません。
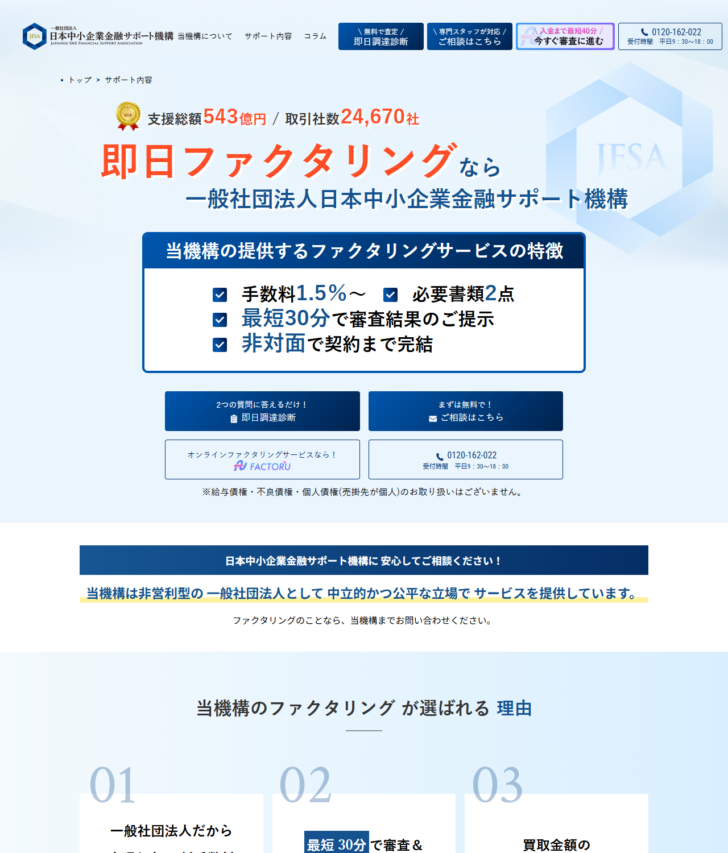
機構のファクタリングで公表されている条件
サポート内容のページに掲示されている項目を、そのまま並べます。
| 運営 | 一般社団法人 日本中小企業金融サポート機構 |
|---|---|
| 手数料 | 1.5%〜(上限の記載はなし) |
| 必要書類 | 2点。口座の入出金履歴(直近3か月分)、売掛金に関する書類(請求書・契約書など) |
| 審査結果 | 書類提出後、最短30分で提示 |
| 入金 | 申し込みから最短3時間 |
| 契約方法 | 非対面/対面/郵送。クラウドサインを導入しており、オンラインでの契約締結が可能 |
| 契約の形 | 2者間・3者間の双方を扱う |
| 買取金額 | 下限・上限の設定なし。1万円〜2億円の買取実績があるとされる |
| 取り扱わない債権 | 給与債権、不良債権、個人債権(売掛先が個人) |
| 相談窓口 | 0120-162-022(受付時間 平日9:30〜18:00) |
目を引くのは、買取金額に下限も上限も設けていないと明記している点です。ファクタリング会社の多くは「30万円から」「5,000万円まで」といった枠を置きます。枠がないということは、10万円の請求書1枚でも門前払いにはならないという意味ですが、同時に小口だからといって手数料が下限の1.5%になる保証もないということです。少額の案件ほど、手続きにかかる手間の割合は大きくなります。
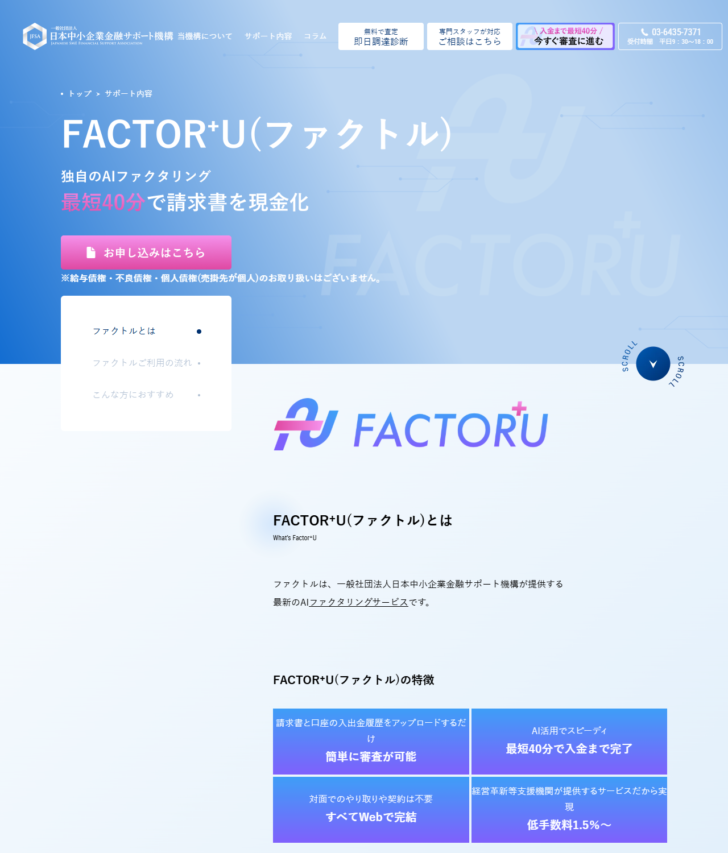
FACTOR+U(ファクトル)は同じ機構の別サービス
ファクトルは、機構が提供するAIファクタリングとして別ページで案内されています。運営者は同じ機構なので、取り扱わない債権の範囲や手数料の下限表記は共通ですが、申し込みの導線はまったく別です。
| 比較項目 | 機構のファクタリング | FACTOR+U(ファクトル) |
|---|---|---|
| 入口 | 問い合わせフォームまたは電話 | 専用サイトでアカウントを作る |
| 審査結果 | 最短30分 | 最短10分(マイページで確認) |
| 入金までの最短 | 申し込みから3時間 | 申請から40分 |
| 人の介在 | 専属スタッフが連絡し、書類を案内する | 対面でのやり取りや契約は不要とされる |
| 契約方法の選択 | 非対面・対面・郵送から選べる | オンライン契約のみ |
| 手数料の下限 | 1.5%〜 | 1.5%〜 |
| 必要書類 | 2点(入出金履歴・売掛金の書類) | 2点(入出金履歴・売掛金の資料) |
| 初期費用 | 記載なし | 登録費用・システム利用料は一切不要と明記 |
「最短10分」と「最短30分」は3倍の差に見えますが、起点がずれていることに注意してください。ファクトルの10分は書類をアップロードした時点から数えます。機構の窓口の30分も書類を提出した時点からですが、その前に問い合わせ→折り返し→必要書類の案内という往復が挟まります。平日の夕方に問い合わせて、折り返しが翌朝になれば、30分の審査は翌日の話になります。ファクトルの数字が効くのは、この往復をまるごと飛ばせるからです。
必要書類2点の中身は、2つの窓口で同じ
「必要書類たったの2点」という訴求は他社でも見かけますが、何が2点なのかは会社によって違います。機構の場合は次の2つです。
| 書類 | 指定されている範囲 | 集めるときの注意 |
|---|---|---|
| 口座の入出金履歴 | 直近3か月分 | ネットバンキングの明細をPDFで出せる口座なら当日中に揃う。紙の通帳しかない場合は記帳の抜けを先に埋める |
| 売掛金に関する書類 | 請求書・契約書など | 請求金額と入金予定日が読み取れることが前提。発注書だけで請求前の案件は、扱いを事前に確認する |
注目したいのは決算書が入口に置かれていないことです。ファクタリングは自社の財務状態ではなく売掛先の支払い能力を見る取引なので、決算書を必須にしない設計そのものは筋が通っています。ただし審査で見る点として機構が挙げているのは、売掛金の内容、売掛先の信用力、入金予定日、取引実績です。入出金履歴3か月分は、この「取引実績」を読むための資料だと考えると、なぜ全期間ではなく3か月なのかも納得しやすくなります。
裏を返すと、売掛先との取引が始まったばかりで入金実績が履歴に出ていない場合は、材料が足りない状態です。書類の点数が少ないことと、審査が緩いことは別の話です。
手数料1.5%〜をどう読むか
機構は、実際の手数料が売掛金の金額、入金予定日までの期間、売掛先の信用力、契約方法などによって変動すると明記しています。つまり1.5%はすべての条件が有利に揃ったときの下限であり、申込前に自分の手数料を知る方法はありません。
そこで、下限が効いた場合と効かなかった場合で手取りがどれだけ動くかを、額面別に並べておきます。手数料以外の費用については公式サイトに記載がないため、ここでは手数料だけを差し引いた単純計算です。
| 請求書の額面 | 手数料1.5% | 手数料5% | 手数料10% | 1.5%と10%の差 |
|---|---|---|---|---|
| 50万円 | 492,500円 | 475,000円 | 450,000円 | 42,500円 |
| 100万円 | 985,000円 | 950,000円 | 900,000円 | 85,000円 |
| 300万円 | 2,955,000円 | 2,850,000円 | 2,700,000円 | 255,000円 |
| 500万円 | 4,925,000円 | 4,750,000円 | 4,500,000円 | 425,000円 |
| 1,000万円 | 9,850,000円 | 9,500,000円 | 9,000,000円 | 850,000円 |
額面300万円で下限と10%の差は25万5,000円です。これは手数料率そのものではなく、率が確定する前に契約を急がないことの価値を示しています。機構は「契約前に手数料や入金額を提示する」と書いているので、提示された条件を見てから降りる余地は残っています。提示額に納得できないなら契約しないという選択は、申し込んだ後でも取れると理解しておくと、比較の姿勢が変わります。
なお、手数料の上限がいくらなのかは公式サイトから読み取れませんでした。相場との突き合わせ方はファクタリング手数料の相場と適正価格の見極め方にまとめています。
申し込みから入金までの流れと、時間が伸びる場所
2つの窓口それぞれについて、公式サイトが示している段取りを並べます。
| 段階 | 機構のファクタリング | FACTOR+U(ファクトル) |
|---|---|---|
| 1 | 問い合わせフォームまたは電話で連絡する | メールアドレスとパスワードを設定し、届いたメールを認証する |
| 2 | 専属スタッフから連絡が入り、必要書類を案内される | ユーザー情報を登録する |
| 3 | 書類を提出すると、最短30分で審査結果が提示される | 必要書類2点をアップロードすると、最短10分で審査結果がマイページに出る |
| 4 | 条件に納得すれば契約。クラウドサインでオンライン締結が可能 | 契約メールを受け取り、オンラインで契約を締結する |
| 5 | 申し込みから最短3時間で振込 | 契約締結後、指定口座に原則即日で入金(申請から最短40分) |
| 6 | 2者間なら、売掛先からの入金後に契約内容に沿って送金する | 売掛先から入金され次第、ファクトルの口座へ支払う |
時間が伸びるのは、ほぼ段階2と段階4です。段階2は相手の営業時間に左右されます。相談窓口の受付は平日9:30〜18:00なので、金曜の夜や土日に思い立っても、機構の窓口は月曜まで動きません。段階4は自分側の事情で伸びます。クラウドサインの通知メールが迷惑メールフォルダに振り分けられると、審査が10分で終わっていても契約が進みません。ファクトルの案内がクラウドサインからのメールを受信できるよう事前に設定を確認するよう促しているのは、ここが詰まりやすいからです。
2者間と3者間のどちらになるかは、申し込んだ側では決められない
機構は2者間と3者間の双方を扱っています。公式サイトのFAQも、売掛先から入金があった場合の扱いを2者間と3者間に分けて説明しており、どちらか一方に限定した書き方はしていません。
ただし、申込者がどちらかを指定できるとは書かれていません。3者間は売掛先に債権を譲渡した事実を通知し、承諾を得たうえで進める形なので、回収の確実性が上がるぶん手数料は下がりやすくなります。一方で、売掛先に資金繰りの事情を知られます。2者間は売掛先が関与しないので取引関係に影響しませんが、機構が回収できるかどうかは申込者からの送金にかかるため、条件は厳しく見られます。
公式サイトの利用事例でも、運送業250万円とシステム開発業300万円は2者間、製造業500万円は3者間と書き分けられています。売掛先に知られたくないという希望を最優先するなら、その条件でも進められるかを、審査結果が出た段階ではなく問い合わせの時点で伝えておくほうが確実です。契約形態が変われば手数料も変わるため、後から前提を差し替えると見積りを取り直すことになります。
運営しているのは誰か。登記上の本店は港区ではない
売掛債権の買い取りを業として行うこと自体に、免許や登録を求める法律は置かれていません。だからこそ、運営者が自分の素性をどこまで開示しているかが数少ない判断材料になります。機構は組織概要のページで次の事項を公開しています。
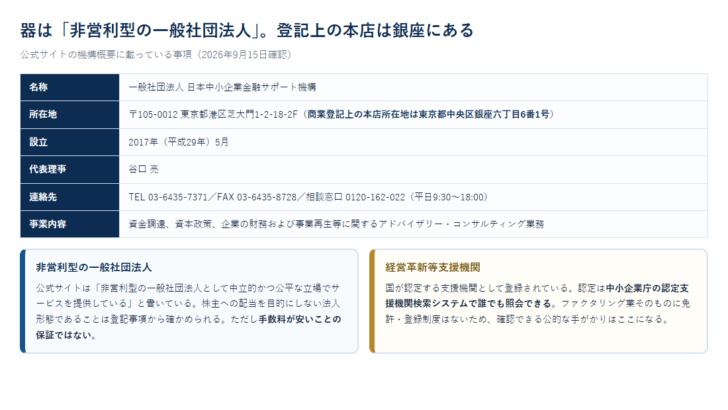
ここで見落とされやすいのが所在地の書き方です。公式サイトは〒105-0012 東京都港区芝大門1-2-18-2Fを所在地として掲げつつ、その横に商業登記上の本店所在地は東京都中央区銀座六丁目6番1号と併記しています。事務所と登記上の本店が違うこと自体は珍しくありませんが、それを自分から書いているかどうかは、開示姿勢の差として読めます。契約書に記載された住所がどちらなのかは、署名前に確認しておく項目です。
設立は2017年5月、代表理事は谷口亮氏、事業内容は資金調達、資本政策、企業の財務および事業再生等に関するアドバイザリー・コンサルティング業務と記載されています。名称そのものが登録商標(第6297740号)として登録されている点も明記されています。似た名前の団体を名乗る第三者と取り違えないための手がかりになります。
「経営革新等支援機関」が保証していること、していないこと
機構は、関東財務局長および関東経済産業局長から認定を受けた経営革新等支援機関であると表示しています。ファクトルの紹介ページも、安全性の根拠としてこの認定を挙げています。ここは正確に切り分けたほうがよい部分です。
| 観点 | 認定が意味すること | 認定が意味しないこと |
|---|---|---|
| 審査したもの | 税務・金融・企業財務に関する専門的知識と、一定以上の実務経験があること | ファクタリングの手数料や契約条件が適正であること |
| 根拠 | 中小企業経営力強化支援法に基づく国の認定制度 | ファクタリング業そのものの許認可(そもそも制度が存在しない) |
| 確認方法 | 中小企業庁の認定経営革新等支援機関検索システムで照会できる | 個別の取引内容まで国が点検しているわけではない |
つまり認定は「この法人は実在し、専門性の審査を一度は通っている」という手がかりであって、提示される手数料が安いことや、契約書の条項が自社に有利であることの保証ではありません。ファクタリングを装った貸付けかどうかを見分ける基準は金融庁が別に示していて、そこでは債権を買い戻す約束になっていないか、売主自身の資金で支払う建て付けになっていないかが判断材料として挙げられています。認定の有無にかかわらず、契約書はこの観点で読む必要があります。
入口で除外されている3種類の債権
機構のページにも、ファクトルのページにも、同じ注記が繰り返し置かれています。
| 取り扱わない債権 | 意味するところ |
|---|---|
| 給与債権 | 個人が勤務先に対して持つ給与の請求権。金融庁は給与ファクタリングを貸金業に該当すると整理しており、扱わないと明示するのは自然な線引き |
| 不良債権 | すでに支払いが滞っている売掛金。回収リスクを買い取る取引ではないという立場 |
| 個人債権(売掛先が個人) | 請求先が事業者ではなく個人のケース。BtoCの売上は対象外になる |
この3つが公式サイトの目立つ位置に書かれていることには実務上の意味があります。個人向けにサービスを提供している事業者は、売掛金があっても対象にならないからです。塾、美容、住宅リフォームの個人施主など、請求先が個人である売上しかない場合は、ここで判断が終わります。問い合わせの前に自社の請求先の属性を確かめておくと、往復が一度減ります。
公表実績543億円・24,670社の読み方
ファクタリングのページには、2026年3月時点として支援総額543億円、取引社数24,670社、対応業種27種という数字が掲示されています。規模を示す情報ではありますが、自社の条件を推測する材料にはなりません。
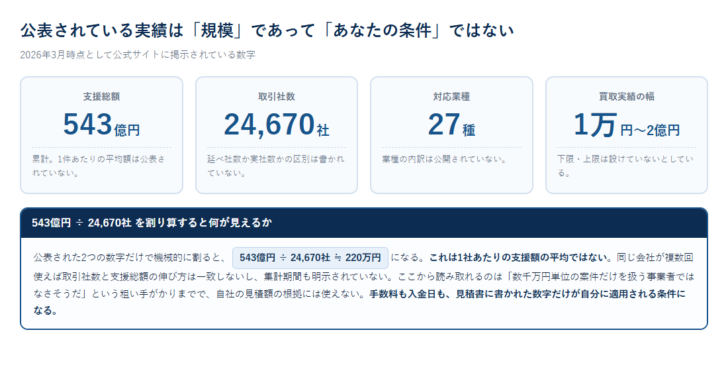
対応業種の例として挙げられているのは建設業、運送業、製造業です。いずれも請求から入金までの期間が長く、先に材料費や人件費が出ていく業種で、ファクタリングの需要が生まれやすい構造をしています。逆に言えば、この3業種以外がどれくらい含まれるのかは公開されていません。27という数の内訳は確認できませんでした。
公式サイトの「他社比較」表は、そのままでは使えない
ファクタリングのページには、機構とA社・B社を並べた比較表が掲載されています。A社は手数料8.0%〜・対面のみ・100万円〜3,000万円・2〜3日で振込、B社は手数料3.0%〜・非対面/郵送・200万円〜5,000万円・3日で振込、という内容です。
ここで問題になるのは、A社とB社が実在するどの会社を指すのか書かれていないことです。条件が事実かどうかを第三者が検証できません。比較表としては、機構側の列だけが検証可能で、他の2列は検証不能という非対称な作りになっています。
実在する会社の公表条件と突き合わせたい場合は、社名が明示されているものを自分で並べ直す必要があります。当サイトでは、ビートレーディングのファクタリングが2者間10.3%・3者間6.8%という平均手数料を、OLTAクラウドファクタリングが2〜9%という上限付きの手数料を公表していることを個別に確認しています。社名入りの条件を横に並べたものはファクタリング会社50社全比較にまとめています。
向いている場面と、外れる場面
ここまでの条件を、判断の形に直します。
| 状況 | 噛み合うか | 理由 |
|---|---|---|
| 今日中に数十万円を用意したい | ファクトルが噛み合う | 申請から最短40分。営業時間の折り返しを待たずに進む |
| 初めてで、条件を人に説明してほしい | 機構の窓口が噛み合う | 専属スタッフがつき、契約方法も選べる |
| 額面が10万円前後と小さい | 相談する価値はある | 買取金額に下限を設けていないと明記されている |
| 請求先が個人のお客様 | 外れる | 個人債権は取り扱い対象外と明記されている |
| すでに支払期日を過ぎた売掛金 | 外れる | 不良債権は取り扱い対象外 |
| 手数料を1.5%で確定させたい | 事前には決まらない | 金額・期間・売掛先の信用力・契約方法で変動すると明記されている |
| 取引先に知られたくない | 2者間なら可能性がある | 2者間・3者間の双方を扱うが、どちらになるかは審査次第 |
もうひとつ、公式サイトには利用事例として運送業250万円、建築業5,000万円、製造業500万円、システム開発業300万円といったケースが掲載されています。これらは機構が選んで載せている事例であり、内容を第三者が確かめる手立てはありません。調達金額の幅を眺める材料にはなりますが、自社の審査結果を予想する根拠にはなりません。
よくある質問
公式サイトのFAQで回答が示されている項目のうち、判断に直結するものを取り上げます。
信用情報に記録されますか。 機構は、ファクタリングは融資ではなく売掛金の売却であるため、原則として信用情報機関に影響を与えることはないと説明しています。ただし、これは取引が売買として成立している場合の話です。買戻し条項が入った契約は性質が変わり得るため、契約書の文言を確認する必要があります。
来所せずに契約できますか。 できるとされています。機構の窓口は非対面での申し込みから契約まで対応し、クラウドサインによるオンライン締結を導入しています。ファクトルはそもそもオンライン以外の選択肢がありません。
売掛先から入金されたらどうしますか。 2者間の場合、売掛先から自社の口座に入金されたあと、契約内容に沿って送金します。この送金を怠ると債務不履行になります。入金された資金を別の支払いに回してしまう事故が起きやすいのはここなので、入金日と送金日を先にカレンダーへ入れておくことをすすめます。
審査では何を見られますか。 売掛金の内容、売掛先の信用力、入金予定日、取引実績が挙げられています。自社の赤字や税金の滞納そのものが審査の中心ではないという整理です。ただし審査基準の詳細や通過の目安は公表されていません。
出典と、確認できなかったこと
この記事の条件は、一般社団法人日本中小企業金融サポート機構の公式サイト(ファクタリング、FACTOR+U、当機構について、組織概要・実績、経営革新等支援機関の各ページ)を2026年9月15日に表示して確認した内容です。経営革新等支援機関の認定制度の説明は中小企業庁のページ、ファクタリングを装った貸付けに関する記述は金融庁の注意喚起から取りました。
手数料の上限、買取率の目安、審査の通過基準、対応業種27種の内訳、支援総額と取引社数の集計期間については、公式ページから読み取れませんでした。これらは公表されていないということであり、条件が存在しないという意味ではありません。買取の可否と条件は個別の審査で決まります。この記事は特定の資金調達手段を勧めるものではなく、税務・法務の判断を示すものでもありません。判断に迷う場合は、弁護士、税理士、公認会計士、認定経営革新等支援機関などの専門家に相談してください。
- 一般社団法人日本中小企業金融サポート機構「ファクタリング」
- 同「FACTOR+U(ファクトル)」
- 同「組織概要・実績」
- 同「経営革新等支援機関」
- 中小企業庁「経営革新等支援機関」
- 金融庁「ファクタリングの利用に関する注意喚起」