私的整理を進めている最中に、仕入代金や給与の支払いが止まれば事業そのものが壊れます。産業競争力強化法は、事業再生ADR(特定認証紛争解決手続)の期間中に借りたつなぎ資金について、保証・保険・裁判所の判断の3方向から後押しする特例を置いています。どこまでが法律に書かれているのかを条文で確かめます。
条文に書かれている特例
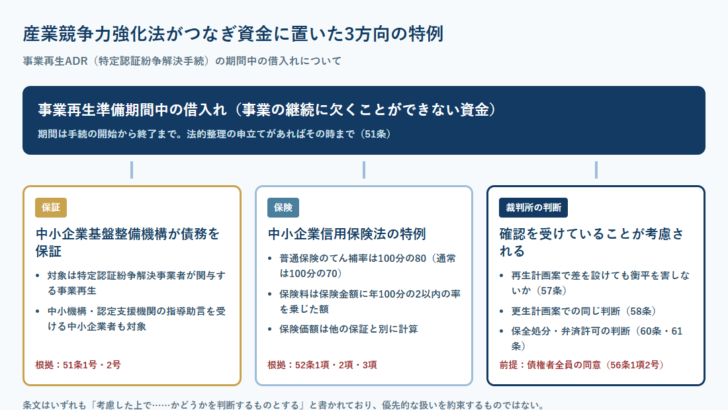
- 独立行政法人中小企業基盤整備機構が、事業再生準備期間中の事業の継続に欠くことができない資金の借入れに係る債務の保証を行う(産業競争力強化法51条)。
- 事業再生円滑化関連保証に係る普通保険のてん補率は100分の80。保険料は保険金額に年100分の2以内で政令で定める率を乗じた額(52条2項・3項)。
- 借入れについて、事業の継続に欠くことができないこと等の確認を特定認証紛争解決事業者等に求められる(56条1項)。
- 確認を受けた借入れは、再生計画案で他の再生債権と差を設けても衡平を害しない場合に該当するかの判断で考慮される(57条)。
- 少額の債権についても確認の仕組みがあり、保全処分で弁済を禁止するかどうか、85条5項の許可をするかどうかの判断で考慮される(59条〜61条)。
この特例が置かれている場所
産業競争力強化法は、事業再生ADRを特定認証紛争解決手続と呼び、48条から65条にかけて、他の法律との関係を調整する特例を並べています。手続そのものを新しく作るのではなく、既にある民事再生法・会社更生法・特定調停法・中小企業信用保険法の条文の当てはめ方を変えるという構造です。
この構造を押さえておくと、どこまでが保証されていて、どこからが裁判所の判断なのかが見分けやすくなります。条文の多くは「考慮した上で、……かどうかを判断するものとする」という書き方であり、結果を約束するものではありません。
中小機構がつなぎ資金の保証を行う
51条は「独立行政法人中小企業基盤整備機構は、次の各号に掲げる者が関与する事業再生について、それぞれ当該各号に定める期間……における事業再生を行おうとする事業者の事業の継続に欠くことができない資金の借入れに係る債務の保証を行う」と定めています。
期間は関与する者によって2通りです。
| 号 | 関与する者 | 期間 |
|---|---|---|
| 1号 | 特定認証紛争解決事業者 | 特定認証紛争解決手続の開始から終了に至るまでの間 |
| 2号 | 中小企業基盤整備機構または認定支援機関 | 事業再生の計画の作成についての指導・助言を開始した時から、債権者全員の合意が成立し、または成立しないことが明らかになるまでの間 |
括弧書きに重要な打ち切り規定があります。この期間内に破産手続開始、再生手続開始、更生手続開始または特別清算開始の申立てがあったときは、当該申立ての時までの期間になります。法的整理へ移った時点で、この枠は閉じるということです。
保証の枠は「私的整理のうち」だけ開いている。
51条の括弧書きは、法的整理の申立てがあった時点を期間の終わりとしています。つなぎ資金をこの枠で調達するなら、申立てより前の段階で動く必要があります。
信用保険には2つの数字の特例がある
52条は中小企業信用保険法の特例です。対象は事業再生円滑化関連保証、つまり事業再生を行おうとする中小企業者の原材料の購入のための費用その他の事業の継続に欠くことができない費用(経済産業省令で定めるもの)に充てる資金の借入れに係る保証です。括弧書きにより、借入れは事業再生準備期間におけるものに限られます。
第1項は、普通保険・無担保保険・特別小口保険の保険価額の合計額について、事業再生円滑化関連保証に係る保険関係とその他の保険関係とをそれぞれ別に数える読み替えを定めています。通常の枠とは別枠になるということです。
第2項と第3項が数字の特例です。
| 項目 | 通常 | 特例 |
|---|---|---|
| 普通保険のてん補率 | 100分の70 | 100分の80 |
| 保険料の額 | 中小企業信用保険法4条による | 保険金額に年100分の2以内で政令で定める率を乗じた額 |
| 保険価額の合計額 | 一括して計算 | 事業再生円滑化関連保証とその他とをそれぞれ別に計算(1項) |
てん補率が70%から80%へ上がる点は、保険を引き受ける側のリスク負担が増えることを意味します。借りる側の金利が下がることを条文が約束しているわけではありません。
借入れについて「確認」を受けておく
56条1項は、特定認証紛争解決手続により事業再生を図ろうとする事業者が、その手続を行う特定認証紛争解決事業者に対し、手続の開始から終了に至るまでの間における資金の借入れが次のいずれにも適合することの確認を求めることができると定めています。
確認の2つの要件(産業競争力強化法56条1項)
当該事業者の事業の継続に欠くことができないものとして、経済産業省令で定める基準に適合するものであること。
当該借入れに係る債権の弁済を、手続における紛争の当事者である債権者がその時点で有している他の債権の弁済よりも優先的に取り扱うことについて、当該債権者全員の同意を得ていること。
2号が要の規定です。優先的に扱うことについて債権者全員の同意が要ります。一部の債権者が反対すれば、この確認は受けられません。第2項により、確認を行った事業者は直ちにその旨を通知するものとされています。
第3項には読み替えによる準用があります。中小企業基盤整備機構または認定支援機関から事業再生の計画の作成について指導・助言を受けて事業再生を行おうとする中小企業者についても、同じ確認の仕組みが使えます。この場合、期間は51条2号に定める期間に読み替えられます。
条文から読み取れる順番
条文の並びをたどると、つなぎ資金をこの枠で扱うために必要な手順が見えてきます。いずれも法律が定めている要件であり、順番を飛ばすと後の条文が当てはまりません。
条文に沿った手順
特定認証紛争解決手続を開始する。または、中小企業基盤整備機構もしくは認定支援機関から事業再生の計画の作成についての指導・助言を受ける(51条1号・2号)。この時点から保証の対象期間が始まる。
借り入れようとする資金が、事業の継続に欠くことができないものとして経済産業省令で定める基準に適合するかを確かめる(56条1項1号)。
その借入れに係る債権の弁済を他の債権より優先的に取り扱うことについて、手続における紛争の当事者である債権者全員の同意を得る(56条1項2号)。
特定認証紛争解決事業者(または中小機構・認定支援機関)に確認を求める。確認が行われると、直ちにその旨の通知を受ける(56条1項・2項)。
少額で早期の弁済が要る債権があれば、59条1項の確認も併せて求めておく。再生手続に移った場合の保全処分と弁済許可の判断材料になる(60条・61条)。
3番目で止まる例は珍しくありません。56条1項2号は「当該債権者全員の同意」と書いており、多数決ではありません。反対する債権者が1社でもあれば、確認は受けられず、57条以下の考慮も働きません。
また、2号の同意は「当該資金の借入れの時点において有している他の債権の弁済よりも優先的に取り扱うこと」についての同意です。将来生じる債権との優劣まで決めるものではない点も、条文の文言どおりに読む必要があります。
確認を受けた借入れが裁判所でどう扱われるか
57条は再生手続の特例です。確認を受けた借入れをした事業者について再生手続開始の決定があった場合に、確認を受けた借入れに係る再生債権と他の再生債権との間に権利の変更の内容に差を設ける再生計画案が提出され、または可決されたときは、裁判所は確認を受けていることを考慮したうえで、その計画案が民事再生法155条1項ただし書に規定する「再生債権者の間に差を設けても衡平を害しない場合」に該当するかどうかを判断するものとすると定めています。
58条は更生手続について同じ構造を置いています。確認を受けた借入れに係る更生債権等と同一の種類の他の更生債権等との間に差を設ける更生計画案について、会社更生法168条1項ただし書の「同一の種類の権利を有する更生債権者等の間に差を設けても衡平を害しない場合」に該当するかどうかの判断で考慮されます。
条文は「考慮した上で……判断するものとする」です。優先的な扱いが認められると書いてあるわけではありません。判断するのはあくまで裁判所です。
少額の債権にも確認の仕組みがある
59条1項は、特定認証紛争解決手続の終了に至るまでの間の原因に基づいて生じた債権について、①当該債権が少額であること、②当該債権を早期に弁済しなければ事業の継続に著しい支障を来すことの両方に適合することの確認を求められると定めています。
この確認を受けた債権を、60条以下は確認債権と呼びます。
| 条文 | 場面 | 裁判所が判断すること |
|---|---|---|
| 60条 | 再生手続開始の申立てがあり、民事再生法30条1項の保全処分を命ずるとき | 確認債権の弁済をその保全処分で禁止するかどうか |
| 61条 | 再生手続開始の決定があり、民事再生法85条5項に基づく弁済の許可の申立てがあったとき | 少額の再生債権を早期に弁済しなければ事業の継続に著しい支障を来すときに該当するかどうか |
民事再生法85条5項は、少額の再生債権について裁判所の許可で弁済できるとする例外です。その例外に当たるかどうかの判断材料として、ADRの段階で得た確認が使われるという組み立てになっています。民事再生側の条文は民事再生とはで整理しています。
監督委員の選任にも影響する
49条は、再生手続開始の申立て前に特定認証紛争解決手続が実施されていたときは、裁判所が民事再生法54条1項の処分(監督命令)をする場合に、手続実施者がその特定認証紛争解決手続において和解の仲介を実施していたことを考慮した上で、同条2項の規定による監督委員の選任をするものとすると定めています。
50条は更生手続について同じ構造です。会社更生法35条1項の処分をする場合に、同じ考慮をしたうえで監督委員を選任するものとされています。
48条は特定調停との接続です。事業者が特定債務等の調整に係る調停を申し立てた場合(申立ての際に特定調停法3条2項の申述をした場合に限る)に、申立て前に特定認証紛争解決手続が実施されていたときは、裁判所は民事調停法5条1項ただし書により裁判官だけで調停を行うことが相当であるかどうかの判断にあたってそれを考慮するものとされています。特定調停側の条文は特定調停とはで整理しています。
共益債権との違いを押さえておく
手続中の資金繰りで出てくるもう1つの枠が共益債権です。民事再生法119条1号は「再生債権者の共同の利益のためにする裁判上の費用の請求権」を共益債権としています。共益債権は再生計画の定めによらず随時弁済されます。
| 項目 | ADR中の確認を受けた借入れ | 共益債権 |
|---|---|---|
| 根拠 | 産業競争力強化法56条・57条 | 民事再生法119条 |
| 発生する時期 | 再生手続開始の前(私的整理の期間中) | 手続の中 |
| 扱い | 再生債権。差を設けることが衡平を害しないかを裁判所が判断 | 計画によらず随時弁済 |
| 必要な同意 | 債権者全員の同意(56条1項2号) | 不要 |
確認を受けた借入れは共益債権になるわけではありません。再生債権として扱われたうえで、平等原則の例外に当たるかどうかが判断されます。この違いを取り違えると、資金繰りの前提が崩れます。
この記事で扱っていないこと
確認したのは産業競争力強化法と民事再生法の条文です。保証の限度額、保証料率、経済産業省令で定める基準の具体的な中身、52条3項の政令で定める率の実際の値は、今回は一次情報で確認していないため書いていません。年100分の2以内という上限だけが法律に書かれている値です。
また、特定認証紛争解決事業者の認証の要件、手続の実際の進め方、費用についても扱っていません。利用を検討する段階では、弁護士、公認会計士、税理士、中小企業診断士、認定経営革新等支援機関などの専門家に相談してください。
よくある質問
つなぎ資金は必ず優先的に扱われますか
条文はそう書いていません。57条は、確認を受けていることを「考慮した上で」、計画案が民事再生法155条1項ただし書に該当するかどうかを裁判所が判断するものとしています。
確認を受けるのに債権者の同意は要りますか
56条1項2号により、優先的に取り扱うことについて当該債権者全員の同意を得ていることが要件です。
法的整理に移っても保証の枠は続きますか
51条の括弧書きにより、破産手続開始、再生手続開始、更生手続開始または特別清算開始の申立てがあったときは、その申立ての時までの期間になります。
中小企業でなくても使えますか
51条1号は「特定認証紛争解決事業者」が関与する事業再生について、事業者の規模を限定せずに保証を行うと定めています。一方、52条の信用保険の特例と56条3項の準用は中小企業者が対象です。
少額債権の確認は何に効きますか
60条は保全処分で弁済を禁止するかどうかの判断、61条は民事再生法85条5項の弁済許可の判断で、それぞれ考慮されると定めています。
保険料はいくらですか
52条3項は「保険金額に年百分の二以内において政令で定める率を乗じて得た額」としています。実際の率は政令で定められるため、本記事では確認していません。
法的整理に移ったあとの扱いは債務整理・事業再生の5手続きを条文で比較、つなぎ資金がどの層に位置づくかは会社の債務を整理する方法の一覧で確認できます。
出典
- e-Gov法令検索「産業競争力強化法(平成二十五年法律第九十八号)」第48条・第49条・第50条・第51条 — 特定調停における調停機関の特例、再生手続・更生手続における監督委員の選任の特例、中小企業基盤整備機構による債務保証の対象期間と法的整理の申立てによる打ち切り
- 同法 第52条・第56条・第57条・第58条 — 事業再生円滑化関連保証に係る保険価額の別枠計算、てん補率100分の80、保険料は年100分の2以内、借入れの確認の2要件と債権者全員の同意、再生計画案・更生計画案における衡平の判断で考慮されること
- 同法 第59条・第60条・第61条 — 少額であることと早期弁済の必要性という確認の2要件、保全処分で弁済を禁止するかどうかの判断、民事再生法85条5項の弁済許可の判断で考慮されること
- e-Gov法令検索「民事再生法(平成十一年法律第二百二十五号)」第85条・第119条・第155条 — 少額の再生債権に対する弁済の許可、共益債権となる請求権、権利の変更における平等原則とそのただし書