セーフティネット保証5号は、業種で区切られた別枠です。売上の減少率は5%以上と4号より低く、災害がなくても使えます。そのかわり、自社の事業が「経済産業大臣の指定する業種」に入っていなければ、どれだけ売上が落ちていても対象外です。そして入っているかどうかは、会社の看板ではなく日本標準産業分類の細分類で判定します。ここでは指定の仕組み、イ・ロ・ハの3系統の認定基準、2026年10月から変わった申請の運用までを、公表資料の記載どおりに整理します。
| 根拠条文 | 中小企業信用保険法2条5項・12条・18条、同施行令5条 |
|---|---|
| 対象 | 経済産業大臣が指定する業種を営む中小企業者 |
| 認定基準 | (イ)売上高要件、(ロ)原油等要件、(ハ)売上高営業利益率要件の3系統 |
| 売上高要件の水準 | 5%以上の減少 |
| 利益率要件の水準 | 20%以上の減少 |
| 認定の窓口 | 本店(個人は主たる事業所)の所在地を管轄する市区町村 |
| 枠 | 別枠(一般保証とは別に数える) |
| 別枠を含む保険価額の上限 | 普通保険4億円(組合等8億円)/無担保保険1億6,000万円/特別小口保険4,000万円 |
| 指定期間 | 四半期ごとに指定業種一覧が示される |
| この表の時点 | 2026年10月6日(中小企業庁・大阪市・横浜市・e-Gov法令検索) |
結論:先に細分類で業種を確かめる
5号を調べ始めると、認定基準の数字に目が行きます。しかし実務でつまずくのは、その手前です。自社の事業が指定業種に入っているかどうかを、正しい方法で確かめていないケースが目立ちます。
大阪市は申請前の確認事項として、次のように案内しています。「ご自身の営む事業が属する業種を、日本標準産業分類(令和5年7月改定)の細分類で確認し、その細分類が、経済産業大臣の指定する業種となっているか確認してください」。
細分類は4桁の番号です。「飲食店」「小売業」といった大きなくくりではなく、その中のどの枝に入るかで判定されます。同じ業界でも、細分類が違えば指定の有無が分かれます。まずここを確かめてください。
4号や危機関連保証との並びは、信用保証協会の保証制度5つを比較にまとめました。
指定業種は四半期ごとに入れ替わる
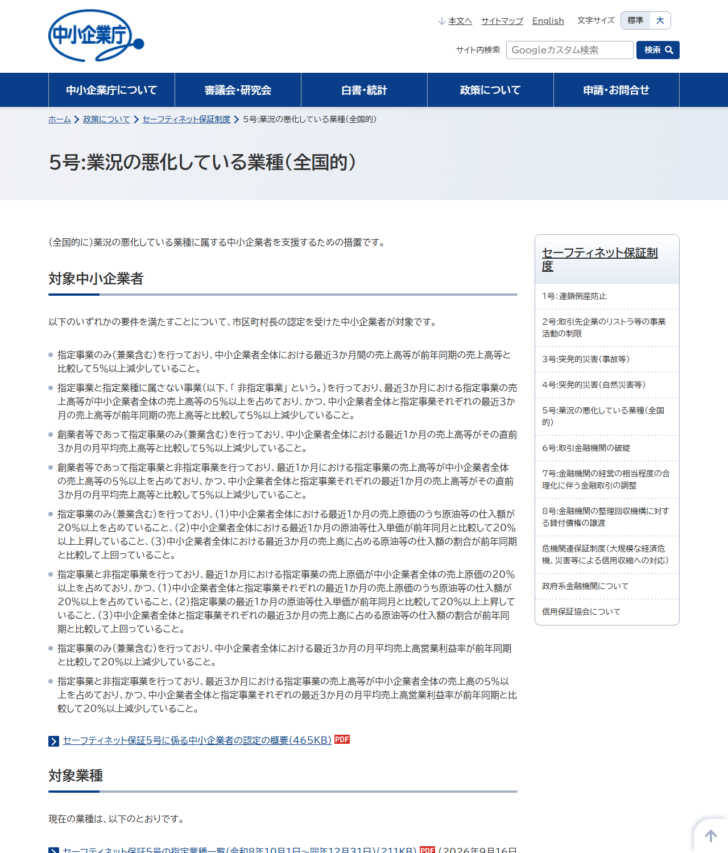
中小企業庁は、5号の対象業種を一覧で公表しています。2026年10月6日に確認した時点で掲げられていたのは「セーフティネット保証5号の指定業種一覧(令和8年10月1日〜同年12月31日)」で、2026年9月16日に掲載されたものでした。
四半期ごとに見直されるということは、前の期に指定されていた業種が外れることがあるということです。逆に、これまで対象でなかった業種が入ることもあります。半年前に「うちは対象外だった」と確認したきりにしている会社は、いまの一覧を見直す価値があります。
大阪市も「指定期間の終期までに大阪市へ認定申請を行う必要があります」としたうえで、「指定期間の終期が近づくと、窓口が大変混雑しますので、余裕をもってご予約をお願いします」と案内しています。期の終わりに駆け込むと、窓口が取れずに期を跨いでしまうという現実的な注意です。
細分類はどう調べるか
日本標準産業分類は階層になっています。大分類、中分類、小分類、細分類の順に細かくなり、指定業種の一覧で使われるのは一番細かい細分類(4桁)です。大阪市が案内しているのもこの細分類での確認です。
自社の細分類を確定する手順
- ① 主たる事業を決める複数の事業をしている場合、どれが主たる事業かを売上の構成で判断します。兼業の区分で申請する場合は、事業ごとに分けて把握します。
- ② 日本標準産業分類(令和5年7月改定)で当てはめる大分類から順に降りていき、細分類まで特定します。業界で使っている呼び名ではなく、分類表の定義で当てはめます。
- ③ 指定業種一覧と突き合わせる中小企業庁が公表している一覧に、その細分類が載っているかを見ます。載っていなければ対象外です。
- ④ 業種確認表に書く自治体によっては、特定した細分類を書面で提出します。大阪市は令和8年10月認定申請分から業種確認表の提出を求めるとしています。
当てはめで迷うのは、複数の工程を自社でやっている会社です。製造と卸売の両方をしている、製造した商品を自社の店舗で売っている、受託加工と自社製品が混ざっている、といった形です。分類表の定義では、工程や取引の形で枝が分かれます。自己判断で決めてしまうと、申請の段階で差し戻しになります。迷ったら申請前に市区町村の窓口へ確認してください。
(イ)売上高要件は4つの区分がある
もっとも使われるのが売上高で判定する(イ)です。中小企業庁の記載では、指定事業のみを行っているか兼業かと、創業者等かどうかで4つに分かれます。
| 区分 | 比べる期間 | 基準 |
|---|---|---|
| ① 指定事業のみ(兼業含む) | 中小企業者全体の最近3か月間の売上高等と前年同期 | 5%以上減少 |
| ② 指定事業と非指定事業を行っている | 最近3か月の指定事業の売上高等が全体の5%以上を占め、全体と指定事業それぞれの最近3か月と前年同期 | いずれも5%以上減少 |
| ③ 創業者等で指定事業のみ(兼業含む) | 全体の最近1か月の売上高等と、その直前3か月の月平均 | 5%以上減少 |
| ④ 創業者等で指定事業と非指定事業を行っている | 最近1か月の指定事業の売上高等が全体の5%以上を占め、全体と指定事業それぞれの最近1か月と直前3か月の月平均 | いずれも5%以上減少 |
①と③の違いは、比べる相手です。①は前年同期、③は直前3か月の月平均です。創業して間もなく前年の実績がない会社でも、③なら申請できます。これは4号の類型分けと同じ考え方です。
②と④の「5%以上を占めており」という条件も重要です。指定事業の売上が全体の5%未満しかない会社は、たとえ指定事業の売上が大きく落ちていても、この区分には入りません。
(ロ)原油等の仕入単価で判定する要件
原油や燃料の価格が上がったときに使うのが(ロ)です。中小企業庁の記載では、指定事業のみを行っている場合、次の3つをすべて満たすことが基準です。
(ロ)原油等要件の3条件(指定事業のみの場合)
① 仕入額の割合
中小企業者全体における最近1か月の売上原価のうち、原油等の仕入額が20%以上を占めていること。
② 仕入単価の上昇
中小企業者全体における最近1か月の原油等仕入単価が、前年同月と比較して20%以上上昇していること。
③ 割合の悪化
中小企業者全体における最近3か月の売上高に占める原油等の仕入額の割合が、前年同期と比較して上回っていること。
兼業の場合は、指定事業の売上原価が全体の売上原価の20%以上を占めていることを前提に、①〜③を全体と指定事業のそれぞれで満たす必要があります。燃料費が上がっても、売上原価に占める割合が20%に届かない業態では使えません。運送業や製造業の一部に向いた要件です。
(ハ)売上高営業利益率で判定する要件
売上は維持できているのに利益が消えている、という状態を拾うのが(ハ)です。指定事業のみを行っている場合、中小企業者全体における最近3か月の月平均売上高営業利益率が前年同期と比較して20%以上減少していることが基準です。
兼業の場合は、最近3か月における指定事業の売上高等が全体の5%以上を占めていることを前提に、全体と指定事業のそれぞれで20%以上減少していることが求められます。
| 系統 | 見る指標 | 水準 | 想定される場面 |
|---|---|---|---|
| (イ) | 売上高等 | 5%以上減少 | 需要そのものが落ちている |
| (ロ) | 原油等の仕入単価と売上原価に占める割合 | 20%以上上昇など | 燃料費が上がって原価が膨らんでいる |
| (ハ) | 売上高営業利益率 | 20%以上減少 | 売上は保てているが利益が消えている |
3系統のどれで申請するかは、自社の数字が通る系統を選びます。売上が5%落ちていなくても、利益率で20%落ちていれば(ハ)で通る可能性があります。(イ)だけを見て諦めないでください。
兼業の扱いが独特な理由
イ・ロ・ハのいずれにも、兼業者向けの区分が置かれています。共通しているのは、指定事業の数字と企業全体の数字の両方で基準を満たす必要があるという構造です。
これは、指定業種以外の事業が好調な会社に枠が回らないようにするための設計です。逆に言えば、指定事業だけが落ち込んでいて全体では持ちこたえている会社は対象になりません。認定の申請では、事業ごとに売上を分けて集計した資料が要ります。部門別の管理をしていない会社は、ここで時間がかかります。
2026年10月から申請の運用が変わった(大阪市の例)
大阪市は、5号の認定申請ページ(2026年10月1日時点)のお知らせで2点を告知しています。
令和8年10月認定申請分から申請書の様式を変更します。また、新たに業種確認表の提出が必要となります。
令和8年10月より、営むすべての事業が指定業種に属する「イの1」の認定申請(以下、「イの1」という。)については、窓口とあわせて行政オンラインシステムでの認定申請の受付を開始します。大阪市「セーフティネット保証5号の認定申請について」(2026年10月6日に確認)
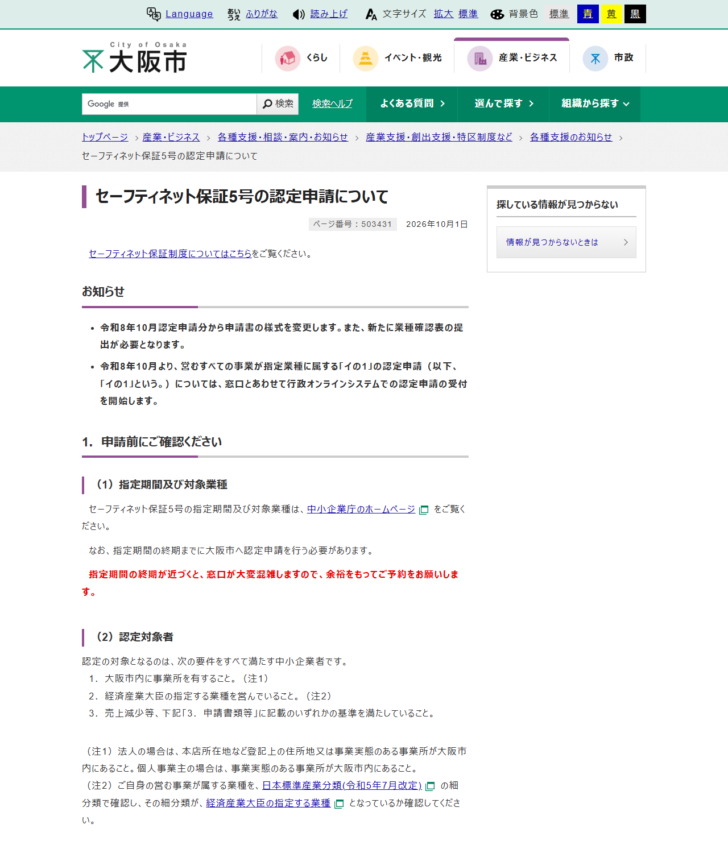
業種確認表が追加されたのは、細分類の判定を申請者に明示させるためと読めます。日本標準産業分類のどの細分類に当たるかを、自分で書いて出すことになります。窓口で「たぶんこれです」と口頭で済ませていた部分が、書面として残る形です。
オンライン申請は「イの1」、つまり営むすべての事業が指定業種に属する場合に限られています。兼業の会社は窓口のままです。自治体によって対応は違い、横浜市は5号(イ)①②についてインターネット申請に対応しています。
認定対象者と必要書類
大阪市は認定対象者を3つの要件で示しています。「大阪市内に事業所を有すること」「経済産業大臣の指定する業種を営んでいること」「売上減少等、申請書類等に記載のいずれかの基準を満たしていること」です。注記では、法人は本店所在地など登記上の住所地または事業実態のある事業所が市内にあること、個人事業主は事業実態のある事業所が市内にあることとされています。
横浜市の案内では、法人は発行から3か月以内の履歴事項全部証明書、個人事業主は税務署収受の直近青色申告決算書1ページ目または所得税確定申告書第一表のほか、業種確認・計算書と挙証資料が必須とされています。
必要書類も様式も自治体ごとに違います。ここに挙げたのは大阪市と横浜市の例です。申請の前に、本店(個人は主たる事業所)の所在地を管轄する市区町村の案内を必ず確認してください。
枠と保険料率
5号は経営安定関連保証にあたるため、一般保証とは別の枠として数えます。根拠は中小企業信用保険法12条で、経営安定関連保証の保険価額とその他の保険価額を別々に見るという読み替えを置いています。
限度額は同法18条が政令に委任し、施行令5条2項が普通保険4億円(組合等8億円)、無担保保険1億6,000万円、特別小口保険4,000万円としています。利用者から見た保証の限度額については、普通保証2億円・無担保保証8,000万円という数字が全国信用保証協会連合会から示されています。
保険料率については、施行令3条が経営安定関連保証に係る率を普通保険・無担保保険 年0.41%、特別小口保険 年0.19%と定めています(手形割引等特殊保証・当座貸越し特殊保証の場合はそれぞれ0.35%・0.15%)。これは信用保証協会が日本政策金融公庫に払う保険料の率で、中小企業者が払う信用保証料率とは別です。
つまずきやすいところ
5号の申請でよく止まる4つの場面
業種を大分類で判断した
「飲食業だから対象」といった判断では足りません。細分類まで降りて一覧と突き合わせる必要があります。
古い一覧を見ていた
指定業種は四半期ごとに見直されます。前の期の一覧で確認したままにしないでください。
兼業の売上を分けていない
兼業の区分は、指定事業と企業全体の両方で基準を満たすことを求めます。部門別の集計がないと計算書が作れません。
期の終わりに駆け込んだ
大阪市は「指定期間の終期が近づくと、窓口が大変混雑します」として、余裕をもった予約を案内しています。
もうひとつ、認定と保証は別の手続きです。市区町村の認定は、要件に当てはまることの確認にすぎません。保証するかどうかは信用保証協会が、融資するかどうかは金融機関が、それぞれ別に判断します。認定書を受け取った段階で融資が決まったわけではないので、金融機関との話は並行して進めておくほうが早く済みます。
4号との使い分け
| 項目 | 4号 | 5号 |
|---|---|---|
| 指定の単位 | 地域 | 業種(日本標準産業分類の細分類) |
| 業種の制限 | なし | 指定業種に限る |
| 地域の制限 | 指定地域に限る | なし(全国) |
| 売上高の減少率 | 20%以上 | 5%以上 |
| 見込みを含むか | 含む | (イ)は実績どうしの比較 |
| 他の判定方法 | 販売数量、建設業は完成工事高・受注残高 | 原油等の仕入単価、売上高営業利益率 |
両方の要件に当てはまることもあります。どちらで認定を受けても、枠としては同じ経営安定関連保証の別枠に入ります。取りやすいほうで申請するのが実務的です。4号の詳細はセーフティネット保証4号にまとめています。
認定から融資実行までの流れ
5号認定を取って保証付融資を受けるまで
- ① 細分類を確定する日本標準産業分類(令和5年7月改定)で自社の事業の細分類を確認します。
- ② 指定業種一覧と突き合わせる中小企業庁が四半期ごとに公表している一覧に、その細分類があるかを見ます。
- ③ イ・ロ・ハのどれで通るかを決める売上高、原油等の仕入単価、売上高営業利益率のうち、自社の数字が基準を満たす系統を選びます。
- ④ 計算書と挙証資料を作る兼業なら事業ごとに売上を分けた集計が要ります。自治体によっては業種確認表も必要です。
- ⑤ 市区町村へ認定を申請する窓口またはオンライン。指定期間の終期までに申請する必要があります。
- ⑥ 認定書を受け取り、保証協会へ申し込む認定書を添えて金融機関または信用保証協会に申し込みます。
よくある質問
- 自社が指定業種かどうかはどこで分かりますか。
- 大阪市は、営む事業が属する業種を日本標準産業分類(令和5年7月改定)の細分類で確認し、その細分類が経済産業大臣の指定する業種となっているかを確認するよう案内しています。一覧は中小企業庁が公表しています。
- 指定業種は変わりますか。
- 変わります。2026年10月6日時点で中小企業庁が掲げていたのは「令和8年10月1日〜同年12月31日」の一覧で、2026年9月16日に掲載されたものでした。四半期ごとに見直されます。
- 売上は5%も落ちていませんが、利益が消えています。
- (ハ)の売上高営業利益率で判定する要件があります。指定事業のみを行っている場合、中小企業者全体における最近3か月の月平均売上高営業利益率が前年同期と比較して20%以上減少していることが基準です。
- 燃料費の高騰でも使えますか。
- (ロ)の要件があります。最近1か月の売上原価のうち原油等の仕入額が20%以上を占め、最近1か月の原油等仕入単価が前年同月比で20%以上上昇し、最近3か月の売上高に占める原油等の仕入額の割合が前年同期を上回っていることが基準です。
- 複数の事業をやっています。
- イ・ロ・ハのいずれにも兼業者向けの区分があります。いずれも、指定事業の数字と企業全体の数字の両方で基準を満たすことが必要です。
- オンラインで申請できますか。
- 自治体によります。大阪市は令和8年10月より、営むすべての事業が指定業種に属する「イの1」について行政オンラインシステムでの受付を開始すると告知しています。横浜市は5号(イ)①②についてインターネット申請に対応しています。
- 創業したばかりで前年の実績がありません。
- (イ)には創業者等向けの区分があり、最近1か月の売上高等をその直前3か月の月平均と比べる形になっています。
- 4号と5号の両方に当てはまる場合はどうしますか。
- どちらで認定を受けても、枠としては同じ経営安定関連保証の別枠に入ります。要件を満たしやすいほうで申請するのが実務的です。
- 認定を受ければ必ず融資を受けられますか。
- 受けられるとは限りません。市区町村の認定は要件に当てはまることの確認で、保証の可否は信用保証協会が、融資の可否は金融機関が判断します。
- 大阪市以外でも業種確認表は必要ですか。
- 様式と必要書類は自治体ごとに異なります。大阪市は令和8年10月認定申請分から申請書の様式を変更し、新たに業種確認表の提出が必要になると告知しています。自社の所在地の自治体の案内を確認してください。
- 指定期間が終わるとどうなりますか。
- 大阪市は「指定期間の終期までに大阪市へ認定申請を行う必要があります」としています。終期を過ぎると、その期の指定にもとづく認定申請はできなくなります。
- 一般保証を使い切っていても申し込めますか。
- 5号は経営安定関連保証にあたり、中小企業信用保険法12条により一般保証とは別の枠として数えられます。限度額は施行令5条2項が定める範囲です。
この記事の調査方法
認定基準と指定業種一覧の期間は、中小企業庁「5号:業況の悪化している業種(全国的)」のページを2026年10月6日に表示して確認しました。申請の運用、認定対象者、業種の確認方法は大阪市のページ(2026年10月1日時点)、必要書類とインターネット申請の範囲は横浜市の案内によります。限度額・保険料率・別枠の構造は、e-Gov法令検索のAPIから取得した中小企業信用保険法(2025年6月13日施行の版)と同施行令(2026年6月1日施行の版)の条文で確認しました。認定の運用は自治体ごとに異なるため、適用の可否についての判断は行っていません。広告の有無で記載内容や順序を決めていません。
このクラスターの関連ページ
この記事が参照した一次情報
- 中小企業庁「5号:業況の悪化している業種(全国的)」
https://www.chusho.meti.go.jp/kinyu/sefu_net_5gou.html - 大阪市「セーフティネット保証5号の認定申請について」
https://www.city.osaka.lg.jp/keizaisenryaku/page/0000503431.html - 横浜市「5号認定(業況の悪化している業種(全国的))」
https://www.city.yokohama.lg.jp/business/kigyoshien/yushiseido/nintei/safety-5gou.html - e-Gov法令検索「中小企業信用保険法(昭和二十五年法律第二百六十四号)」2条・12条・18条
https://laws.e-gov.go.jp/law/325AC0000000264 - e-Gov法令検索「中小企業信用保険法施行令(昭和二十五年政令第三百五十号)」3条・5条
https://laws.e-gov.go.jp/law/325CO0000000350
条文の引用は各条からの抜粋で、一部の文言を省略している箇所があります。指定業種・指定期間・様式・必要書類は随時変わります。認定の可否、保証の可否、融資の可否についての判断は行っていません。実際の申請にあたっては、本店(個人は主たる事業所)の所在地を管轄する市区町村の窓口と、取引金融機関・所在地の信用保証協会でご確認ください。個別の事案については、税理士、中小企業診断士、認定経営革新等支援機関などの専門家にご相談ください。