信用保証協会の保証付融資で、特別な事情がなくても使えるのが一般保証です。普通保証と無担保保証の2本立てで、上限はそれぞれ2億円と8,000万円。ただしこの数字は「保険価額の合計額」として法律に書かれているもので、担保の扱いも、てん補率も、2つで違います。ここでは中小企業信用保険法の条文と、信用保証協会が公表している利用条件・料率の仕組みから、一般保証で実際に何が決まるのかを整理します。
| 根拠条文 | 中小企業信用保険法3条(普通保険)、3条の2(無担保保険) |
|---|---|
| 保険価額の上限 | 普通保険 2億円(組合等は4億円)/無担保保険 8,000万円 |
| てん補率 | 普通保険 70%/無担保保険 80% |
| 市区町村の認定 | 不要 |
| 枠の系統 | 通常の枠(セーフティネット保証・危機関連保証とは別) |
| 保証料率 | 9区分の料率体系。確定決算の内容で区分が決まる |
| 申込み先 | 取引金融機関、または所在地の信用保証協会 |
| この表の時点 | 2026年10月5日(e-Gov法令検索・全国信用保証協会連合会・東京信用保証協会) |
結論:違いは金額ではなく「担保」の扱い
普通保証と無担保保証を金額だけで比べると、2億円と8,000万円という差に目が行きます。しかし条文を読むと、分けている基準は金額ではありません。担保を提供させるかどうかで、適用される条文そのものが変わる構造です。
中小企業信用保険法3条の2は、無担保保険を「その保証について担保(中略)を提供させないものをすることにより、中小企業者一人についての保険価額の合計額が八千万円を超えることができない保険」と定めています。担保を出さない前提で設計された枠が8,000万円まで、という読み方になります。
制度全体の中での位置づけは信用保証協会の保証制度5つを比較で整理しています。この記事は一般保証だけを掘り下げます。
条文は何を定めているか
普通保険の条文は長いので、金額に関わる部分だけを抜き出します。
中小企業者一人についての保険価額の合計額が二億円(その中小企業者が中小企業等協同組合、協業組合、商工組合、商工組合連合会、商店街振興組合、商店街振興組合連合会、生活衛生同業組合、生活衛生同業小組合、生活衛生同業組合連合会又は酒類業組合であるときは、四億円)を超えることができない保険
中小企業信用保険法3条1項(抜粋。e-Gov法令検索で2026年10月5日に確認)
括弧の中に並んでいるのは組合の種類です。組合であれば上限が2倍の4億円になります。事業協同組合や商店街振興組合が設備投資をするときに、この差が効いてきます。
無担保保険の条文には、もうひとつ括弧書きがあります。担保から保証人の保証を除くかどうかについて、「当該中小企業者が貸借対照表、損益計算書その他の書類を金融機関に提出することその他の経済産業省令で定める要件を備えている者(法人に限る。)以外の者である場合にあつては、保証人の保証を除く」と書かれています。読みにくい書き方ですが、決算書を金融機関へ提出している法人かどうかで、保証人の扱いが変わるという設計です。
てん補率70%と80%は誰の話か
法3条2項は普通保険の保険金額を「保険価額に百分の七十を乗じて得た金額」とし、法3条の2第2項は無担保保険について「百分の八十を乗じて得た金額」としています。この70%・80%は、信用保証協会と株式会社日本政策金融公庫のあいだの保険の話です。借りる側が負担する割合ではありません。
| 項目 | 普通保険 | 無担保保険 |
|---|---|---|
| 根拠条文 | 3条 | 3条の2 |
| 保険価額の上限 | 2億円(組合等4億円) | 8,000万円 |
| てん補率 | 70% | 80% |
| 担保 | 提供させる前提 | 提供させない |
| 保証人の保証 | 条文に定めなし | 一定の要件を備えた法人以外は「担保」から除かれる |
| 別枠を使った場合の上限 | 4億円(組合等8億円) | 1億6,000万円 |
てん補率の差は、保証協会側から見ると回収できなかったときの手取りの差です。無担保保険のほうがてん補率は高いという関係になっています。担保を取らない代わりに公庫が多めに負担する、という組み立てです。
使えるのはどんな会社か
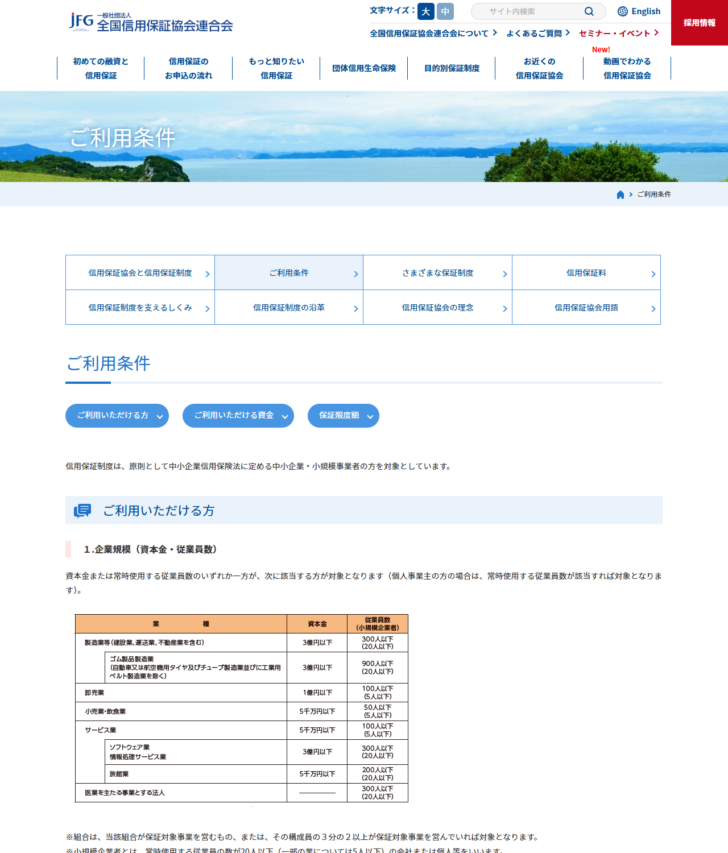
全国信用保証協会連合会は、利用できる企業規模を業種別の表で公表しています。注意点は判定の仕方です。同連合会は「資本金または常時使用する従業員数のいずれか一方が、次に該当する方が対象となります(個人事業主の方の場合は、常時使用する従業員数が該当すれば対象となります)」と説明しています。
| 業種 | 資本金 | 従業員数 |
|---|---|---|
| 製造業等(建設業、運送業、不動産業を含む) | 3億円以下 | 300人以下(20人以下) |
| ゴム製品製造業(自動車又は航空機用タイヤ及びチューブ製造業並びに工業用ベルト製造業を除く) | 3億円以下 | 900人以下(20人以下) |
| 卸売業 | 1億円以下 | 100人以下(5人以下) |
| 小売業・飲食業 | 5千万円以下 | 50人以下(5人以下) |
| サービス業 | 5千万円以下 | 100人以下(5人以下) |
| ソフトウェア業・情報処理サービス業 | 3億円以下 | 300人以下(20人以下) |
| 旅館業 | 5千万円以下 | 200人以下(20人以下) |
| 医業を主たる事業とする法人 | — | 300人以下(20人以下) |
この表には、一般的な中小企業の定義では出てこない行が3つあります。ゴム製品製造業の900人、ソフトウェア業・情報処理サービス業の3億円、旅館業の200人です。サービス業はふつう資本金5千万円以下ですが、ソフトウェア業と情報処理サービス業は3億円以下まで広がります。システム開発会社が「サービス業だから5千万円まで」と早合点して諦めるのは、この行を見落としているためです。
組合についても注記があります。同連合会は「組合は、当該組合が保証対象事業を営むもの、または、その構成員の3分の2以上が保証対象事業を営んでいれば対象となります」としています。
保証限度額の数え方
一般保証の枠は、セーフティネット保証や危機関連保証の枠とは別に数えます。中小企業信用保険法12条・15条が、経営安定関連保証や危機関連保証に係る保険関係の保険価額と「その他の保険関係」の保険価額とを、それぞれで見ると定めているためです。
枠がどう積み上がるか
通常の枠だけ
普通保証2億円+無担保保証8,000万円。認定は要りません。
別枠を足した上限
施行令5条2項により普通保険4億円、無担保保険1億6,000万円。別枠を使うには市区町村の認定が要ります。
実際に借りられる額
上限は上限であって、審査の結果ではありません。信用保証協会の審査と金融機関の判断で決まります。
通常の枠を使い切っている状態でも、別枠はまだ残っています。資金繰りが厳しくなってから一般保証の残枠だけを見て「もう借りられない」と判断してしまう例がありますが、認定が取れる状況なら別の枠があります。
信用保証料はどう決まるか
料率の区分は9つあると、全国信用保証協会連合会が公表しています。東京信用保証協会は、中小企業信用リスク情報データベース(CRD)により確定決算の内容を評価して料率の区分を決定するとしています。
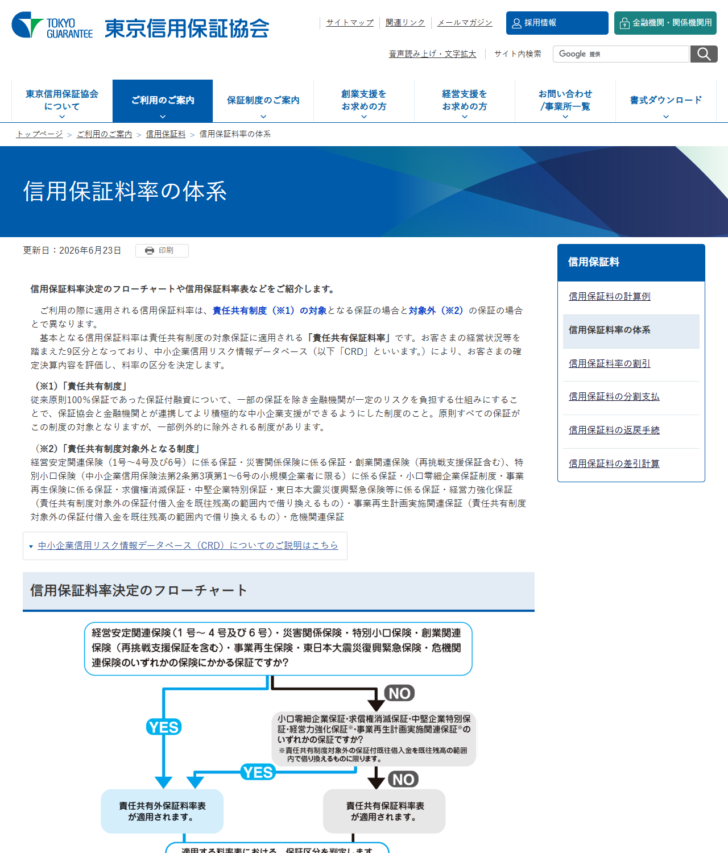
計算式は公表されています。満期一括返済なら「貸付金額×信用保証料率×保証期間(月数)/12」(円未満切捨て)、分割返済ならこれに分割係数を掛けます。東京信用保証協会の計算例では、貸付金額1,200万円・料率年1.15%・保証期間24か月で、満期一括返済なら276,000円、24回の均等分割なら分割係数0.60を掛けて165,600円です。
算式と分割係数の全体は信用保証料の計算方法にまとめています。
担保を出すと保証料が下がる
東京信用保証協会は、保証料率の割引を2つ公表しています。
| 割引 | 率 | 条件 |
|---|---|---|
| 有担保割引 | 0.1% | 担保を提供した場合 |
| 会計関係の書類提出による割引 | 0.1% | 会計参与を設置している旨の登記書類、または公認会計士・監査法人の監査報告書の写しを提出した中小企業者 |
対象外もはっきり書かれています。同協会は、個人事業者、組合、医療法人、NPO法人等を対象外としています。また一括支払契約保証、伴走支援特別保証制度、事業再生計画実施関連保証(感染症対応型)、事業承継特別保証、経営承継借換関連保証といった制度も対象外とされています(経営承継借換関連保証は専門家確認で特別料率が適用される場合を除く)。
割引率も対象外の範囲も協会ごとに異なります。ここに挙げたのは東京信用保証協会が公表している内容です。実際に利用する協会の案内で確認してください。
一般保証の周りにある4つの制度
普通保証・無担保保証だけが選択肢ではありません。全国信用保証協会連合会は「さまざまな保証制度」として、目的の違う制度を公表しています。担保に出せるものや、調達の形が違えば、当てはまる制度も変わります。
| 制度 | 内容 | 公表されている主な条件 |
|---|---|---|
| 流動資産担保融資保証制度(ABL保証) | 売掛債権や棚卸資産を担保として金融機関から借入を行う際に保証を行う制度。不動産担保への依存を減らす目的で平成19年8月より取り扱い | 保証限度額2億円/保証期間1年以内/保証人不要/保証料率 年0.68% |
| 小口零細企業保証制度 | 小規模企業者を対象として創設された制度。責任共有制度の対象外 | 保証限度額2,000万円/原則として担保・連帯保証人不要 |
| 借換保証制度 | 複数の保証付融資の債務一本化等を促進し、月々の返済額の軽減等を推進する制度 | 条件は協会の案内による |
| 特定社債保証制度 | 社債の発行により資金調達の円滑化を図り、資本市場から直接資金調達を行う中小企業・小規模事業者向けの制度 | 保証限度額4億5,000万円/保証期間7年以内/保証人不要/保証料率0.45%〜1.90% |
この表で目を引くのは特定社債保証制度の4億5,000万円です。普通保証の2億円より大きい枠が、社債という形には用意されています。保証料率も0.45%〜1.90%と幅が示されており、9区分の料率体系の幅とつながる水準です。売掛債権や在庫を持っている会社なら、ABL保証の年0.68%という料率が一般保証の料率より有利になることもあります。
責任共有制度と、その対象外の制度
保証付融資には、信用保証協会と金融機関がリスクを分け合う「責任共有制度」があります。全国信用保証協会連合会は、小口零細企業保証制度について「責任共有制度の対象外となる保証制度」と明記しています。対象外ということは、保証協会が全部を保証する形になります。
利用する側から見ると、責任共有の対象かどうかで保証料率が変わります。東京信用保証協会の料率表も、責任共有の対象と対象外で別の列を設けています。同じ会社、同じ決算内容でも、使う制度が違えば料率が違うということです。見積もりを受け取ったら、どの制度での料率なのかを確認してください。
小口零細企業保証制度の対象は、従業員数20人以下(商業・サービス業は5人以下)の事業者などで、保証限度額は2,000万円、原則として担保・連帯保証人は不要とされています。条件の形は特別小口保証と似ていますが、別の制度です。詳しくは特別小口保証の要件で整理しています。
向く会社・向かない会社
一般保証が合う場面・合わない場面
向く
特別な事情がなく、運転資金や設備資金をまとまった期間で借りたい会社。決算書を整えていて、料率の区分が上がる見込みがある会社。
向く
組合。普通保険の上限が4億円、別枠を含めると8億円まで広がります。
向かない
すでに売上が大きく落ちていて、別枠の認定要件に当てはまる会社。先に認定を取ったほうが枠が広がります。
向かない
従業員20人以下(商業・サービス業は5人以下)で、担保も保証人も用意できない小規模企業者。特別小口保証のほうが条件が合う場合があります。
他の制度と比べた強みと弱み
強みは、認定という手続きが要らないことです。セーフティネット保証や危機関連保証は、市区町村の窓口で認定を受けてからでないと申し込めません。売上の数字を期間ごとに並べ、裏づけ資料をそろえる作業が先に入ります。一般保証にはこの工程がありません。
弱みは枠の大きさです。普通保証2億円・無担保保証8,000万円という上限は、別枠を含めた4億円・1億6,000万円と比べると半分です。また、一般保証の料率は9区分で決算内容によって動きます。経営安定関連保証のように制度側で特別料率が決まっているわけではないため、決算が悪いときほど料率が高い区分に入ります。必要なときほど高くなる、という性質があります。
| 項目 | 一般保証 | セーフティネット保証・危機関連保証 |
|---|---|---|
| 市区町村の認定 | 不要 | 必要 |
| 売上高の要件 | なし | 号・制度ごとに5%〜20%以上の減少など |
| 使える時期 | いつでも | 指定・認定の期間内 |
| 料率 | 9区分(決算内容による) | 制度によっては特別料率 |
| 枠 | 通常の枠 | 別枠 |
申込みから実行までの流れ
一般保証を使うときの手順
- ① 取引金融機関に相談する多くの場合、金融機関が保証協会への手続きを進めます。金融機関を通さず、保証協会の窓口へ直接相談することもできます。
- ② 必要書類をそろえる決算書、試算表、資金繰り表、登記事項証明書、納税証明書などです。何が要るかは協会と金融機関で確認します。
- ③ 保証協会に申し込む信用保証委託申込書と関係書類を提出します。面談が入ることがあります。
- ④ 審査を受ける事業の内容、資金の使いみち、返済の見通しが見られます。料率の区分もここで決まります。
- ⑤ 保証決定・信用保証書の交付保証が決まると、信用保証書が金融機関へ交付されます。
- ⑥ 融資の実行と信用保証料の支払い融資が実行され、信用保証料を支払います。分割払いに対応している協会もあります。
返済できなくなったとき
返済が滞ると、信用保証協会が金融機関へ立替払いをします。これが代位弁済です。全国信用保証協会連合会は、代位弁済したものについて「実情に即して中小企業・小規模事業者の方から信用保証協会にご返済いただくこととなります」と説明しています。
保証付融資は、返せなくなったときに返済が消える仕組みではありません。返す相手が金融機関から保証協会に変わります。この先の扱いは代位弁済と求償権で扱っています。
よくある質問
- 普通保証と無担保保証は同時に使えますか。
- 中小企業信用保険法3条の2第3項は、普通保険などの契約を締結している信用保証協会が無担保保険の対象となる保証をした場合について、保証をした額が8,000万円(既に無担保保険の保険関係がある場合はその残額)を超えないときは無担保保険の保険関係が成立するとしています。別々の保険関係として成立する構造です。
- 資本金が大きいと使えませんか。
- 全国信用保証協会連合会は、資本金または常時使用する従業員数の「いずれか一方」が該当すれば対象としています。資本金が上限を超えていても、従業員数が該当すれば対象になります。
- 個人事業主でも使えますか。
- 使えます。同連合会は、個人事業主の場合は常時使用する従業員数が該当すれば対象になるとしています。ただし東京信用保証協会の保証料率の割引では、個人事業者は対象外とされています。
- 上限まで必ず借りられますか。
- 借りられるとは限りません。2億円・8,000万円は法律が定める保険価額の上限で、実際の保証の可否と金額は信用保証協会の審査で決まります。
- 組合は上限が違うと聞きました。
- 法3条1項は、中小企業等協同組合、協業組合、商工組合、商工組合連合会、商店街振興組合、商店街振興組合連合会、生活衛生同業組合、生活衛生同業小組合、生活衛生同業組合連合会、酒類業組合について4億円としています。施行令5条2項は別枠を含む上限を8億円としています。
- 保証料率は毎年変わりますか。
- 東京信用保証協会は、CRDにより確定決算内容を評価して料率の区分を決定すると説明しています。決算の内容が変われば区分も変わりえます。
- ソフトウェア業はサービス業として扱われますか。
- 全国信用保証協会連合会の表では、ソフトウェア業・情報処理サービス業は資本金3億円以下・従業員300人以下と、サービス業(5千万円以下・100人以下)とは別の行になっています。
- 担保を出せば必ず0.1%下がりますか。
- 東京信用保証協会は有担保割引を0.1%と公表していますが、個人事業者・組合・医療法人・NPO法人等や一部の保証制度は対象外としています。協会ごとに扱いが異なります。
- 売掛債権や在庫を担保にできますか。
- 全国信用保証協会連合会は、売掛債権や棚卸資産を担保として金融機関から借入を行う際に保証を行う制度として、流動資産担保融資保証制度(ABL保証)を公表しています。保証限度額2億円、保証期間1年以内、保証人不要、保証料率は年0.68%とされています。平成19年8月から取り扱われている制度です。
- 社債で調達する場合も保証を受けられますか。
- 特定社債保証制度があります。同連合会は、保証限度額4億5,000万円、保証期間7年以内、保証人不要、保証料率0.45%〜1.90%としています。普通保証の2億円より大きい枠です。
- 複数の保証付融資をまとめられますか。
- 借換保証制度があります。同連合会は、複数の保証付融資の債務一本化等を促進することにより、月々の返済額の軽減等を推進する制度と説明しています。条件は利用する協会の案内で確認してください。
この記事の調査方法
条文は、e-Gov法令検索のAPIから取得した本文で確認しました。中小企業信用保険法は2025年6月13日施行の版、同施行令は2026年6月1日施行の版です。企業規模の表と代位弁済の説明は全国信用保証協会連合会、料率の体系・計算例・割引は東京信用保証協会の公表内容を参照しています。料率と割引は協会ごとに異なるため、金額の目安としてのみ扱ってください。広告の有無で記載内容や順序を決めていません。
このクラスターの関連ページ
この記事が参照した一次情報
- e-Gov法令検索「中小企業信用保険法(昭和二十五年法律第二百六十四号)」3条・3条の2・12条・15条
https://laws.e-gov.go.jp/law/325AC0000000264 - e-Gov法令検索「中小企業信用保険法施行令(昭和二十五年政令第三百五十号)」5条
https://laws.e-gov.go.jp/law/325CO0000000350 - 全国信用保証協会連合会「ご利用条件」
https://www.zenshinhoren.or.jp/guarantee-system/riyojoken/ - 全国信用保証協会連合会「信用保証協会と信用保証制度」
https://www.zenshinhoren.or.jp/guarantee-system/ - 東京信用保証協会「信用保証料率の体系」
https://www.cgc-tokyo.or.jp/business/guarantee_fee/system.html - 東京信用保証協会「信用保証料率の割引」
https://www.cgc-tokyo.or.jp/business/guarantee_fee/discount.html
条文の引用は各条からの抜粋で、一部の文言を省略している箇所があります。保証の可否・融資の可否についての判断は行っていません。料率・割引・必要書類は信用保証協会ごとに異なり、変更されることがあります。実際の利用にあたっては、取引金融機関と所在地の信用保証協会でご確認ください。個別の事案については、税理士、中小企業診断士、認定経営革新等支援機関などの専門家にご相談ください。