地震や大雨の被害を受けたあと、資金繰りの相談で必ず名前が出るのがセーフティネット保証4号です。保証の枠が別に立つ強い制度ですが、使えるかどうかは「国がその地域を指定しているか」と「売上が3か月すべてで20%以上落ちる見込みか」の2点でほぼ決まります。しかもこの2点は、災害が起きてから自動的に満たされるわけではありません。ここでは指定の仕組み、認定の数字、2024年12月に変わった申請の運用までを、公表資料の記載どおりに整理します。
| 根拠条文 | 中小企業信用保険法2条5項・12条・18条、同施行令5条 |
|---|---|
| 対象 | 国が指定した地域で事業を行う中小企業者 |
| 認定要件 | 最近1か月および その後2か月を含む3か月間の売上高等が、災害の影響を受ける直前の同月・同期と比べていずれも20%以上減少する見込みであること |
| 認定の窓口 | 本店(個人は主たる事業所)の所在地を管轄する市区町村 |
| 枠 | 別枠(一般保証とは別に数える) |
| 別枠を含む保険価額の上限 | 普通保険4億円(組合等8億円)/無担保保険1億6,000万円/特別小口保険4,000万円 |
| 保証限度額 | 普通保証2億円/無担保保証8,000万円(全国信用保証協会連合会の公表内容) |
| 指定期間 | 3か月ごとに調査のうえ、必要に応じて延長される |
| この表の時点 | 2026年10月6日(中小企業庁・横浜市・e-Gov法令検索) |
結論:先に見るのは「指定」、次が「20%」
被災したからといって、全国どこでも4号が使えるわけではありません。中小企業庁は4号を「突発的災害(自然災害等)の発生に起因して売上高等が減少している中小企業者を支援するための措置」と説明し、対象を国の指定を受けた地域に限っています。
そのうえで、売上の減少率が20%以上であることを市区町村が認定します。この2つはどちらが欠けても成立しません。指定地域にあるが売上が15%しか落ちていない、売上は30%落ちたが地域が指定されていない、どちらも対象外です。
他の制度と並べて見たい場合は、信用保証協会の保証制度5つを比較をご覧ください。
指定はどう決まり、どう終わるか
中小企業庁は4号のページに「現在の指定案件」を掲げ、災害ごとにPDFで対象地域を公表しています。2026年10月6日時点で掲載されていたのは次の6件です。
| 指定案件 | ページ上の更新表示 |
|---|---|
| 令和6年能登半島地震 | 2026年9月30日更新 |
| 令和8年6月24日からの大雨に伴う災害 | 2026年7月29日 |
| 令和8年熊本地震 | 2026年9月18日更新 |
| 令和8年8月13日からの大雨に伴う災害 | 2026年9月15日 |
| 令和8年7月17日から18日にかけての大雨に伴う災害 | 2026年9月18日 |
| 令和8年8月27日からの大雨に伴う災害 | 2026年9月29日 |
同ページには注記が2つあります。「指定期間は3ヶ月ごとに調査の上、必要に応じて延長します」「指定期間とは認定申請をすることができる期間をいいます」です。指定期間は保証を受けられる期間ではなく、認定を申請できる期間という意味になります。
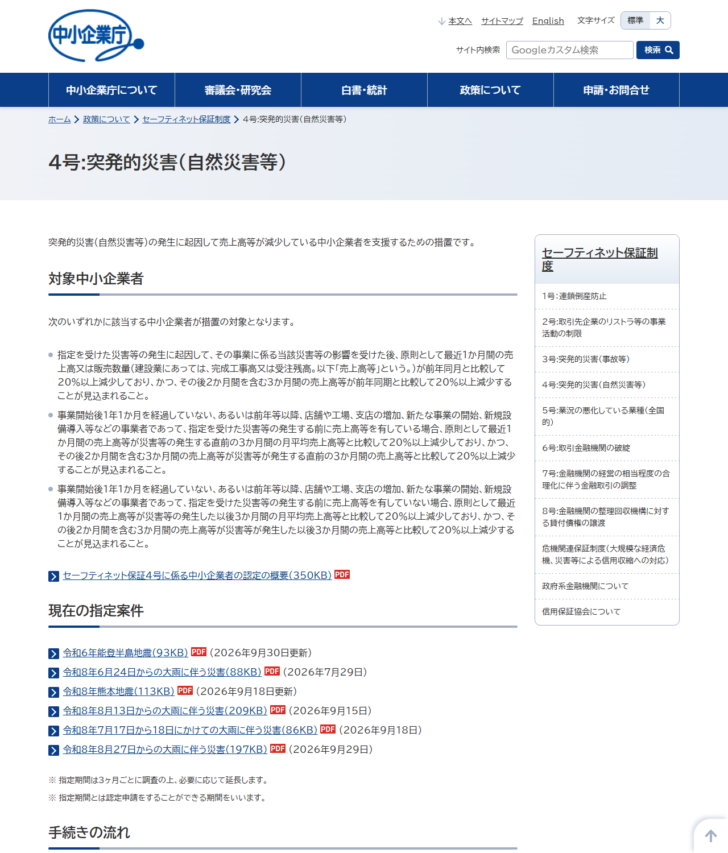
能登半島地震のように、発災から時間が経っても指定が続いている案件があります。一方で、大雨の災害は指定から数か月で期限が来るものもあります。自社が対象かどうかは、災害名ではなく指定案件のPDFに書かれた市町村名で確かめてください。同じ県の中でも、指定されている市町村とされていない市町村があります。
認定要件は3つの類型に分かれる
中小企業庁は、対象となる中小企業者を3つの類型で示しています。災害の前に売上の実績があるかどうかで、比べる相手が変わる仕組みです。
| 類型 | 比べる相手 | 減少率 |
|---|---|---|
| ① 通常 | 最近1か月の売上高等を前年同月と、その後2か月を含む3か月間を前年同期と比較 | いずれも20%以上減少(後半は見込み) |
| ② 事業開始後1年1か月を経過していない、または前年等以降に店舗・工場・支店の増加、新たな事業の開始、新規設備導入等をした事業者で、災害発生前に売上高等を有している場合 | 最近1か月の売上高等を災害発生直前3か月の月平均と、その後2か月を含む3か月間を災害発生直前3か月と比較 | いずれも20%以上減少(後半は見込み) |
| ③ 同じ事業者で、災害発生前に売上高等を有していない場合 | 最近1か月の売上高等を災害発生以後3か月の月平均と、その後2か月を含む3か月間を災害発生以後3か月と比較 | いずれも20%以上減少(後半は見込み) |
②と③は、創業間もない会社や、直前に店舗を増やした会社のための類型です。前年同月と比べると出店の効果で売上が増えて見え、要件を満たさなくなるためです。「前年と比べると増えているから対象外」と自己判断する前に、この2類型を確認してください。
横浜市も同じ趣旨の注記を置いています。「前年実績の無い創業者や、突発的災害(自然災害等)の影響を受ける直前同期以降に店舗の増加等の業容拡大をした事業者の方についても認定の対象となる場合があります」という書き方です。
「売上高等」には受注残高も入る
認定要件に出てくるのは「売上高」ではなく「売上高等」です。中小企業庁は括弧書きで定義を置いています。
最近1か月間の売上高又は販売数量(建設業にあっては、完成工事高又は受注残高。以下「売上高等」という。)が前年同月と比較して20%以上減少しており(後略)
中小企業庁「4号:突発的災害(自然災害等)」(抜粋。2026年10月6日に確認)
ここには3つのことが書かれています。金額ベースの売上高だけでなく、販売数量でも見られること。建設業は完成工事高で見ること。そして建設業は受注残高でも見られること。
建設業の受注残高が選択肢に入っているのは、工事の進行基準の関係で、災害の影響が売上の数字に出るまでに時間がかかるためです。現場が止まって新規の受注が消えていても、前の期の工事の完成で売上が立っていれば、完成工事高では20%の減少にならないことがあります。受注残高で見れば実態に合う、という場面があります。どの指標で申請するかは、自治体の様式と案内で確認してください。
販売数量で見られる点も見落とされます。単価を上げて金額の落ち込みを抑えていても、数量が20%以上落ちていれば要件に当たる可能性があります。価格転嫁を進めた事業者ほど、金額だけで判断すると不利になります。
「最近1か月」はいつのことか
要件の文言に出てくる「最近1か月」は、申請する時点の当月ではありません。横浜市は注記で「申請月の前月又は前々月です」と明記しています。
10月に申請する場合の「3か月間」の取り方(横浜市の注記にもとづく例)
最近1か月
9月または8月。申請月の前月か前々月を選びます。
その後2か月
10月・11月(最近1か月を9月とした場合)。実績ではなく見込みで書きます。
比べる相手
前年の同月・同期。災害の影響を受ける直前の数字です。
判定
3か月すべてで20%以上の減少が必要です。1か月でも届かなければ要件を満たしません。
この取り方を知らないと、申請の準備で手が止まります。当月の売上が確定するのを待っている必要はありません。前月か前々月の実績と、その後2か月の見込みを並べれば足ります。
2024年12月に申請の運用が変わった
横浜市は、お知らせ欄で次のように告知しています。「令和6年12月からセーフティネット保証4号の申請様式及び申請方法が変更となりました。【主な変更点】売上高計算書及び挙証資料(月別試算表、法人事業概況説明書、売上台帳等)の提出が必須となりました」。
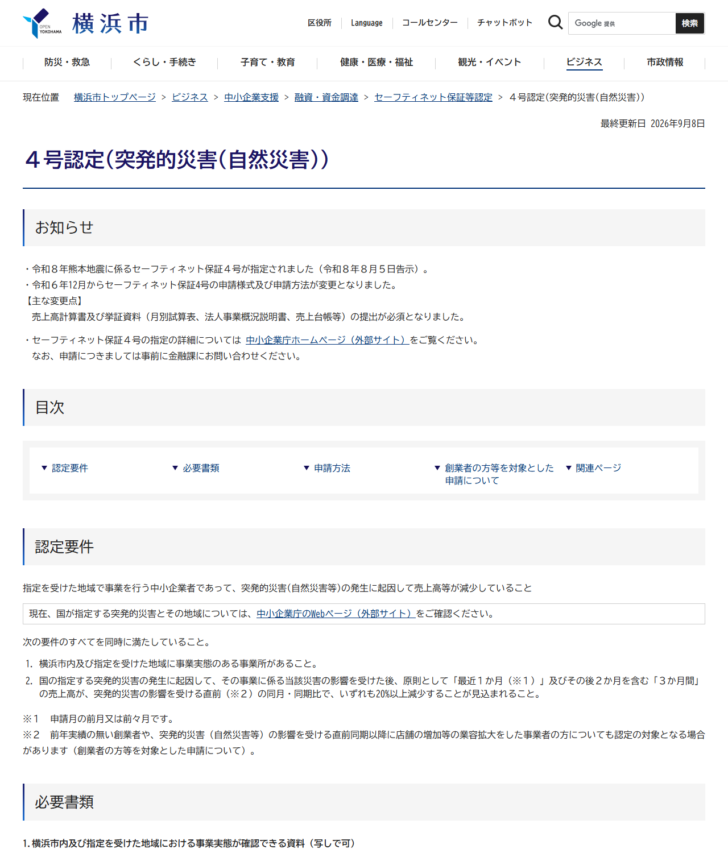
以前は売上高計算書だけで受け付けていた自治体でも、いまは裏づけ資料が要ります。月別試算表が出せる状態になっているか、売上台帳が整理されているかを、申請の前に確かめてください。試算表を顧問税理士に依頼している場合、作成までの日数を見込んでおく必要があります。
この変更は、認定の審査が数字の突き合わせに寄ったことを意味します。売上高計算書に書いた数字と、月別試算表や売上台帳の数字が一致していなければ、その場で確認が入ります。見込みの2か月についても、根拠を説明できる形にしておいてください。受注が止まった事実、休業した日数、取引先からの連絡など、見込みの前提になった材料を手元に置いておくと説明が早く済みます。
横浜市は同じお知らせ欄で「令和8年熊本地震に係るセーフティネット保証4号が指定されました(令和8年8月5日告示)」とも掲載しています。自治体のページは、国の指定を受けて随時更新されます。最終更新日を見て、いつ時点の情報かを確かめる習慣をつけてください。同市のこのページの最終更新日は2026年9月8日でした。
必要書類
横浜市が挙げている書類は次のとおりです。自治体によって様式も求める資料も違うため、必ず自社の所在地の案内を見てください。
| 書類 | 内容 |
|---|---|
| 認定申請書 | 2枚必要 |
| 事業実態確認資料 | 履歴事項全部証明書または青色申告決算書 |
| 売上高計算書 | 要件に対応する期間の売上を並べたもの |
| 挙証資料 | 月別試算表、売上台帳など |
枠はどこまで広がるか
4号は経営安定関連保証にあたるため、一般保証とは別の枠として数えます。中小企業信用保険法12条が、経営安定関連保証に係る保険関係の保険価額の合計額と、その他の保険関係の保険価額の合計額とを「それぞれ」で見ると定めているためです。
限度額は同法18条が政令に委任し、施行令5条2項が定めています。普通保険4億円(組合等は8億円)、無担保保険1億6,000万円、特別小口保険4,000万円です。通常枠の2倍にあたります。保証の限度額としては、全国信用保証協会連合会が普通保証2億円、無担保保証8,000万円と公表しています。
4号を使うと何が変わるか
枠が別に立つ
一般保証を使い切っていても、別枠として申し込めます。
保険料率が制度で決まる
施行令3条は、経営安定関連保証に係る保険料率を普通保険・無担保保険 年0.41%、特別小口保険 年0.19%と定めています。決算内容による9区分ではありません。
手続きが1段増える
市区町村の認定を先に取る必要があります。書類の準備に日数がかかります。
施行令3条の0.41%は、信用保証協会が日本政策金融公庫に払う保険料の率です。中小企業者が払う信用保証料率ではありません。利用者が払う料率は各信用保証協会が公表しています。計算方法は信用保証料の計算方法にまとめています。
災害関係保証という別の仕組みもある
災害のときに働く保証は4号だけではありません。中小企業信用保険法施行令5条1項は、同法18条の限度額の特例が適用される保険関係として、経営安定関連保証と危機関連保証のほかに2つを挙げています。
| 保険関係 | 根拠 |
|---|---|
| 災害関係保証 | 激甚災害に対処するための特別の財政援助等に関する法律12条1項 |
| 東日本大震災復興緊急保証 | 東日本大震災に対処するための特別の財政援助及び助成に関する法律128条1項 |
| 経営安定関連保証 | 中小企業信用保険法12条(セーフティネット保証1号〜8号) |
| 危機関連保証 | 中小企業信用保険法15条 |
災害関係保証は、激甚災害の指定を受けた場合に適用される仕組みです。4号とは根拠法が違い、適用の条件も別に決まっています。同じ災害でも、激甚災害に指定されたかどうかで使える枠が増えるという関係です。
どの保証が自社に当てはまるかは、災害ごとの指定の内容によります。災害が起きたあとに自治体や信用保証協会が設置する特別相談窓口で、使える枠を一度に確認するのが早道です。全国信用保証協会連合会は、災害のたびに特別相談窓口の設置とセーフティネット保証4号の指定をニュースとして公表しています。
認定から融資実行までの流れ
4号認定を取って保証付融資を受けるまで
- ① 指定案件を確認する中小企業庁のページで、自社の所在地が指定地域に含まれているかをPDFで確認します。
- ② 売上高計算書を作る最近1か月(申請月の前月または前々月)と、その後2か月を含む3か月間の数字を並べます。後半は見込みです。
- ③ 挙証資料をそろえる月別試算表、法人事業概況説明書、売上台帳など。2024年12月から提出が必須になりました。
- ④ 市区町村へ認定を申請する本店(個人は主たる事業所)の所在地を管轄する窓口です。事前予約制の自治体があります。
- ⑤ 認定書を受け取る有効期間内に次へ進みます。期間を過ぎると取り直しになります。
- ⑥ 金融機関・信用保証協会へ申し込む認定書を添えて申し込みます。ここから保証協会の審査です。
- ⑦ 保証決定・融資実行保証が決まると信用保証書が交付され、融資が実行されます。
認定を取ったあとに気をつけること
認定書を受け取った時点では、まだ何も確定していません。ここから先で手が止まる原因は、だいたい次の3つです。
認定後につまずく3つの場面
認定書の有効期間が切れる
有効期間は認定した自治体が定めています。金融機関との話がまとまるのを待っているうちに期間を過ぎると、取り直しになります。認定を取る前に、金融機関と大枠を詰めておくほうが順序としては早いです。
保証協会の審査は別
認定は要件に当てはまることの確認にすぎません。事業の内容、資金の使いみち、返済の見通しは保証協会があらためて見ます。
枠があっても金額は別
別枠の限度額は上限であって、その額まで保証されるという意味ではありません。必要額の根拠を資金繰り表で示せるかが問われます。
もうひとつ、認定の申請と保証の申込みは窓口が違います。認定は市区町村、保証は信用保証協会です。市区町村の窓口で保証の可否を聞いても答えは出ません。逆に、保証協会で認定の要件を相談しても、認定するのは市区町村です。順序と窓口を取り違えると、同じ説明を2回することになります。
5号・危機関連保証との違い
| 項目 | 4号 | 5号 | 危機関連保証 |
|---|---|---|---|
| 指定の単位 | 地域 | 業種 | 全国(経済産業大臣が認める事象) |
| 売上高の減少率 | 20%以上 | 5%以上 | 15%以上 |
| 見込みを含むか | 含む | 基準により異なる | 含む |
| 期間の制限 | 指定期間内の申請 | 指定業種である期間 | 経済産業大臣が認める日から1年以内の申請 |
| 枠 | 経営安定関連保証の別枠 | 同左 | さらに別の枠 |
減少率だけを見ると5号のほうが緩く見えます。しかし5号は指定業種に属していることが前提で、業種が指定されていなければ使えません。4号は地域さえ指定されていれば業種を問いません。どちらが使えるかは、自社の状況によって変わります。
よくある質問
- 被災すれば自動的に使えますか。
- 使えません。国がその地域を指定していることと、市区町村の認定を受けることの両方が必要です。中小企業庁が指定案件を公表しています。
- 「最近1か月」はいつですか。
- 横浜市は「申請月の前月又は前々月です」と注記しています。当月の売上が確定するのを待つ必要はありません。
- 3か月のうち1か月だけ20%に届かない場合はどうなりますか。
- 要件は3か月のいずれも20%以上減少することを求めています。1か月でも届かなければ要件を満たしません。
- 創業したばかりで前年の実績がありません。
- 中小企業庁は、事業開始後1年1か月を経過していない事業者などについて、災害発生直前3か月の月平均や災害発生以後3か月の月平均と比べる類型を示しています。
- どんな書類が要りますか。
- 横浜市の例では、認定申請書(2枚)、事業実態確認資料(履歴事項全部証明書または青色申告決算書)、売上高計算書、挙証資料(月別試算表、売上台帳など)です。自治体によって異なります。
- 認定を受ければ必ず融資を受けられますか。
- 受けられるとは限りません。認定は要件に当てはまることの確認で、保証の可否は信用保証協会が、融資の可否は金融機関が判断します。
- 一般保証を使い切っていても申し込めますか。
- 4号は経営安定関連保証にあたり、法12条により一般保証とは別の枠として数えられます。限度額は施行令5条2項が定める範囲です。
- 建設業ですが、完成工事高では20%も落ちていません。
- 中小企業庁は「建設業にあっては、完成工事高又は受注残高」を売上高等としています。受注残高で見る選択肢があります。どの指標で申請できるかは、自治体の様式と案内で確認してください。
- 単価を上げたので売上金額はあまり落ちていません。
- 要件の文言は「売上高又は販売数量」です。数量で20%以上落ちていれば、要件に当たる可能性があります。
- 激甚災害に指定された場合はどうなりますか。
- 中小企業信用保険法施行令5条1項は、同法18条の限度額の特例が適用される保険関係として、激甚災害に対処するための特別の財政援助等に関する法律12条1項に規定する災害関係保証を挙げています。4号とは根拠法が異なる別の仕組みです。
- 指定期間が終わるとどうなりますか。
- 中小企業庁は「指定期間とは認定申請をすることができる期間をいいます」としています。指定期間を過ぎると認定の申請ができなくなります。指定期間は3か月ごとに調査のうえ、必要に応じて延長されます。
この記事の調査方法
指定案件と認定要件の類型は、中小企業庁「4号:突発的災害(自然災害等)」のページを2026年10月6日に表示して確認しました。申請の運用、必要書類、「最近1か月」の定義は横浜市の案内(最終更新日2026年9月8日)によります。限度額・保険料率・別枠の構造は、e-Gov法令検索のAPIから取得した中小企業信用保険法(2025年6月13日施行の版)と同施行令(2026年6月1日施行の版)の条文で確認しました。認定の運用は自治体ごとに異なるため、適用の可否についての判断は行っていません。広告の有無で記載内容や順序を決めていません。
このクラスターの関連ページ
この記事が参照した一次情報
- 中小企業庁「4号:突発的災害(自然災害等)」
https://www.chusho.meti.go.jp/kinyu/sefu_net_4gou.html - 横浜市「4号認定(突発的災害(自然災害))」
https://www.city.yokohama.lg.jp/business/kigyoshien/yushiseido/nintei/safety-4gou.html - e-Gov法令検索「中小企業信用保険法(昭和二十五年法律第二百六十四号)」2条・12条・18条
https://laws.e-gov.go.jp/law/325AC0000000264 - e-Gov法令検索「中小企業信用保険法施行令(昭和二十五年政令第三百五十号)」3条・5条
https://laws.e-gov.go.jp/law/325CO0000000350 - 全国信用保証協会連合会「経営に支障が生じている方」
https://www.zenshinhoren.or.jp/model-case/keiei-shisho/
条文の引用は各条からの抜粋で、一部の文言を省略している箇所があります。指定案件・指定期間・必要書類は随時変わります。認定の可否、保証の可否、融資の可否についての判断は行っていません。実際の申請にあたっては、本店(個人は主たる事業所)の所在地を管轄する市区町村の窓口と、取引金融機関・所在地の信用保証協会でご確認ください。個別の事案については、税理士、中小企業診断士、認定経営革新等支援機関などの専門家にご相談ください。