信用保証協会の保証付融資を調べると、「2億円まで」「8,000万円まで」「別枠」という言葉が入り混じって出てきます。どれも間違いではありません。保証の枠は制度ごとに分かれていて、同じ会社が複数の枠を同時に持てるからです。ここでは代表的な5つの制度を、法令と公表資料にある数字だけで並べます。金額、要件、どこに申し込むか、保証料がどう変わるかを、同じ軸で見比べられるようにしました。
- 枠は「通常の枠」と「別枠」の2系統です。一般保証(普通保証・無担保保証)と特別小口保証が通常の枠、セーフティネット保証と危機関連保証が別枠にあたります。
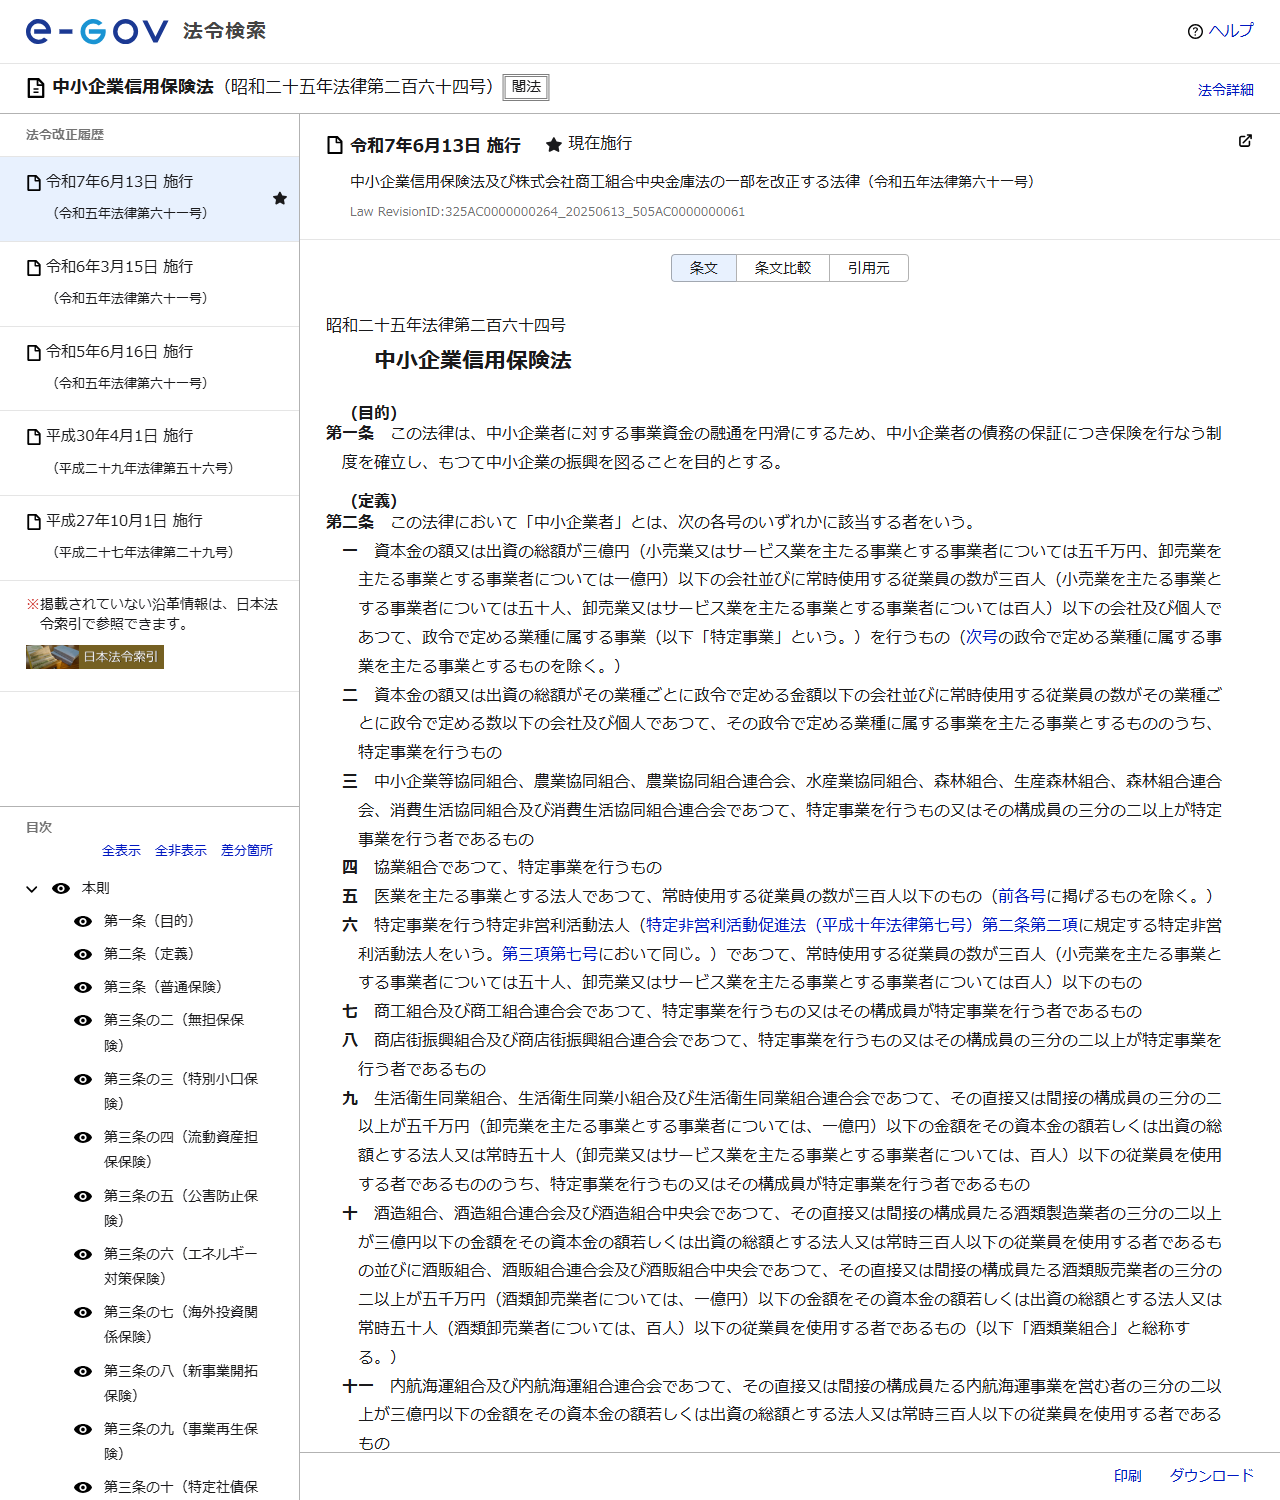
- 通常の枠は、中小企業信用保険法3条・3条の2・3条の3で保険価額の上限が2億円・8,000万円・2,000万円と定められています。
- 別枠は、同法18条を受けた施行令5条2項で普通保険4億円・無担保保険1億6,000万円・特別小口保険4,000万円とされています。通常枠と合わせた上限がこの額です。
- セーフティネット保証と危機関連保証は、本店所在地の市区町村長(特別区は区長)の認定が先に要ります。保証協会への申込みはその後です。
- 信用保証料率は9区分で、決算内容で区分が決まります。制度によっては区分によらない特別料率が使われます。
どの制度から見ればよいか
5つを順番に読む必要はありません。いま置かれている状況で、見るべき制度はほぼ決まります。
状況別に、最初に見る制度
特別な事情はない
通常の運転資金・設備資金なら一般保証です。普通保証と無担保保証の2本立てで、担保を出すかどうかで分かれます。
従業員20人以下(商業・サービス業は5人以下)
特別小口保証が使える可能性があります。担保も保証人も求めない設計で、上限は2,000万円です。
災害で売上が落ちた
セーフティネット保証4号。国が地域を指定したうえで、売上が20%以上減る見込みであることを市区町村に認定してもらいます。
業界全体の業況が悪い
セーフティネット保証5号。国が指定した業種に属していることが前提で、売上または利益率の低下を認定で示します。
大規模な経済危機・災害
危機関連保証。経済産業大臣が認めた日から1年以内の申請に限られ、売上の減少率は15%以上です。
この記事は制度の比較に絞っています。保証付融資そのものの仕組み(三者の関係、金融機関の役割、保証付とプロパーの違い)は信用保証協会の保証付融資とはにまとめています。
5つの制度を同じ軸で並べる
まず金額です。ここで混乱が起きやすいのは、「保険の限度額」と「保証の限度額」が別の数字だからです。法令が定めているのは、信用保証協会と日本政策金融公庫のあいだで結ぶ保険の限度額です。利用者から見た保証の限度額は、保証協会の案内に出てくる数字を見ます。
| 制度 | 枠の系統 | 法令上の保険価額の上限 | 保証協会が案内する限度額 |
|---|---|---|---|
| 普通保証(一般保証) | 通常 | 2億円(組合等は4億円) | 2億円 |
| 無担保保証(一般保証) | 通常 | 8,000万円 | 8,000万円 |
| 特別小口保証 | 通常 | 2,000万円 | 2,000万円 |
| セーフティネット保証(1号〜8号) | 別枠 | 普通保険4億円/無担保保険1億6,000万円/特別小口保険4,000万円(通常枠を含む上限) | 普通保証2億円 無担保保証8,000万円 |
| 危機関連保証 | 別枠 | 同上 | 普通保証2億円 無担保保証8,000万円 |
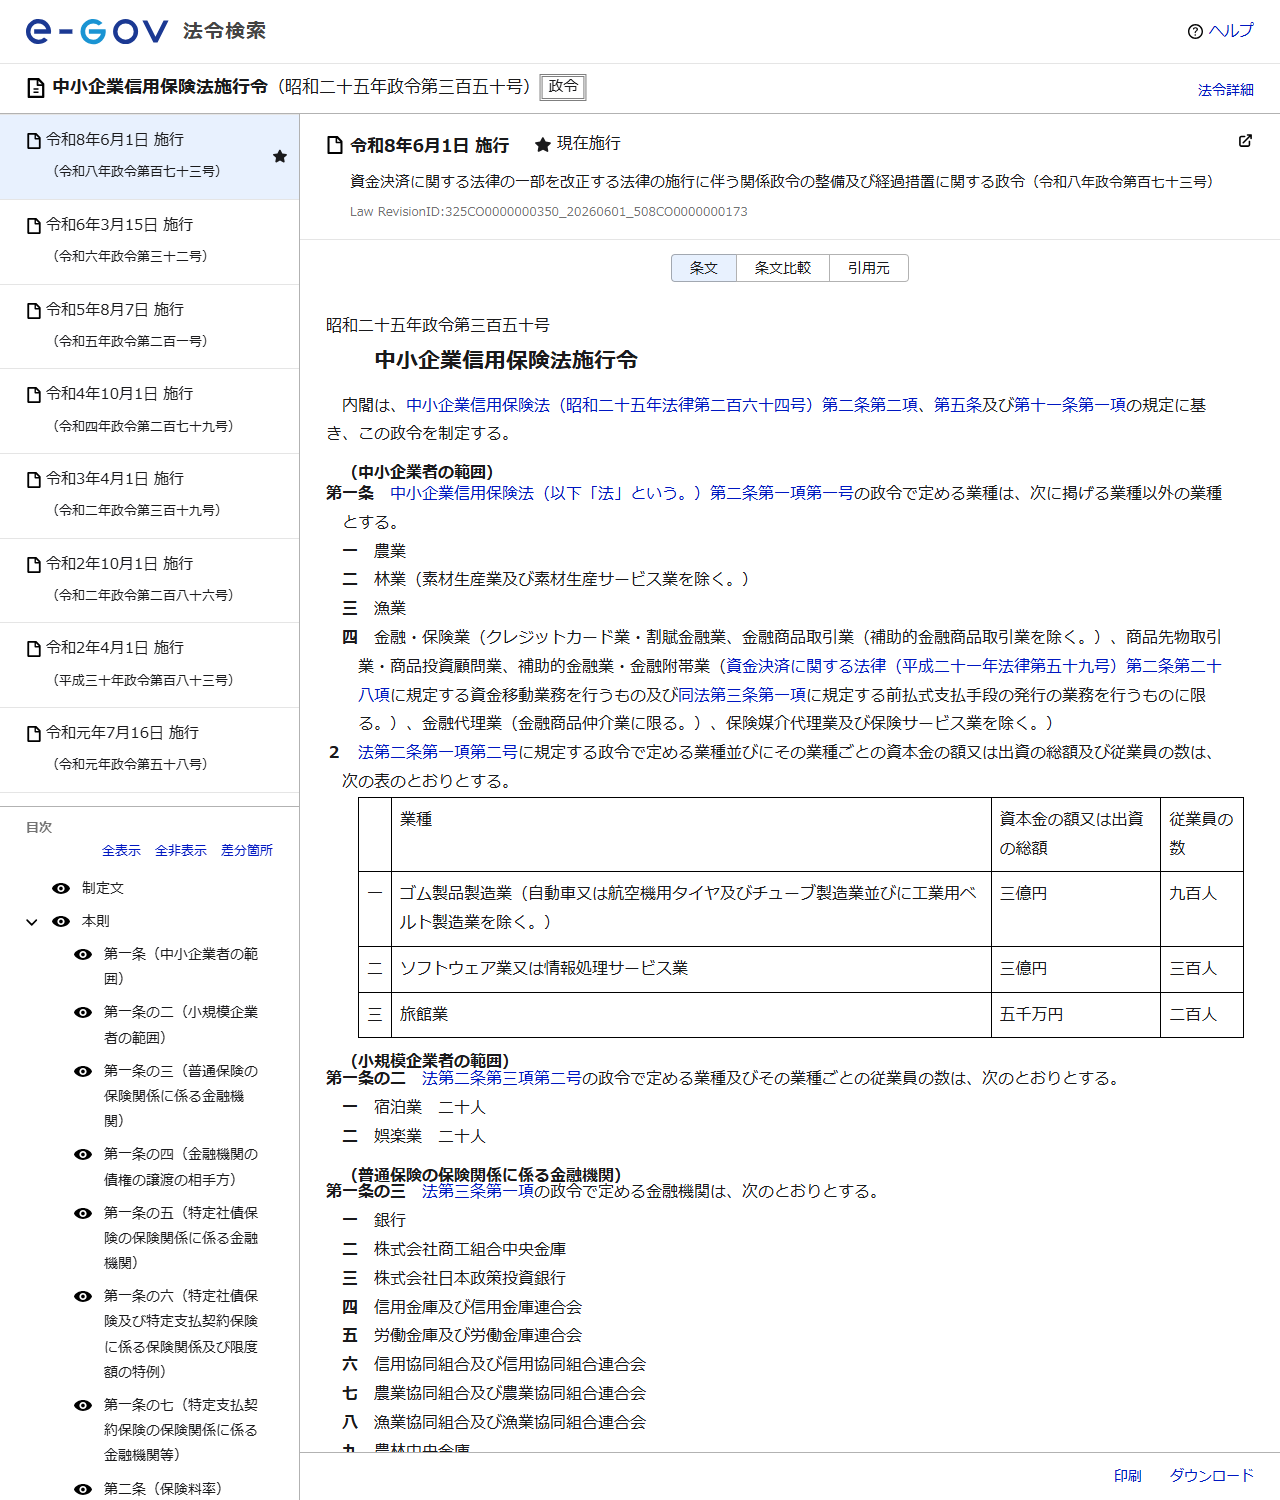
施行令5条2項は、経営安定関連保証と危機関連保証について「普通保険にあつては四億円(中略)、無担保保険にあつては一億六千万円、特別小口保険にあつては四千万円」と定めています。通常枠の2億円・8,000万円・2,000万円のちょうど2倍です。通常枠を使い切っていても、認定を受けた別枠はまだ残っているという関係になります。
次に要件です。通常の枠は「中小企業者であること」が入口で、別枠は「認定」が入口になります。認定の基準は数字で決まっているので、申し込む前に自社の試算表で計算できます。
| 制度 | 入口 | 主な要件 | 認定の要否 |
|---|---|---|---|
| 普通保証 | 中小企業者 | 資本金3億円以下または従業員300人以下(小売業・サービス業・卸売業は別の基準)、保証協会が定める業種・区域の要件 | 不要 |
| 無担保保証 | 中小企業者 | 担保を提供させない保証。法人で一定の書類を金融機関に提出している場合は保証人の保証も対象外 | 不要 |
| 特別小口保証 | 小規模企業者 | 従業員20人以下(商業・サービス業は5人以下)。担保も保証人の保証も提供させない | 不要 |
| セーフティネット保証4号 | 認定 | 国が指定した地域で、最近1か月とその後2か月を含む3か月間の売上高が、災害の影響を受ける直前の同月・同期と比べていずれも20%以上減少する見込み | 必要 |
| セーフティネット保証5号 | 認定 | 国が指定した業種に属し、売上高が前年同期比で5%以上減少しているなど(イ・ロ・ハの基準がある) | 必要 |
| 危機関連保証 | 認定 | 最近1か月の売上高が前年同月比15%以上減少し、その後2か月を含む3か月間も前年同期比15%以上減少する見込み | 必要 |
要件を読むときの注意が1つあります。4号と危機関連保証は「見込み」を含む判定です。すでに落ちた月の実績だけでなく、その後2か月の見込みも書いて出します。一方で5号の売上高要件は、直近の実績どうしを比べる形になっています。
3つめの軸は根拠条文です。制度名はよく変わりますが、条文の番号は変わりません。窓口で話が食い違ったときに立ち返る先として、条文を控えておくと早いです。
| 制度 | 根拠条文 | 条文が定めていること |
|---|---|---|
| 普通保証 | 法3条 | 保険価額の合計額の上限と、てん補率70% |
| 無担保保証 | 法3条の2 | 担保を提供させない保証であること、上限、てん補率80% |
| 特別小口保証 | 法3条の3 | 小規模企業者であること、担保も保証人の保証も提供させないこと、上限 |
| セーフティネット保証 | 法2条5項・法12条・法18条 | 市町村長・特別区長の認定、別枠の構造、限度額を政令に委任 |
| 危機関連保証 | 法2条6項・法15条・法18条 | 経済産業大臣が認める日から1年以内の申請、別枠の構造、限度額を政令に委任 |
| 別枠の限度額 | 施行令5条2項 | 普通保険4億円(組合等8億円)、無担保保険1億6,000万円、特別小口保険4,000万円 |
| 別枠の保険料率 | 施行令3条・4条 | 普通保険・無担保保険 年0.41%、特別小口保険 年0.19%(いずれも特殊保証は別の率) |
施行令3条・4条の0.41%という数字は、信用保証協会が日本政策金融公庫へ払う保険料の率です。中小企業者が払う信用保証料率とは別の数字なので、混同しないでください。利用者が払う料率は、次の表4と後半の節で扱います。
最後に手続きの経路です。通常枠は金融機関か保証協会に相談するところから始まりますが、別枠は市区町村が先に入ります。
| 制度 | 最初に行く先 | 保証料率 |
|---|---|---|
| 普通保証・無担保保証 | 取引金融機関、または信用保証協会の窓口 | 9区分の料率体系。決算内容で区分が決まる |
| 特別小口保証 | 同上 | 同上。小規模企業者向けの制度に応じた扱いがある |
| セーフティネット保証4号 | 本店(個人は主たる事業所)の所在地を管轄する市区町村の担当窓口 | 制度によっては9区分によらない特別料率 |
| セーフティネット保証5号 | 同上 | 同上 |
| 危機関連保証 | 同上 | 同上 |
選び方の順序
制度を横に並べて迷うより、縦に絞るほうが早く決まります。次の順で見てください。
5つの制度を絞り込む順序
- ① 認定が取れる状況かを先に見る売上の減少が要件の数字に届くなら、別枠を使えます。届かないなら通常枠だけで組み立てます。ここを後回しにすると、通常枠を使い切ったあとで別枠に気づくことになります。
- ② 従業員数を数える従業員20人以下(商業・サービス業は5人以下)なら、特別小口保証が視野に入ります。担保も保証人の保証も求めない設計なので、条件の重さが変わります。
- ③ 担保に出せるものがあるかを確認する担保を出せるなら普通保証、出せないなら無担保保証です。東京信用保証協会は、担保を提供した場合に保証料率を0.1%割り引くと公表しています。
- ④ 指定の有無を確認する4号は地域指定、5号は業種指定が前提です。どちらも指定の内容は随時変わるため、申請の前に最新の指定を確認します。
- ⑤ 期限を確認する危機関連保証は、経済産業大臣が認める日から1年以内の申請に基づく認定に限られます。制度が動いている期間そのものに期限があります。
一般保証(普通保証・無担保保証)
普通保証・無担保保証
中小企業信用保険法3条・3条の2/認定は不要/通常の枠
特別な事情がなくても使える、もっとも基本の枠です。普通保証は担保を提供する前提の保証で、法3条1項は保険価額の合計額の上限を2億円(中小企業等協同組合や商工組合などの組合等は4億円)と定めています。無担保保証は法3条の2で、担保を提供させない保証について上限を8,000万円としています。
2つの違いは金額だけではありません。てん補率は、法3条2項が普通保険について70%、法3条の2第2項が無担保保険について80%と定めています。てん補率が70%と80%で違うということです。これは保証協会と公庫のあいだの話ですが、どの保険関係が成立するかで保証協会側の負担が変わる構造を示しています。
無担保保証については、法3条の2に括弧書きがあります。中小企業者が「貸借対照表、損益計算書その他の書類を金融機関に提出することその他の経済産業省令で定める要件を備えている者(法人に限る。)」である場合には、保証人の保証も「担保」から除かれない、という書き方です。つまり決算書を出しているかどうかが、保証人の扱いに関係してくる設計になっています。
特別小口保証
特別小口保証
中小企業信用保険法3条の3/認定は不要/小規模企業者向け
小規模企業者を対象にした枠です。法2条3項は小規模企業者を「常時使用する従業員の数が二十人(商業又はサービス業を主たる事業とする事業者については、五人)以下の会社及び個人」などと定義しています。法3条の3はこの小規模企業者について、保険価額の合計額の上限を2,000万円としています。
特徴は条文の書き方に出ています。法3条の3は、保証について「担保(保証人の保証を含む。)を提供させないもの」と書いています。括弧の中に保証人の保証が明記されているのは、法3条の2(無担保保証)と違う点です。無担保保証は要件によっては保証人の保証を求める余地が残りますが、特別小口保証はその余地が条文の段階で閉じています。
もう1つ、法3条の3には排他の規定があります。普通保険、無担保保険、流動資産担保保険などの保険関係が既に成立している者は対象から除かれ、特別小口保険の関係が成立したあとで他の保証をすると、その時点で無担保保険などの関係に変更されるという扱いです。他の枠と重ねて持つ前提の制度ではありません。
セーフティネット保証4号
セーフティネット保証4号(突発的災害・自然災害等)
中小企業信用保険法2条5項・12条/市区町村の認定が必要/別枠
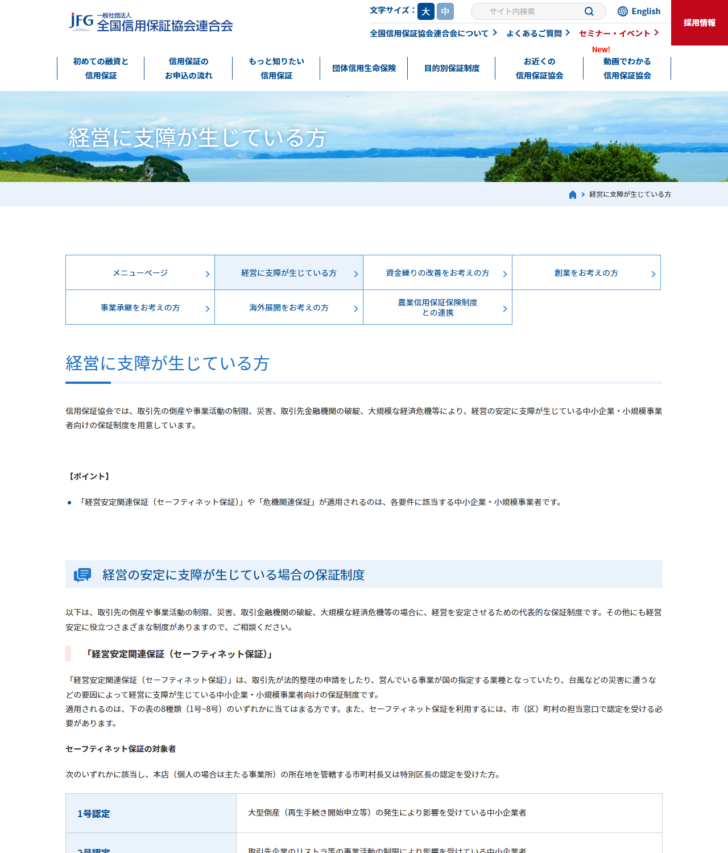
国が指定した地域で、自然災害などの影響を受けて売上が落ちた事業者向けの枠です。全国信用保証協会連合会は4号認定の対象を「突発的災害(自然災害等)により影響を受けている特定地域の中小企業者」と説明しています。
認定の数字ははっきりしています。横浜市は認定要件を「最近1か月及びその後2か月を含む3か月間の売上高が、突発的災害の影響を受ける直前の同月・同期比で、いずれも20%以上減少することが見込まれる」と公表しています。3か月すべてで20%以上という条件なので、1か月だけ大きく落ちた状態では届きません。
対象地域は国の指定によります。地震、大雨、大雪、大規模な事故など、指定の理由はそのつど異なり、指定の範囲も市町村単位で示されます。同じ災害でも、隣の市は対象で自社の市は対象外ということが起こります。申請の前に、自社の所在地が指定に含まれているかを確認してください。
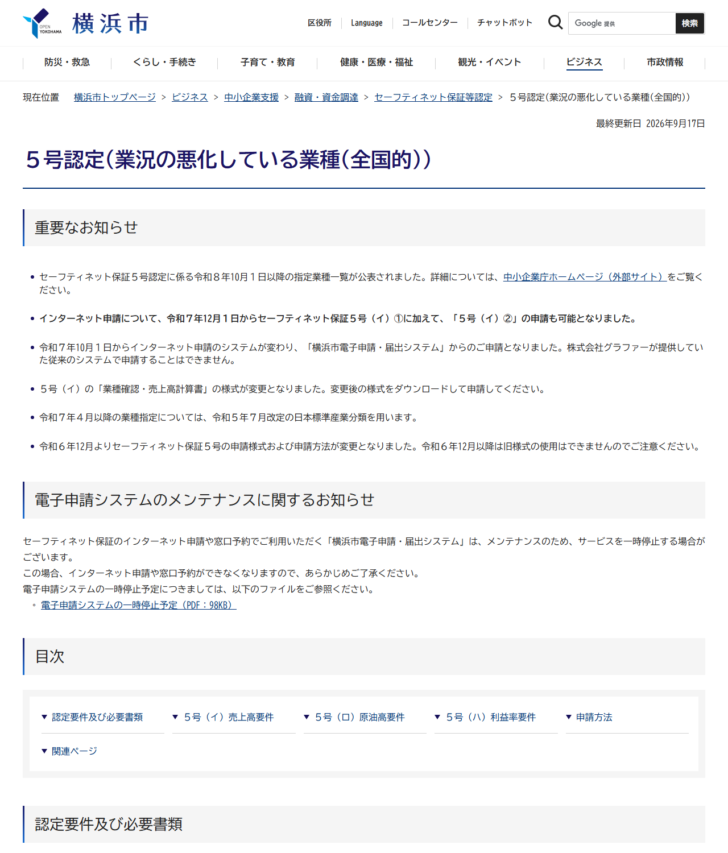
セーフティネット保証5号
セーフティネット保証5号(業況の悪化している業種・全国的)
根拠は4号と同じ法2条5項・12条/指定は地域ではなく業種/認定が先
地域ではなく業種で区切る枠です。全国信用保証協会連合会は5号認定の対象を「全国的に業況が悪化している業種に属する中小企業者」としています。指定業種は国が定期的に見直します。
認定基準は1本ではありません。横浜市の案内では、売上高で判定する(イ)、原油等の仕入単価で判定する(ロ)、売上高営業利益率で判定する(ハ)の3系統があり、それぞれに全業種向けと兼業者向けの区分が置かれています。売上高で見る(イ)は、企業全体の売上が前年同期比で5%以上減少していること、または最近1か月の売上が直前3か月の平均と比べて5%以上減少していることなどが基準です。
兼業の扱いが独特です。指定業種の売上が企業全体の5%以上を占めることを前提に、指定業種の売上と企業全体の売上の両方で基準を満たす必要があるという組み立てになっています。複数の事業を持つ会社ほど、どの数字を並べるかを先に整理しておく価値があります。
危機関連保証
危機関連保証
中小企業信用保険法2条6項・15条/市区町村の認定が必要/セーフティネット保証とも別の枠
大規模な経済危機や災害によって、資金の供給が広く細ったときに動く枠です。法15条は危機関連保証を「第二条第六項の経済産業大臣が認める日から一年以内の期間(中略)における申請に基づく同項の認定に基づき行われた特例中小企業者の経営の安定に必要な資金に係る」保証と定義しています。
期間が条文に書き込まれているのがこの制度の特徴です。経済産業大臣が信用の収縮の状況を勘案して1年を限り延長できる仕組みもありますが、常時使える枠ではありません。
要件の数字は、セーフティネット保証より厳しくなります。全国信用保証協会連合会は「最近1か月間で前年同月比15%以上減少、その後2か月を含む3か月間で前年同期比15%以上減少見込み」としています。4号の20%より低い一方で、5号の5%より高い水準です。
枠としては、セーフティネット保証とも別に数えられます。法12条(経営安定関連保証)と法15条(危機関連保証)がそれぞれ別の条文で同じ構造を定めているためです。両方の認定を受けていれば、理屈のうえでは通常枠・セーフティネット枠・危機関連枠の3層になります。実際にどこまで使えるかは、保証協会の審査と施行令5条2項の限度額の範囲で決まります。
残る6つの号(1号・2号・3号・6号・7号・8号)
セーフティネット保証は4号と5号だけではありません。全国信用保証協会連合会は8種類(1号〜8号)を挙げています。いずれも別枠という点は4号・5号と同じで、市区町村の認定が必要なことも同じです。違うのは、何が起きたときに使えるかです。
| 号 | 対象となる中小企業者 | きっかけ |
|---|---|---|
| 1号 | 大型倒産(再生手続き開始申立等)の発生により影響を受けている中小企業者 | 取引先の法的整理 |
| 2号 | 取引先企業のリストラ等の事業活動の制限により影響を受けている中小企業者 | 取引先の事業縮小 |
| 3号 | 突発的災害(事故等)により影響を受けている特定地域の特定業種を営む中小企業者 | 事故などの災害 |
| 4号 | 突発的災害(自然災害等)により影響を受けている特定地域の中小企業者 | 地震・大雨・大雪など |
| 5号 | 全国的に業況が悪化している業種に属する中小企業者 | 業界全体の不振 |
| 6号 | 金融機関の破綻により資金繰りが悪化している中小企業者 | 取引金融機関の破綻 |
| 7号 | 金融機関の相当程度の経営の合理化(支店の削減等)に伴い借り入れが減少している中小企業者 | 取引金融機関の縮小 |
| 8号 | 整理回収機構(RCC)に貸付債権が譲渡された中小企業者のうち、再生可能性があると判断される者 | 債権の譲渡 |
この並びを見ると、1号から8号までが「自社の努力では避けようのない外部要因」で区切られていることが分かります。3号と4号はどちらも突発的災害ですが、3号は事故等で業種まで絞られ、4号は自然災害等で地域だけが要件という違いがあります。6号と7号は、どちらも取引金融機関の事情という点は共通で、破綻か合理化かで分かれます。
自社に当てはまりそうな号が複数あるときは、認定を取りやすい号から当たるのが実務的です。いずれの号で認定を受けても、枠としては同じ経営安定関連保証の別枠に入ります。
「中小企業者」「小規模企業者」に当てはまるか
どの制度も、入口は中小企業信用保険法2条の定義です。資本金か従業員数のどちらかを満たせばよい形になっているため、資本金が大きくても従業員が少なければ入る、という例があります。
| 業種 | 中小企業者(資本金または出資の総額) | 中小企業者(常時使用する従業員の数) | 小規模企業者(従業員の数) |
|---|---|---|---|
| 製造業・建設業など(下記以外) | 3億円以下 | 300人以下 | 20人以下 |
| 卸売業 | 1億円以下 | 100人以下 | 5人以下 |
| 小売業 | 5,000万円以下 | 50人以下 | 5人以下 |
| サービス業 | 5,000万円以下 | 100人以下 | 5人以下 |
| 医業を主たる事業とする法人 | 規定なし | 300人以下 | 20人以下 |
| 特定非営利活動法人 | 規定なし | 300人以下(小売業50人、卸売業・サービス業100人) | 20人以下(商業・サービス業5人) |
小規模企業者の欄に注目してください。小規模企業者の区分は「商業又はサービス業」でまとめて5人以下とされており、中小企業者の区分(卸売業・小売業・サービス業がそれぞれ別)とは切り方が違います。同じ会社でも、中小企業者の判定と小規模企業者の判定で見る数字が変わるということです。特別小口保証を検討するときは、この欄で数えます。
なお、法2条1項は医療法人(医業を主たる事業とする法人)や特定非営利活動法人も中小企業者に含めています。株式会社だけの制度ではありません。ただし保証料率の割引では、個人事業者・組合・医療法人・NPO法人等が対象外とされることがあります(東京信用保証協会の公表内容)。入口の範囲と、料率の扱いは別に確認してください。
信用保証料はどう決まるか
制度を選ぶときに金額と同じくらい効いてくるのが保証料です。信用保証料の料率は9つの区分に分かれていると、全国信用保証協会連合会が公表しています。東京信用保証協会は、中小企業信用リスク情報データベース(CRD)により確定決算の内容を評価して区分を決めると公表しています。
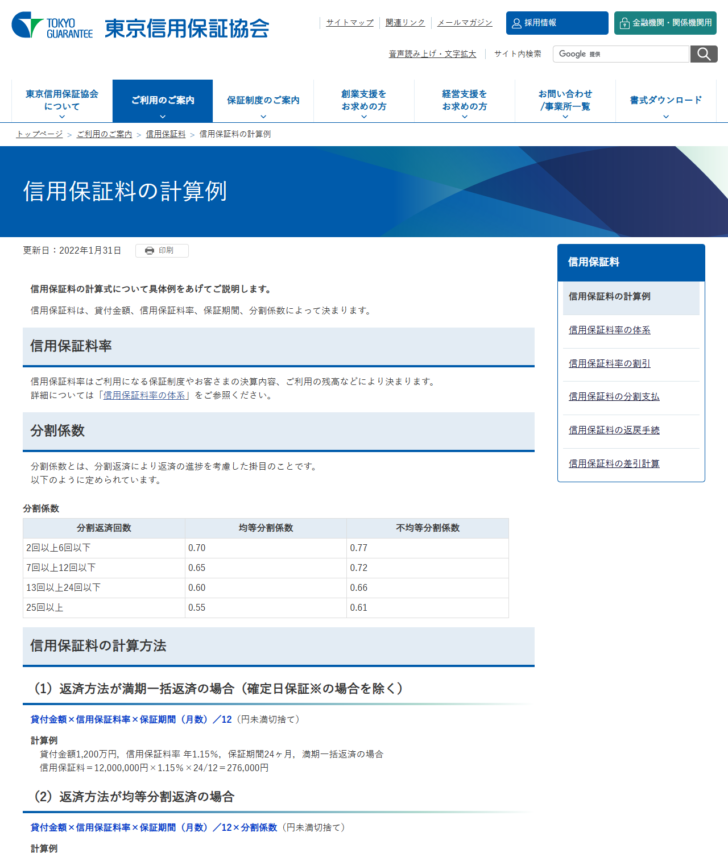
算式も公表されています。東京信用保証協会の計算例では、満期一括返済の場合は「貸付金額×信用保証料率×保証期間(月数)/12」(円未満切捨て)、均等分割返済の場合はこれに分割係数を掛けます。
| 分割返済回数 | 均等分割係数 | 不均等分割係数 |
|---|---|---|
| 2回以上6回以下 | 0.70 | 0.77 |
| 7回以上12回以下 | 0.65 | 0.72 |
| 13回以上24回以下 | 0.60 | 0.66 |
| 25回以上 | 0.55 | 0.61 |
同協会の計算例では、貸付金額1,200万円・料率年1.15%・保証期間24か月の場合、満期一括返済なら12,000,000円×1.15%×24/12=276,000円、24回の均等分割なら同じ式に0.60を掛けて165,600円になります。返済方法を変えるだけで保証料が11万円変わるという関係です。
割引もあります。東京信用保証協会は、担保を提供した場合に0.1%、会計参与を設置している旨の登記書類または公認会計士・監査法人の監査報告書の写しを提出した場合に0.1%の割引を行うと公表しています。ただし個人事業者、組合、医療法人、NPO法人等は対象外とされています。割引の対象外になる事業形態がある点は見落とされやすいところです。
計算の手順と、割引・返戻の扱いは信用保証料の計算方法でまとめています。
返せなくなったときに何が起きるか
制度を比べるときに抜けやすいのが、うまくいかなかった場合の話です。保証付融資は、返済が滞ったときに信用保証協会が金融機関へ立替払いをします。これが代位弁済です。
信用保証協会が金融機関に対し代位弁済したものについては、実情に即して中小企業・小規模事業者の方から信用保証協会にご返済いただくこととなります。
全国信用保証協会連合会「信用保証協会と信用保証制度」
ここが誤解されやすいところです。代位弁済は債務の消滅ではありません。返す相手が金融機関から信用保証協会に変わるだけで、返済義務そのものは残ります。保証協会は求償権を持つことになり、その回収を進めます。
同連合会は、回収業務の一部を保証協会債権回収株式会社に委託していることも公表しています。同社は平成13年4月10日に営業を開始し、令和8年4月時点で全国11営業所が設置されています。回収の窓口が保証協会そのものとは限らないということです。
代位弁済後の扱い、分割返済の相談先、信用情報への影響については代位弁済と求償権で詳しく扱っています。
つまずきやすいところ
申込みの前に確かめておくこと
認定は保証の約束ではない
市区町村の認定は「要件に当てはまる」ことの確認です。保証するかどうかは保証協会が別に審査します。
指定は動く
4号の地域指定も5号の業種指定も見直されます。過去の記事に載っている指定をそのまま使わないでください。
認定書には期限がある
認定書の有効期間は認定した自治体が定めています。取ったまま寝かせると取り直しになります。
別枠は自動では付かない
認定を受けて初めて別枠の対象になります。売上が落ちているだけでは枠は増えません。
もう1つ、制度の名前で検索すると古い情報が多く出てきます。セーフティネット保証5号の指定業種は、年度や期ごとに入れ替わります。「自社の業種が指定されている」と書いてある記事を見つけても、その記事の時点の指定であって、いまの指定とは限りません。
申込みから実行までの流れ
別枠(セーフティネット保証・危機関連保証)を使う場合の流れ
- ① 指定を確認する4号なら自社の所在地が指定地域か、5号なら自社の業種が指定業種かを確認します。
- ② 売上高計算書を作る認定基準の期間に合わせて売上を並べ、減少率を計算します。月別試算表や売上台帳が裏づけ資料になります。
- ③ 市区町村に認定を申請する本店(個人は主たる事業所)の所在地を管轄する市区町村の担当窓口です。自治体によっては電子申請ができます。
- ④ 認定書を受け取る認定書は通常2枚つづりで交付されます。有効期間内に次の手続きへ進みます。
- ⑤ 金融機関または保証協会に申し込む認定書を添えて申し込みます。ここから保証協会の審査が始まります。
- ⑥ 保証決定と融資実行保証が決まると信用保証書が金融機関へ交付され、融資が実行されます。信用保証料はこの段階で支払います。
手続きの実務と、自治体ごとの違いはセーフティネット保証の認定申請で扱っています。
よくある質問
- セーフティネット保証を使うと、通常の保証枠は減りますか。
- 中小企業信用保険法12条は、経営安定関連保証に係る保険関係の保険価額の合計額と、その他の保険関係の保険価額の合計額とを「それぞれ」で見ると定めています。別の枠として数える構造です。ただし実際に借りられる額は保証協会の審査で決まります。
- 4号と5号は同時に使えますか。
- どちらも経営安定関連保証にあたるため、別枠としては同じ枠を共有します。限度額は施行令5条2項が定める額の範囲です。
- 危機関連保証はいつでも申し込めますか。
- 申し込めません。法15条は、経済産業大臣が認める日から1年以内の期間(延長されたときはその期間を含む)における申請に基づく認定に限ると定めています。
- 認定を受ければ必ず融資を受けられますか。
- 受けられるとは限りません。認定は要件に当てはまることの確認で、保証の可否は信用保証協会が、融資の可否は金融機関が判断します。
- 保証料率はどこを見れば分かりますか。
- 各信用保証協会が料率表を公表しています。東京信用保証協会は9区分の料率体系をとり、CRDにより確定決算内容を評価して区分を決めると説明しています。
- 担保を出すと保証料は安くなりますか。
- 東京信用保証協会は、担保を提供した場合に0.1%の割引を行うと公表しています。個人事業者、組合、医療法人、NPO法人等は対象外です。
- 特別小口保証と無担保保証はどちらが有利ですか。
- 有利・不利ではなく対象が違います。特別小口保証は小規模企業者向けで上限2,000万円、条文で保証人の保証も提供させないとされています。無担保保証は上限8,000万円です。
- 組合でも使えますか。
- 中小企業信用保険法3条1項は、中小企業等協同組合、協業組合、商工組合などについて普通保険の上限を4億円としています。施行令5条2項は別枠の上限を8億円としています。
この記事の調査方法と掲載基準
掲載した5つの制度は、中小企業信用保険法に根拠条文があり、全国信用保証協会連合会または市区町村が制度の内容を公表しているものに限りました。金額と要件は、次の方法で確認しています。
- 法令の条文は、e-Gov法令検索のAPIから取得した本文で確認しました。中小企業信用保険法は2025年6月13日施行の版、同施行令は2026年6月1日施行の版です。
- 保証限度額と号別の対象は、全国信用保証協会連合会の公表内容を参照しました。
- 認定要件は、横浜市が公表している認定基準を参照しました。認定の運用は自治体ごとに案内が異なるため、実際の申請では自社の所在地の自治体の案内を確認してください。
- 保証料率の体系、計算式、分割係数、割引は、東京信用保証協会の公表内容を参照しました。料率は協会ごとに異なります。
- 広告の有無で掲載・順序を決めていません。制度の順序は、枠の系統(通常枠→別枠)と条文の順に並べています。
このクラスターの関連ページ
この記事が参照した一次情報
- e-Gov法令検索「中小企業信用保険法(昭和二十五年法律第二百六十四号)」2条・3条・3条の2・3条の3・12条・15条・18条
https://laws.e-gov.go.jp/law/325AC0000000264 - e-Gov法令検索「中小企業信用保険法施行令(昭和二十五年政令第三百五十号)」3条・4条・5条
https://laws.e-gov.go.jp/law/325CO0000000350 - 全国信用保証協会連合会「経営に支障が生じている方」
https://www.zenshinhoren.or.jp/model-case/keiei-shisho/ - 全国信用保証協会連合会「信用保証料」
https://www.zenshinhoren.or.jp/guarantee-system/hoshoryo/ - 東京信用保証協会「信用保証料の計算例」
https://www.cgc-tokyo.or.jp/business/guarantee_fee/calculation.html - 東京信用保証協会「信用保証料率の割引」
https://www.cgc-tokyo.or.jp/business/guarantee_fee/discount.html - 横浜市「4号認定(突発的災害(自然災害))」
https://www.city.yokohama.lg.jp/business/kigyoshien/yushiseido/nintei/safety-4gou.html - 横浜市「5号認定(業況の悪化している業種(全国的))」
https://www.city.yokohama.lg.jp/business/kigyoshien/yushiseido/nintei/safety-5gou.html
条文の引用は各条からの抜粋で、一部の文言を省略している箇所があります。保証の可否、融資の可否、認定の可否についての判断は行っていません。制度の内容・指定の範囲・料率は変わることがあります。実際の利用にあたっては、取引金融機関、所在地の信用保証協会、所在地の市区町村の窓口でご確認ください。個別の事案については、税理士、中小企業診断士、認定経営革新等支援機関などの専門家にご相談ください。