小規模企業共済の契約者貸付で最初に突き当たるのは、「結局いくら借りられるのか」という問いである。答えは納付済掛金合計の7〜9割だが、この割合がどう決まるかは公表されておらず、しかも金額が更新されるのは年に2回しかない。
枠の作られ方を知らないまま窓口へ行くと、思っていた額と違う、来月まで待てば増えるのではないか、といった誤解が起きる。ここでは中小機構が公表している算定の仕組みを、順番に追っていく。
先に要点:枠は4月末日と10月末日の写真で決まり、半年間は動かない
算定の材料は2つ。算定基準日における掛金残高と、掛金の納付月数である。この2つから、納付済掛金合計の7〜9割に当たる額が決まる。
基準日は4月末日と10月末日。4月末日を基準にした額は同年10月1日から翌年3月31日まで、10月末日を基準にした額は翌年4月1日から9月30日まで使う。
金額は5万円単位で、一般貸付けは10万円以上2,000万円以内、特別貸付け6種類は50万円以上1,000万円以内の範囲に収まる。
7〜9割のどこに落ちるかの基準表は公表されていない。自分の額は『掛金納付状況及び貸付限度額等のお知らせ(様式小358)』を見るか、共済相談室に聞く。
枠を作る材料は、残高と月数の2つだけ
中小機構は、借入の限度額について「算定基準日における掛金残高と掛金の納付月数に応じて、年に2回(4月・10月)設定されます」と書いている。事業の売上も、決算の内容も、他社からの借入れも、この計算には入らない。審査で返済能力を見るタイプの融資とは発想が違う。
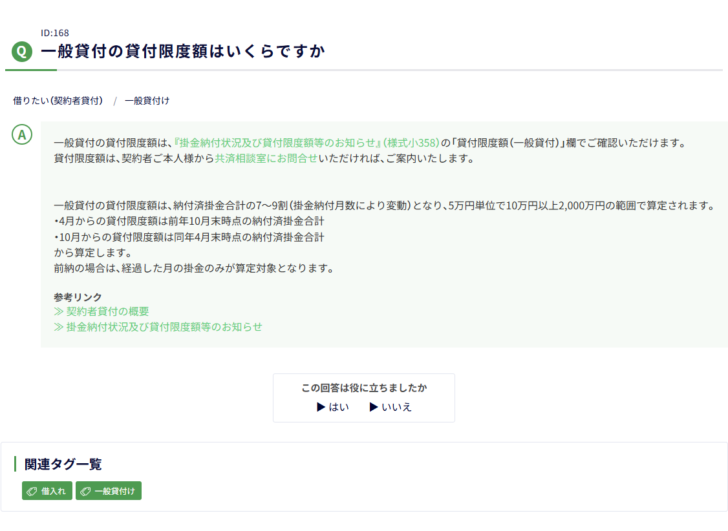
そして金額の水準は「納付済掛金合計の7〜9割(掛金納付月数により変動)」である。掛金をどれだけ積んだかがそのまま天井になり、納付月数が長いほど割合が上がる。
7〜9割のどこに落ちるかは公表されていない
「掛金納付月数により変動」とだけ書かれており、何か月で何割になるという対応表は見当たらない。中小機構は、貸付限度額は契約者本人から共済相談室に問い合わせれば案内すると説明しており、個別に答える運用になっている。
この点は、資金計画を立てるときに効いてくる。掛金の総額から7割で見積もると足りるが9割で見積もると過大になる、という幅が常に残る。借りる前提で動くなら、先に実額を確かめておくのが確実である。
当サイトでも、割合の内訳を示した公表資料は確認できなかった。「掛金納付月数が◯か月なら◯割」といった数字を外部の解説で見かけることがあるが、中小機構の公表ページに根拠が見当たらない数字は、この記事では扱っていない。
更新は年2回。使える期間も決まっている
中小機構は、毎年4月1日から9月30日までの借入申込みについては前年10月末日現在を、10月1日から翌年3月31日までの借入申込みについては当年4月末日現在を、それぞれ基準日として貸付資格の判定と貸付限度額の算定を行うとしている。
| 算定の基準日 | その額が使える借入申込期間 | どこで知るか |
|---|---|---|
| 前年10月末日 | 当年4月1日〜9月30日 | 毎年3月に送付される『掛金納付状況及び貸付限度額等のお知らせ(様式小358)』に記載 |
| 当年4月末日 | 当年10月1日〜翌年3月31日 | 情報が更新される10月以降に共済相談室へ問い合わせる |
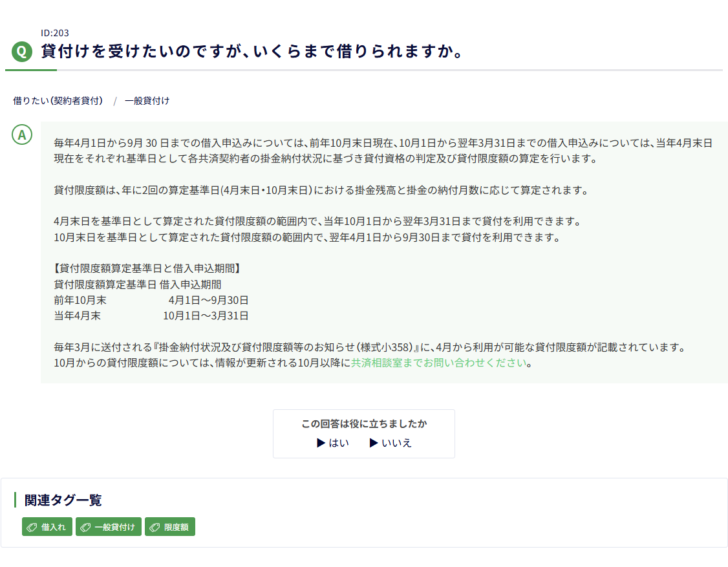
紙で届くのは3月分だけである。10月からの額は、中小機構が「情報が更新される10月以降に共済相談室までお問い合わせください」としている。下期に借りる予定があるなら、10月に入ってから自分で確認する必要がある。
資格の入口は12か月と10万円
そもそも枠が立つには、2つの条件を越えている必要がある。加入後、貸付資格判定時までに12か月以上の掛金を納付していること。そして算定した額が、判定時に10万円以上に達していること。どちらかを欠けば、その半年は借りられない。
加入してから初めて借りられるようになるまで
-
加入し、掛金を納め始める
掛金月額は1,000円から70,000円まで500円単位で設定できる。納付月数はここから数え始める。
-
4月末日または10月末日の判定を迎える
この日までに12か月以上納付していて、算定した額が10万円以上であれば資格が立つ。
-
『借入資格取得通知書及び借入窓口の登録申出書(様式小802)』が届く
新たに借入資格を取得する予定の契約者に送られる。借入窓口を登録したい場合は、この申出書を使う。
-
適用が始まる
判定基準日が4月末なら同年10月1日から、10月末なら翌年4月1日から使える。判定された日からすぐ使えるわけではない。
12か月の数え方には注意がある。この要件は一般貸付けの側に書かれており、特別貸付け6種類もここを越えていることが前提になる。中小機構は、一般貸付制度の借入資格要件として12か月以上の掛金納付を挙げたうえで「ただし、前納掛金は含みません」と書いている。さらによくあるご質問では、加入時に12か月分の掛金を前納した場合は、貸付資格の判定時に加入してから12か月以上経過している必要があると補足している。
限度額の算定でも同じ考え方が働く。中小機構は「前納の場合は、経過した月の掛金のみが算定対象となります」としている。先に払ったお金は、その月が来るまで枠には効かない。
制度ごとの下限と上限が、枠の内側でさらに効く
枠が大きくても、申し込む制度によって借りられる範囲は変わる。7制度は下限と上限が2通りに分かれている。
| 制度 | 下限 | 上限 | 枠が小さいときに起きること |
|---|---|---|---|
| 一般貸付け | 10万円 | 2,000万円 | 枠が10万円に満たなければ、そもそも資格が立たない |
| 特別貸付け6種類 | 50万円 | 1,000万円(傷病災害時は算式による特例あり) | 枠が50万円に届かなければ、要件に当たっても申し込めない |
加入して間もない契約者が売上の急減や被災に直面したとき、要件には当たるのに特別貸付けの下限に届かない、ということが起こりうる。その場合でも、枠が10万円以上あれば一般貸付けは使える。利率は年1.5%になるが、下限の低さは一般貸付けの利点である。制度ごとの条件は契約者貸付7種類の比較にまとめた。
借入れが残っているときに動かせる額
すでに借りている場合、新しく動かせるのは枠の全額ではない。中小機構は、現在借入中の人が増額等できる額について、貸付限度額から現在の借入残高を差し引いた額になると説明している。
併用の上限も別に決まっている。種類の異なる貸付けをあわせて借りる場合、合計の上限は2,000万円で、かつ貸付限度額の範囲内に収まる必要がある。同じ種類を2口借りることはできず、増やしたいときは増額借換えの手続きになる。
3つの上限が同時に効く
算定基準日の掛金残高と納付月数で決まる。半年間は動かない。
一般貸付けは2,000万円、特別貸付けは1,000万円。枠がそれ以上あっても、制度の上限で止まる。
種類の違う貸付けをあわせても、合計はここまで。残高がある分だけ、新しく借りられる額は減る。
掛金を増やしても、枠に反映されるのは次の切り替えから
掛金月額は加入後も増額・減額できる。ただし増やした分が枠に効くのは、次の算定基準日を過ぎてからである。4月に増額しても、その掛金が算定に入るのは早くて10月末日の判定であり、使えるようになるのは翌年4月1日からになる。
| 掛金を増やした時期 | その掛金が算定に入る基準日 | 増えた枠を使える時期 |
|---|---|---|
| 5月 | 同年10月末日 | 翌年4月1日から |
| 11月 | 翌年4月末日 | 翌年10月1日から |
| 4月末日の直前 | 同年4月末日 | 同年10月1日から |
| 10月末日の直前 | 同年10月末日 | 翌年4月1日から |
この表は、中小機構が示している基準日と適用時期の対応をそのまま当てはめた整理であり、増額の反映時期を中小機構が個別に公表しているわけではない。掛金の変更が算定にどう入るかは、変更の手続きが完了した時期によっても変わりうる。急いで枠を広げたい事情があるなら、増額の手続きと合わせて共済相談室に確かめてほしい。
自分の枠を知る3つの経路
貸付限度額を確認する方法
- 『掛金納付状況及び貸付限度額等のお知らせ(様式小358)』の「貸付限度額(一般貸付)」欄を見る。毎年3月に送られてくる
- 契約者本人から共済相談室に問い合わせる。中小機構は本人からの問い合わせであれば案内すると説明している
- 新たに資格を取得する段階なら『借入資格取得通知書及び借入窓口の登録申出書(様式小802)』が届く
『お知らせ(様式小358)』には有効期間が書かれている。中小機構は、その期間を過ぎると次の算定基準日に算定された貸付限度額で貸付けを受けることになると説明している。手元の紙が古いまま窓口へ行くと、書かれている額では借りられないことになる。
『お知らせ(様式小358)』から読み取れること
3月に届くこの書類は、ただの納付証明ではない。中小機構の説明をつなぐと、少なくとも次の情報が載っていることが分かる。
| 記載されるもの | 何に使うか | 根拠にした説明 |
|---|---|---|
| 貸付限度額(一般貸付)欄 | 4月から利用できる枠の金額 | 中小機構 よくあるご質問 ID:168 |
| 借入窓口 | どの金融機関で手続きできるか。登録がなければ商工中金の本支店 | 一般貸付制度の借入条件表の注記 |
| 有効期間 | その枠をいつまで使えるか。過ぎれば次の基準日の額になる | 中小機構 よくあるご質問 ID:144 |
| 掛金納付状況 | 納付月数と掛金残高の確認 | 書類の名称そのもの |
借入れの手続きでは、共済契約者番号と氏名が印字された中小機構からの送付物を窓口へ持参することになっており、この書類もその対象に挙げられている。枠を確かめる道具であると同時に、手続きの持ち物でもある。
下期に借りるつもりなら、10月に一度確認する
紙で届くのは上期分だけなので、10月1日から翌年3月31日までに申し込む予定の人は、自分の枠を知る手段が共済相談室への問い合わせしかない。中小機構も「10月からの貸付限度額については、情報が更新される10月以降に共済相談室までお問い合わせください」と案内している。
資金が必要になってから問い合わせると、金額が分かるまでの時間が手続きに乗ってくる。とくに特別貸付けは、商工会等の確認や中小機構への事前申込みが先に挟まるため、枠の確認はできるだけ早い段階で済ませておきたい。
枠が足りないときに取れる手
枠は過去の納付実績で決まるので、その場で広げることはできない。できるのは、別の資金源を足すか、必要額そのものを見直すかである。
共済の中では、種類の違う貸付けを併用して合計2,000万円まで引き上げる余地がある。ただし自分の枠を超えることはできないので、枠そのものが小さければ意味がない。外に出るなら、日本政策金融公庫の融資や自治体の制度融資のように、事業の内容を審査して貸す仕組みが別にある。性格の違いは日本政策金融公庫の融資制度5つを比較や制度融資とはで確認できる。
この記事の要点
枠は過去の掛金で決まる。いまの業績では動かない。だから決算が悪い年でも額は変わらないし、よい年でも増えない。
更新は年2回。借りる予定があるなら、どちらの基準日で算定された額を使うことになるのかを先に確かめる。
7〜9割の内訳は公表されていない。実額は本人が問い合わせるしかない。
よくある質問
掛金を12か月分まとめて前納すれば、すぐ資格が立ちますか
立たない。借入資格要件の12か月に前納掛金は含まれず、加入時に12か月分を前納した場合も、判定時に加入から12か月以上経過している必要がある。
『お知らせ』の有効期間を過ぎました。額はどうなりますか
次の算定基準日で算定された額が新しい枠になる。中小機構は、有効期間を過ぎると次の算定基準日に算定された貸付限度額で貸付けを受けることになると説明している。
借入残高があるときの上限はどう計算しますか
貸付限度額から現在の借入残高を差し引いた額が、新たに動かせる額になる。種類の違う貸付けを併用する場合も、合計が2,000万円を超えず、かつ枠の内側に収まる必要がある。
掛金を減額すると枠は減りますか
枠は算定基準日における掛金残高と納付月数から算定される。減額しても、それまでに納付した掛金そのものが減るわけではない。ただし減額後は積み上がりのペースが落ちるため、将来の基準日での枠の伸びは鈍くなる。実際の額は共済相談室で確かめてほしい。
共同経営者でも同じ算定ですか
中小機構は、共済契約者貸付けについて地位による貸付要件の違いはないと回答している。算定の仕組みは共通である。
借入窓口を変えると枠は変わりますか
変わらない。枠は掛金残高と納付月数から算定されるもので、どの金融機関を窓口にしているかは算定に関係しない。ただし借入窓口の変更は、現在の借入れの返済が完了するまでできない。
完済したら、枠はすぐ元に戻りますか
借入残高がなくなれば、算定されている貸付限度額の全額が動かせるようになる。中小機構は、返済が終わっていれば新たな貸付けを受けられるとしており、その場合は新規の貸付けとして印鑑証明書や収入印紙などを改めて用意することになる。
この記事の調べ方
算定の仕組みは、中小機構が共済サポートnaviで公表している「契約者貸付の概要」の借入資格要件と借入条件表、および小規模企業共済のよくあるご質問の貸付限度額に関する項目から取った。画面は2026年10月7日に取得している。
貸付けの根拠は独立行政法人中小企業基盤整備機構法第15条第2項第8号イにあり、同条第5項は、この業務を第18条第1項第4号の勘定に属する資産の安全で効率的な運用を害しない範囲内で行わなければならないと定めている。枠が掛金の範囲に抑えられているのは、この制約と対応している。条文は e-Gov 法令検索の本文で確認した。
個別の貸付限度額は契約者ごとに異なり、この記事から計算することはできない。実際の額は『掛金納付状況及び貸付限度額等のお知らせ(様式小358)』か、中小機構の共済相談室で確かめてほしい。