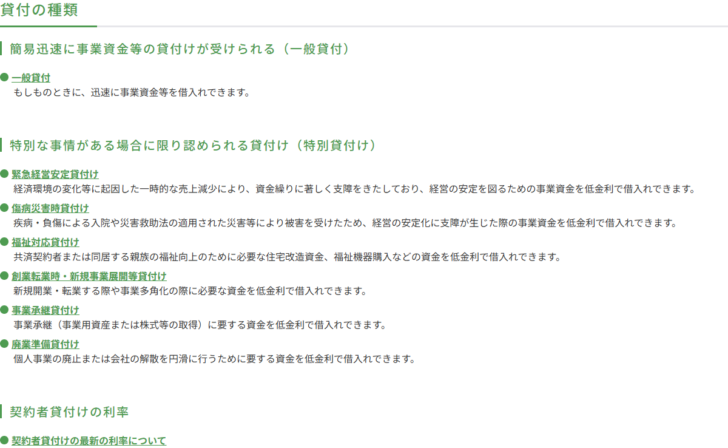
小規模企業共済に入っていると、積み立てた掛金を担保のように使って、中小機構から事業資金を借りられる。これが共済契約者貸付で、制度は1つではなく7つある。利率は一般貸付けが年1.5%、残りの6つが年0.9%。同じ掛金残高から借りるのに、どの制度を選ぶかで利率も借入期間も返済のしかたも変わる。
この記事は、7つの制度を同じ項目で並べて、どれが自分の状況に当たるのかを決めるためのページである。数値はすべて中小機構が公表している貸付条件表とよくあるご質問から取り、根拠となる条文は e-Gov 法令検索の本文で照合した。制度ごとの細かい手続きは個別ページに分け、ここでは選ぶところまでを扱う。
先に要点:利率は2通りしかない。分かれ目は「特別な事情があるか」
一般貸付けは年1.5%で、理由を問われず随時申し込める。残る6つは特別貸付けと呼ばれ、売上減少・入院・災害・福祉・創業転業・事業承継・廃業準備という事情の証明が要る代わりに年0.9%になる。
借りられる額は、掛金残高と掛金納付月数から決まる貸付限度額の範囲内。一般貸付けは10万円以上2,000万円以内、特別貸付けは50万円以上1,000万円以内で、どちらも5万円単位である。
7つは併用できる。ただし合計の上限は2,000万円で、かつ自分の貸付限度額の範囲内に収まる必要がある。同じ種類を2口借りることはできない。
担保も保証人も要らない。代わりに、返せないまま返済期日から12か月が過ぎると、掛金そのものが取り崩されて返済に充てられる。これが共済契約者貸付でいちばん重い代償である。
この記事が比較している範囲と、比較していないもの
比較の対象は、中小機構が「共済契約者貸付」として公表している7制度のすべてである。募集を停止しているものや、特定の災害に対応して期間限定で設けられた措置は含めていない。中小機構は過去の大雨・地震について被災した共済契約者向けの対策を個別に告知しているが、これらは恒常的な制度ではないため、ここでは傷病災害時貸付けの説明の中で触れるにとどめた。
また、同じ中小機構が運営していても、経営セーフティ共済(中小企業倒産防止共済)の共済金貸付と一時貸付金は別制度である。加入している共済が違えば使える貸付も違う。両方に入っている事業者向けの整理は共済を使った資金調達の全体像でまとめている。
7制度の横断比較表
最初に全体を並べる。見るべき列は利率・限度額・借入期間・返済方法・申込できる時期の5つで、このうち「申込できる時期」だけは制度ごとにまったく違う。思い立ったときに借りられるのは一般貸付けだけである。
| 制度 | 利率 | 借入額の範囲 | 借入期間 | 返済方法 | 申込できる時期 |
|---|---|---|---|---|---|
| 一般貸付け | 年1.5% | 10万円〜2,000万円 | 6/12/24/36/60か月(金額で上限が決まる) | 6・12か月は期限一括、24か月以上は6か月ごとの元金均等割賦 | 随時 |
| 緊急経営安定貸付け | 年0.9% | 50万円〜1,000万円 | 500万円以下36か月/505万円以上60か月 | 6か月ごとの元金均等割賦 | 売上高が減少した3か月間または6か月間の最終月の翌月から3か月以内 |
| 傷病災害時貸付け | 年0.9% | 50万円〜1,000万円(算式による特例あり) | 500万円以下36か月/505万円以上60か月 | 6か月ごとの元金均等割賦 | 入院日または災害発生日から6か月以内 |
| 福祉対応貸付け | 年0.9% | 50万円〜1,000万円 | 500万円以下36か月/505万円以上60か月 | 6か月ごとの元金均等割賦 | 改築等または購入予定日前6か月から |
| 創業転業時・新規事業展開等貸付け | 年0.9% | 50万円〜1,000万円 | 500万円以下36か月/505万円以上60か月 | 6か月ごとの元金均等割賦 | 創業転業は事由発生日から1年以内または予告日前6か月から、新規事業展開等は開始予定日前6か月から |
| 事業承継貸付け | 年0.9% | 50万円〜1,000万円 | 500万円以下36か月/505万円以上60か月 | 6か月ごとの元金均等割賦 | 事業承継日から1年以内または承継予定日の1年前から |
| 廃業準備貸付け | 年0.9% | 50万円〜1,000万円 | 12か月のみ | 期限一括償還 | 廃業予定日の1年前から |
出典:中小機構「契約者貸付の概要」および「共済契約者貸付」の借入条件表
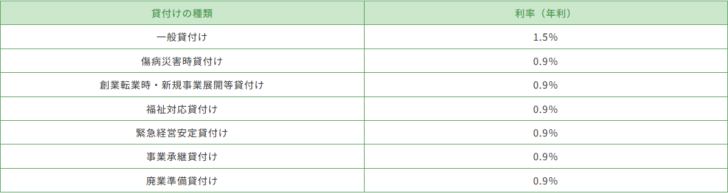
中小機構は、この利率について「金利情勢等を踏まえて設定されます」と書いている。固定で決め打ちされているわけではないので、借りる前に同じページで現在値を見ることになる。なお、借入期間の長短で利率が変わることはない。中小機構はよくあるご質問の「一般貸付は貸付期間によって利率は異なりますか。」に対して「貸付期間によって利率は異なりません。」と答えている。
目的から絞る:どの制度に当たるかを先に決める
7つを順番に読んでいくより、自分に起きている事情から逆に引くほうが速い。特別貸付けは「安い制度を選ぶ」ものではなく「その事情に該当する人しか使えない」ものなので、該当するかどうかが先に決まる。
起きている事情から、当たる制度を引く
理由を問われたくない
一般貸付け
使途は事業の運転資金のほか、事業に関連する資金と生活資金まで含む。証明書類の取得が要らず、窓口が商工中金なら当日に受け取れる。その代わり利率は年1.5%。
売上が落ちた
緊急経営安定貸付け
直近3か月または6か月の売上高が前年同期比5%以上減っていることなどについて、商工会・商工会議所・中小企業団体中央会・青色申告会などの確認が要る。
入院した・被災した
傷病災害時貸付け
5日以上の入院を診断書で証明するか、罹災証明・被災証明を受ける。限度額に、流動負債と経費から計算する特例が用意されている唯一の制度。
自宅や事業所を直す
福祉対応貸付け
本人または同居の親族が65歳以上または身体障碍者で、その身体機能の低下に対応する改築や福祉機器の購入計画があること。着工後・購入後は対象外。
始める・広げる
創業転業時・新規事業展開等貸付け
共済を解約せず掛金納付月数を通算して新規開業・転業する場合と、いまの事業に加えて別分野へ出る場合の2系統が1つの制度に入っている。
引き継ぐ・たたむ
事業承継貸付け/廃業準備貸付け
前者は事業用資産や株式等の取得資金。後者は設備の処分費用や事業債務の清算など、廃業の準備に要する資金で、7つのうち唯一の12か月・期限一括。
特別貸付けのうち5つは、申込みの受付そのものが中小機構で、窓口となる金融機関は商工中金の本店または支店に固定されている。緊急経営安定・福祉対応・創業転業時・事業承継の4制度は条件表に「商工組合中央金庫の本店または支店(申込みは中小機構)」と明記されており、傷病災害時のうち疾病・負傷による借入れも、事前に中小機構へ申し込む必要がある。一般貸付けだけが、自分で登録した代理店でそのまま手続きできる。
7つに共通している土台
制度ごとの違いを見る前に、全部に共通している条件を押さえておくと、個別ページを読むときに迷わない。特別貸付け6つは「一般貸付けの資格を取得している共済契約者」であることが入口の条件なので、まず一般貸付けの資格が立たないと、どれも使えない。
| 項目 | 内容 | どこで決まるか |
|---|---|---|
| 借入資格の入口 | 貸付資格判定時(4月末日および10月末日)までに12か月以上の掛金を納付していること。前納掛金は含まない。算定した貸付限度額が判定時に10万円以上であること | 中小機構「一般貸付制度の借入資格要件」 |
| 借りられる上限の作り方 | 納付済掛金合計の7〜9割(掛金納付月数により変動)。5万円単位 | 中小機構 よくあるご質問 ID:168 |
| 限度額が決まる日 | 4月末日と10月末日の年2回。4月末基準は同年10月1日から、10月末基準は翌年4月1日から使える | 中小機構 よくあるご質問 ID:203 |
| 担保・保証人 | 7制度とも不要 | 各制度の借入条件表 |
| 利息の払い方 | 期限一括償還は借入時に一括前払い、割賦償還は借入時および返済時に6か月分前払い | 各制度の借入条件表 |
| 延滞したとき | 年14.6%の延滞利子。返済期日から12か月で掛金残高を取り崩して充当(法定弁済) | 中小機構 よくあるご質問 ID:207、ID:220 |
| 併用 | 種類の異なる貸付は併用可。合計上限2,000万円かつ貸付限度額の範囲内。同一種類の2口は不可 | 中小機構 よくあるご質問 ID:217 |
| 解約したとき | 未返済分は共済金(解約手当金)から差し引いて支給 | 中小機構 よくあるご質問 ID:188 |
この「掛金の7〜9割」という幅が、同じ掛金残高でも人によって借りられる額が違う理由である。何割になるかは掛金納付月数で変わり、中小機構は個別の割合表を公表していない。自分の額は毎年3月に届く『掛金納付状況及び貸付限度額等のお知らせ(様式小358)』に書かれているか、共済相談室に問い合わせて確認することになる。詳しくは貸付限度額の決まり方で扱う。
一般貸付け|随時・年1.5%・最大2,000万円
一般貸付け
運営:中小機構/申込先:登録した借入窓口/受付:随時/証明書類なしで申し込める唯一の制度
7つのうち唯一、事情の証明が要らない制度。使途は「事業に必要な運転資金、その他事業に関連する資金、または生活資金」と広く、生活資金まで含まれているのが特徴である。これは独立行政法人中小企業基盤整備機構法第15条第2項第8号イが、貸付けの対象資金を「その者の事業に必要な資金、その事業に関連する資金及びその者の生活の向上に必要な資金」と定めていることに対応している。
借入期間は金額で上限が決まる。100万円以下なら6か月か12か月、105万円〜300万円なら24か月まで、305万円〜500万円なら36か月まで、505万円以上で初めて60か月が選べる。6か月・12か月を選んだ場合の返済は期限一括償還で、返済期日に全額を返すか、借換えの手続きをとるかの二択になる。
向いている人:掛金納付月数が12か月以上あり、数か月後に入金の見込みがある運転資金の穴を埋めたい人。商工中金を借入窓口にしていれば、午後2時までに手続きをすれば当日に資金を受け取れる。
向いていない人:返済原資の見通しがない人。期限一括償還で借りて返せないと、延滞利子が年14.6%で積み上がる。
他の6制度と比べた強み・弱み:強みは速さと使途の広さ、そして限度額の上限が2,000万円と特別貸付けの倍あること。弱みは利率で、同じ掛金から借りても年0.6ポイント高い。
緊急経営安定貸付け|売上減少を証明して年0.9%
緊急経営安定貸付け
運営:中小機構/申込先:中小機構/借入窓口:商工中金の本店・支店/必要な確認:商工会・商工会議所等
経済環境の変化などによる一時的な売上減少で資金繰りが著しく困難なときの制度。要件は3つあり、いずれかに当たることを商工会・商工会議所・中小企業団体中央会・青色申告会その他相当の団体から確認してもらう必要がある。
要件は、直近3か月間または6か月間の売上高が前年同期比5%以上減少し今後も減少が見込まれること、同じ期間の売上高が2年前または3年前の同期比5%以上減少しかつ前年同期比でも減少し今後も減少が見込まれること、中小機構が認める要因の影響で1か月間の売上高が前年同月比で急激に減少する見込みであること、の3つである。
向いている人:売上の落ち込みを帳簿で示せて、確認を取る時間がある人。申込みの受付期間は「売上高が減少した最近3か月間または6か月間として算定された最終月の翌月から3か月以内」で、過ぎると同じ減少を理由には申し込めない。
向いていない人:今日明日に資金が要る人。確認書類の取得と中小機構への申込みが挟まるため、一般貸付けのような当日交付にはならない。
他制度と比べた強み・弱み:強みは年0.9%という利率と、36か月または60か月の割賦償還で返済を平準化できること。弱みは、売上減少という事実を外部機関に確認してもらう手間と期限の短さである。
傷病災害時貸付け|入院・被災に限度額の特例がある
傷病災害時貸付け
運営:中小機構/疾病・負傷は事前に中小機構へ申込み/借入窓口:商工中金の本店・支店/必要な確認:診断書・罹災証明等
疾病または負傷による入院と、災害による被害の2つの入口がある。入院は「5日以上入院(退院後の通院を含め5日間)」したことを診断書で証明する。災害救助法が適用された災害等は商工会などから資格要件の証明を受け、火災・落雷・台風・暴風雨といった一般災害は市町村や消防署の罹災証明を受ける。
この制度だけ、限度額に別の計算が用意されている。通常は掛金の範囲内で50万円以上1,000万円以内だが、「(流動負債−当座資金)+2分の1(給与+賃金+その他経費)」で計算した額が1,000万円を超えるときは、その額まで借りられる。事業の規模が大きく、止まったときの固定費が重い事業者ほど効く作りになっている。
向いている人:経営者本人が入院して売上が止まった事業者、被災して設備の復旧費と当面の固定費が同時に必要になった事業者。
向いていない人:入院日・災害発生日から6か月を過ぎてしまった人。受付期間が明確に区切られている。
他制度と比べた強み・弱み:強みは限度額の特例で、1,000万円の天井を超えられるのは7制度でここだけ。弱みは証明書の種類が入院・指定災害・一般災害で分かれており、どれに当たるかを先に確かめる必要があることである。
福祉対応貸付け|住宅改造と福祉機器に使える
福祉対応貸付け
運営:中小機構/申込先:中小機構/借入窓口:商工中金の本店・支店/受付は着工前・購入前に限る
共済契約者本人または同居の親族が65歳以上の高齢者または身体障碍者であり、その身体機能の低下に対応するための住居・事業所の改築等、または福祉機器等の購入計画を持っていることが要件。資金使途は「福祉向上を目的とする住宅改造資金、福祉機器購入等の資金」と定められている。
注意すべきは受付期間で、「改築等または購入予定日前6か月から」である。中小機構は条件表の注記で「既に改築等に着工している場合や購入済の場合にはお申込受付の対象外になります」と明記している。工事を始めてから資金を手当てしようとしても間に合わない。
向いている人:自宅兼事業所のバリアフリー化を計画していて、着工前の段階にいる共済契約者。
向いていない人:既に支払いを済ませてしまった人、計画がまだ具体化しておらず予定日を示せない人。
他制度と比べた強み・弱み:強みは、事業資金ではない支出に年0.9%で手当てできること。弱みは、着工前という時間の制約と、対象が高齢者・身体障碍者への対応に限られることである。
創業転業時・新規事業展開等貸付け|掛金納付月数の通算とセット
創業転業時・新規事業展開等貸付け
運営:中小機構/申込先:中小機構/借入窓口:商工中金の本店・支店/掛金納付月数の通算とセットで使う
1つの名前に2つの制度が入っている。創業転業時は、掛金納付月数通算制度を使って、新規開業・転業の後にもう一度共済契約を結ぶ意思がある人が対象。共済事由または準共済事由が生じている(または生じることが確実と認められる)こと、新規開業・転業の意思があること、その後も小規模企業者であること、共済金等を請求せずに通算することの4点を満たす必要がある。
新規事業展開等は、いまの事業に加えて別の分野へ進出する意思がある場合、共済契約者(会社等の役員である場合を除く)の後継者が新たに別の事業を始める意思がある場合、後継者が別分野へ進出する意思がある場合のいずれかに当たることが要件である。
向いている人:廃業して共済金を受け取るのではなく、掛金納付月数を引き継いで次の事業を始めたい人。共済を解約せずに資金を作れる。
向いていない人:すでに多角化や新規事業を始めてしまった人。条件表の注記で対象外とされている。
他制度と比べた強み・弱み:強みは、共済の積み立てを途切れさせずに次の事業の初期資金を作れること。弱みは要件が「意思」の確認を含むため、商工会などの確認手続きの説明に手間がかかることである。
事業承継貸付け|事業用資産・株式等の取得資金
事業承継貸付け
運営:中小機構/申込先:中小機構/借入窓口:商工中金の本店・支店/使途は事業用資産・株式等の取得に限定
事業を承継するために、個人事業の事業資産を取得したか取得する意思があること、または会社等の役員に就任していてその会社等の株式等を取得したか取得する意思があることのいずれかに当たり、商工会・商工会議所・中小企業団体中央会・青色申告会その他相当の団体の確認を受けた人が対象。資金使途は「事業承継(事業用資産または株式等の取得)に要する資金」に限定されている。
受付期間は「事業承継日から1年以内または事業承継予定日の1年前から」で、7制度のなかでは廃業準備貸付けと並んで前後に幅がある。承継の前後どちらからでも申し込める作りになっている。
向いている人:承継する側の共済契約者で、自社株や事業用資産の買取資金の一部を低利で手当てしたい人。
向いていない人:承継そのものではなく、承継後の運転資金が目的の人。使途が限定されているため、その場合は一般貸付けの方が素直である。
他制度と比べた強み・弱み:強みは年0.9%で、担保も保証人も要らずに取得資金の一部を賄えること。弱みは上限1,000万円で、株式取得の総額を賄うには足りない場面が多いことである。
廃業準備貸付け|12か月・期限一括だけの例外
廃業準備貸付け
運営:中小機構/申込先:中小機構(廃業計画の承認が必要)/借入窓口:商工中金の本店・支店/期間は12か月のみ
個人事業の廃止または会社の解散を円滑に行うための制度で、資金使途は設備の処分費用、事業債務の清算など廃業の準備に要する資金。要件は「廃業の計画を持ち、その計画について中小機構から承認を受けていること」で、他の特別貸付けのように商工会などの確認ではなく、中小機構自身の承認が必要になる。
条件がはっきり違うのは借入期間と返済方法で、12か月・期限一括償還の一本しかない。金額にかかわらず割賦償還を選べず、利息も借入時に一括前払いである。
中小機構はよくあるご質問で、1年以内に会社の破産申立てを予定しているだけでは対象にならないと答えている。破産申立てから破産開始決定を経て会社解散に至るまでに相当の期間がかかるためで、1年以内に会社解散に至る見込みであれば対象になるという整理である。また、1年以内に会社等役員の退任を予定している場合については「ご利用いただけません」とし、対象は事業廃止・会社解散の予定がある人だと明記している。
向いている人:1年以内に廃業・解散の見込みが立っていて、設備の処分や債務の清算に先に現金が要る人。
向いていない人:役員退任だけを予定している人、廃業の時期が1年より先の人。
他制度と比べた強み・弱み:強みは、廃業という出口の費用を年0.9%で前倒しできること。弱みは12か月で全額返す必要があり、共済金の受取時期と返済期日がずれると資金繰りが二重になることである。
併用するときの上限と、同じ制度を2口借りられない理由
中小機構は「複数の種類の共済契約者貸付をあわせて借りることもできます」と明言したうえで、あわせて借りる場合の貸付額は上限が2,000万円で、かつ共済契約者の貸付限度額の範囲内になるとしている。つまり一般貸付けで1,500万円を借りている人が特別貸付けを使う場合、特別貸付けの上限である1,000万円いっぱいまでは借りられず、残り500万円までということになる。
同じ種類の貸付を2口以上借りることはできない。借入額を増やしたいときは、新規にもう1本借りるのではなく増額借換えの手続きをとる。これは返済期日に全額を返す手続きと、増やした金額を新たに借りる手続きを同時に行うもので、中小機構は500万円から700万円へ増額する例を挙げ、窓口での受取額は差額に戻し利息を足し、延滞があれば延滞利息を引き、新たな借入額の前払い利子を差し引いた金額になると説明している。
借り方を変える3つの借換え
500万円の借入れを500万円のまま継続する。全額返済と同額の新規借入れを同時に行う。窓口での支払額は新たな借入額の前払い利子から、期日前なら戻し利息を引き、延滞していれば延滞利息を足した金額。
700万円の借入れを200万円に減らす。500万円を返済する手続きと200万円を新たに借りる手続きを同時に行う。支払額は差額に前払い利子を加え、戻し利息・延滞利息を調整した金額。
500万円の借入れを700万円に増やす。受取額は差額から新たな借入額の前払い利子を差し引いた金額になる。貸付限度額の残りを超えては増やせない。
3つに共通する期限は「返済期日の翌月末まで」で、共済契約者本人が借入窓口に来店して手続きする必要がある。代理人が行く場合は専用の委任状が要る。返済期日を過ぎていれば、延滞日数に応じた年14.6%の延滞利子も同時に払うことになる。手順の細部は同額・減額・増額の借換えで扱う。
返せなかったときに何が起きるか
共済契約者貸付の最大の特徴は、担保も保証人も要らない代わりに、返済の最終的な引き当てが自分の掛金そのものだという点にある。これは条文に書かれている。小規模企業共済法第16条の3第1項は、貸付金の弁済期後に経済産業省令で定める期間を経過してなお弁済を受けるべき貸付金または利子があるときは、掛金納付月数の最も少ない掛金区分から順次、納付された掛金を取り崩して弁済に充てることができると定めている。この「経済産業省令で定める期間」は、小規模企業共済法施行規則第18条の2で12月とされている。
返済期日を過ぎてから掛金が取り崩されるまで
-
返済期日の翌日から年14.6%の延滞利子
一括償還なら貸付金額、割賦償還なら約定償還日を過ぎた未償還額の合計に対してかかる。返済期日から返済のあった日までの日数で計算される。
-
返済期日の翌月末までなら借換えで繰り延べられる
同額・減額・増額のいずれかの借換え手続きをとれば、延滞利息を払ったうえで借入れを継続できる。期間を過ぎるとこの選択肢は閉じる。
-
返済期日から12か月で法定弁済
中小機構は「返済期日(割賦償還の場合は延滞が始まった最初の約定償還日)の1年後の応当日」と説明している。返済期日が令和5年4月1日なら、法定弁済は令和6年4月1日になる。
-
掛金が取り崩され、将来受け取る共済金が減る
ただし過去に掛金を払い込んだ事実自体は消えない。中小機構は、掛金の未払いに関する規定が適用されたり、一度満たされた老齢給付の要件が再び満たされなくなったりすることはないとしている。小規模企業共済法第16条の3第2項も、取崩しによって掛金納付月数が減少したとしても、第9条第1項と第12条第1項の適用上は減らなかったものとして扱うと書いている。
共済金や解約手当金を受け取る場面でも同じことが起きる。小規模企業共済法第16条の2は、機構が共済金等を支給すべき場合に、機構法第15条第2項第8号による貸付けの貸付金または利子で弁済を受けるべきものがあるときは、共済金等からこれらを控除できると定めている。中小機構もよくあるご質問で「解約時に借入金の未返済分がある場合、共済金(解約手当金)はその額を差し引いて支給されます」と答えている。延滞利息の計算が止まる日は、共済金等請求書を中小機構が受け付けた日である。
延滞を放置して法定弁済に至ると、将来の共済金が減る。借りた額が小さくても、取り崩されるのは掛金納付月数の少ない区分から順なので、積み上げの土台が削られることになる。返せない見込みが立った時点で、返済期日の翌月末までに借換えの可否を窓口へ確認するほうが損失は小さい。詳しくは延滞と共済金からの控除で扱う。
他の資金調達手段と比べた位置づけ
共済契約者貸付は、審査で事業の将来性を見るタイプの融資とは性質が違う。自分が積み立てた掛金の範囲で借りるため、限度額は過去の納付実績で決まっており、事業計画の出来では増えない。逆に言えば、計画の良し悪しで落ちることもない。
| 手段 | 借りられる額の決まり方 | 担保・保証 | 速さの目安 |
|---|---|---|---|
| 共済契約者貸付(一般貸付け) | 納付済掛金合計の7〜9割、上限2,000万円 | 不要 | 商工中金の窓口なら手続き当日(午後2時までに手続き) |
| 日本政策金融公庫の融資 | 制度ごとの限度額と審査。一般貸付は4,800万円、特定設備資金は7,200万円 | 制度・条件による | 申込から実行まで数週間 |
| 制度融資(自治体+信用保証協会+金融機関) | 自治体の制度ごとの限度額と保証審査 | 信用保証協会の保証 | 認定・保証審査を挟むため1か月前後 |
| ビジネスローン | 各社の審査 | 原則不要の商品が多い | 最短即日の商品がある |
日本政策金融公庫の制度を並べて比べたい場合は日本政策金融公庫の融資制度5つを比較、自治体の制度融資の仕組みは制度融資とは、保証制度そのものは信用保証協会の保証制度5つを比較にまとめている。
この制度が効く場面、効かない場面
効くのは、掛金という形で既に積み上げた信用があり、短期のつなぎが要る場面。審査で事業の将来性を問われないので、決算が悪い年でも限度額は変わらない。
効かないのは、必要額が掛金の7〜9割を大きく超える場面と、返済原資のない場面。後者は将来の退職金を前倒しで削ることになり、年1.5%という利率の低さと釣り合わない。
制度の規模と、原資がどこから来ているか
共済契約者貸付の原資は、加入者が納めた掛金とその運用収益である。機構法第15条第5項は、この貸付業務を「第十八条第一項第四号に掲げる業務に係る勘定に属する機構の資産の安全で効率的な運用を害しない範囲内で行わなければならない」と定めている。貸付条件が借り手の希望ではなく、制度全体の資産運用の健全性から枠をはめられているのはこのためである。
中小機構が公表している現況によれば、小規模企業共済の在籍人数は約169万人、資産運用残高は約11兆9,195億円である。令和6年度の共済金支給額は約6,041億円、共済金支給額の平均は1,144万円、共済金受給者の平均在籍年数は約18年とされている(いずれも令和7年3月末現在)。掛金は月額1,000円から70,000円まで500円単位で設定でき、全額が課税対象所得から控除される。
借りる前に自分で確かめておく5点
- 掛金納付月数が12か月以上あるか(前納分は含まれない)
- 直近の『掛金納付状況及び貸付限度額等のお知らせ(様式小358)』に書かれた貸付限度額と有効期間
- 借入窓口として登録している金融機関。登録がなければ商工中金の本店または支店になる
- いま借りている残高。併用も増額も、残高を差し引いた枠の中でしか動かせない
- 返済期日に用意できる原資。期限一括償還を選ぶなら、返す日に全額が要る
よくある質問
掛金を一部だけ引き出すことはできますか
できない。中小機構は「小規模企業共済は預金制度や積立金制度とは異なる共済制度です。納付した掛金を自由に引き出すことはできません」と回答している。手元資金が要るときの選択肢として用意されているのが契約者貸付である。
一般貸付けを借りている最中に特別貸付けを使えますか
使える。中小機構は「一般貸付けの残高を含めた総額が貸付限度額の範囲内であれば特別貸付けを受けることができます」と回答している。合計の上限は2,000万円である。
手続きしてからどのくらいで入金されますか
借入窓口として登録した金融機関が商工中金の場合は、手続きした当日に借入金を受け取れる。当日の資金交付を希望する場合は午後2時までに商工中金で手続きする必要がある。商工中金以外の金融機関では、申込みから資金交付まで2〜3日程度を要する場合があると案内されている。商工中金の店舗にも予約制のところがあるので、行く前に電話で確かめておきたい。
共同経営者でも借りられますか
借りられる。中小機構は「共済契約者貸付けについて、地位による貸付要件の違いはありません」と回答している。
借入期間を長くすると利率は上がりますか
上がらない。中小機構は貸付期間によって利率は異ならないと明記している。ただし利息は前払いなので、期間が長いほど最初に払う利息の総額は増える。
廃業準備貸付けを36か月で借りることはできますか
できない。廃業準備貸付けの借入期間は12か月のみ、返済方法は期限一括償還のみである。金額にかかわらず割賦償還は選べない。
この記事の調べ方
数値と要件は、中小機構が共済サポートnaviで公表している「共済契約者貸付」と「契約者貸付の概要」の借入条件表、同サイトの「同額借換」「減額借換」「増額借換」、および小規模企業共済のよくあるご質問から取った。画面は2026年10月7日に取得している。
条文は e-Gov 法令検索の本文で照合した。貸付けの根拠は独立行政法人中小企業基盤整備機構法第15条第2項第8号イおよび同条第5項、共済金等からの控除と掛金の取崩しは小規模企業共済法第16条の2・第16条の3、法定弁済の時期を12月と定めているのは小規模企業共済法施行規則第18条の2である。制度の規模は中小機構の「現況」による。
個別の貸付限度額、現在の利率、申込みの可否は契約者ごとに異なる。実際に借りる前には、中小機構の共済相談室または借入窓口の金融機関で自分の条件を確認してほしい。この記事は公表資料の整理であり、融資の可否や税務上の取扱いを個別に判断するものではない。
関連ガイド
このクラスターの記事