
日本政策金融公庫のサイトで融資制度を探すと、最初に「小規模事業者/個人事業主の方【国民生活事業】」と「中小企業の方【中小企業事業】」のどちらかを選ぶことになります。ここで選び間違えると、条件の合わない制度一覧を延々と読むことになります。
この2つは、会社の規模だけで機械的に分かれているわけではありません。扱う資金の種類、制度の並び、利率表の作り、併用できる特例制度まで違います。2026年9月26日に公庫の公式ページで読み取れた範囲で、どこが違うのかを項目ごとに並べます。
結論:規模の区切りより先に、扱う資金の種類が違う
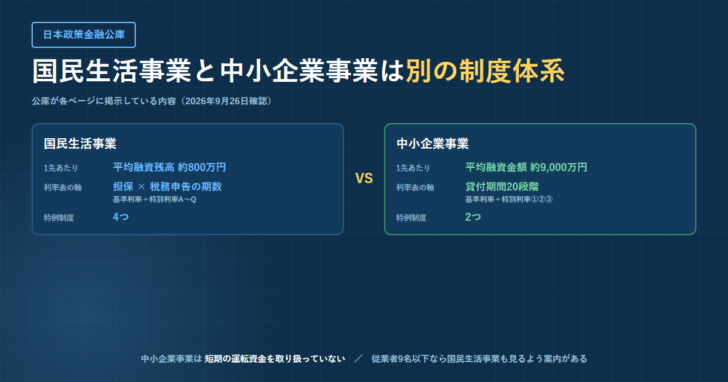
公庫が各ページの冒頭に書いている自己紹介が、いちばん端的です。国民生活事業は「小規模事業者の皆さまへの小口融資を主に取り扱っており、1先あたりの平均融資残高は約800万円」。中小企業事業は「中小企業者の皆さまへの長期資金を主に取り扱っており、1先あたりの平均融資金額は約9,000万円」。そして中小企業事業にはもう一文、「短期の運転資金は取り扱っていません」が続きます。
国民生活事業
小口融資/約800万円
1先あたりの平均融資残高として公庫が掲示している金額。創業、マル経、生活衛生関係営業の窓口もこちらに置かれている。
中小企業事業
長期資金/約9,000万円
1先あたりの平均融資金額。短期の運転資金は取り扱わないと明記されている。
図1:2つの事業が自分のページに書いている位置づけ。出典は事業資金 小規模事業者/個人事業主の方【国民生活事業】および事業資金 中小企業の方【中小企業事業】(2026年9月26日確認)。
平均額で11倍以上の開きがあります。ただしこれは平均であって、どちらかの事業に申し込む資格を金額で区切ったものではありません。公庫は「平均融資残高」と「平均融資金額」という異なる指標を使っており、単純な比較にも注意が要ります。
中小企業事業のページに書かれた「こちらも見てください」の4条件
中小企業事業のページには、国民生活事業のページも見るよう案内する「ご案内」という欄が置かれています。そこに挙げられているのは次の4つです。
- 従業者9名以下の小規模事業者や個人企業の方。従業者数という具体的な数字が出てくるのは、公庫のこの案内だけ。
- 新たに事業を始める方(創業・スタートアップ)。創業期の窓口は国民生活事業側に置かれている。
- 商工会議所・商工会・生活衛生同業組合等の経営指導を受けている方。マル経融資と衛経が国民生活事業にしかないため。
- 生活衛生関係の事業を営む方(飲食店営業、理容室、美容室、旅館業、クリーニング業など)。生活衛生関係営業向けの制度群も国民生活事業側にある。
図2:中小企業事業のページが国民生活事業へ案内している4条件。出典は事業資金 中小企業の方【中小企業事業】(2026年9月26日確認)。
逆方向、つまり国民生活事業のページから中小企業事業へ案内する同様の欄は見当たりませんでした。判断の起点は中小企業事業側に置かれている構造です。
利率表の作りが違う。同じ「特別利率」でも記号が対応しない
2つの事業は、金利情報のページも別々に持っています。そして表の軸がまったく違います。
表1:利率の掲示方法の違い(令和8年9月1日/2026年9月26日確認)
| 項目 | 国民生活事業 | 中小企業事業 |
|---|---|---|
| 表の軸 | 担保の有無と税務申告の期数(4枚) | 貸付期間(5年以内〜19年超20年以内の20段階) |
| 利率名称 | 基準利率+特別利率A・B・C・E・F・J・P・Q | 基準利率+特別利率①②③ |
| 数値の書き方 | 幅(例:基準利率 3.80〜5.40%) | 一点(例:5年以内の基準利率 2.95%) |
| 担保の扱い | 表そのものが有担保・無担保で分かれる | 注記で「信用リスク(担保の有無を含む。)等に応じて」と示す |
| 遅延損害金 | 年9.10% | 9.1% |
出典は金利情報 小規模事業者/個人事業主の方【国民生活事業】と金利情報 中小企業の方【中小企業事業】(2026年9月26日確認)。遅延損害金はいずれも令和8年4月1日から令和9年3月31日までの貸付けについての掲示。
公庫のサイトには、国民生活事業のA〜Qと中小企業事業の①②③を対応させる表は掲載されていません。したがって「Aは①に相当する」といった読み替えはできません。国民生活事業側の記号については特別利率A〜Qの一覧で数字を並べています。
制度の入口そのものが、片方にしかないものがある
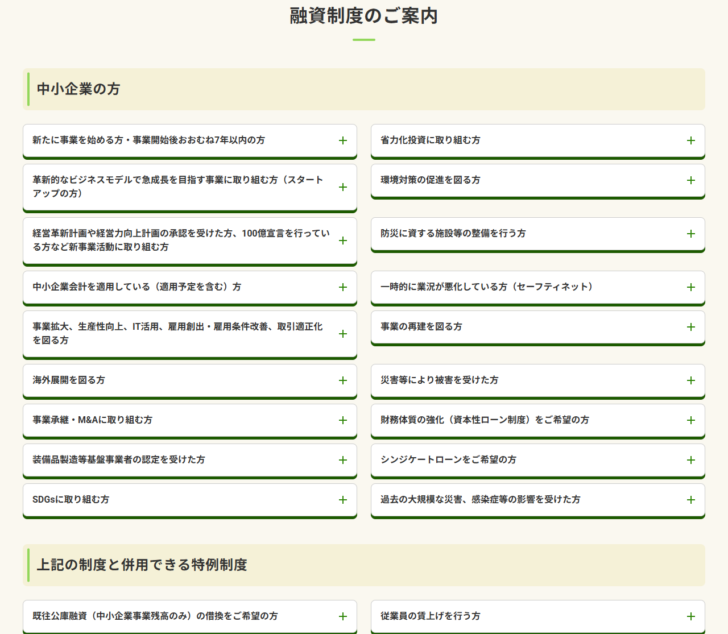
両方のページの見出しを突き合わせると、共通するもの(新たに事業を始める方、環境・エネルギー対策、セーフティネット、事業の再建、海外展開、事業承継・M&A、資本性ローン、災害、装備品製造等基盤強化資金など)と、片方にしかないものがはっきり分かれます。
表2:片方の事業にしか掲げられていない入口(2026年9月26日確認)
| 国民生活事業にだけある | 中小企業事業にだけある |
|---|---|
| 商工会・商工会議所の指導を受けている方(マル経融資) | 省力化投資に取り組む方(省力化支援資金) |
| 事業を営むほとんどの業種の方(一般貸付) | 革新的なビジネスモデルで急成長を目指す事業に取り組む方(スタートアップ支援資金) |
| 保育・介護や社会的課題の解決を目的とした事業を営む方(ソーシャルビジネス支援資金) | 中小企業会計を適用している(適用予定を含む)方(中小企業経営力強化資金) |
| 生活衛生関係営業を営む方(振興事業貸付・衛経など5項目) | 防災に資する施設等の整備を行う方(BCP資金) |
| 事業拡大、生産性向上、取引適正化等を図る方(卸・小売、飲食サービス、食品関係の小売業など) | シンジケートローンをご希望の方/SDGsに取り組む方(SDGs推進資金) |
両ページの入口の見出しを比較したもの。掲載名は公庫の表記に従っている。国民生活事業は14+生活衛生関係5、中小企業事業は18の見出しが並ぶ。
省力化支援資金、スタートアップ支援資金、BCP資金、SDGs推進資金といった名前の制度は、中小企業事業のページにしか出てきません。設備投資の目的が明確で金額も大きい場合、探す場所を中小企業事業側に切り替える必要があります。
同じ「セーフティネット」でも、細分の仕方が違う
両方のページに「一時的に業況が悪化している方(セーフティネット)」という入口があります。ところが、その下にぶら下がる項目が一致しません。
国民生活事業側は、売上が減少するなど一時的に業況が悪化している方、取引企業の倒産により経営に困難を来している方、過去の大規模な災害・感染症等の影響を受け債務負担が重くなっている方という3項目です。中小企業事業側は、一時的に売上が減少するなど業況が悪化している方、金融機関との取引状況の変化などにより一時的に資金繰りに困難を来している方、取引企業の倒産により経営に困難を来している方という3項目になっています。
両者に共通するのは売上減少と取引先の倒産の2つで、中小企業事業には「金融機関との取引状況の変化」という項目が独立して置かれています。借入の借換や条件変更に関わる局面が、中小企業事業側では別の入口として整理されているわけです。一方、過去の大規模災害・感染症の影響による債務負担は、国民生活事業ではセーフティネットの中に、中小企業事業では「過去の大規模な災害、感染症等の影響を受けた方(危機対応後経営安定貸付)」として別立てになっています。
なお、当サイトで要項を確認した経営環境変化対応資金は国民生活事業側の制度です。8つの該当事由が列挙されており、そのうち5に当たる方の一部には特別利率Qが適用されます。中小企業事業側の同名の入口が同じ8事由を使っているかどうかは、この記事では確認していません。
両方のページに並んでいる入口
違いばかりを並べましたが、共通する入口も多くあります。新たに事業を始める方・事業開始後おおむね7年以内の方、環境・エネルギー対策に取り組む方、経営革新計画の承認を受けた方など新事業活動に取り組む方、事業の再建を図る方、海外展開を図る方、事業承継・M&Aに取り組む方、財務体質の強化(資本性ローン制度)をご希望の方、装備品製造等基盤事業者の認定を受けた方、災害により被害を受けた方。これらはどちらのページにも見出しとして掲げられています。
つまり、目的そのものはほぼ共通していて、違うのは細分の仕方と、その目的に割り当てられた制度名・条件です。同じ「事業承継・M&Aに取り組む方」でも、国民生活事業と中小企業事業とで限度額も利率表も別になります。どちらのページで読むかによって、同じ目的に対して出てくる数字が変わるということです。
併用できる特例制度は、4つと2つ
制度の条件を後から動かす特例制度も、両者で数が違います。国民生活事業は創業支援貸付利率特例制度、賃上げ貸付利率特例制度、経営者保証免除特例制度、振興事業促進支援融資制度の4つ。中小企業事業は公庫融資借換特例制度と賃上げ貸付利率特例制度の2つです。
両方に置かれているのは賃上げ貸付利率特例制度だけで、そのページには国民生活事業と中小企業事業のタブが並んでいます。一方、公庫融資借換特例制度は中小企業事業にしかなく、対象は「既往公庫融資(中小企業事業残高のみ)の借換をご希望の方」と限定されています。国民生活事業側の4つの条件は4つの特例制度にまとめています。
特例制度の数の差は、創業期の引き下げが国民生活事業側にしか用意されていないことを意味します。創業支援貸付利率特例制度(−0.65%、雇用の拡大を図る場合は−0.9%)は国民生活事業のページにしか掲げられていません。
逆に、すでに公庫(中小企業事業)から借りていて借換を考える場合は、中小企業事業側の公庫融資借換特例制度が該当します。
どちらに問い合わせるか迷ったときの手順
1. 従業者数と創業からの期間を確認する
従業者9名以下、または新たに事業を始める段階なら、中小企業事業のページ自身が国民生活事業を案内している。
2. 必要な資金が短期の運転資金かを確認する
短期の運転資金は中小企業事業では取り扱っていない。国民生活事業の一般貸付でも運転資金の返済期間は5年以内(特に必要な場合7年以内)で、数日単位の資金繰りを埋める設計ではない。
3. 経営指導を受けているかを確認する
商工会議所・商工会・生活衛生同業組合等の指導を受けているなら、マル経融資や衛経がある国民生活事業側。
4. 制度名で探せるなら、その制度がどちらのページにあるかを見る
省力化支援資金やBCP資金のように、片方のページにしかない制度名もある。制度名が決まっているなら、掲載されているページのほうが窓口になる。
5. それでも決まらなければ支店に問い合わせる
どの制度要項にも「詳しくは、お近くの支店へお問い合わせください」と書かれている。事業資金相談ダイヤル 0120-154-505(平日9時〜17時。創業を考えている方・創業して間もない方・個人企業・小規模企業の方は平日9時〜19時)も両ページに掲示されている。
図3:公表されている条件から組み立てた確認手順。出典は両事業の事業資金ページと各制度の要項ページ(2026年9月26日確認)。
制度の中身まで見るなら、国民生活事業の5制度から
当サイトでは、国民生活事業の主な5制度について、限度額・返済期間・据置期間・利率・担保条件を要項から1本ずつ確認しています。横に並べた表は融資制度5つの比較にあります。業況が悪化している局面なら経営環境変化対応資金、創業期なら新規開業・スタートアップ支援資金、財務の立て直しを考えるなら挑戦支援資本強化特別貸付が対応する入口です。
公庫という組織そのものの構造、つまり3つの事業がどう分かれているかについては日本政策金融公庫とはで扱っています。農林漁業者向けの農林水産事業も含めた全体像はそちらにあります。
この記事で確認できなかったこと
表3:確認できなかった項目(2026年9月26日時点)
| 確認したかったこと | 結果 |
|---|---|
| どちらの事業で扱うかの正式な基準 | 従業者9名以下などの案内はあるが、振り分けの基準そのものは公表されておらず、確認できなかった |
| 両事業から同時に借りられるか | 併用可否の記載が両ページになく、確認できなかった |
| 「短期の運転資金」の期間の定義 | 中小企業事業のページに定義がなく、何か月までを短期と呼ぶかは確認できなかった |
| 特別利率A〜Qと①②③の対応 | 対応表が掲載されておらず、確認できなかった |
| 中小企業事業側の賃上げ特例の条件 | この記事では国民生活事業のタブのみを読んでおり、中小企業事業のタブは確認していない |
両事業の事業資金ページ、金利情報ページ2枚、特例制度のページで読み取れた範囲。
2つの事業の違いについてよくある質問
Q. 従業員が10人を超えたら中小企業事業に移るのですか。
A. そう書かれているわけではありません。中小企業事業のページは「従業者9名以下の小規模事業者や個人企業の方」に対して国民生活事業も見るよう案内していますが、これは一方向の案内で、10人以上なら中小企業事業になるという記載ではありません。振り分けの基準は公表されておらず、支店への問い合わせが案内されています。
Q. 中小企業事業のほうが金利は低いのですか。
A. 掲示されている数字だけを比べると、中小企業事業の基準利率は5年以内で2.95%、19年超20年以内で4.15%です。国民生活事業の無担保・税務申告2期終了の基準利率は3.80〜5.40%、有担保では2.80〜5.00%と掲示されています。表の軸が違うため、同じ条件での比較にはなりません。低いか高いかを1つの数字で言い切ることはできません。
Q. 創業するとき、中小企業事業にも「新たに事業を始める方」の入口がありますが。
A. 両方にあります。ただし中小企業事業のページは、新たに事業を始める方に対して国民生活事業のページも見るよう案内しています。また、創業支援貸付利率特例制度(利率−0.65%)は国民生活事業側の特例制度としてのみ掲げられています。
Q. マル経融資は中小企業事業でも使えますか。
A. マル経融資(小規模事業者経営改善資金)は国民生活事業の融資制度のご案内にのみ掲載されています。中小企業事業のページには商工会・商工会議所の指導を受けている方という入口がなく、対象は「小規模事業者(商工業者に限る。)」とされています。
調査方法と出典
2026年9月26日に、日本政策金融公庫の公式サイトにある次のページを読み、掲示されている文言と数値だけで作成しました。両事業の入口の比較は、それぞれの融資制度のご案内に並ぶ見出しを突き合わせたものです。第三者の解説や過去の掲載値は使っていません。
- 事業資金 小規模事業者/個人事業主の方【国民生活事業】
- 事業資金 中小企業の方【中小企業事業】
- 金利情報 小規模事業者/個人事業主の方【国民生活事業】
- 金利情報 中小企業の方【中小企業事業】
- 賃上げ貸付利率特例制度
どちらの事業で扱うか、融資を受けられるか、どの利率が適用されるかは個別の審査で決まります。この記事は公表されている制度の並びを比べたものであり、申込先や融資条件を保証するものではありません。判断に迷う場合は、公庫の支店または税理士・中小企業診断士・認定経営革新等支援機関などへの相談を検討してください。