猶予を申請するかどうかで迷うとき、金額の話より先に効いてくる論点があります。猶予を受けている状態が、金融機関からの借入や入札の手続きにどう映るか、です。
国税庁はこの点をFAQで正面から扱っています。答えは一律ではなく、納税証明書の種類によって4通りに分かれます。借入や入札で求められるのがどの種類かによって、影響が出るかどうかが変わります。
4種類の扱い
- 納税証明書(その1)=納付すべき税額等の証明。猶予中は備考欄にその旨が記載される。
- 納税証明書(その3)=未納の税額がないことの証明。猶予の適用を受けている税目については発行されない。
- 納税証明書(その2)=所得金額の証明。未納税額の有無や猶予の有無にかかわらず発行され、猶予の記載もされない。
- 納税証明書(その4)=滞納処分を受けたことがないことの証明。証明期間に滞納処分を受けていなければ、猶予中でも発行される。
納税証明書は4種類ある
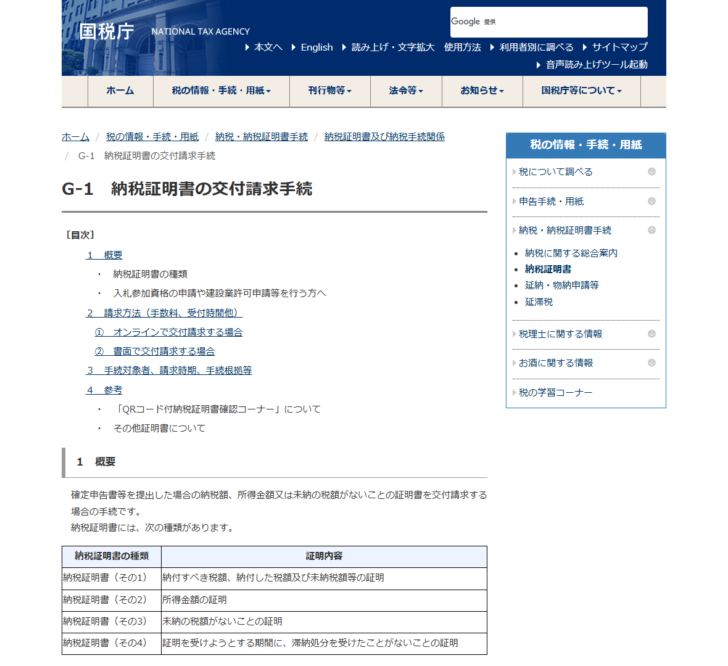
国税庁の「G-1 納税証明書の交付請求手続」は、納税証明書の種類と証明内容を一覧にしています。
| 種類 | 証明内容 |
|---|---|
| 納税証明書(その1) | 納付すべき税額、納付した税額および未納税額等の証明 |
| 納税証明書(その2) | 所得金額の証明 |
| 納税証明書(その3) | 未納の税額がないことの証明 |
| 納税証明書(その4) | 証明を受けようとする期間に、滞納処分を受けたことがないことの証明 |
猶予中の「その1」には、備考欄に記載が入る
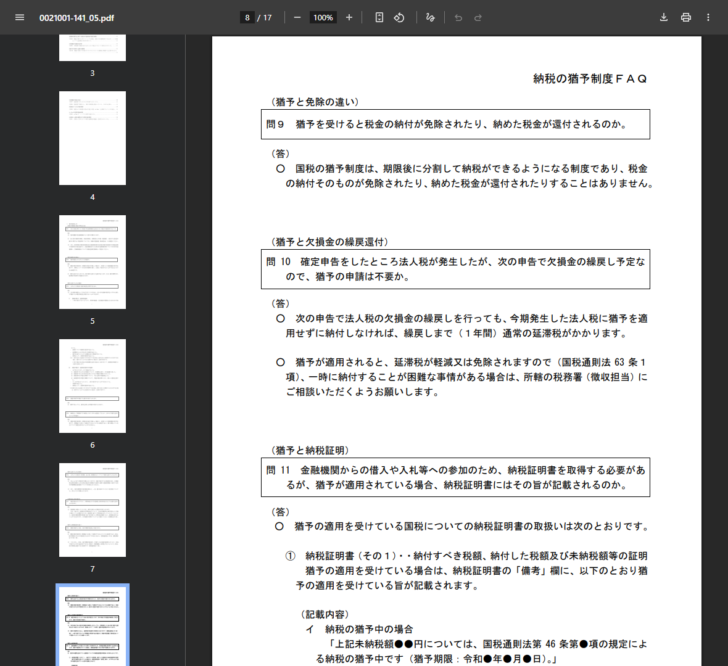
国税庁の納税の猶予制度に関するFAQ問11は、金融機関からの借入や入札等への参加のために納税証明書を取得する必要がある場合に、猶予が適用されていると納税証明書にその旨が記載されるのか、という問いを立てています。
答えは、納税証明書(その1)については備考欄に記載される、というものです。記載される文面まで示されています。
FAQ問11が示す備考欄の記載内容
イ 納税の猶予中の場合「上記未納税額●●円については、国税通則法第46条第●項の規定による納税の猶予中です(猶予期限:令和●年●月●日)。」
ロ 換価の猶予中の場合「上記未納税額●●円については、国税徴収法の規定による換価の猶予中です(猶予期限:令和●年●月●日)。」
国税庁徴収課が令和6年11月に公表したFAQ(2026年10月16日に確認)
この記載は「滞納している」ではなく「猶予中です」という書き方です。未納税額があること自体は表に出ますが、手続きに乗っている状態であることも同時に示されます。
影響が出るのは「その3」
実務で問題になるのはこちらです。FAQ問11は、納税証明書(その3)(その3の2)(その3の3)について、猶予の適用を受けている税目に関しては発行されませんとしたうえで、その場合の代替書類等については提出先に問い合わせるよう案内しています。
「未納の税額がないことの証明」なので、猶予によって未納税額が残っている以上、発行できないという理屈です。
その1を求められている場合
備考欄に猶予中である旨が入る形で発行される。提出はできる。
発行される
その3を求められている場合
猶予の適用を受けている税目については発行されない。代替書類を提出先に確認する。
発行されない
その2・その4を求められている場合
所得金額の証明と、滞納処分を受けたことがないことの証明。猶予の有無は記載されない。
影響なし
「その2」と「その4」は猶予の影響を受けない
FAQ問11は、その他の納税証明書の取扱いも書いています。納税証明書(その2)は所得金額の証明で、所得税および復興特別所得税または法人税の確定申告を行っている場合には、未納税額の有無や猶予の適用の有無にかかわらず発行されるとされています。猶予の適用を受けている旨も記載されません。
納税証明書(その4)は、証明を受けようとする期間に滞納処分を受けたことがない場合には、猶予の適用を受けていても発行されます。こちらにも猶予の記載はされません。
滞納処分を受けたことがないことの証明が猶予中でも出る、というのは理屈が通っています。申請による換価の猶予は、国税徴収法152条2項により差押えを猶予したり解除したりする方向に働く制度だからです。
入札と建設業許可では、納税情報の自動添付が使える
国税庁は、納税証明書のページに「入札参加資格の申請や建設業許可申請等を行う方へ」という案内を置いています。入札参加に係る統一資格審査の申請や、建設業許可、経営事項審査の申請の際に、納税情報が自動添付できるようになった、という内容です。
| システム | 所管 | 開始 |
|---|---|---|
| 調達ポータル | デジタル庁 | 令和5年1月〜 |
| 建設業許可・経営事項審査電子申請システム | 国土交通省 | 令和5年1月〜 |
この仕組みは、外部機関システムを利用して各種申請を行う際に、手数料不要で申請者が自己の納税情報をその申請に自動で添付できるものです。紙の納税証明書を取りに行く手間は減りますが、添付される情報そのものは納税の状況なので、猶予中かどうかという事実は変わりません。
保証付融資には「完納」を要件にする制度がある
借入の側でも、納税の状態が要件になっている制度があります。信用保証協会の保証制度のうち、特別小口保証は、納税の完納を要件のひとつにしています。担保も保証人も不要という手厚い制度ですが、そのぶん入口の条件が置かれている形です。
制度融資のように自治体・保証協会・金融機関の3者が関わる仕組みでも、自治体の要件に納税の状況が入ることがあります。制度融資とはで整理したとおり、条件を決めているのは自治体なので、確認先もそれぞれです。
猶予を申請する前に、進行中の借入・入札・補助金の申請がないかを確かめてください。猶予そのものは延滞税を下げますが、「未納の税額がないことの証明」が必要な手続きが並行していると、そちらが止まることがあります。
逆に言えば、該当する手続きがないなら、この論点は問題になりません。FAQ問11が挙げているのも、金融機関からの借入と入札等への参加という2つの場面です。
猶予を申請しなかった場合と比べる
納税証明書(その3)が出ないことを理由に猶予の申請をためらう、という判断はありえます。ただし、申請しなければ未納の状態が消えるわけではありません。
猶予を申請しない場合、未納税額はそのまま残ります。納税証明書(その3)は「未納の税額がないことの証明」なので、猶予を受けていてもいなくても、未納があれば発行されません。差が出るのは、納税証明書(その1)の備考欄に「猶予中です」と書かれるかどうかと、滞納処分が進むかどうかです。
| 項目 | 猶予を受けている | 猶予を受けていない |
|---|---|---|
| 納税証明書(その1) | 発行される。備考欄に猶予中である旨が記載される | 発行される。備考欄の記載はない |
| 納税証明書(その3) | その税目については発行されない | 未納があるため発行されない |
| 納税証明書(その4) | 滞納処分を受けていなければ発行される | 滞納処分を受けると発行されなくなる |
| 延滞税 | 猶予した期間について軽減または免除 | 軽減されない |
この並びで見ると、「その3」については猶予の有無で差が付きません。むしろ、猶予を受けずに放置した場合のほうが、滞納処分によって「その4」まで出なくなる方向に進みます。
猶予が取り消されると、「その4」にも影響が出る
納税証明書(その4)は、証明を受けようとする期間に滞納処分を受けたことがないことの証明です。差押えは滞納処分なので、差押えを受けるとこの証明の内容が変わります。
国税徴収法47条1項1号は、督促を受けた国税を督促状を発した日から起算して10日を経過した日までに完納しないときは、徴収職員は財産を差し押さえなければならないとしています。猶予は、この流れを止める側の制度です。
国税通則法49条1項は、猶予の取消しまたは猶予期間の短縮ができる場合を6つ挙げています。分割納付の金額を期限までに納付しないこと、猶予を受けている国税以外に新たな滞納を作ることが、実務では中心になります。猶予中に「その4」が出る状態を保てるかどうかは、分割納付計画を守れるかどうかと同じ問題です。
納税証明書の手数料
国税庁は手数料も公表しています。オンラインで交付請求する場合は、税目数 × 年度数 × 枚数 × 370円、納税証明書(その3)(その4)については枚数 × 370円です。書面で交付請求する場合は、同じ算式で単価が400円になります。
免除される場合もあります。災害により財産に相当な損失を受けた方がその復興に必要な資金の借入れを行う場合や、生活の維持について困難な状況にある方が法律に定める扶助等の措置を受ける場合など、発行する納税証明書の内容等に応じて交付手数料が免除となる場合がある、とされています。詳しくは請求先の税務署へ尋ねるよう案内されています。
災害による納税の猶予(国税通則法46条1項)を申請する場面と、この手数料免除の場面は重なりえます。災害で財産に相当な損失を受けた場合の納税の猶予と合わせて確認する価値があります。
請求の方法は3通りの受取がある
オンラインで交付請求した場合、受取方法は3つです。電子納税証明書(PDFファイルまたはXMLファイル)で受け取る方法、オンラインで交付請求して税務署の窓口で受け取る方法、オンラインで請求して郵送で受け取る方法です。
オンライン請求を使うときの注意(国税庁の案内から)
- 電子納税証明書で受け取るには電子証明書等が必要。窓口で受け取る方法なら電子証明書等は不要で、必要事項を入力して送信するだけで請求できる。
- ダウンロードした電子納税証明書は、期限内であれば何度でも使える。
- PDFファイルは自宅やコンビニで印刷できる。
- 電子納税証明書の提出方法は、あらかじめ提出先に確認する。
地方税や社会保険料の証明はどうなるか
国税庁FAQ問11が扱っているのは国税の納税証明書です。地方税の納税証明や完納証明は、各自治体が発行します。厚生年金保険料等については、日本年金機構が納入証明書・納入確認書を扱っています。
どちらについても、猶予を受けている場合の扱いをこの記事では一次情報で確認できていません。提出先が求めている書類がどの役所のものかを先に確かめ、その役所へ問い合わせてください。猶予10制度の比較で整理したとおり、窓口は国・自治体・年金機構の3系統に分かれています。
提出先に先に確認しておく3点
影響があるかどうかは、提出先が何を求めているかで決まります。申請の前に、次の3点を確かめておくと判断が早くなります。
猶予を申請する前に提出先へ確認すること
- どの種類の納税証明書が必要か。その1なのか、その3なのかで扱いが分かれる。その2・その4だけなら猶予の影響はない。
- その3が出ない場合の代替書類は何か。国税庁FAQ問11は、代替書類等については提出先に問い合わせるよう案内している。
- どの税目について必要か。その3が発行されないのは猶予の適用を受けている税目についてである。ほかの税目の分は影響を受けない。
調達ポータルや建設業許可・経営事項審査電子申請システムを使う場合は、納税情報が自動で添付されます。紙の証明書を選ぶ余地がないので、猶予の状態がそのまま反映される前提で考えることになります。
猶予中の納税証明書についてよくある質問
猶予中であることは金融機関に必ず知られますか
提出を求められた証明書の種類によります。納税証明書(その1)を提出すれば備考欄に記載が入ります。所得金額の証明(その2)や滞納処分を受けたことがないことの証明(その4)には、猶予の記載はされません。
「その3」が出ない場合、どうすればよいですか
FAQ問11は、代替書類等については提出先に問い合わせるよう案内しています。提出先が何を確認したいのかによって、受け入れられる書類が変わります。
猶予が終われば「その3」は出ますか
その3は未納の税額がないことの証明です。猶予を受けた国税を完納すれば未納はなくなります。発行の可否は請求時点の納付状況によるため、具体的には所轄の税務署へ確認してください。
複数の税目を猶予している場合、証明書はどうなりますか
国税庁FAQ問11は、納税証明書(その3)が発行されないのは「猶予の適用を受けている税目に関して」としています。猶予を受けていない税目については、未納がなければ通常どおり発行を請求できます。手数料の算式も税目数 × 年度数 × 枚数で計算されるため、どの税目の証明が必要かを提出先に確認してから請求すると無駄が出ません。
納税証明書はどこへ請求しますか
国税庁は、現在の住所地(納税地)を所轄する税務署に請求するよう案内しています。オンライン、書面のいずれでも請求できます。
猶予の申請中はどう扱われますか
FAQ問11が書いているのは「猶予の適用を受けている国税についての納税証明書の取扱い」です。申請中で許可前の状態については記載がありません。所轄の税務署の徴収担当に確認してください。
証明書の有効期限はありますか
国税庁は、ダウンロードした電子納税証明書について「期限内であれば何度でもお使いいただけます」と案内しています。提出先が求める発行からの経過期間は提出先の運用によるため、入札や借入の手続きでは、いつ時点の証明書が必要かを先に確かめてください。
猶予を受けると信用情報機関に登録されますか
国税の猶予について、民間の信用情報機関への登録を定めた規定は見当たりません。この記事で確認できたのは、納税証明書の記載がどう変わるかという点だけです。
この記事は国税庁の公表資料を整理したものです。提出先が求める書類と、その書類で代替できるかどうかは提出先の判断によります。個別の手続きについては提出先および所轄の税務署へ確認してください。
税金・社会保険料の猶予について調べる
影響の有無を確かめたうえで、どの制度で申請するかを決められます。