税務調査のあとに修正申告を出した。何年も前の期の分だったので、納める額がまとまった金額になった。しかも納期限は、修正申告書を出したその日である。
この場面のために用意されているのが国税通則法46条3項です。災害でも病気でも業績の悪化でもなく、税額の確定が遅れたことそのものを理由にする猶予です。
この規定の特徴
- 理由が「確定の遅れ」である。本来の期限から1年を経過した日以後に納付すべき税額が確定した場合が対象になる。
- 申請は原則として、その国税の納期限まで。ほかの猶予と逆で、遅れると使えない。
- 修正申告書を提出する場合、提出した日が納期限になる。同じ日までに猶予申請書も出すことになる。
- やむを得ない理由があると税務署長等が認める場合は、納期限後の申請も含まれる。
- 同じ「1年」の線が、延滞税の計算期間の控除(61条)にも使われている。
46条3項は、確定が遅れたこと自体を理由にする
条文は、次の各号に掲げる国税(延納に係る国税を除く)の納税者につき、当該各号に定める税額に相当する国税を一時に納付することができない理由があると認められる場合には、その納付することができないと認められる金額を限度として、その国税の納期限内にされたその者の申請に基づき、その納期限から1年以内の期間を限り、その納税を猶予することができる、としています。
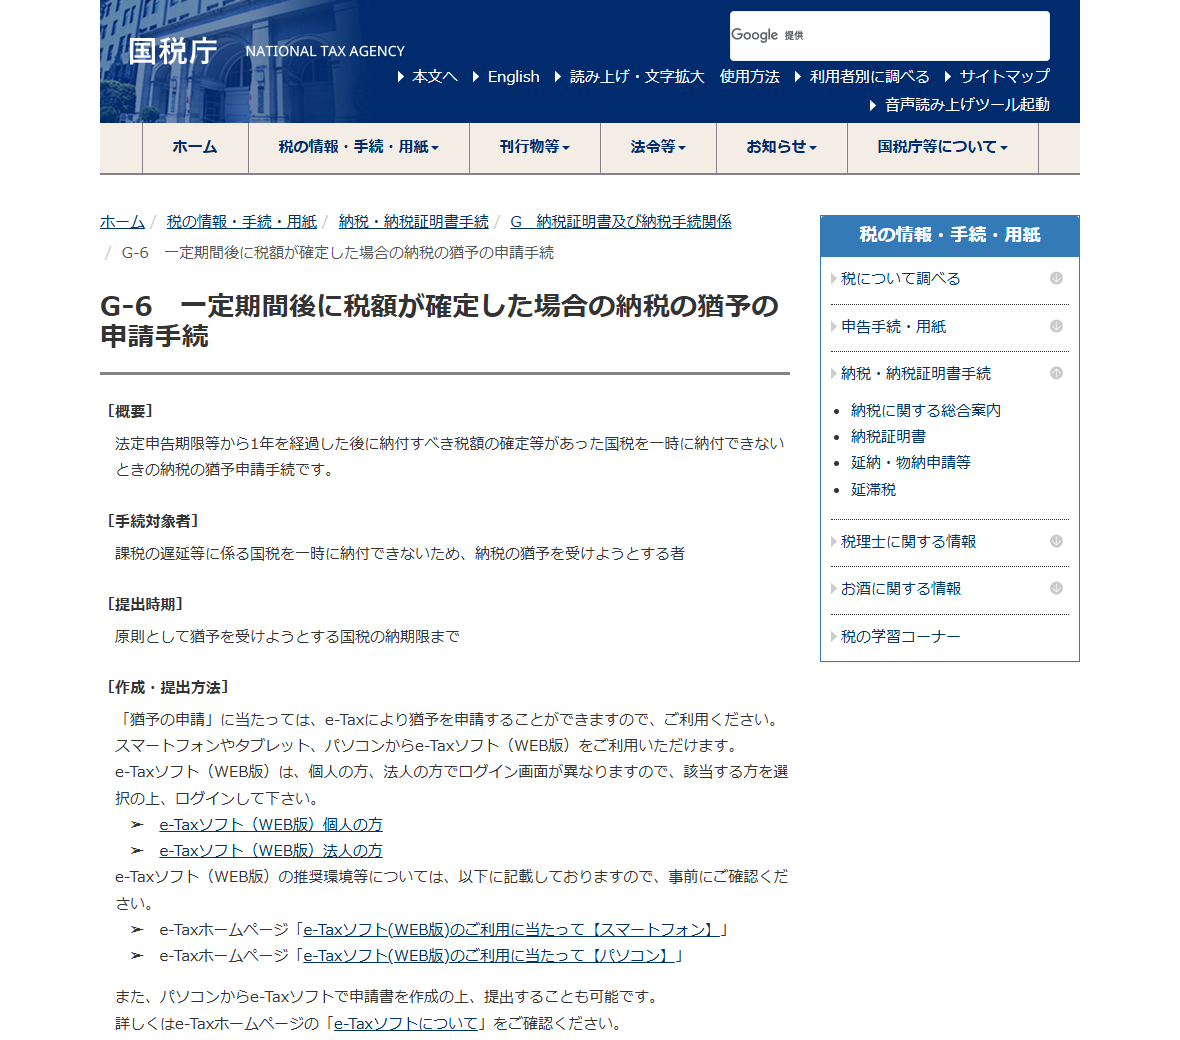
国税庁はこの手続きを「G-6 一定期間後に税額が確定した場合の納税の猶予の申請手続」として案内し、概要を「法定申告期限等から1年を経過した後に納付すべき税額の確定等があった国税を一時に納付できないときの納税の猶予申請手続です」と書いています。
対象になる国税は3つの区分に分かれる
46条3項は、1号から3号までで税額の確定の仕方を分けています。どこから1年を数えるかが、区分ごとに違います。
| 号 | 国税 | 1年の起点 | 猶予できる税額 |
|---|---|---|---|
| 1号 | 申告納税方式による国税(その附帯税を含む) | 法定申告期限 | その期限から1年を経過した日以後に納付すべき税額が確定した場合における、当該確定した部分の税額 |
| 2号 | 賦課課税方式による国税(その延滞税を含み、加算税および過怠税を除く) | 課税標準申告書の提出期限(提出を要しない国税は納税義務の成立の日) | その日から1年を経過した日以後に納付すべき税額が確定した場合における、当該確定した部分の税額 |
| 3号 | 源泉徴収等による国税(その附帯税を含む) | 法定納期限 | その期限から1年を経過した日以後に納税告知書の送達があった場合における、告知書に記載された納付すべき税額 |
2号の括弧書きに注意が要ります。賦課課税方式による国税については延滞税を含む一方で、加算税および過怠税は除かれています。調査のあとに課される加算税は、この号では猶予の対象になりません。
1号は「申告納税方式による国税(その附帯税を含む)」なので、こちらは附帯税を含みます。附帯税には延滞税・利子税・加算税が含まれるため、号によって扱いが違う形です。
「申告納税方式」と「賦課課税方式」の分かれ目
1号と2号の区別は、国税通則法16条が定義しています。申告納税方式とは、納付すべき税額が納税者のする申告により確定することを原則とし、申告がない場合や申告に係る税額の計算が法律の規定に従っていなかった場合その他当該税額が税務署長等の調査したところと異なる場合に限り、税務署長等の処分により確定する方式です。賦課課税方式とは、納付すべき税額がもっぱら税務署長または税関長の処分により確定する方式をいいます。
どちらになるかも同条2項に書かれています。納税義務が成立する場合において、納税者が法律の規定により納付すべき税額を申告すべきものとされている国税は申告納税方式、それ以外の国税は賦課課税方式です。法人税・所得税・消費税といった事業で主に扱う国税は、申告すべきものとされているので1号の側になります。
この区別は、1年をどこから数えるかに直結します。1号は法定申告期限から、2号は課税標準申告書の提出期限(提出を要しない国税については納税義務の成立の日)からです。
延納に係る国税はこの項の対象外
46条3項の本文には「(延納に係る国税を除く。)」という括弧書きが入っています。延納は、相続税や所得税で納期限を分けて納めることを認める別の制度で、国税庁も「延納・物納申請等」として独立した案内を置いています。
すでに延納の許可を受けている国税については、この項による納税の猶予の対象から外れるということです。なお、国税徴収法151条の2第1項は、申請期限の起点について延納または物納の許可の取消しがあった場合には、その取消しに係る書面が発せられた日から6月以内という書き方をしています。延納が取り消された場面では、換価の猶予の側に起点が用意されています。
国税庁の手引は、修正申告を例に挙げている
抽象的な条文ですが、国税庁の「猶予の申請の手引」は具体例を書いています。要件の①について、法定申告期限から1年を経過した日以後に修正申告書を提出した場合に、その修正申告書の提出によって納付すべきこととなる国税が該当しますという注記です。
要件は4つで、①1年を経過した日以後に納付すべき税額が確定した国税などがあること、②納税者が①の国税を一時に納付することができない理由があると認められること、③やむを得ない理由があると認められる場合を除き、納税者から①の国税の納期限までに納税の猶予申請書が所轄の税務署に提出されていること、④原則として、猶予を受けようとする金額に相当する担保の提供があること、と並んでいます。
申請期限が「納期限まで」であることの重み
ほかの猶予は、納期限を過ぎてから動く制度です。46条2項には条文上の申請期限がなく、申請による換価の猶予は納期限から6か月以内でした。46条3項だけが逆で、納期限が来る前に出す建て付けになっています。
手引の注記は、この点を修正申告の例で説明しています。修正申告書を提出する場合には、その提出した日が納期限となるので、同日までに納税の猶予申請書を提出する必要がありますという書き方です。
修正申告書を出した日が、猶予申請の締切でもあります。修正申告書を提出してから資金繰りを考え始めると、その時点で原則的な申請期限が過ぎています。
条文には「税務署長等においてやむを得ない理由があると認める場合には、その国税の納期限後にされた申請を含む」というただし書きがありますが、認められるかどうかは税務署長等の判断です。あてにして段取りを組む性質のものではありません。
修正申告のときに動く日付
- 法定申告期限ここから1年を数える。1号の起点である。
- 法定申告期限から1年を経過した日この日以後に税額が確定したものが46条3項の対象になる。
- 修正申告書を提出した日この日が納期限になる。納税の猶予申請書も原則としてこの日までに提出する。
- 納期限から1年以内猶予される期間の上限。
「一時に納付することができない理由」という文言
46条2項は「一時に納付することができないと認められるとき」と書き、その原因として5つの事実を挙げています。46条3項は、原因となる事実を列挙せず、「一時に納付することができない理由があると認められる場合」とだけ書いています。
猶予該当事実を証する書類が要らないのは、この違いによります。国税庁のG-6の案内でも、添付書類として挙げられているのは「財産収支状況書」(100万円を超える場合は「財産目録」および「収支の明細書」)と担保提供書だけです。46条2項の5つの事実で確認した罹災証明書や診断書のような書類は、この項では求められていません。
46条2項
5つの猶予該当事実のいずれかに当たることが前提。事実を証する書類が要る。
事実が必要
46条3項
確定が遅れたことが前提。一時に納付できない理由があればよい。
理由があればよい
共通
財産収支状況書(100万円超なら財産目録と収支の明細書)で、納付可能額を示す。
財産と収支は共通
同じ「1年」の線が、延滞税の計算にも使われている
確定が遅れた国税については、延滞税の側にも手当てがあります。国税通則法61条1項1号です。
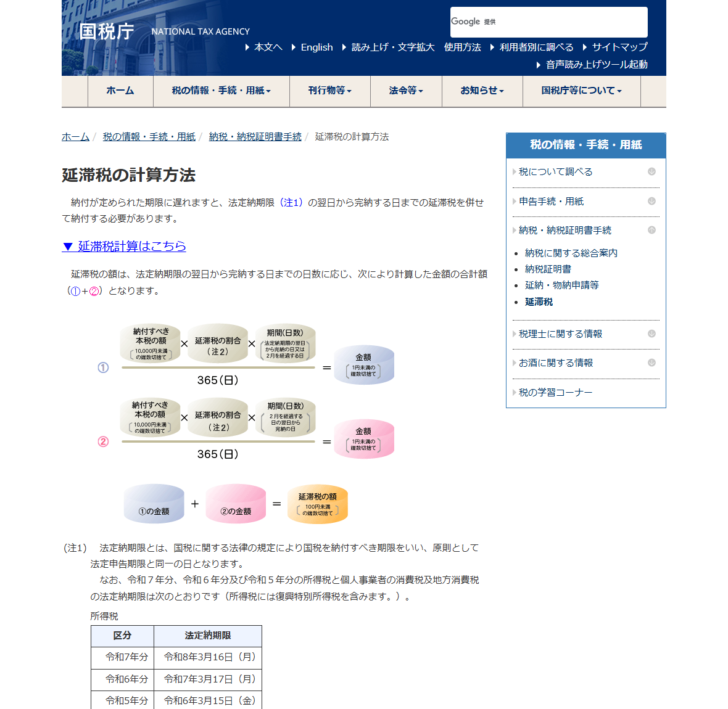
その申告または更正に係る国税について期限内申告書が提出されている場合において、その法定申告期限から1年を経過する日後に修正申告書が提出され、または更正通知書が発せられたときは、法定申告期限から1年を経過する日の翌日から修正申告書が提出された日または更正通知書が発せられた日までの期間を、延滞税の計算期間から控除するという規定です。
国税庁も「延滞税の計算方法」のページで同じ内容を案内しています。期限内申告書の提出後1年以上経過して修正申告または更正があった場合(重加算税が課された場合を除く)には、法定納期限から1年を経過する日の翌日から修正申告書を提出した日または更正通知書を発した日までは延滞税の計算期間から控除される、という説明です。
期限後申告書が出ている場合は、その申告書の提出があった日の翌日から起算して1年を経過する日の翌日からが控除の対象です。いずれも、重加算税が課された場合は除かれます。
控除されるのは延滞税、猶予されるのは本税
61条の控除と46条3項の猶予は、別の話です。前者は延滞税の計算期間を短くするもので、本税の納期限が動くわけではありません。後者は本税の納付そのものを後ろへずらすものです。
| 項目 | 61条1項(計算期間の控除) | 46条3項(納税の猶予) |
|---|---|---|
| 対象 | 延滞税の計算期間 | 本税の納付 |
| 申請 | 不要(法律上当然に適用される) | 必要(原則として納期限まで) |
| 除外 | 偽りその他不正の行為による場合、重加算税が課された場合 | 延納に係る国税 |
| 効果 | 延滞税の額が減る | 1年以内の分割納付と延滞税の一部免除 |
猶予される金額と添付書類
猶予できるのは「その納付することができないと認められる金額を限度として」です。納付すべき国税の合計から現在納付可能資金額を差し引いた残りが、申請書に書く「納税の猶予を受けようとする金額」になります。
国税庁のG-6は、添付書類として財産収支状況書1部(猶予を受けようとする金額が100万円を超える場合は財産目録および収支の明細書 各1部)と、担保提供書1部を挙げています。担保提供書の様式・記載要領については「納税の猶予等に係る担保の提供手続」を見るよう案内されています。
提出先は、申請者の納付すべき国税の徴収を担当する国税局または税務署です。46条1項の手続案内が「納税地を管轄する税務署」と書いているのとは表現が違います。
期間・担保・分割の扱い
期間は納期限から1年以内です。46条7項により、猶予期間内に納付できないやむを得ない理由があると認めるときは申請に基づいて延長でき、既に猶予した期間とあわせて2年を超えることはできません。
担保については46条5項が働きます。税額が100万円以下のとき、期間が3月以内のとき、徴することができない特別の事情があるときは徴しない、という3つの例外です。手引の要件④にも、換価の猶予の申請と同じ取扱いである旨の注記が付いています。
分割は46条4項により、猶予に係る金額を財産の状況その他の事情からみて合理的かつ妥当なものに分割して納付させることができる、という形です。分割納付の各納付期限と各納付期限ごとの納付金額を定めるものとされています。
延滞税の免除は一部にとどまる
国税通則法63条1項は、46条3項による納税の猶予を「事業の廃止等による納税の猶予」の側に分類しています。猶予をした期間(当該国税の納期限の翌日から2月を経過する日後の期間に限る)に対応する部分の金額の2分の1に相当する金額を免除する、という扱いです。
租税特別措置法94条2項の読み替えにより、実際には猶予特例基準割合を超える部分が免除されます。災害や病気を理由とする46条2項1号・2号のような全額免除にはなりません。
地方税にも同じ形の規定がある
確定が遅れた分を猶予する規定は、地方税にも置かれています。地方税法15条2項です。
地方団体の長は、納税者または特別徴収義務者につき、地方団体の徴収金の法定納期限(随時に課する地方税については、その地方税を課することができることとなった日)から1年を経過した日以後にその納付し、または納入すべき額が確定した場合において、一時に納付し、または納入することができない理由があると認められるときは、その金額を限度として、当該地方団体の徴収金の納期限内にされたその者の申請に基づき、その納期限から1年以内の期間を限り、その徴収を猶予することができる、という内容です。
| 項目 | 国税(通則法46条3項) | 地方税(地方税法15条2項) |
|---|---|---|
| 1年の起点 | 法定申告期限/課税標準申告書の提出期限/法定納期限(号による) | 法定納期限(随時に課するものは課することができることとなった日) |
| 申請の期限 | 納期限内(やむを得ない理由があれば納期限後も) | 納期限内 |
| 期間 | 納期限から1年以内 | 納期限から1年以内 |
| 分割の定め方 | 46条4項(合理的かつ妥当なものに分割) | 15条3項(当該地方団体の条例で定めるところにより) |
国税の修正申告に連動して住民税や事業税が増える場合、同じ時期に両方の納期限が来ます。猶予10制度の比較で整理したとおり、窓口も根拠も別なので、それぞれに申請することになります。
申請書では、項と号を自分で特定する
納税の猶予申請書の冒頭は「国税通則法第46条第□項第□号(第5号の場合、第□号類似)の規定により、以下のとおり納税の猶予を申請します」という形になっています。どの項・どの号で申請するのかを、申請者が書き入れる様式です。
46条3項で申請する場合は、第3項と、対象の国税が1号から3号のどれに当たるかを書くことになります。申告所得税や法人税の修正申告なら1号、源泉所得税の納税告知なら3号です。
様式にある「猶予該当事実の詳細」の欄は、46条2項のための欄です。3項で申請する場合に何を書くかを含め、記載の仕方は所轄の税務署の徴収担当に確認するのが確実です。国税庁FAQの問25も、申請書の記載方法が分からない場合は「猶予の申請の手引」を参照するか、所轄の税務署の徴収担当に相談すれば電話で案内すると書いています。
申請できなかった場合に残る道
納期限までに申請できず、やむを得ない理由も認められなかった場合、46条3項は使えません。ただし、確定した国税が納期限を過ぎて滞納になった時点で、ほかの制度の対象になります。
納期限を過ぎてから検討できるもの
- 申請による換価の猶予(国税徴収法151条の2)。納期限から6か月以内で、ほかに滞納がないことが条件になる。
- 納税の猶予(国税通則法46条2項)。5つの猶予該当事実のいずれかに当たる必要がある。確定の遅れそのものは事実に挙げられていない。
- 職権による換価の猶予(国税徴収法151条)。申請期限がなく、ほかに滞納があっても条文上の障害にならない。
46条3項の納税の猶予についてよくある質問
税務調査で指摘を受けて修正申告する場合に使えますか
国税庁の手引は、法定申告期限から1年を経過した日以後に修正申告書を提出した場合に、その提出によって納付すべきこととなる国税が該当すると書いています。1年を経過していない期の修正申告は、この項の対象になりません。
加算税も猶予できますか
号によります。1号の申告納税方式による国税は「その附帯税を含む」とされています。2号の賦課課税方式による国税は「その延滞税を含み、加算税及び過怠税を除く」と明記されています。
更正を受けた場合はどうなりますか
条文は確定の原因を修正申告に限っていません。1号は「納付すべき税額が確定した場合」と書いており、更正による確定も含まれます。延滞税の計算期間の控除を定めた61条1項1号も、修正申告書の提出と更正通知書の発付を並べています。
源泉所得税の場合は何が起点になりますか
3号が源泉徴収等による国税を扱っています。法定納期限から1年を経過した日以後に納税告知書の送達があった場合における、告知書に記載された納付すべき税額が対象です。
納期限を過ぎてしまった場合に申請できますか
条文は「税務署長等においてやむを得ない理由があると認める場合には、その国税の納期限後にされた申請を含む」としています。手引の要件③も「やむを得ない理由があると認められる場合を除き」という書き方です。認められるかどうかは個別の判断になるため、所轄の税務署の徴収担当へ確認してください。
猶予を受けている間に次の確定申告が来たらどうなりますか
猶予の対象になっていない新しい国税は、期限内に納める必要があります。国税通則法49条1項4号が、新たにその猶予に係る国税以外の国税を滞納したときを取消しまたは猶予期間の短縮の事由としているためです。修正申告による追徴分を1年で分割しつつ、その間の法人税や消費税は期限内に納める、という計画になります。
延滞税はいつから軽減されますか
軽減の起点は申請日です。国税庁FAQの問31がそう書いています。46条3項は納期限までに申請するのが原則なので、納期限の翌日からすぐ軽減が始まる形になります。納期限を過ぎてから動く他の猶予とは、この点で差が出ます。
1年の線と納期限内申請の根拠(2026年10月16日に確認)
e-Gov法令検索「国税通則法」(昭和三十七年法律第六十六号)
e-Gov法令検索「租税特別措置法」(昭和三十二年法律第二十六号)
この記事は条文と国税庁の公表資料を整理したものであり、個別の修正申告や更正について猶予が認められるかどうかの判断ではありません。修正申告の提出日が申請の締切にもなるため、申告の段取りを決める段階で税理士および所轄の税務署の徴収担当へ相談してください。
税金・社会保険料の猶予について調べる
確定が遅れた税額の扱いから、延滞税の計算と納税証明書の影響までをつないでいます。