
不動産を担保に資金調達をするとき、登記されるのは「抵当権」か「根抵当権」のどちらかです。名前は一字違いですが、後順位でもう一度借りられるかどうかが、この違いで決まります。
底地や借地権付建物を担保にできるかを公表資料で確かめたい場合は、ロードスターファンディングの不動産担保ローンの記載が参考になります。
抵当権の順位が条件にどう反映されるかは、トラストホールディングスの不動産担保ローンの公表内容から読み取れます。
この記事では、民法の条文をもとに両者の違いを整理し、返済が進んだときに担保余力がどう動くのか、完済したあと登記をどう抹消するのかまでを扱います。
結論:違いは「特定の債権を担保するか、枠を担保するか」
抵当権は、特定の1本の債権を担保します。返済が進めば担保している額も減ります。根抵当権は、極度額という「枠」の範囲で、その相手との継続的な取引から生じる不特定の債権をまとめて担保します。返済が進んでも枠は減りません。
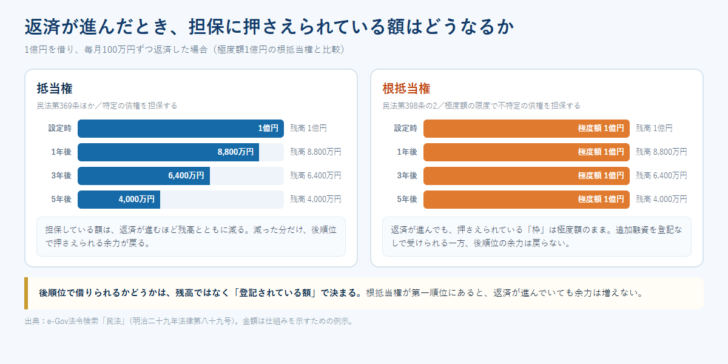
この差が効いてくるのは、2番手以降で借りようとしたときです。担保余力は、不動産の評価額から登記されている額を引いて計算されます。残高ではありません。したがって、第一順位に根抵当権が付いていると、実際の借入残高が減っていても、後順位で押さえられる余力は増えないことになります。
抵当権とは何か(民法第369条)
民法は抵当権を次のように定めています。
第三百六十九条 抵当権者は、債務者又は第三者が占有を移転しないで債務の担保に供した不動産について、他の債権者に先立って自己の債権の弁済を受ける権利を有する。
2 地上権及び永小作権も、抵当権の目的とすることができる。この場合においては、この章の規定を準用する。
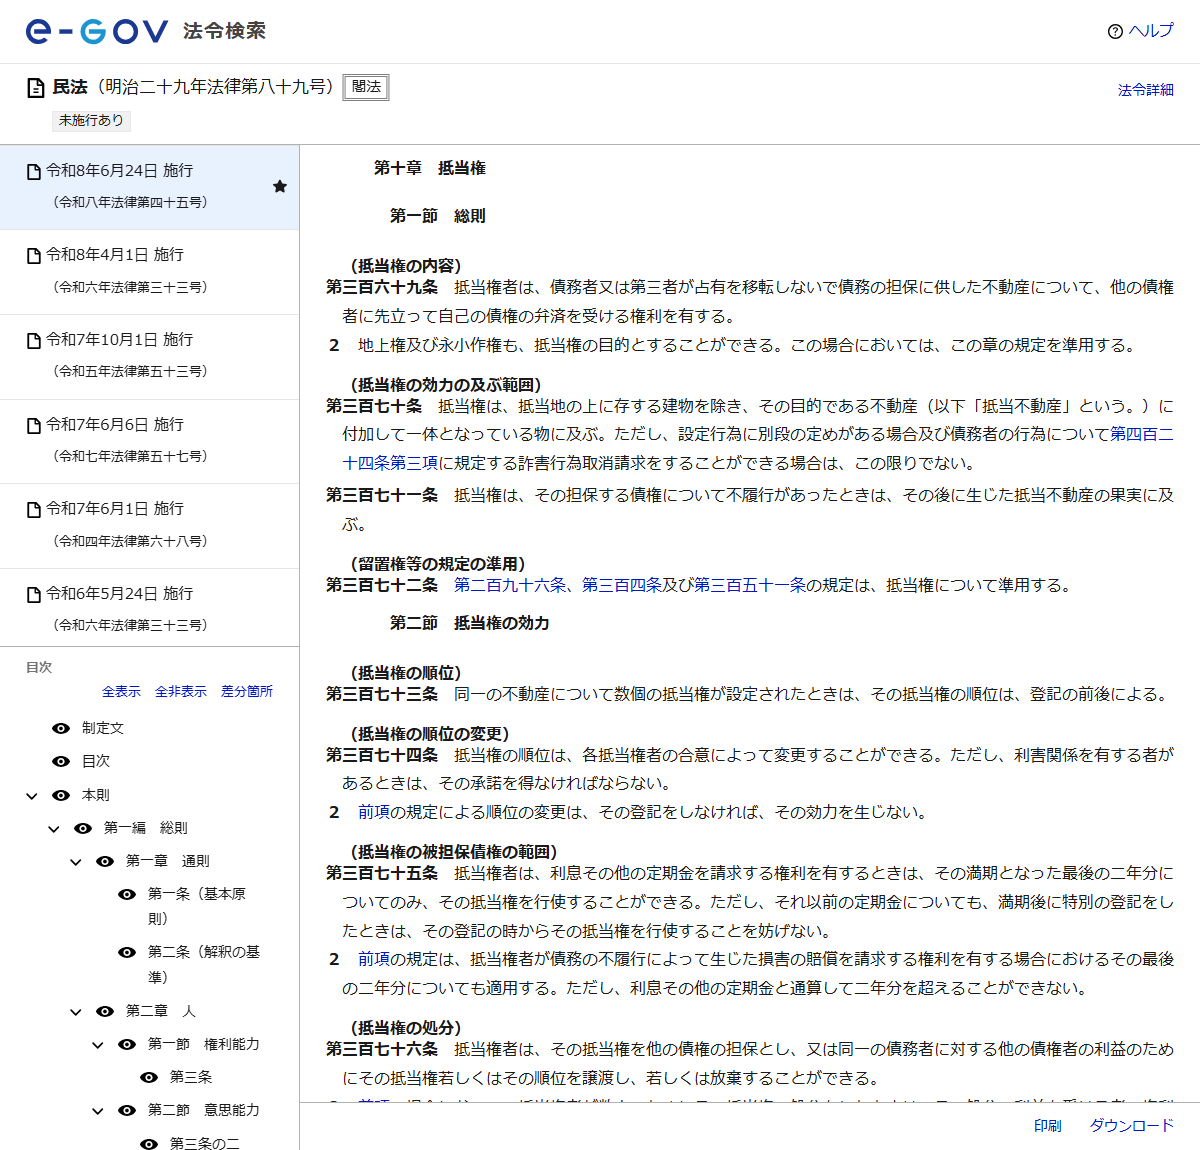
ポイントは「占有を移転しないで」という部分です。担保に入れても、その不動産を引き渡す必要はありません。事業用の建物を担保にしても、営業を続けたまま資金を調達できるのはこのためです。
順位については、第三百七十三条が「同一の不動産について数個の抵当権が設定されたときは、その抵当権の順位は、登記の前後による。」と定めています。先に登記したほうが先順位になり、競売になったときは順位の順に配当を受けます。
順位を入れ替えることもできますが、条件があります。第三百七十四条は「抵当権の順位は、各抵当権者の合意によって変更することができる。ただし、利害関係を有する者があるときは、その承諾を得なければならない。」とし、第2項で「前項の規定による順位の変更は、その登記をしなければ、その効力を生じない。」と定めています。当事者間の話し合いだけでは効力が生じず、登記まで済ませて初めて順位が入れ替わります。
回収できる範囲には上限がある
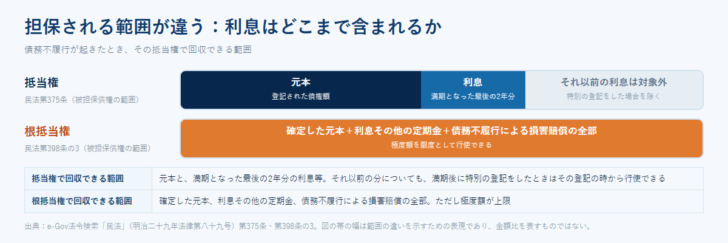
意外に知られていないのが、抵当権で回収できる利息の範囲です。第三百七十五条は「抵当権者は、利息その他の定期金を請求する権利を有するときは、その満期となった最後の二年分についてのみ、その抵当権を行使することができる。」と定めています。ただし書きで、それ以前の定期金についても、満期後に特別の登記をしたときはその登記の時から行使できるとされています。
第2項では、債務不履行によって生じた損害の賠償を請求する権利についても、その最後の2年分に適用されるとし、利息その他の定期金と通算して2年を超えることができないとしています。
根抵当権とは何か(民法第398条の2)
根抵当権の定義は次のとおりです。
第三百九十八条の二 抵当権は、設定行為で定めるところにより、一定の範囲に属する不特定の債権を極度額の限度において担保するためにも設定することができる。
2 前項の規定による抵当権(以下「根抵当権」という。)の担保すべき不特定の債権の範囲は、債務者との特定の継続的取引契約によって生ずるものその他債務者との一定の種類の取引によって生ずるものに限定して、定めなければならない。
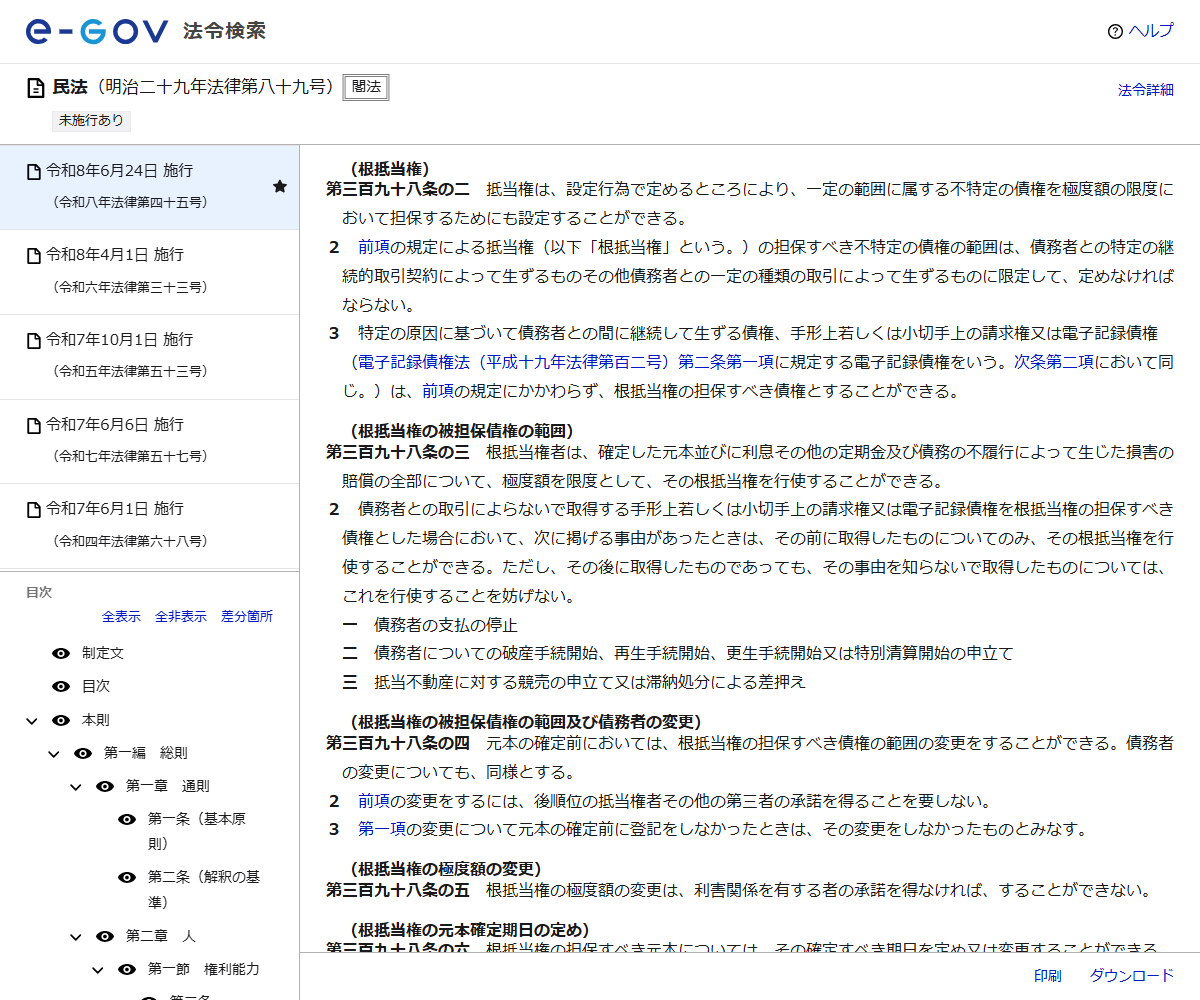
「不特定の債権を極度額の限度において担保する」という点が抵当権との違いです。個々の融資ごとに登記をやり直す必要がないため、継続的に借入と返済を繰り返す取引に向いています。
回収できる範囲も広く定められています。第三百九十八条の三は「根抵当権者は、確定した元本並びに利息その他の定期金及び債務の不履行によって生じた損害の賠償の全部について、極度額を限度として、その根抵当権を行使することができる。」としています。抵当権のように利息が最後の2年分に制限されることはなく、極度額までであれば全部が対象になります。
抵当権と根抵当権の比較
| 比較する項目 | 抵当権 | 根抵当権 |
|---|---|---|
| 担保する債権 | 特定の債権 | 一定の範囲に属する不特定の債権(第398条の2第1項) |
| 担保される上限 | 登記された債権額 | 極度額(第398条の2第1項) |
| 返済が進んだとき | 担保している額も減る | 極度額は減らない |
| 利息の担保範囲 | 満期となった最後の2年分(第375条第1項) | 利息その他の定期金の全部。ただし極度額が上限(第398条の3第1項) |
| 損害賠償の担保範囲 | 利息と通算して2年分まで(第375条第2項) | 全部。ただし極度額が上限(第398条の3第1項) |
| 追加融資のたびの登記 | 必要 | 枠の範囲内なら不要 |
| 債権の範囲の変更 | — | 元本の確定前は可能。後順位の抵当権者その他の第三者の承諾を要しない(第398条の4) |
| 極度額の変更 | — | 利害関係を有する者の承諾がなければできない(第398条の5) |
| 順位の変更 | 各抵当権者の合意により可能。利害関係人があればその承諾が必要で、登記をしなければ効力を生じない(第374条) | |
出典:e-Gov法令検索「民法」(明治二十九年法律第八十九号)
なぜ根抵当権があると、後順位で借りにくくなるのか
担保余力の計算は、不動産の評価額から先順位で登記されている額を引く形で行われます。ここで引かれるのは残高ではなく、登記上の額です。具体的に並べると差がはっきりします。
| 前提 | 第一順位が抵当権(当初1億円、残高6,400万円) | 第一順位が根抵当権(極度額1億円、残高6,400万円) |
|---|---|---|
| 不動産の評価額 | 1億5,000万円 | 1億5,000万円 |
| 先順位で押さえられている額 | 6,400万円(残高に連動して減る) | 1億円(極度額のまま) |
| 後順位で見込める担保余力 | 8,600万円 | 5,000万円 |
同じ残高でも、後順位の貸し手から見える余力は3,600万円違います。これが、「銀行の根抵当権が第一順位に付いていると、後順位でも貸せるはずの不動産担保ローンで話が進まない」という事態の中身です。
もうひとつ効くのが、前掲した利息の担保範囲です。抵当権なら、担保される利息は最後の2年分に限られます。根抵当権では、利息も損害賠償も極度額の枠内で全部が対象になります。後順位の貸し手にとっては、先順位が根抵当権であるほど、実際に回収に回る金額が読みにくくなるということです。
枠を動かすには、誰の承諾が必要か
根抵当権の条件を変えたいとき、必要なものは変更の種類によって違います。
| 変えたいこと | いつまでにできるか | 必要になるもの | 根拠 |
|---|---|---|---|
| 担保すべき債権の範囲・債務者の変更 | 元本の確定前 | 後順位の抵当権者その他の第三者の承諾は不要。ただし元本確定前に登記をしなかったときは変更しなかったものとみなされる | 第398条の4 |
| 極度額の変更 | 制限の定めなし | 利害関係を有する者の承諾 | 第398条の5 |
| 抵当権の順位の変更 | — | 各抵当権者の合意、利害関係人の承諾、および登記 | 第374条 |
極度額を下げてもらえば後順位の余力は増えますが、承諾を得る相手は先順位の金融機関です。取引の継続を前提に枠を確保している側からすれば、応じる理由が乏しいことも多く、実務上は簡単ではありません。だからこそ、根抵当権を設定する段階で極度額をいくらにするかが重要になります。
元本を確定させて、極度額を下げる道もある
先順位の金融機関に「極度額を下げてほしい」と頼んでも応じてもらえない場合、民法には設定者の側から動かせる仕組みが用意されています。順に見ていきます。
設定から3年たてば、元本の確定を請求できる
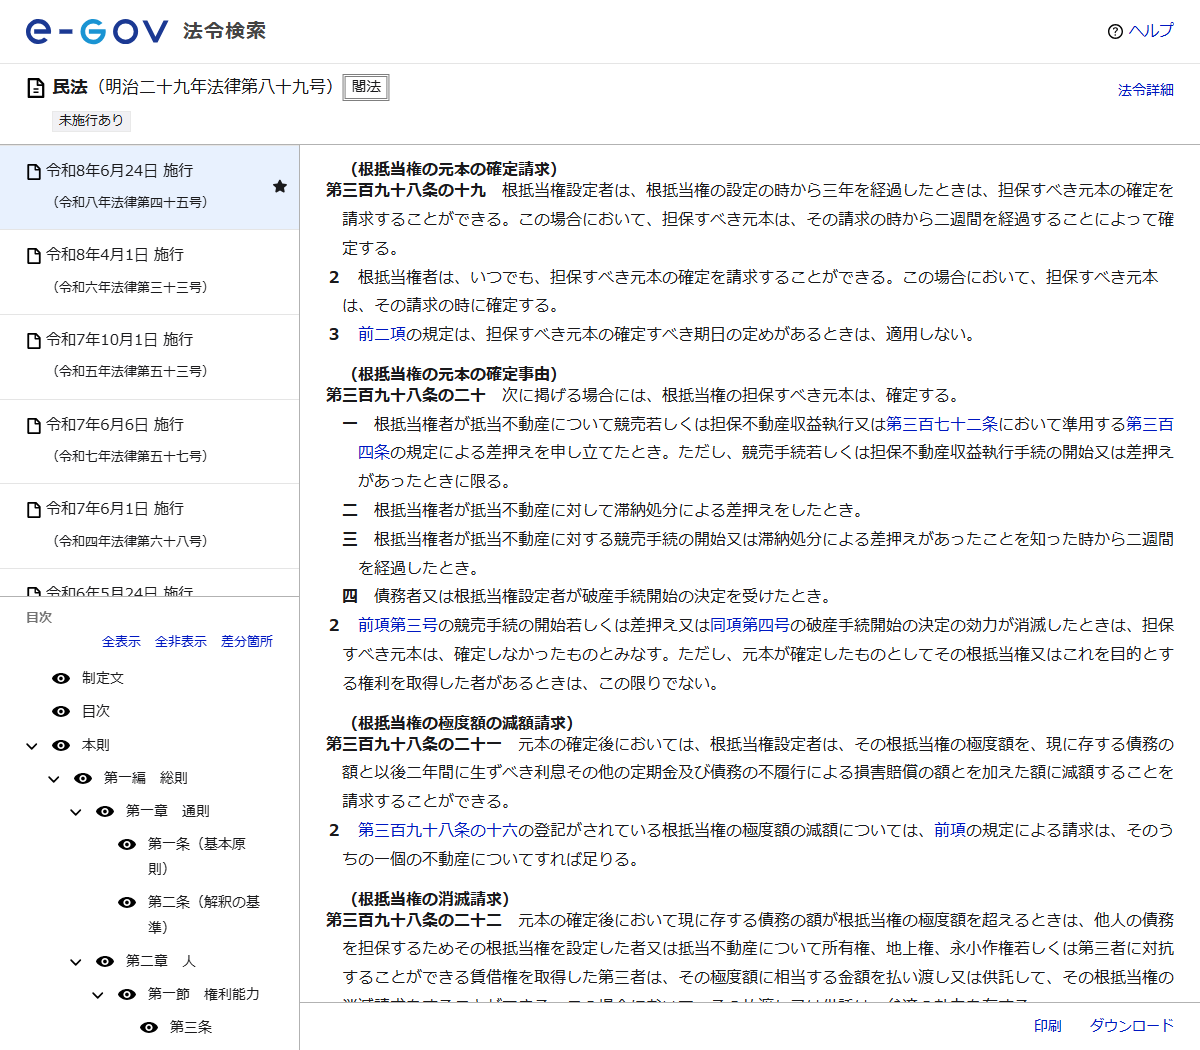
第三百九十八条の十九は「根抵当権設定者は、根抵当権の設定の時から三年を経過したときは、担保すべき元本の確定を請求することができる。この場合において、担保すべき元本は、その請求の時から二週間を経過することによって確定する。」と定めています。第2項では、根抵当権者の側はいつでも確定を請求でき、その場合は請求の時に確定するとされています。ただし第3項により、担保すべき元本の確定すべき期日の定めがあるときは、これらの規定は適用されません。
元本が確定すると、その根抵当権はそれ以降に生じる新しい債権を担保しなくなります。枠として使えなくなる代わりに、担保している中身が「確定した元本」に固定されるということです。
確定後は、極度額の減額を請求できる
元本が確定したあとが本題です。第三百九十八条の二十一は「元本の確定後においては、根抵当権設定者は、その根抵当権の極度額を、現に存する債務の額と以後二年間に生ずべき利息その他の定期金及び債務の不履行による損害賠償の額とを加えた額に減額することを請求することができる。」としています。
つまり、確定後であれば、承諾を待つのではなく請求という形で極度額を実態に近づけられるということです。極度額1億円に対して残債が4,000万円しかないのであれば、そこに以後2年分の利息等を加えた額まで下げるよう請求できます。減った分は、後順位で使える担保余力に戻ります。
さらに第三百九十八条の二十二は、元本の確定後において現に存する債務の額が極度額を超えるときについて、他人の債務を担保するためその根抵当権を設定した者などが、極度額に相当する金額を払い渡すか供託して、その根抵当権の消滅を請求できると定めています。
意図しないタイミングで確定してしまう場合もある
第三百九十八条の二十は、元本が確定する事由を列挙しています。根抵当権者が抵当不動産について競売もしくは担保不動産収益執行または差押えを申し立てたとき(競売手続もしくは担保不動産収益執行手続の開始または差押えがあったときに限る)、根抵当権者が滞納処分による差押えをしたとき、根抵当権者が競売手続の開始または滞納処分による差押えがあったことを知った時から2週間を経過したとき、債務者または根抵当権設定者が破産手続開始の決定を受けたときです。
第2項では、競売手続の開始もしくは差押えまたは破産手続開始の決定の効力が消滅したときは、担保すべき元本は確定しなかったものとみなすとされています。ただし、元本が確定したものとしてその根抵当権またはこれを目的とする権利を取得した者があるときは、この限りでないとされています。
元本の確定にどういう入り口があるのか、確定したあとに何を請求できるのかは、根抵当権はいつ終わるのかで条文ごとに整理しています。相続で6か月、合併で2週間・1か月という期限があることも、そちらで扱っています。
完済したあとの抹消は自分でも申請できる
借入を完済しても、登記は自動では消えません。抵当権の登記を抹消する手続きが別に必要です。法務局は、この手続きを自分で行う場合の案内を公開しています。
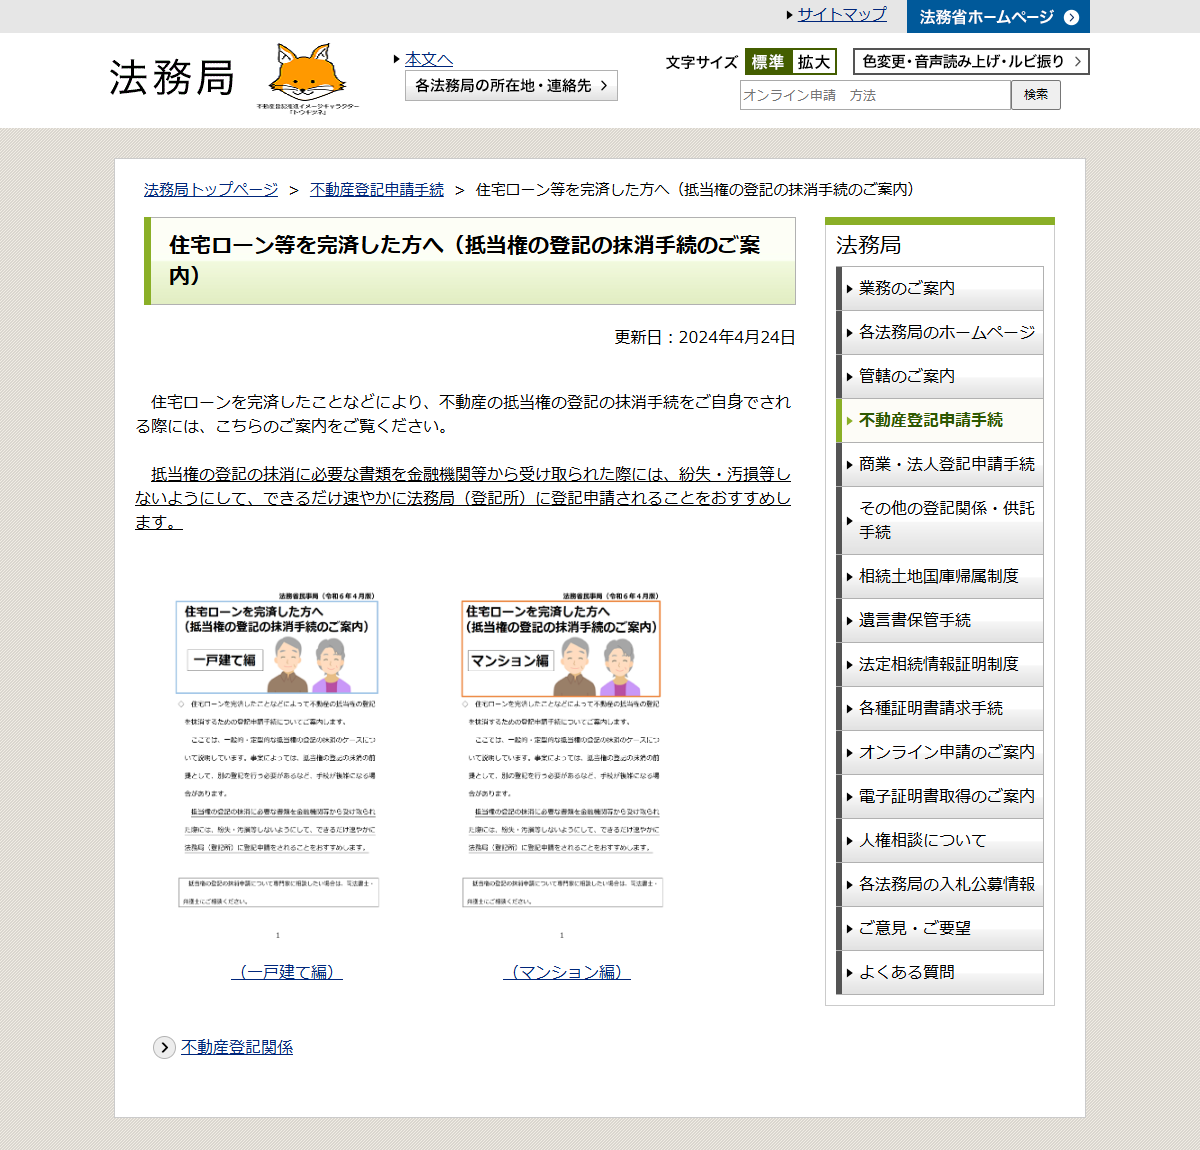
同ページには、「住宅ローンを完済したことなどにより、不動産の抵当権の登記の抹消手続をご自身でされる際には、こちらのご案内をご覧ください。」とあり、あわせて「抵当権の登記の抹消に必要な書類を金融機関等から受け取られた際には、紛失・汚損等しないようにして、できるだけ速やかに法務局(登記所)に登記申請されることをおすすめします」と注意が示されています。案内は「一戸建て編」と「マンション編」の2種類が用意されています。
抹消登記にかかる登録免許税の額については、法務局がPDFで公開している資料に記載がありますが、今回はHTML形式の一次情報で税額を確認できませんでした。金額は申請前に法務局の窓口または公開資料で直接確認してください。この記事では確認できていない数値を書きません。
実務上の要点は、書類を受け取ったまま放置しないことです。金融機関から交付される書類には有効期限が設けられているものがあり、時間が経つと再発行の手続きが必要になります。会社の代表者が変わっている、担保提供者が亡くなっているといった事情が重なると、抹消の前に別の登記が必要になることもあります。
事業者が確認する順番
不動産担保での資金調達を検討する段階では、次の順で確認すると手戻りが減ります。
- 1. 登記事項証明書を取り、乙区に何が登記されているかを見る(抵当権か根抵当権か)
- 2. 根抵当権なら極度額を、抵当権なら債権額と順位を控える
- 3. 不動産の評価額の見当を付け、そこから登記上の額を引いて余力を概算する
- 4. 余力が足りない場合、極度額の減額や順位変更が現実的かを先順位の金融機関に確認する
- 5. 完済済みなのに登記が残っている抵当権があれば、抹消してから申し込む
5番目は見落とされがちですが、効果が大きい項目です。返し終わった借入の抵当権が登記に残っていると、その額はそのまま担保余力から引かれてしまいます。
よくある質問
根抵当権は途中で抵当権に変えられますか
民法には、根抵当権を抵当権に変更する手続きは定められていません。確認できるのは、元本の確定前であれば担保すべき債権の範囲や債務者を変更できること(第398条の4)、極度額は利害関係を有する者の承諾があれば変更できること(第398条の5)までです。実際の取り扱いは金融機関との交渉と登記手続きの問題になるため、司法書士など登記の専門家に相談してください。
後順位でも貸してくれる会社なら、根抵当権があっても大丈夫ですか
抵当権の順位を問わないと公表している会社でも、担保余力そのものが不足していれば融資額は出ません。順位の可否と余力の有無は別の話です。極度額が大きいまま残っていると、順位を問わない会社であっても条件が合わないことがあります。
登記事項証明書はどこで取れますか
登記所の窓口のほか、郵送とインターネットでも交付請求できます。オンライン請求のほうが手数料は安く設定されています。詳しくは法務局の案内を確認してください。
抵当権が設定されている不動産を売却できますか
売却自体が禁じられているわけではありませんが、通常は売買代金で残債を返済し、決済と同時に抵当権を抹消する形をとります。抵当権が残ったままでは買主が引き受けるリスクが大きく、取引がまとまりにくくなります。具体的な段取りは、不動産会社と司法書士を交えて確認してください。
まとめ
抵当権は特定の債権を担保し、返済が進めば担保している額も減ります。根抵当権は極度額という枠で不特定の債権を担保し、返済が進んでも枠は減りません。回収できる利息の範囲も、抵当権は最後の2年分に限られる一方、根抵当権は極度額の枠内で全部が対象になります。
後順位での資金調達を考えるとき、この違いはそのまま担保余力の差になって表れます。残高ではなく登記されている額で判断されるため、返済が進んでいても余力が戻らない、ということが起こります。
不動産担保で借りる前に、まず登記事項証明書を取り、乙区に何がいくらで登記されているかを確認してください。完済済みの抵当権が残っていれば、抹消してから申し込むだけで、見える余力が変わります。
先順位の登記が残ったままで申し込めるかどうかは、会社によって扱いが分かれます。担保権の順位を問わないと明記しているのはセゾンファンデックスの事業者向け不動産担保ローンとAGビジネスサポートの不動産担保ビジネスローン、原則として第一順位を求めるのはL&Fアセットファイナンスの不動産活用ローンです。同じ会社が扱う不動産担保型L&Fカードローンは、こちらは根抵当権を設定して枠の中で繰り返し借りる形です。登記された額から融資可能額がどう決まるかは担保余力と掛け目の記事、5社の年率と手数料は金利比較の記事、50社分の公表条件は不動産担保ローンの比較一覧、資金調達手段としての位置づけは不動産担保ローンで資金調達する方法にまとめています。