
決めることの全体像
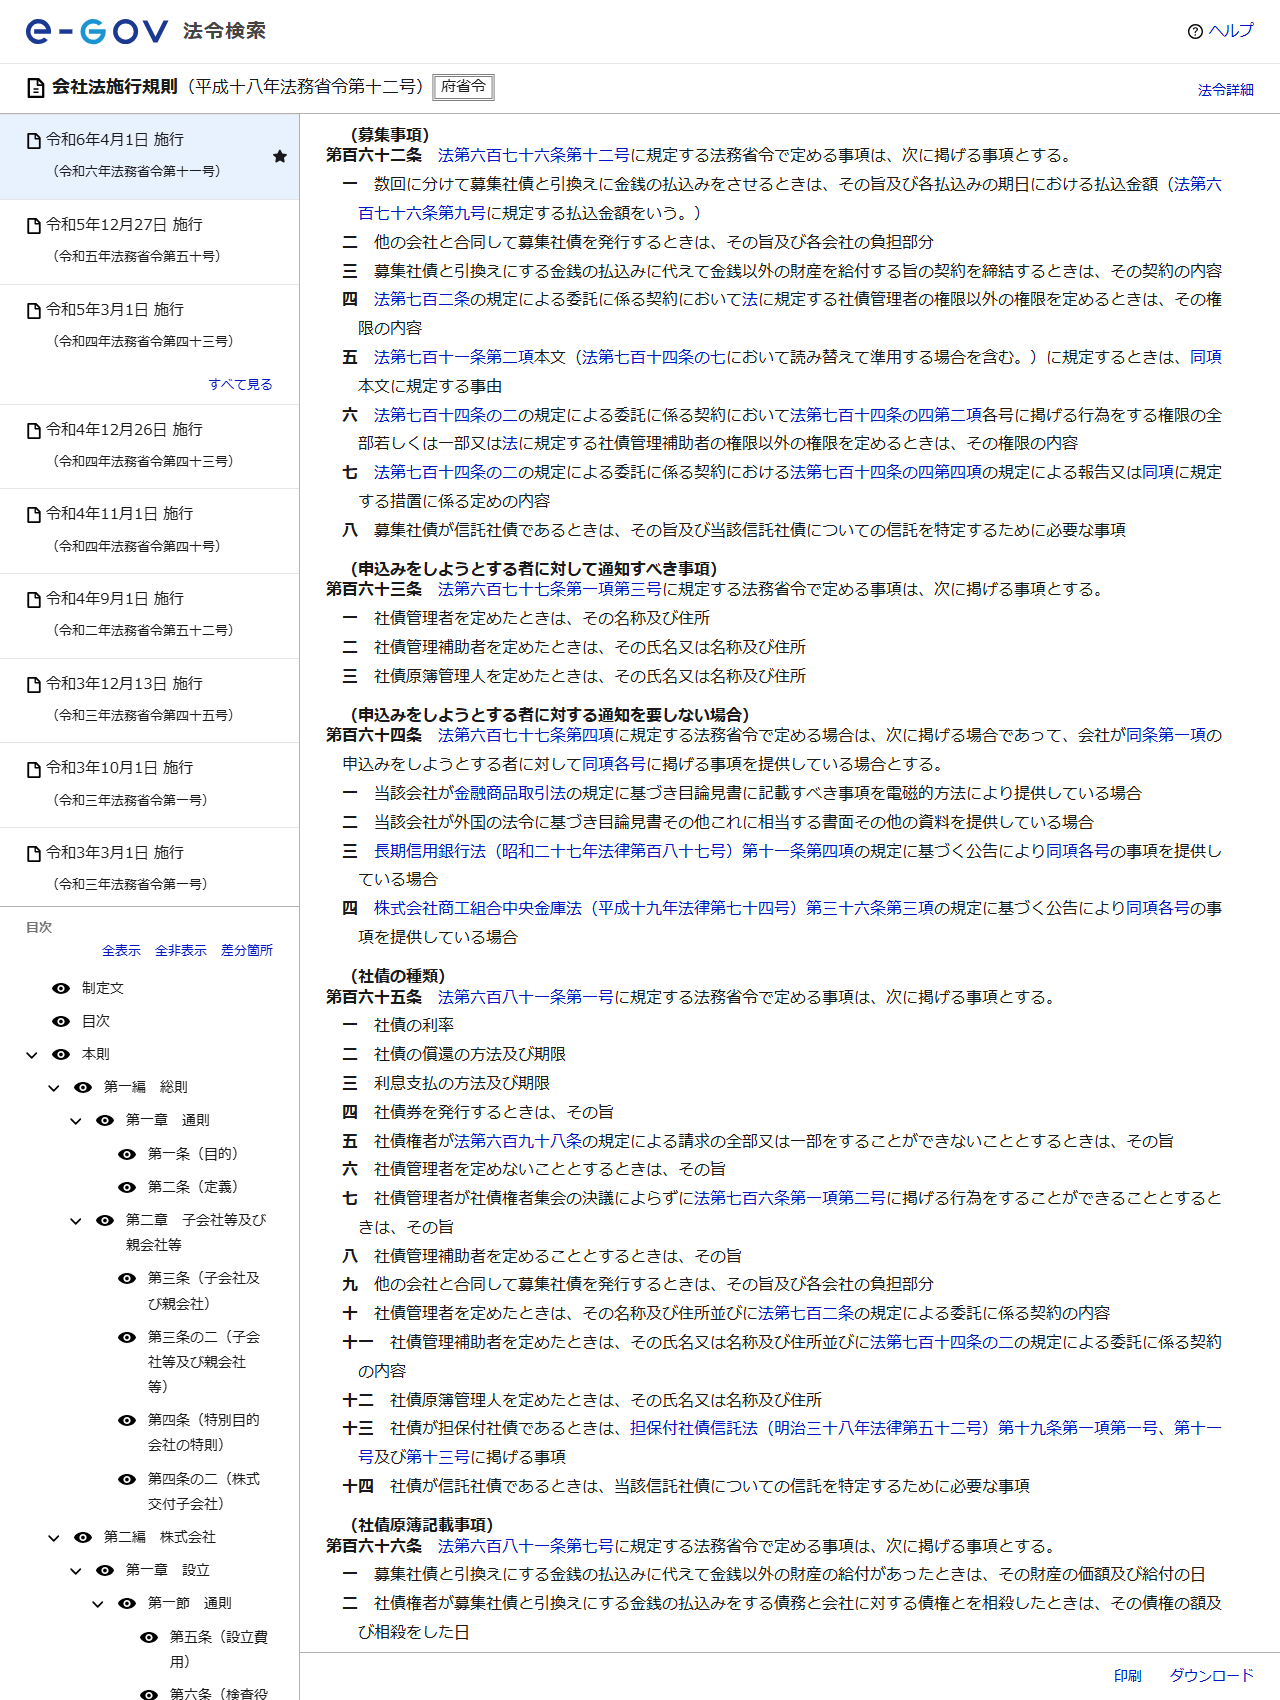
- 会社法第676条が列挙する決定事項は12号。第12号は法務省令に送られており、会社法施行規則第162条がさらに8項目を足しています。
- 1口の金額の決め方だけは、ほかの項目と独立していません。総額÷各社債の金額の最低額が50を下回るかどうかで、社債管理者を置くかどうかが変わります(会社法施行規則第169条)。
- 社債券を発行する旨を定めると、譲渡の効力が社債券の交付にかかります(会社法第687条)。発行しない設計とは実務が変わります。
- 社債券には商号、社債の金額、社債の種類と番号を記載し、代表者が署名または記名押印しなければなりません(会社法第697条第1項)。
- 償還請求権の消滅時効は10年、利息の請求権は5年です(会社法第701条)。決めた期限から逆算して管理します。
少人数私募債は条件を自分で設計できる代わりに、決めるべき項目が最初にまとめてやってきます。思いつく順に埋めると漏れるので、条文の号に沿って並べ、それぞれ何を基準に決めるのかを整理します。発行の流れ全体は少人数私募債の発行手順にあります。
会社法第676条と施行規則第162条の決定事項
まず一覧です。左が条文の号、右が決めるときに見る点です。
| 号 | 決める事項 | 決めるときに見る点 |
|---|---|---|
| 第1号 | 募集社債の総額 | 資金使途から積み上げる。取締役への委任ができない事項(第362条第4項第5号)。 |
| 第2号 | 各募集社債の金額 | 総額を割った口数が50を下回るか。社債管理者の要否に直結する。 |
| 第3号 | 募集社債の利率 | 引受先が納得する水準か。調達コストが融資を上回らないか。 |
| 第4号 | 償還の方法及び期限 | 満期一括か分割か。償還期の原資の当てがあるか。 |
| 第5号 | 利息支払の方法及び期限 | 年何回払うか。支払日を資金繰り表に載せられるか。 |
| 第6号 | 社債券を発行するときは、その旨 | 発行すると譲渡の効力が券の交付にかかる(第687条)。 |
| 第7号 | 記名式と無記名式の転換請求を制限するときは、その旨 | 制限しなければ社債権者はいつでも転換を請求できる(第698条)。 |
| 第7号の2 | 社債管理者を定めないこととするときは、その旨 | 第702条ただし書の適用を受けられる設計かを先に確かめる。 |
| 第8号 | 社債管理者が社債権者集会の決議によらずに一定の行為をできることとするときは、その旨 | 社債管理者を置く場合のみ関係する。 |
| 第8号の2 | 社債管理補助者を定めることとするときは、その旨 | 置くなら名称と住所を通知事項に加える(施行規則第163条)。 |
| 第9号 | 各募集社債の払込金額もしくはその最低金額または算定方法 | 額面どおりか、割引発行にするか。 |
| 第10号 | 募集社債と引換えにする金銭の払込みの期日 | 割当ての通知はこの期日の前日までに出す(第678条第2項)。 |
| 第11号 | 打切発行とするときは、その旨および一定の日 | 集まらなかったときに全部を発行しない扱いにするか。 |
| 第12号 | 法務省令で定める事項 | 会社法施行規則第162条の8項目。数回に分けた払込み、他社との合同発行、金銭以外の財産の給付など。 |
出典:e-Gov法令検索「会社法」第676条および「会社法施行規則」第162条・第163条(2026年10月9日に条文を取得)。右の欄は条文に書かれていない実務上の着眼点で、本サイトによる整理です。
総額と1口の金額は、セットで決める
多くの解説が総額だけを先に決めますが、総額と1口の金額は切り離せません。会社法施行規則第169条は、社債管理者を置かなくてよい場合を「ある種類の社債の総額を当該種類の各社債の金額の最低額で除して得た数が五十を下回る場合」としています。
同じ総額でも1口の金額で結論が変わる
総額5,000万円・1口500万円
10口。口数が50に届かないので、社債管理者を置かない設計が成り立ちます。ただし1人あたりの負担が大きく、引受先は限られます。
総額5,000万円・1口200万円
25口。まだ条件の内側です。引受先を広げながら要件も満たせる設計になります。
総額5,000万円・1口50万円
100口。50を下回らないため、第702条ただし書の口数要件からは外れます。
出典:e-Gov法令検索「会社法」第702条ただし書、「会社法施行規則」第169条(2026年10月9日に条文を取得)。3つの金額はいずれも計算の当てはめを示すための仮の数字で、実在の発行例ではありません。
1口を小さくするほど引受先を増やせますが、口数が増えて条件から外れます。さらに勧誘の相手方の人数は金融商品取引法施行令で五十名未満に抑える必要があるため、口数と人数の両方に上限がかかります。人数の論点は私募債による資金調達とはで扱っています。
利率は条文が水準を決めていない項目
第3号の利率は、条文が「定めなければならない」とするだけで、上限も下限も置いていません。金融機関の商品のように所定の利率が提示されることはなく、発行会社が自分で数字を置き、引受先が納得するかどうかで決まります。
決めるときに見るべきものは2つあります。1つは調達コストとして妥当かどうか、もう1つは引受先の手取りがいくらになるかです。同族会社の社債利子のうち一定の株主やその親族等が受け取る分は、国税庁の掲示では源泉分離課税ではなく総合課税の側に置かれています。役員や株主に引き受けてもらう設計では、提示した利率がそのまま手取りの率にはなりません。詳しくは少人数私募債のメリットとデメリットで扱っています。
社債券を発行するかどうかで実務が変わる
第6号の「社債券を発行するときは、その旨」は、決めた後の扱いが大きく変わる項目です。発行する場合としない場合を並べます。
| 比べる点 | 社債券を発行する | 社債券を発行しない |
|---|---|---|
| 譲渡の効力 | 社債券を交付しなければ効力を生じない(第687条) | 意思表示で足り、社債原簿への記載が対抗要件(第688条第1項) |
| 券面に必要なもの | 商号・社債の金額・社債の種類・番号の記載と代表者の署名または記名押印(第697条第1項) | 券面そのものがない |
| 発行の時期 | 社債を発行した日以後遅滞なく発行する(第696条) | 該当しない |
| 社債原簿の記載事項 | 社債券の番号、発行の日、記名式か無記名式かの別、無記名式の社債券の数(第681条第6号) | この号の記載は生じない |
| 記載事項の書面交付請求 | 第682条第1項から第3項は適用しない(同条第4項) | 社債権者が書面の交付を請求できる(第682条第1項) |
| 利札 | 社債券に利札を付すことができる(第697条第2項) | 該当しない |
出典:e-Gov法令検索「会社法」第681条・第682条・第687条・第688条・第696条・第697条(2026年10月9日に条文を取得)。
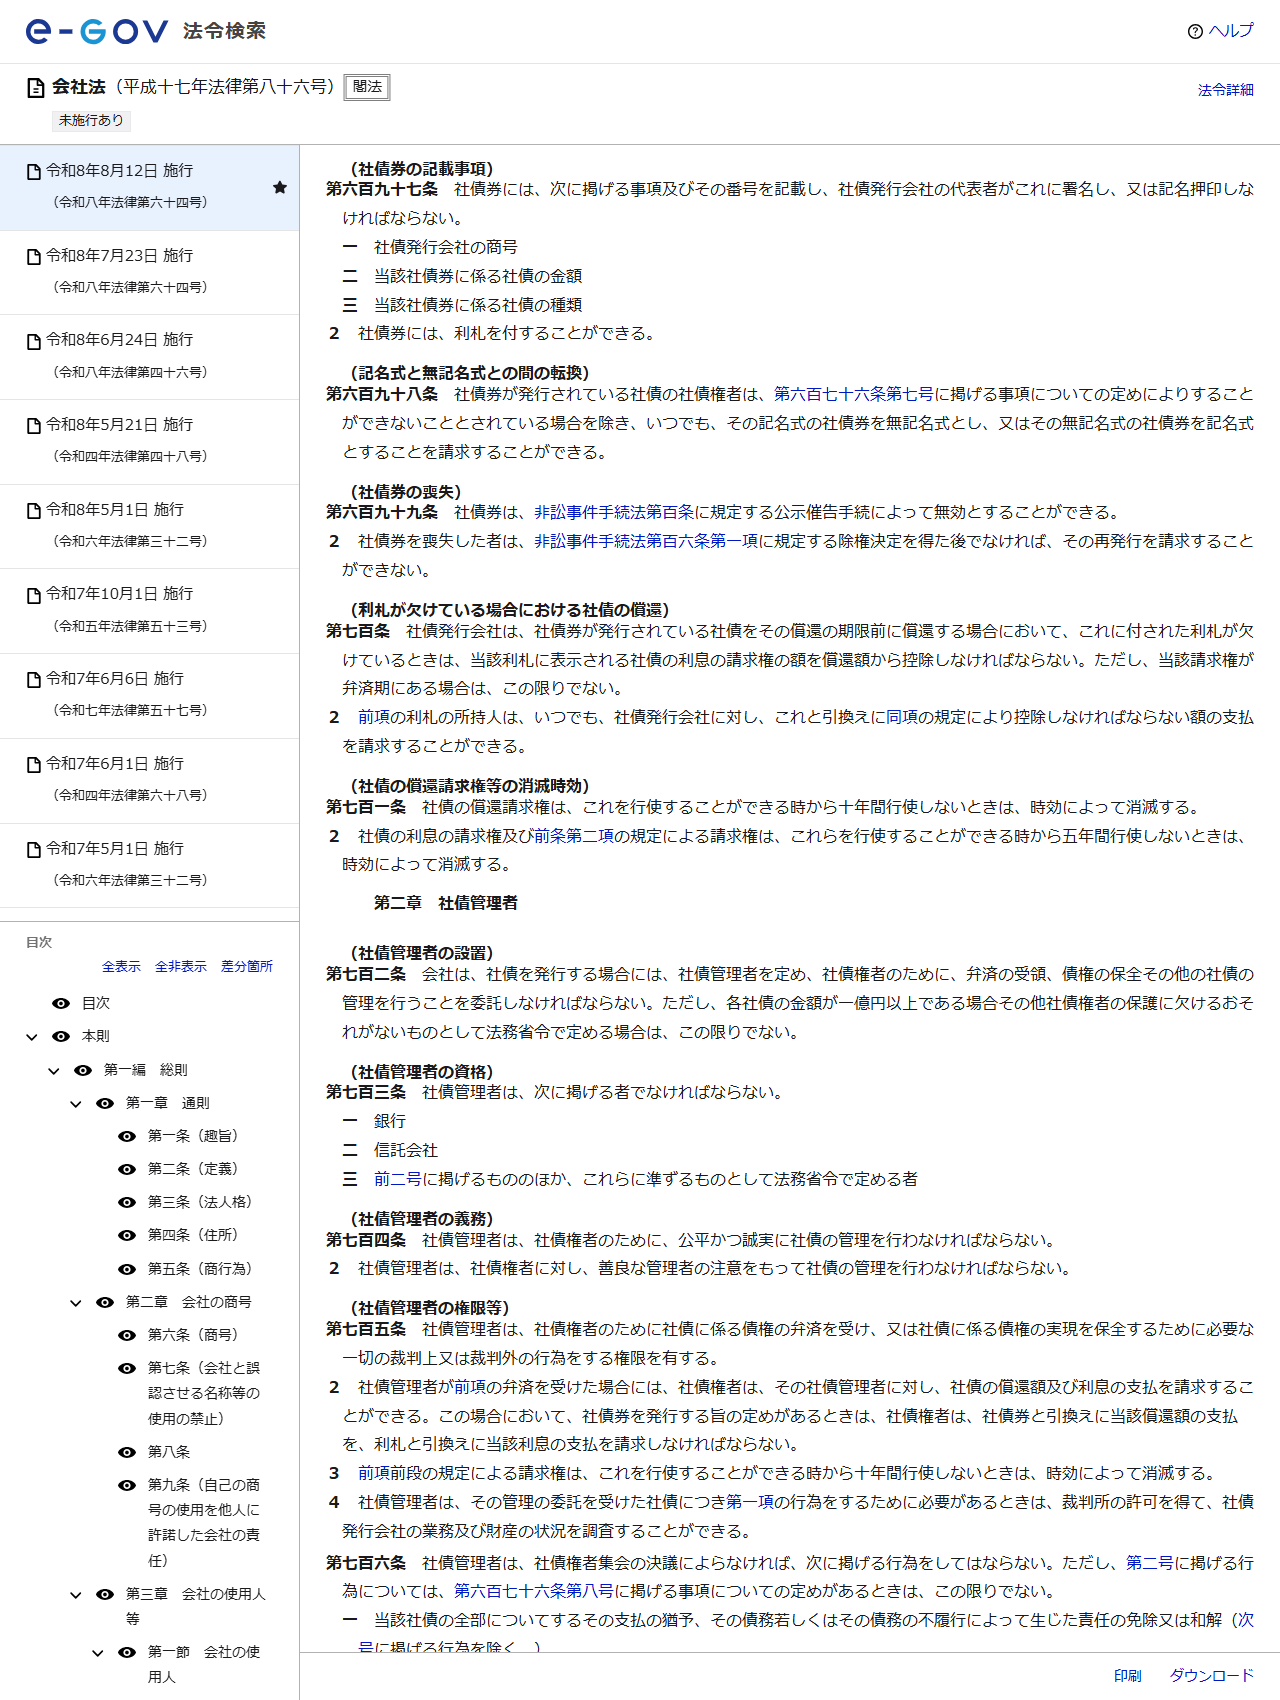
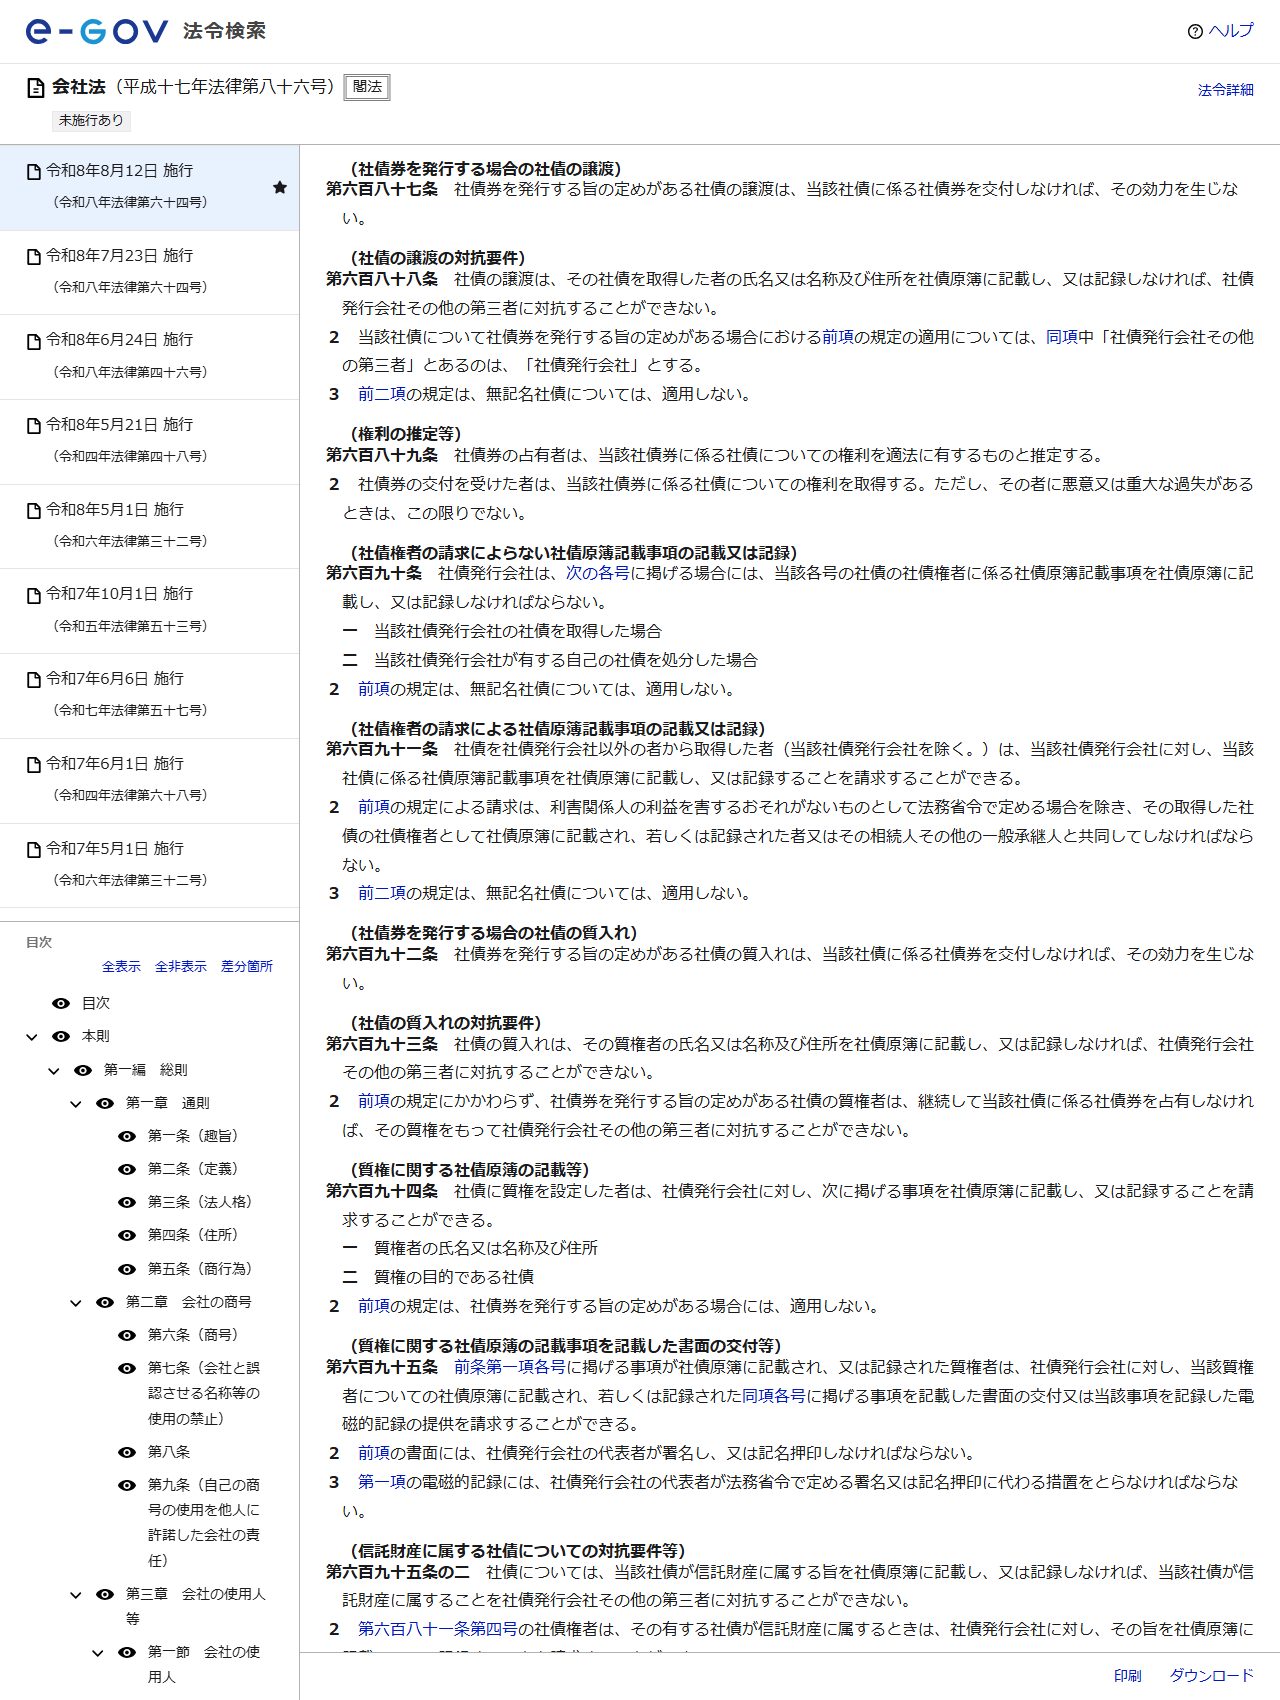
縁故者が引き受ける少人数私募債では、券面を作らずに社債原簿で管理する設計がとられることがあります。券を発行しない場合、譲渡は社債原簿への記載がなければ会社その他の第三者に対抗できません(第688条第1項)。どちらを選ぶかで、引受先が第三者へ譲りたくなったときの手続きが変わります。
「種類」が違えば、口数も別々に数える
会社法施行規則第169条の条文は「ある種類の社債の総額を当該種類の各社債の金額の最低額で除して得た数」と書いています。ここでいう種類の中身は、会社法第681条第1号を受けて会社法施行規則第165条が14号まで列挙しています。
社債の「種類」を構成する主な項目(会社法施行規則第165条)
利率、償還の方法及び期限、利息支払の方法及び期限
第1号から第3号。条件が違えば別の種類になります。
社債券を発行するときは、その旨
第4号。券の有無も種類を分ける要素です。
記名式と無記名式の転換請求を制限するときは、その旨
第5号。会社法第698条の定めを置くかどうか。
社債管理者を定めないこととするときは、その旨
第6号。社債管理者・社債管理補助者・社債原簿管理人を定めたときは、その名称と住所も種類に含まれます(第10号から第12号)。
他の会社と合同して発行するときは、その旨及び各会社の負担部分
第9号。合同発行の設計をとる場合に効いてきます。
出典:e-Gov法令検索「会社法施行規則」第165条および「会社法」第681条第1号(2026年10月9日に条文を取得)。
条件を変えて複数回に分けて発行すると、それぞれが別の種類になります。利率や償還期限を変えた第2回を出した場合、口数の判定は第1回とは別に行うことになります。一方で、金融商品取引法の側では3か月以内に発行された同一種類の有価証券について勧誘の相手方の人数を合算する規定があり、こちらは逆に前回と今回をつなげて数えます。同じ「種類」という言葉でも、どちらの法律の話かで扱いが変わる点に注意してください。
社債権者が代わるとき、共有になるとき
発行時に決めるべき項目ではありませんが、決め方によって後の扱いが変わるため、発行前に把握しておく価値があります。社債は譲渡できますし、相続で共有になることもあります。
発行後に起こりうる場面と条文
譲渡されたとき(券を発行しない場合)
取得した者の氏名または名称および住所を社債原簿に記載しなければ、社債発行会社その他の第三者に対抗できません(会社法第688条第1項)。
譲渡されたとき(券を発行する場合)
社債券の交付が効力要件です(第687条)。対抗要件の条文は「社債発行会社」に対する関係に読み替えられます(第688条第2項)。
無記名社債の場合
第688条第1項・第2項は適用されません(同条第3項)。社債原簿に社債権者の氏名・住所を記載する第681条第4号の対象からも外れます。
共有になったとき
共有者は権利を行使する者1人を定めて会社へ通知しなければ、その社債についての権利を行使できません(第686条)。会社が同意した場合を除きます。
出典:e-Gov法令検索「会社法」第681条・第686条・第687条・第688条(2026年10月9日に条文を取得)。
券を発行しない設計を選んだ場合、社債原簿が譲渡の対抗要件そのものになります。発行後に原簿の更新を止めてしまうと、誰が社債権者なのかを会社として主張できなくなりかねません。原簿の作成義務と備置義務は少人数私募債の発行手順で扱っています。
記名式と無記名式の転換を制限するかどうか
第7号は見落とされやすい項目です。会社法第698条は、社債券が発行されている社債の社債権者は、第676条第7号の定めにより「することができないこととされている場合を除き」、いつでも記名式の社債券を無記名式とし、または無記名式の社債券を記名式とすることを請求できるとしています。
(記名式と無記名式との間の転換)会社法第六百九十八条
社債券が発行されている社債の社債権者は、第六百七十六条第七号に掲げる事項についての定めによりすることができないこととされている場合を除き、いつでも、その記名式の社債券を無記名式とし、又はその無記名式の社債券を記名式とすることを請求することができる。
出典:e-Gov法令検索「会社法」第698条(2026年10月9日に条文を取得)。
つまり何も定めなければ、社債権者からの請求にいつでも応じる立場になります。無記名社債については、社債原簿に社債権者の氏名・住所を記載する第681条第4号の対象から外れ、譲渡の対抗要件を定めた第688条第1項・第2項も適用されません(同条第3項)。管理のしかたが変わるため、制限するかどうかは発行前に決めておく項目です。
払込金額と払込期日、そして打切発行
第9号は払込金額、第10号は払込みの期日です。第9号は「もしくはその最低金額又はこれらの算定方法」まで認めているため、額面どおりに払い込ませる形以外も設計できます。
払込みまわりで決める3項目
各募集社債の払込金額(第9号)
最低金額または算定方法で定めることもできます。最低金額を定めた場合、申込みをする人は希望する払込金額を書面に書きます(第677条第2項第3号)。
払込みの期日(第10号)
割当ての通知はこの期日の前日までに出す必要があります(第678条第2項)。
数回に分けた払込み(施行規則第162条第1号)
分割して払い込ませるときは、その旨と各払込みの期日における払込金額を定めます。
出典:e-Gov法令検索「会社法」第676条第9号・第10号、第677条第2項第3号、第678条第2項および「会社法施行規則」第162条第1号(2026年10月9日に条文を取得)。
第11号の打切発行は、予定した総額に届かなかったときの扱いです。一定の日までに総額について割当てを受ける者を定めていない場合に全部を発行しないこととするなら、その旨とその一定の日を定めておきます。定めておかなければ、集まった分だけで発行する前提になります。
決めた期限から時効を逆算する
償還の期限と利息の支払期限を決めたら、その先にある時効も確認しておきます。会社法第701条は、社債の償還請求権は行使できる時から10年間行使しないときは時効によって消滅し、社債の利息の請求権は5年間で消滅すると定めています。
発行前に書き出しておく日付
払込みの期日
第676条第10号。この前日までに割当ての通知を出します。
利息の支払日
第676条第5号。請求権の消滅時効は5年(第701条第2項)。
償還の期限
第676条第4号。償還請求権の消滅時効は10年(第701条第1項)。
打切発行の「一定の日」
第676条第11号。定めるなら募集要項に書きます。
出典:e-Gov法令検索「会社法」第676条・第678条・第701条(2026年10月9日に条文を取得)。
合同発行・現物出資型の設計をとる場合
・他の会社と合同して募集社債を発行するときは、その旨と各会社の負担部分を定めます(会社法施行規則第162条第2号)。
・金銭の払込みに代えて金銭以外の財産を給付する契約を結ぶときは、その契約の内容を定めます(同条第3号)。この場合、社債原簿にはその財産の価額と給付の日を記載します(会社法施行規則第166条第1号)。
・社債権者が払込みの債務と会社に対する債権とを相殺したときは、その債権の額と相殺の日を社債原簿に記載します(同条第2号)。
この記事で確認できなかったこと
書かなかったこと
・利率の水準は、公的機関が公表している統計を確認できませんでした。条文は利率を定めることを求めているだけで、水準の基準は置いていません。
・1口の金額の実務上の相場も、公表資料を確認できませんでした。本記事の金額はすべて条文の計算方法を示すための仮の数字です。
・表の右欄「決めるときに見る点」は条文の文言ではなく、本サイトによる整理です。法的な判断は弁護士等へご確認ください。
・引受先の税務上の取扱いは本記事の範囲外です。少人数私募債のメリットとデメリットで国税庁の掲示を扱っています。
これらを自社で決めずに済ませたい場合は、金融機関が引き受ける保証付私募債という選択肢があります。発行額や期間の刻みはあらかじめ決まっており、条件表の形で公表されています。たとえば清水銀行の私募債は2方式の条件と適債基準を、山形銀行の私募債は利息の支払方法まで掲示しています。
金融機関が引き受ける保証付私募債では、ここで挙げた項目の多くがあらかじめ決まっています。信用保証協会ごとの条件の違いは特定社債保証制度を協会ごとに比較にまとめました。
この記事で開いた条文(いずれも2026年10月9日にe-Gov法令検索で取得しています)