
「手形って何ですか?」
「手形の説明を見てもよくわからない。」
「手形による支払を求められたがどうすれば良いのかわからない。」
・・・
という経営者の方にどこよりもわかりやすく手形について解説しました。
手形とは、決められた期日に決められた金額を支払うことを約束する有価証券です。商品やサービスを受け取った側が「この日にこの金額を払います」と紙に書いて渡し、受け取った側は期日が来たら銀行で現金化します。支払いを先に延ばせることが最大の役割で、資金繰りの道具として長く使われてきました。
ただし、いま手形について調べているなら、仕組みより先に知っておくべきことがあります。紙の手形は、銀行どうしが手形をやり取りする「交換」の仕組みそのものが終わろうとしています。
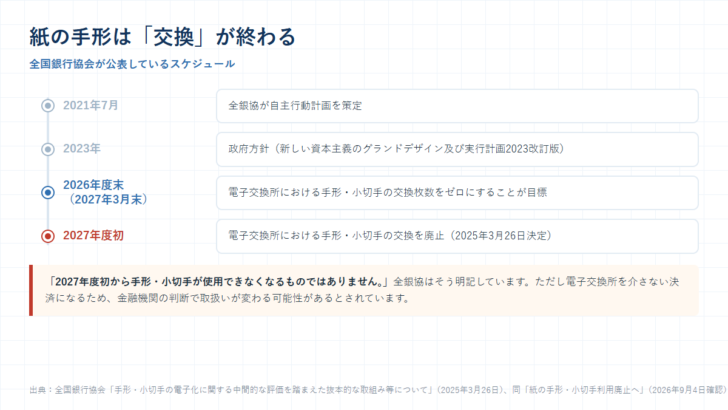
2027年度初に、電子交換所での手形の交換が廃止される
期限は、全国銀行協会が2025年3月26日付で公表した取組みにはっきり書かれています。原文はこうです。
2027年度初から電子交換所における手形・小切手の交換を廃止する
2026年度末(2027年3月末)までに電子交換所における手形・小切手の交換枚数をゼロにすることを目標
「廃止」の意味を取り違えないでください
ここは誤解が多いところなので、全銀協の原文をそのまま引きます。
2027年度初から手形・小切手が使用できなくなるものではありません。ただし、2027年度初からは電子交換所を介さない決済となることから、各金融機関において郵送等による相対決済(個別取立等)を行う必要があるため、金融機関の判断により、手形・小切手の取扱い等が変更となる可能性があります。
出典:全国銀行協会(2025年3月26日)(2026年9月4日確認)
つまり、手形という制度が法律で禁止されるわけではありません。廃止されるのは、銀行どうしが電子交換所を通じて手形を交換する仕組みのほうです。それが無くなると、各金融機関は郵送などで一件ずつ決済することになります。手間もコストもかかるため、金融機関の判断で取扱いが変わる可能性があると書かれています。
実務的にどう読むべきか。「2027年3月末で使えなくなる」と決めつけるのも、「まだ使えるから大丈夫」と構えるのも、どちらも正確ではありません。取引銀行が手形の取扱いをいつまで続けるかは銀行ごとの判断になります。手形を振り出している側も、受け取っている側も、まず取引銀行に確認するのが先です。
この方針の出どころは政府にあります。全銀協は「新しい資本主義のグランドデザイン及び実行計画2023改訂版(内閣官房)」を根拠として挙げています。金融界の自主的な取り組みというより、政策として進んでいる話です。
手形の代わりになるのは「でんさい」と振込
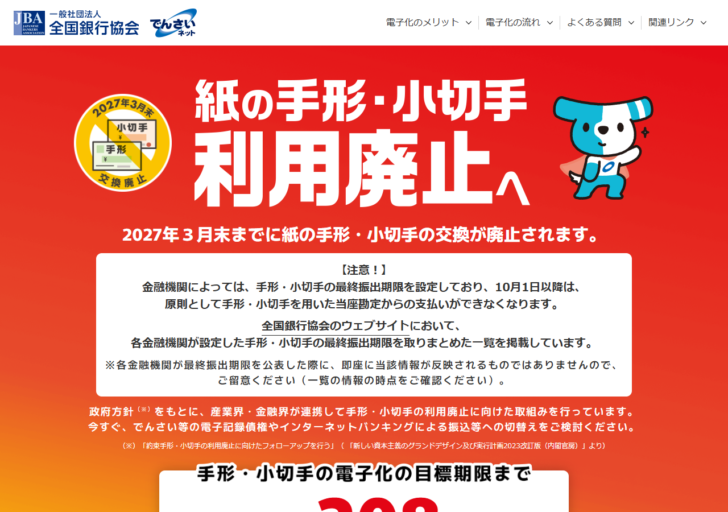
全銀協が代替として案内しているのは、「でんさい等の電子記録債権・インターネットバンキングによる振込等」です。この2つは役割が違うので、自社にどちらが必要かを先に決める必要があります。
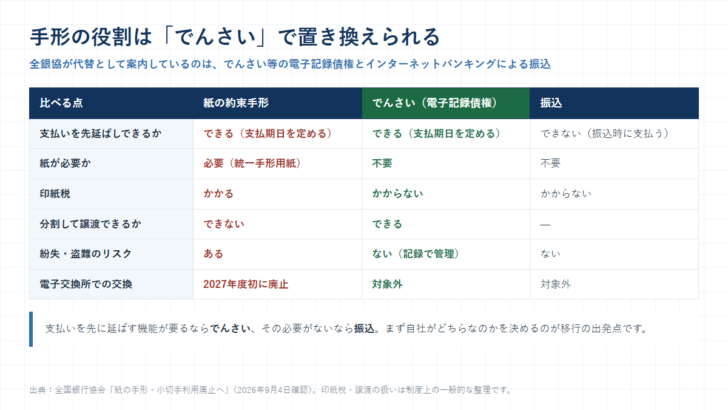
判断は単純です。支払いを先に延ばす機能が必要なら「でんさい」、必要ないなら振込。手形を使ってきた理由が「支払いまでの期間を確保するため」なら、振込に切り替えるとその期間が消えます。資金繰り表を作り直す必要が出るので、切り替え前に確認してください。
でんさいが手形より優れている点
| 手形の困りごと | でんさいではどうなるか |
|---|---|
| 紙をなくす、盗まれる | 電子的な記録なので、紛失・盗難がない |
| 印紙税がかかる | 紙の証券ではないため、印紙税がかからない |
| 金額を分けて渡せない | 債権を分割して譲渡できる |
| 受け渡しに人手と郵送費がかかる | オンラインで完結する |
| 統一手形用紙を銀行から取り寄せる必要がある | 用紙そのものが不要 |
移行の手順は3ステップと案内されている
| 順番 | やること | 実務で詰まりやすいところ |
|---|---|---|
| STEP1 | 金融機関へ相談/申込 | 取引銀行がでんさいネットに参加しているかを先に確認する |
| STEP2 | 取引先へ案内 | 相手が対応していなければ切り替えられない。相手の銀行も参加している必要がある |
| STEP3 | 社内の導入準備 | 経理の締め処理、資金繰り表、会計ソフトの設定を変える |
いちばん時間がかかるのはSTEP2です。手形は自社だけでやめられません。受け取ってくれる取引先が対応していなければ、支払い方法を変えられないからです。取引先の数が多いほど、案内と合意に時間がかかります。2027年3月末まで残された時間を考えると、着手が早いほど楽になります。
いま手形を受け取ったらどう考えるか
受け取る側の立場では、判断すべきことが3つあります。
| 確認すること | なぜ必要か |
|---|---|
| 支払期日が2027年度以降になっていないか | 期日が先だと、取立ての方法が今と変わっている可能性がある |
| 取引銀行が手形の取立てをいつまで扱うか | 全銀協は「金融機関の判断により取扱い等が変更となる可能性がある」としている |
| 期日前に現金化する必要があるか | 必要なら手形割引という方法がある。ただし割引料がかかる |
期日を待たずに現金化したい場合の方法が手形割引です。手形を銀行や専門業者に渡して、期日までの利息にあたる割引料を差し引いた金額を先に受け取ります。仕組みと割引料の相場は手形割引とはと手形割引率の計算方法・相場で詳しく整理しています。売掛金を現金化するファクタリングとの違いは手形割引とファクタリングの違いにまとめました。
資金調達の手段として手形割引を使うかどうかの全体像は、手形割引を活用した資金調達方法のすべてをご覧ください。
ここから先は、手形そのものの仕組みの説明です。受け取った手形をどう扱うか、振り出すときに何を守るべきかは、電子化が進んでも当面は必要な知識です。
手形とは?
「手形」という言葉は、もともと押した手の形で証明としたことに由来し、通行手形や切手のように「一定の資格や権利を証明する書面」を広く指してきました。ただし、ビジネスで「手形」といえば、ほぼ「約束手形」と「為替手形」の2つを指します。この2つは手形法という法律で定められた有価証券で、記載すべき事項も法律で決まっています。この記事でも、以降はこの2つに絞って説明します。
手形にも、上記にあるように
- 通行手形(関所手形)
- 切符手形(切手)
- 約束手形
- 為替手形
・・・
など、いろいろな形の手形があるため、説明をしようとすると、かなり大雑把な表現しかできずに、わかりにくくなってしまうのです。「切手」すら、「手形」の一種なのです。
今回は、ビジネスの商取引で利用される
- 約束手形
- 為替手形
に絞って解説をするため、わかりやすく理解できるかと思います。
商取引で利用される手形(約束手形・為替手形)とは?
手形(約束手形・為替手形)とは
を言います。
一般的な商取引では
- 納入企業が支払企業に対して、商品やサービスを提供
- 納入企業が支払企業に対して、代金の請求書を発行
- 請求書の期日に支払企業が納入企業の指定口座へ入金
という流れで、商取引が行われます。
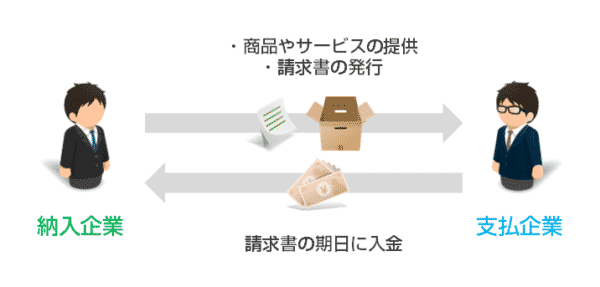
この請求書による「掛け取引(信用取引)」の代わりに用いられるのが「手形(約束手形・為替手形)」です。
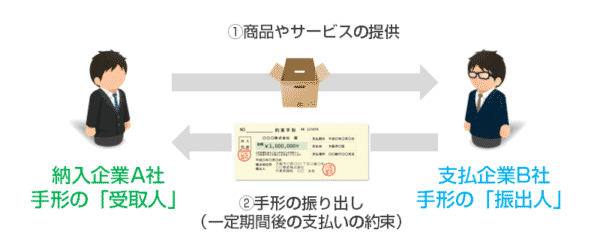
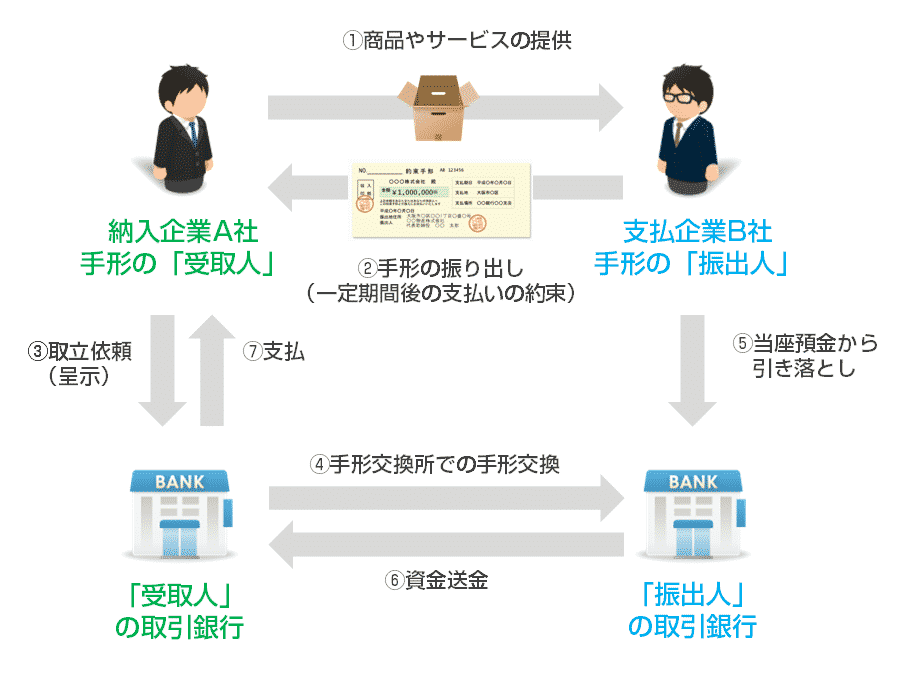
手形取引の流れ
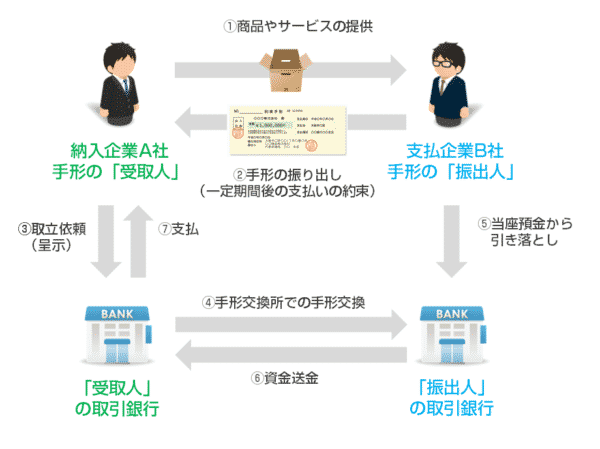
- 「納入企業」が商品やサービスを提供する
- 「支払企業」が「手形」を振り出す
- 「手形」の支払期日になったら「受取人」が取引銀行に手形を呈示する
- 「受取人」の取引銀行と「振出人」の取引銀行は「手形交換所」で手形を交換する
- 「振出人」の取引銀行は、当座預金口座から「手形」の金額を引き落とす
- 「振出人」の取引銀行から、「受取人」の取引銀行へ「手形」の金額が送金される
- 「受取人」の取引銀行から、「受取人」へ「手形」の金額が支払われる
手形取引では
- 「手形」を振り出す「振出人」
- 「手形」を受け取る「受取人」
- 「振出人」の取引銀行
- 「受取人」の取引銀行
の4者が登場人物となって、取引が行われます。
注意しなければならないのは
「受取人」は、手形を現金化するために、「受取人」の取引銀行に手形を見せる必要があります。
この手形を見せるのことを「呈示(ていじ)」と言います。また、銀行に手形の支払いを依頼することを「取立依頼」と言います。
手形に記載されている期日を含めて、3営業日以内に「呈示」をしないと、支払が行われません。支払期日を見落とさないようにしましょう。
「手形なんて、使う必要あるの?」
あります。
大きく分けて2つの理由があります。
理由その1.下請代金支払遅延等防止法よりも遅く支払いたい
- 下請代金支払遅延等防止法
という法律があり、
製造委託・修理委託および政令で定める情報成果物作成委託・役務提供委託をする場合
| 親事業者 | 下請事業者 |
|---|---|
| 資本金3億円超の法人事業者 | 個人事業者・資本金3億円以下の法人事業者 |
| 資本金1千万円超3億円以下の法人事業者 | 個人事業者・資本金1千万円以下の法人事業者 |
情報成果物作成委託・役務提供委託をする場合
| 親事業者 | 下請事業者 |
|---|---|
| 資本金5千万円超の法人事業者 | 個人事業者・資本金5千万円以下の法人事業者 |
| 資本金1千万円超5千万円以下の法人事業者 | 個人事業者・資本金1千万円以下の法人事業者 |
では
2条の2.下請代金の支払期日を定める義務
下請事業者との合意の上で、下請代金の支払期日を事前に定めなければならない。この期日は、納品日から60日以内で、かつできるだけ短い期間内でなければならない。
とされています。
60日以内ですから遅くとも、「末締めの翌々末払い」の支払いサイトで支払わなければならないのです。
この下請法に該当する親事業者は、ほとんどが大企業であり、動かすお金の金額も巨額になってくるため
「支払をできるだけ遅らせたい。」
というのが本音です。
ここで利用されるのが「手形」なのです。
ただし、下請法では禁止事項として
4条2項2号.割引困難手形の交付
下請代金の支払につき、当該下請代金の支払期日までに一般の金融機関による割引を受けることが困難であると認められる手形を交付することをいう。これによって、下請事業者の利益を不当に害してはならない。なお、割引困難手形とは、繊維業では90日、その他の業種では120日を超える長期の手形をいう。
というものがあり、「手形」であれば、無制限に支払期日を伸ばせるものではないことに注意が必要です。
理由その2.請求書による「掛け取引(信用取引)」よりも「手形」の方が支払いの確実性が高い
という場合には
- 公正証書
- 支払督促
- 民事調停
- 少額訴訟
- 強制執行(差し押さえ)
などの訴訟をして、債権を回収しなければなりません。
中小企業の場合は、5%ぐらいは売掛債権が未回収になってしまうというデータがあります。
しかし、訴訟をするのも、コストや手間がかかるので、少額の場合は見過ごしてしまう経営者も少なくないのです。
「手形」取引の場合は、銀行が取引の間に入ります。
手形の不渡りとは?
を言います。
不渡りになるパターンは
不渡りの事由は「0号事由」「1号事由」「2号事由」の3つに分かれます。このうち資金不足による1号事由と、契約不履行などによる2号事由は「不渡届」が出される対象で、半年のあいだに2回出すと当座取引と貸出取引が止まります。事実上の営業停止に近い状態で、倒産に直結します。事由ごとの中身と処分の長さは、後ろの「ルールその4」で表にまとめています。
このペナルティがあるからこそ、
のです。
手形取引を利用できるのは当座預金口座を開設できる会社のみ
手形取引を利用する場合には「当座預金口座」が必須となります。
法人名義の「普通預金口座」とは違って「当座預金口座」を開設するためには
- 経営状態が良好であること
- 取引実績が十分にあること
など、厳しい審査があります。
「当座預金口座」は、手形や小切手の決済、当座貸越などの融資サービスが利用できる口座ですので、審査も、通常の普通預金口座よりも厳しくなってしまうのです。
手形取引のメリットデメリット
「振出人」の手形取引のメリット
- 支払期日を遅らせられるので資金繰りが楽になる
- 支払期日を遅らせても、金利などは発生しない
- 「手形を利用できる」という社会的信用がある
「振出人」の手形取引のデメリット
- 不渡りを出すと、その後の銀行取引に支障をきたす
- 印紙税が発生する
「受取人」の手形取引のメリット
- 手形割引・手形譲渡を利用すれば、期日前に資金化できる
- 手形支払は「受取人」にとっては支払い条件が悪いものですので、他の面で有利な交渉に持ち込める
- 支払の確実性は高い
「受取人」の手形取引のデメリット
- 回収できない可能性がある
- 支払までの期間が長引くので資金繰りが悪化する
手形の見方
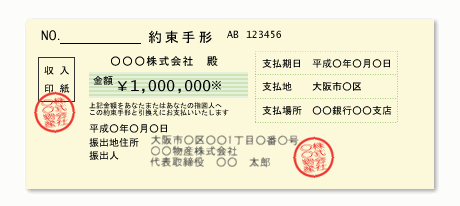
手形には
- 金額
- 振出日
- 支払期日
- 受取人
- 振出地の住所・振出人の署名
- 銀行届出印
- 10万円以上の場合は印紙を貼り、消印
が記載されています。
銀行から交付される統一手形用紙を使用して、振出人には手形を発行する必要があります。
また、手形の発行には印紙税が発生します。
印紙税法上は、作成者(振出人)に納税義務があるため、印紙を貼る必要があります。印紙を貼らなくても、手形は有効ですが、振出人が税務署から脱税の指摘を受けることになります。
手形取引の覚えておくべきルール
ルールその1.「振出人」は、銀行から交付される統一手形用紙を使用する
基本的には「手形」で記述すべき事項がすべて網羅されていれば、別の書式でも、「手形」としての有効性はありますが、実務上は、銀行から銀行から交付される統一の手形用紙を使用するものとなっています。
「手形要件」を満たしていなければ手形は無効になってしまうので、「受取人」も、「手形要件」が満たされているか、チェックしなければなりません。
「手形要件」
- 為替手形文言・約束手形文言
- 一定の金額について、条件付きではない単純な支払を委託するとの文言
- 為替手形の場合は支払人(振出人が支払を委託する引受人)の名前
- 満期日(支払期日)
- 支払地・支払い場所
- 受取人の名前
- 振出日と振出地
- 振出人の署名(記名(ゴム印押捺)・捺印で可能)
ルールその2.「手形」の支払期日は双方合意の上、決定される
手形が振り出されて日から支払期日までの日数を「手形サイト」と言います。
手形サイトは
- 30日
- 60日
- 90日
- 120日
が一般的な設定ですが、手形の日数には決まりがないため
- 7カ月:台風手形
- 10カ月:お産手形
- 12カ月(1年):七夕手形
などの長期の設定も可能です。
基本的には、双方合意の上「手形サイト」は決定されますが、「振出人」=「クライアント」ですので、「振出人」が決定することが少なくありません。交渉の余地はあるはずですので、あまりに長い手形の場合は、資金繰りのことを考えれば、交渉して短くすべきとも言えます。
ルールその3.「受取人」は支払期日含めて3営業日以内に呈示する
手形を現金化するためには、銀行に手形を「呈示(ていじ)」しなければなりません。
この期限が「支払期日含めて3営業日以内」と決まているのです。
支払期日を過ぎてしまうと、現金化できなくなってしまうので、注意が必要です。
銀行によっては、手形の支払期日まで、紛失したりや忘れないように預かってくれるサービスもあります。
「受取人」は、支払期日を忘れずに「支払期日含めて3営業日以内」に「呈示(ていじ)」しましょう。
ルールその4.「振出人」は不渡りを半年以内に2回以上出すと取引停止になる!
| 不渡り事由 | 内容 |
|---|---|
| 0号事由: | 要件を欠いている形式不備、裏書不備、手形の呈示期間経過後、期日未到来、破産法や会社更生法等による弁済禁止などによるもの |
| 1号事由: | 資金不足と取引がない場合 |
| 2号事由: | 契約不履行、詐取、紛失、印鑑相違、偽造・変造など |
の3パターンがありますが、
「1号事由」「2号事由」の場合は、手形交換所に対して、支払金融機関と持出金融機関から「不渡届」が提出されます。
6カ月の間に2回、「不渡り」を出した会社は手形交換所の「取引停止処分」となります。
「取引停止処分」になると
2年間すべての金融機関で当座取引・貸出取引が停止される
のです。
ルールその5.手形は第三者に「譲渡」できる
手形を持っている人「譲渡人」が手形の裏に
- 会社名
- 住所
- 押印
- 譲渡する相手(被裏書人)の会社名
をすることで譲渡ができます。これを「裏書譲渡」と言います。
「裏書譲渡」された手形のことは「裏書手形」「廻り手形」と言います。
ルールその6.振出人の支払がない場合は手形署名者に支払いを請求できる
振出人が満期日を過ぎても、支払わない場合(満期前でも、支払の見込みがない場合)には、手形を所持している人「手形所持人」が、「手形署名者(振出人、裏書人、保証人)」に手形金の償還を求める事ができます。この権利を「遡求権」と言います。
手形割引などで、銀行や手形割引業者に手形を売却したとしても、振出人が支払わなかったら、手形割引で得たお金は返金しなければならないということを意味しています。
「約束手形」と「為替手形」の違い
今まで解説してきたのは「約束手形」のことです。
「約束手形」の仕組み
「為替手形」の仕組み
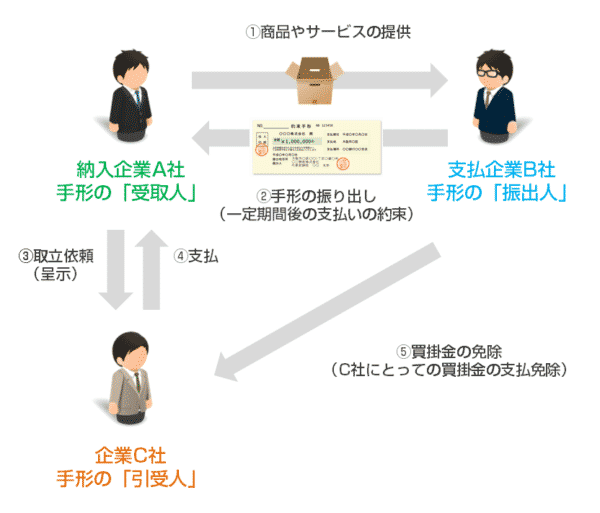
という違いがあります。
「為替手形」というのは
- 受取人:株式会社A社
- 振出人:株式会社B社
- 引受人:株式会社C社
という3社による取引方法のことを言います。
「約束手形」
「受取人」と「振出人」の2者の間で一定の期日に売掛金を支払うことを「約束」した有価証券のこと
「為替手形」
「受取人」と「振出人」と「引受人」の3者の間で一定の期日に売掛金を支払うことを「約束」した有価証券のこと
なのです。
シンプルに説明すれば
という流れの資金関係があった場合に
いちいち途中の「振出人:株式会社B社」を経由しなくても良いのでは?
と
に短縮するときに使う手形のことを「為替手形」と言います。
「振出人:株式会社B社」は手形を振り出すだけで、お金の流れから抜けることができるのです。
実務上は「為替手形」はあまり利用されておらず、「約束手形」が主流と言っていいでしょう。
まとめ
手形(約束手形・為替手形)とは
- 商品やサービスの納入企業が、代金を一定期間の後に支払うことを約束して発行する書面(有価証券)のこと
を言います。
当座預金口座を開設できる法人が利用することができます。
手形取引の流れは
- 「納入企業」が商品やサービスを提供する
- 「支払企業」が「手形」を振り出す
- 「手形」の支払期日になったら「受取人」が取引銀行に手形を呈示する
- 「受取人」の取引銀行と「振出人」の取引銀行は「手形交換所」で手形を交換する
- 「振出人」の取引銀行は、当座預金口座から「手形」の金額を引き落とす
- 「振出人」の取引銀行から、「受取人」の取引銀行へ「手形」の金額が送金される
- 「受取人」の取引銀行から、「受取人」へ「手形」の金額が支払われる
というもので
手形取引の主なルールには
- ルールその1.「振出人」は、銀行から交付される統一手形用紙を使用する
- ルールその2.「手形」の支払期日は双方合意の上、決定される
- ルールその3.「受取人」は支払期日含めて3営業日以内に呈示する
- ルールその4.「振出人」は不渡りを半年以内に2回以上出すと取引停止になる!
- ルールその5.手形は第三者に「譲渡」できる
- ルールその6.振出人の支払がない場合は手形署名者に支払いを請求できる
というものがあります。
多くの場合は、規模の大きい企業が下請け企業に対して「約束手形」を発行することが多いものですが、手形による支払は「振出人」のメリットが大きいので、「受取人」にとっては歓迎すべきものではありません。しかし、「振出人=クライアント」のことですので、力関係の問題で「手形支払い」を呑まざるを得ないケースも往々にいてあるのです。
ただし、手形のメリットデメリットを理解しておけば、いざというときに早期の資金化をすることもできますし、悪条件を呑む代わりに別のところで強気の交渉に持ち込むことも可能です。手形取引の内容を正確に把握して、有利に交渉することが重要です。
参考にした一次情報
- 全国銀行協会「手形・小切手の電子化に関する中間的な評価を踏まえた抜本的な取組み等について~2027年度初からの電子交換所における手形・小切手の交換廃止等~」(2025年3月26日。交換廃止の時期、使用が直ちに不可となるものではない旨、相対決済への移行と金融機関判断の記載)
- 全国銀行協会「紙の手形・小切手利用廃止へ」(2026年度末までに交換枚数をゼロにする目標、政府方針の出典、代替手段、企業向けの3ステップ)
2026年9月4日に確認しています。取扱いの終了時期や条件は金融機関ごとに異なる場合があり、今後変更されることもあります。手形の取扱いについては、必ず取引金融機関にご確認ください。この記事は制度の説明であり、個別の会計・税務・法務の判断を保証するものではありません。判断に迷う場合は、税理士・公認会計士・弁護士・中小企業診断士など適切な専門家にご相談ください。