
ファクタリングは、売掛金という債権を期日前にファクタリング会社へ売る取引です。金融庁も「法的には債権の売買(債権譲渡)契約です」と説明しています。そのため、民法の債権譲渡のルールをそのまま受けます。ここでつまずきやすいのが、2020年4月1日に施行された債権法改正です。改正前に書かれた解説の多くは、いまの条文と中身が違います。この記事では、現行の民法第466条・第467条と、法人だけが使える債権譲渡登記の制度を、条文と公的機関の掲示だけで組み立て直します。
先に結論
- 売掛先が「債権を譲渡してはいけない」と契約で決めていても、譲渡そのものは有効です(民法466条2項)。改正前は無効になり得ましたが、いまは違います。
- つまずくのは有効性ではなく対抗要件、つまり「誰に対して自分が債権者だと主張できるか」です。
- 対抗要件は二階建てです。売掛先に主張するには通知か承諾、第三者に主張するには確定日付のある証書が要ります(民法467条)。
- 債権譲渡登記は、法人が金銭債権を譲渡したときだけ使える代替手段です。登記をすると、売掛先以外の第三者に対しては確定日付のある通知があったものとみなされます。
- 売掛先に知らせない2者間の取引でも、契約そのものは有効です。足りないのは第三者への対抗力であって、「法律上保護されない」わけではありません。
2020年4月1日の改正で、債権譲渡の何が変わったのか
債権法の改正法が施行されたのは2020年4月1日です。債権譲渡については、譲渡を制限する合意の効き方と、条文の呼び方が大きく変わりました。古い解説が「指名債権の譲渡は」と書き出していたら、それは改正前の第467条をそのまま写したものです。現行の条文に「指名債権」という語はありません。
| 論点 | 2020年3月31日まで | 2020年4月1日から |
|---|---|---|
| 譲渡を禁止・制限する合意 | 当事者が反対の意思を表示していれば譲渡の効力が否定され得た(旧466条2項) | 合意があっても「債権の譲渡は、その効力を妨げられない」(466条2項) |
| 悪意・重過失の譲受人の扱い | 善意の第三者にだけ対抗できないという書き方 | 債務者は履行を拒め、譲渡人への弁済等を譲受人に対抗できる(466条3項) |
| 債務者が払わないとき | 明文なし | 譲受人が相当の期間を定めて譲渡人への履行を催告し、期間内に履行がなければ債務者は拒めなくなる(466条4項) |
| 将来の売掛金 | 判例の積み重ねで扱われていた | 「債権の譲渡は、その意思表示の時に債権が現に発生していることを要しない」と明文化(466条の6) |
| 対抗要件の条文の書き出し | 「指名債権の譲渡は」(旧467条1項) | 「債権の譲渡(現に発生していない債権の譲渡を含む。)は」(467条1項) |
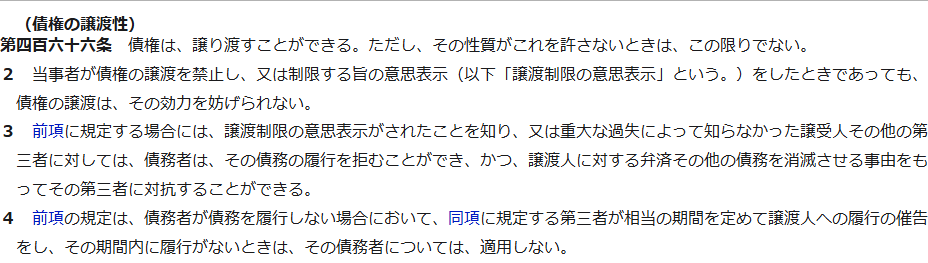
(債権の譲渡性)
第四百六十六条 債権は、譲り渡すことができる。ただし、その性質がこれを許さないときは、この限りでない。
2 当事者が債権の譲渡を禁止し、又は制限する旨の意思表示(以下「譲渡制限の意思表示」という。)をしたときであっても、債権の譲渡は、その効力を妨げられない。
3 前項に規定する場合には、譲渡制限の意思表示がされたことを知り、又は重大な過失によって知らなかった譲受人その他の第三者に対しては、債務者は、その債務の履行を拒むことができ、かつ、譲渡人に対する弁済その他の債務を消滅させる事由をもってその第三者に対抗することができる。
「譲渡制限の意思表示」があるとき、実際に何が起きるのか
譲渡が有効であることと、売掛先がすんなり払ってくれることは別です。売掛先が譲渡制限を付けていて、ファクタリング会社がそれを知っていた、または重大な過失で知らなかったという場合、売掛先は譲受人への支払いを拒めます(466条3項)。しかも、もとの売主へ払ってしまえば、その弁済を譲受人に主張できます。
ただし、ここで止まりではありません。466条4項は、債務者が誰にも払わずに固まってしまう事態を避けるための出口を用意しています。
1. 売掛先が支払いを拒む
譲渡制限の意思表示があり、譲受人が悪意または重過失だと評価される場合、売掛先は譲受人への履行を拒めます(466条3項)。
2. 譲受人が、売主への支払いを催告する
譲受人が相当の期間を定めて「もとの債権者(譲渡人)へ払ってください」と催告します(466条4項)。
3. 期間内に払われなければ、拒めなくなる
その期間内に売掛先が譲渡人へ履行しなければ、その売掛先については466条3項が適用されなくなります。つまり譲受人への支払いを拒めなくなります。
なお、預金口座・貯金口座の債権は例外です。預貯金債権に付けられた譲渡制限の意思表示は、悪意・重過失の譲受人その他の第三者に対抗できます(466条の5第1項)。売掛金と同じ感覚で扱わないでください。
対抗要件は「売掛先に対して」と「第三者に対して」の二階建て
債権を買っただけでは、まだ足場が固まっていません。民法467条は、誰に主張できるようになるかを二段階に分けています。
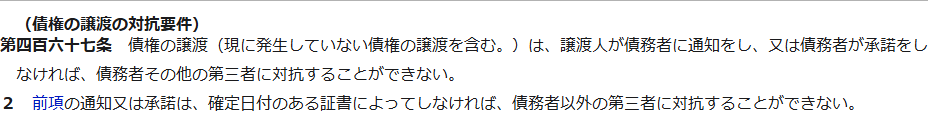
一段目は売掛先に対してです。譲渡人から売掛先への通知、または売掛先の承諾がなければ、売掛先に「私が債権者です」と言えません。注意したいのは、通知できるのは譲渡人、つまり売主側だということです。買い手であるファクタリング会社が勝手に通知しても、この要件は満たしません。
二段目は売掛先以外の第三者に対してです。たとえば同じ売掛金が別の会社にも売られていたとき、どちらが優先するかはここで決まります。通知または承諾が確定日付のある証書でされていなければ、第三者には主張できません。確定日付のある証書とは、実務では内容証明郵便(配達証明付き)が代表です。
| 方法 | 売掛先への対抗 | 第三者への対抗 | 売掛先に知られるか | 根拠 |
|---|---|---|---|---|
| 譲渡人からの通知(普通郵便・口頭など) | 備わる | 備わらない | 知られる | 民法467条1項 |
| 確定日付のある証書による通知・承諾 | 備わる | 備わる | 知られる | 民法467条2項 |
| 債権譲渡登記 | 備わらない(登記事項証明書を交付した通知か承諾が別に要る) | 備わる | 登記だけなら知られない | 動産債権譲渡特例法4条1項・2項 |
債権譲渡登記は、法人が金銭債権を譲渡したときだけ使える
債権譲渡登記の根拠は民法ではなく、「動産及び債権の譲渡の対抗要件に関する民法の特例等に関する法律」(平成10年法律第104号)です。同法第4条第1項は、法人が金銭の支払を目的とする債権を譲渡し、債権譲渡登記ファイルに登記がされたとき、その債権の債務者以外の第三者については民法467条の確定日付のある証書による通知があったものとみなす、と定めています。このとき確定日付になるのは登記の日付です。
ここを取り違えないでください。登記で先回りできるのは第三者に対してだけです。売掛先本人に主張するには、第4条第2項のとおり、譲渡人または譲受人が売掛先へ登記事項証明書を交付して通知するか、売掛先の承諾を得る必要があります。
使えるのは法人の譲渡だけ
条文が「法人が債権を譲渡した場合において」と書いているため、個人事業主が売主になる譲渡では債権譲渡登記を使えません。個人事業主がファクタリングを使う場合、第三者対抗要件は確定日付のある証書に頼ることになります。
対象は金銭債権
対象は「金銭の支払を目的とする」債権に限られます。物の引渡しを求める債権は対象外です。
申請は譲渡人と譲受人の共同申請
売主とファクタリング会社が共同で申請します。登記事項証明書には登記の年月日が記録され、同じ債権について複数の登記があるときは日付の先後で優劣が決まります。
登記所は法務大臣の指定する法務局
特例法第5条第1項が「法務大臣の指定する法務局」と定めており、債権譲渡登記の事務は東京法務局の民事行政部債権登録課が取り扱っています。
債権譲渡登記にかかる登録免許税
費用は法務省が公表しています。債権の個数で金額が変わるのが特徴です。申請先・申請方式・存続期間・証明書の手数料まで含めた手続きは債権譲渡登記の費用と手続で扱っています。
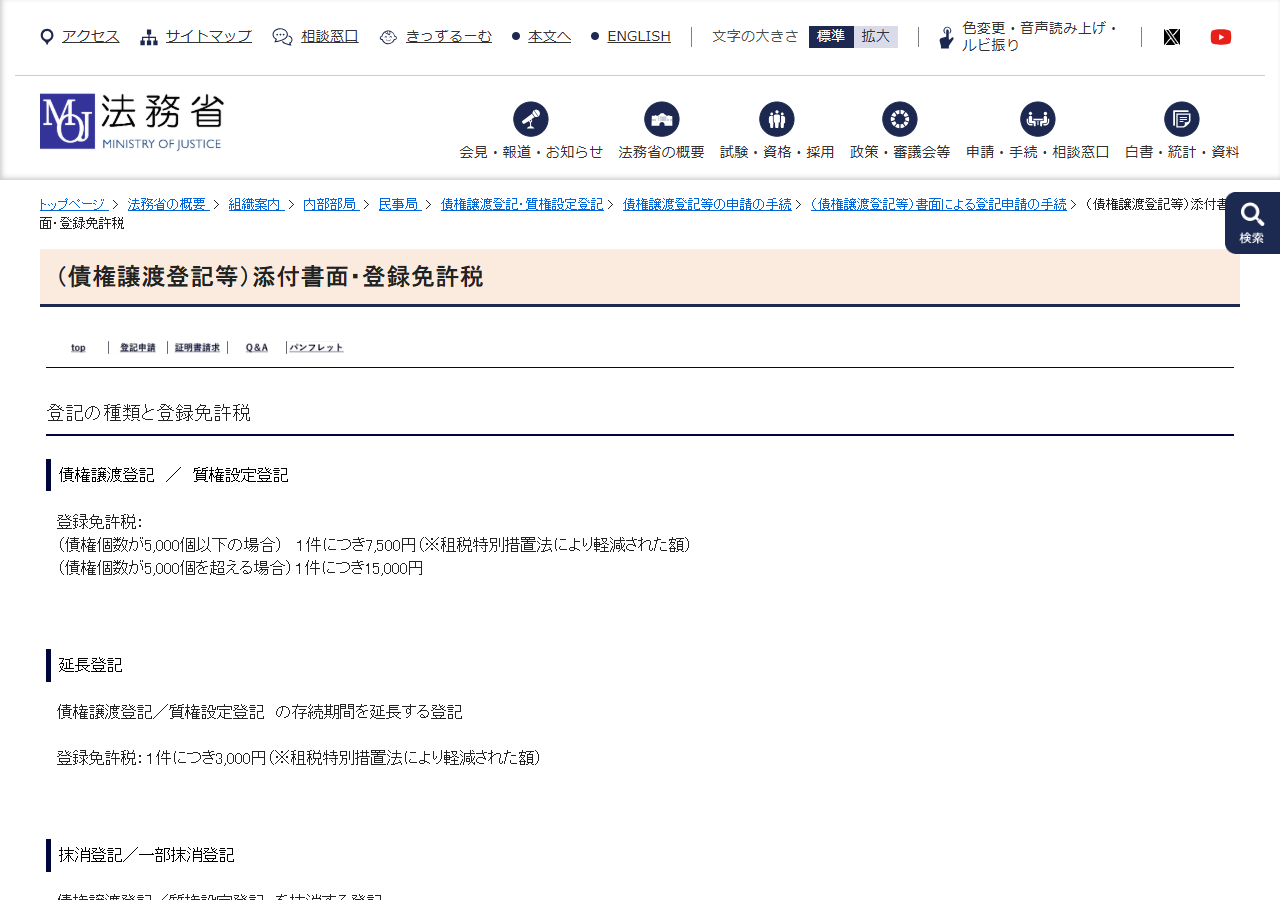
| 登記の種類 | 登録免許税 | 備考 |
|---|---|---|
| 債権譲渡登記(債権個数5,000個以下) | 1件につき7,500円 | 租税特別措置法により軽減された額 |
| 債権譲渡登記(債権個数5,000個超) | 1件につき15,000円 | 軽減の記載なし |
| 延長登記 | 1件につき3,000円 | 租税特別措置法により軽減された額 |
| 抹消登記 | 1件につき1,000円 | 軽減の記載なし |
登録免許税は国へ納める税金で、ファクタリング会社に払う手数料とは別の費用です。登記を伴う契約では、この分を誰が負担するのかを契約書で確かめてください。手数料そのものの水準は ファクタリング手数料の相場と適正価格の見極め方 で扱っています。
2者間と3者間では、備わる対抗要件が違う
売掛先に知らせずに進める2者間の取引と、売掛先を巻き込む3者間の取引は、法律上の位置づけが違います。違いは「契約が有効かどうか」ではなく「どこまで対抗できるか」です。
| 観点 | 2者間(売掛先に知らせない) | 3者間(売掛先の承諾を得る) |
|---|---|---|
| 譲渡契約の有効性 | 売主とファクタリング会社の間では有効 | 有効 |
| 売掛先への対抗 | 通知も承諾もなければ備わらない | 承諾によって備わる |
| 第三者への対抗 | 債権譲渡登記をすれば備わる(法人のみ) | 確定日付のある証書による承諾があれば備わる |
| 売掛先に知られるか | 登記だけなら知られない | 必ず知られる |
| 回収の流れ | 売掛先が売主へ払い、売主がファクタリング会社へ渡すのが一般的 | 売掛先がファクタリング会社へ直接払える |
2者間でファクタリング会社が負うのは、売掛先が売主へ払ったお金が回ってこない、あるいは同じ債権が二重に譲渡される、という取りはぐれの危険です。手数料がふくらむ理由はここにあります。「2者間は法律上保護されない」という説明を見かけたら、それは対抗要件の話を有効性の話とすり替えています。
将来発生する売掛金も、いまのうちに譲渡できる
466条の6第1項は「債権の譲渡は、その意思表示の時に債権が現に発生していることを要しない」と定めています。来月以降に発生する売掛金をまとめて譲渡する形も、条文のうえで認められています。同条2項により、譲受人は発生した債権を当然に取得します。
ただし3項に注意が必要です。対抗要件を備えた時までに譲渡制限の意思表示がされたときは、譲受人その他の第三者はそのことを知っていたものとみなされ、466条3項が適用されます。将来債権をまとめて譲渡する契約では、対抗要件をいつ備えるかが結果を左右します。売掛債権を担保に借りる方法との比較は 売掛債権担保ローンで資金調達する方法 にまとめています。
ファクタリングを装った違法な貸付けに注意する
金融庁は「ファクタリングの利用に関する注意喚起」で、ファクタリングを装って貸金業登録のない業者が違法な貸付けを行っている事例が確認されていると掲示しています。同庁が挙げる注意すべき特徴は次のとおりです。
| 特徴 | なぜ問題か |
|---|---|
| 買取代金が債権額に比べて著しく低額 | 実質的に高金利の貸付けになっている可能性がある |
| 譲渡した債権の回収が売主に委託されている | 債権が本当に移転しているのか疑わしくなる |
| 売主が集金できない場合に債権を買い戻すこととされている | 売主がリスクを負ったままであり、売買ではなく貸付けに近い |
| 売主自身の資金で業者に支払わなければならないこととされている | 同上。返済義務と変わらない |
心当たりがあるときの相談先として、金融庁は金融サービス利用者相談室(0570-016811、平日10時00分〜17時00分)、警察相談専用電話(#9110)、日本貸金業協会(0570-051051)、消費者ホットライン(188)を案内しています。契約の有効性や回収方法の個別判断は、弁護士など専門家に相談してください。会社ごとの条件を見比べるなら ファクタリング会社50社の全比較 が入口になります。
よくある質問
売掛先の契約書に「債権譲渡禁止」と書いてあります。ファクタリングは使えませんか
譲渡そのものは有効です(466条2項)。ただし売掛先は、譲渡制限を知っていた、または重大な過失で知らなかった譲受人に対して支払いを拒めます(466条3項)。実務では、ファクタリング会社が契約書の条項を確認したうえで引き受けるかどうかを判断します。なお、契約違反として売掛先との関係に影響する可能性は残るため、取引への影響は別に考える必要があります。
債権譲渡登記をすれば、売掛先に知られずに第三者対抗要件を備えられますか
法人が売主であれば、登記によって債務者以外の第三者への対抗要件が備わります(特例法4条1項)。登記自体は売掛先へ通知されません。ただし売掛先本人に対して主張するには、登記事項証明書を交付した通知か、売掛先の承諾が別に必要です(同条2項)。
個人事業主でも債権譲渡登記はできますか
できません。特例法4条1項が「法人が債権を譲渡した場合において」と定めているためです。個人事業主が第三者対抗要件を備えるには、民法467条2項の確定日付のある証書によることになります。
同じ売掛金を2社に譲渡してしまったら、どちらが優先しますか
いずれも確定日付のある証書による通知・承諾であれば、通知が売掛先に到達した先後などで優劣が判断されます。債権譲渡登記による場合は、登記の日付が確定日付になります(特例法4条1項)。個別の事案は事実関係で結論が変わるため、弁護士に相談してください。ファクタリングの基本的な仕組みは ファクタリングとは?売掛債権譲渡で即日資金調達をする仕組み で説明しています。
この記事で参照した一次情報
- e-Gov法令検索「民法(明治二十九年法律第八十九号)」第466条・第466条の5・第466条の6・第467条(2026年10月15日に条文を確認)
- e-Gov法令検索「動産及び債権の譲渡の対抗要件に関する民法の特例等に関する法律(平成十年法律第百四号)」第4条・第5条(2026年10月15日に条文を確認)
- 法務省「(債権譲渡登記等)添付書面・登録免許税」(2026年10月15日に掲載を確認)
- 東京法務局「債権譲渡登記」(2026年10月15日に掲載を確認)
- 金融庁「ファクタリングの利用に関する注意喚起」(2026年10月15日に掲載を確認)