制度融資の案内に「保証人 不要」と書いてあっても、そこへたどり着く道は一本ではない。資金そのものが初めから代表者保証を取らない場合もあれば、保証料率を上げることと引き換えに外す場合もあり、金融機関のプロパー融資と組み合わせて外す場合もある。どの道を通ったかで、同じ8,000万円を借りても支払う保証料は変わる。
そして、この三つのうち費用が増えるのは真ん中の一つだけである。さらにその上乗せ分には国の補助が付いているが、補助率は制度開始時の0.15%から年々下がり、令和8年度の申込分は0.05%になっている。つまり同じ制度を同じ条件で使っても、申し込んだ年度が違えば負担が違う。この記事では、三つの道の中身と、年度で変わる部分を一次情報で確認する。
先に結論:経営者保証を外す道は3つ。費用が増えるのは真ん中だけ
① 制度そのものが代表者保証を取らない資金を選ぶ。上乗せは生じない。ただし使える資金が限られる。
② 事業者選択型経営者保証非提供制度を使う。保証料率に0.25%または0.45%が上乗せされる。上乗せ分には国の補助があるが、令和8年度の申込分は0.05%まで下がっている。
③ 金融機関のプロパー融資と組み合わせる、または不動産担保で全額の保全を付ける。保証協会が認めれば上乗せなしで外れる。既にあるプロパー融資の経営者保証を外したいなら、プロパー融資借換特別保証制度という専用の枠がある。
制度融資の「保証人不要」は、誰の判断で決まっているのか
制度融資は、都道府県が条件を決め、金融機関が貸し、信用保証協会が保証する三者の仕組みである。このうち経営者保証を付けるかどうかを判断しているのは、都道府県ではなく信用保証協会と金融機関だ。東京都の申込条件のページは連帯保証人の欄で、法人代表者を除いて連帯保証人は不要だと書いたうえで、代表者自身の個人保証については「保証協会が認める場合及びその他保証協会が特に認める場合」に不要とする、と条件を立てている。
この書き方が意味するのは、都の要項に「保証人 不要」と書いてあっても、それは代表者以外の第三者の話であり、代表者の個人保証は別の判断を通る、ということである。制度融資のパンフレットだけを読んで無保証だと思い込むと、申込後に話が食い違う。
出典:東京都産業労働局「お申込み条件」(東京都中小企業制度融資)
東京都は続けて、代表者保証を不要とする場合を二つ挙げている。一つは、申込金融機関が自分のプロパー融資について代表者の個人保証を不要とし、しかも担保による保全が図られていない場合で、法人と代表者の分離、債務超過でないことなど一定の要件を満たしているとき。もう一つは、法人または代表者等が所有する不動産について担保提供があり、十分な保全が図られるときである。いずれも、保証協会から見て代表者の保証に代わるものが用意されている状態を指している。
そのうえで東京都は、令和6年3月15日から信用保証料の上乗せによって経営者保証を提供しないことを選べる保証制度が始まっていることを、注記として添えている。これが三つ目の道にあたる。
道①:制度そのものが代表者保証を取らない資金を選ぶ
一つ目は、そもそも代表者保証を前提にしていない資金を選ぶ方法である。埼玉県は制度融資の概要ページで、ほとんどの資金が制度上は担保や第三者保証人を不要としており、実際に融資を受けた人の9割以上が無担保かつ第三者保証人なしで融資を受けていると書いている。そのうえで、代表者保証そのものが原則として不要になる例を具体的に挙げている。
埼玉県が「代表者保証が不要な例」として挙げている資金
例1
起業家育成資金
スタートアップ創出促進保証を利用する場合に、代表者保証が原則として不要になる。
上乗せなし
例2
産業創造資金(事業承継特別貸付)
承継の局面で使う貸付で、代表者保証が原則として不要とされている。
上乗せなし
例3
産業創造資金(事業承継支援貸付)
融資対象者要件1イ(イ)を利用する場合に限って、代表者保証が原則として不要になる。
上乗せなし
この道の長所は、保証料率が上がらないことである。短所は、資金の側が決まっているため、使い道と局面が合わなければ選べないことだ。創業でもなく承継でもない、ふつうの運転資金を借りたい事業者は、この道には乗れない。
なお、埼玉県が挙げている三つは「代表者保証が不要な例」であって、網羅した一覧ではない。実際に申し込む資金が該当するかどうかは、その資金の要件のページまで降りて確かめる必要がある。制度融資の入口が都道府県と市区町村と商工団体に分かれている点は、制度融資の申込窓口の違いで整理している。
道②:保証料率に0.25%か0.45%を上乗せして外す
二つ目が、令和6年3月15日に始まった事業者選択型経営者保証非提供制度である。東京信用保証協会のリーフレットによれば、これは個別の保証制度ではなく、無担保保険、公害防止保険、エネルギー対策保険、海外投資関係保険、新事業開拓保険、事業再生保険が付保された保証に横断的に当たる仕組みだ。法令の定めによって保証人を徴求しない保証は、この制度の対象外とされている。
利用できるのは、次の五つをすべて満たす法人である。
事業者選択型経営者保証非提供制度の資格要件
- 過去2年間、決算書等を申込金融機関の求めに応じて提出していること
- 直前決算において、代表者等への貸付金その他の金銭債権がなく、かつ代表者への役員報酬、賞与、配当その他の金銭の支払が社会通念上相当と認められる額を超えていないこと
- 直前決算において債務超過でないこと(貸借対照表で純資産の額が0以上)と、直前2期の決算において減価償却前経常利益が連続して赤字でないこと(損益計算書で経常利益に減価償却を足した額が0以上)の、両方またはいずれか一方を満たすこと
- 保証申込後も決算書等を申込金融機関の求めに応じて提出すること、および保証申込日を含む事業年度以降の決算において代表者への貸付金等がなく役員報酬等が社会通念上適切な範囲を超えていないことについて、継続的に充足すると誓約する書面を提出していること
- 保証料率の引上げを条件として、保証人の保証を提供しないことを希望していること
三つ目の要件が「両方または一方」という書き方になっているのは、ここが料率の分かれ目になっているからである。債務超過でないことと、減価償却前経常利益が2期連続で赤字でないことの両方を満たせば上乗せは0.25%、どちらか一方だけなら0.45%になる。設立後2事業年度の決算がない法人も0.45%の側に入る。
法人の設立後最初の事業年度の決算がない場合は、過去2年間の決算書提出、代表者への貸付金等、債務超過や赤字に関する三つの要件は問われない。設立事業年度の次の事業年度の決算がない場合は、債務超過や赤字に関する要件だけが問われない。大阪府も同じ趣旨を、決算0期なら誓約書面と希望の二つ、決算1期なら決算書提出と貸付金等を加えた四つ、という形で公表している。
出典:東京信用保証協会「事業者選択型経営者保証非提供制度リーフレット」、大阪府「各種融資メニュー」
大阪府は、令和6年3月15日から府制度融資の全融資メニューでこの取扱いを開始したと書いている。つまり大阪府では、特定の資金に限らず、どのメニューを選んでもこの道を通れる。保証料率の体系そのものについては、信用保証料の計算方法で分割係数まで含めて扱っている。
上乗せ分には国の補助がある。ただし年々下がっている
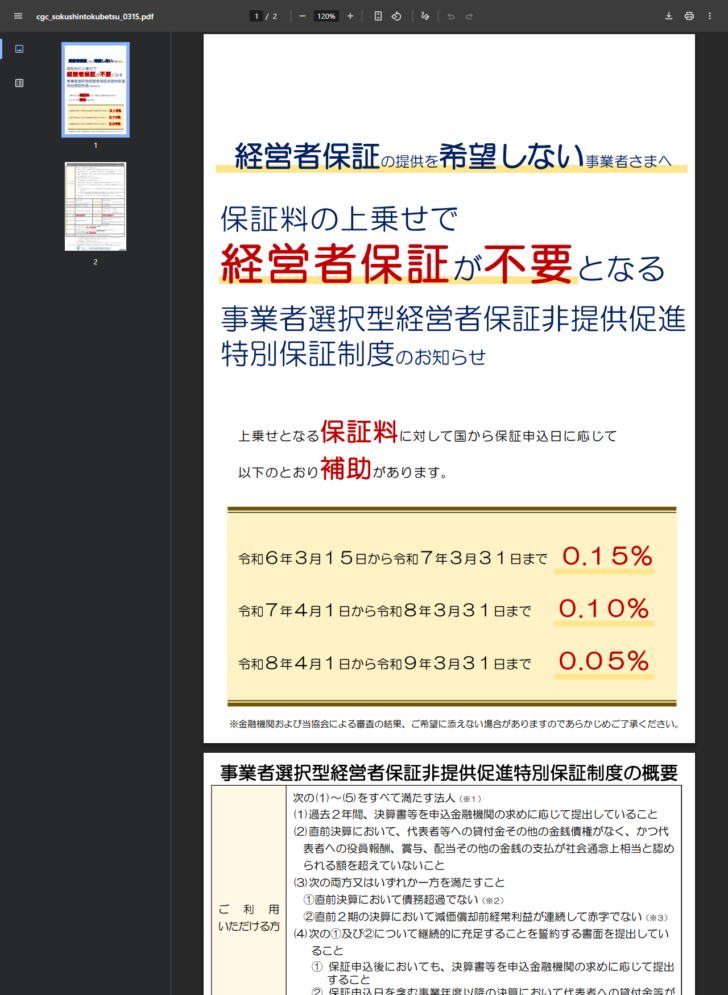
上乗せした0.25%または0.45%は、そのまま全額を負担するわけではない。国が、上乗せとなる保証料に対して補助を出している。この補助を受ける形が、事業者選択型経営者保証非提供促進特別保証制度である。東京信用保証協会のリーフレットは、補助の率を保証申込日に応じて三段階で示している。
上乗せ保証料に対する国の補助率(保証申込日による)
- 令和6年3月15日から令和7年3月31日まで0.15%制度開始の年度。上乗せ0.25%のうち6割が補助で戻る計算になる。
- 令和7年4月1日から令和8年3月31日まで0.10%補助率が3分の2に縮む。
- 令和8年4月1日から令和9年3月31日まで0.05%初年度の3分の1。制度そのものは続くが、補助で戻る分は小さくなっている。
補助は保証申込日に応じて決まる。条件変更に伴って追加して生じる保証料は、補助の対象外とされている。
千葉県の発表資料は、国がこの補助を「制度開始から3年間に限り」実施するものとして説明している。令和9年3月31日までという区切りは、この3年間の終わりにあたる。補助率が下がっているのは制度が縮小したからではなく、初めから3年で終わる設計だったということである。
促進特別保証制度の枠そのものも、横断的制度とは別に条件が決まっている。
| 保証限度額 | 8,000万円(セーフティネット保証4号・5号の場合は別枠で8,000万円) |
|---|---|
| 責任共有制度 | 責任共有対象(セーフティネット保証4号の場合は責任共有対象外) |
| 対象資金 | 運転資金、設備資金 |
| 申込方法 | 金融機関経由 |
| 返済方法 | 一括返済または分割返済 |
| 保証期間 | 一括返済の場合は1年以内、分割返済の場合は10年以内(据置期間1年以内) |
| 担保 | 不要(無担保) |
| 保証人 | 不要(無保証人) |
| 融資利率 | 金融機関所定利率 |
| 保証料率 | 所定の保証料率に0.25%上乗せ、または0.45%上乗せ |
| 保証料補助 | 申込日に応じて0.05%から0.15%に相当する額 |
| 添付書類 | 協会所定の申込資料のほか、事業者選択型経営者保証非提供要件確認書兼誓約書 |
出典:東京信用保証協会「事業者選択型経営者保証非提供促進特別保証制度」リーフレット(2024年2月発行)
据置期間が1年以内に抑えられている点は見落としやすい。制度融資の資金によっては据置2年や3年が取れるものもあるが、この促進特別保証を使うなら据置は1年までになる。経営者保証を外すことと据置を長く取ることは、同じ借入では両立しない場合がある。
千葉県の料率表には、補助が下がる様子がそのまま出ている
国の補助を受け取るには、各自治体が新たに制度資金を創設する必要があった。千葉県はこれを受けて、令和6年度から「経営者保証非提供補助活用資金」を創設している。この資金の案内には、国補助を差し引いたあとの保証料率が年度ごとに並んでおり、補助率の縮小がそのまま料率の上昇として読み取れる。
| 年度 | 市町村認定枠 経営安定関連保証4号 |
市町村認定枠 経営安定関連保証5号 |
一般枠 普通保証 |
|---|---|---|---|
| 令和6年度 | 0.85% または 1.05% | 0.73% または 0.93% | 0.55% から 2.20% |
| 令和7年度 | 0.90% または 1.10% | 0.78% または 0.98% | 0.60% から 2.25% |
| 令和8年度 | 0.95% または 1.15% | 0.83% または 1.03% | 0.65% から 2.30% |
| 融資限度額 | 8,000万円 | 8,000万円 | 8,000万円 |
| 融資利率 | 1.0%から1.4% | 1.0%から1.4% | 1.1%から1.7% |
| 資金使途 | 設備10年以内/運転7年以内 | 設備10年以内/運転7年以内 | 設備10年以内/運転7年以内 |
| 保証人・担保 | 不要・無担保 | 不要・無担保 | 不要・無担保 |
出典:千葉県「『経営者保証非提供補助活用資金』の創設について」(令和6年3月28日発表)
どの枠も、年度が一つ進むごとに0.05ポイントずつ上がっている。これは基準となる保証料率が上がったからではなく、差し引かれる国の補助が0.15%から0.10%、0.05%へと縮んだからである。同じ資金を同じ条件で借りても、令和6年度に申し込んだ事業者と令和8年度に申し込んだ事業者では、保証料率に0.10ポイントの差が出る。
二つの数字が「または」で並んでいるのは、先に見た上乗せの分かれ目がそのまま出ているためだ。低いほうが0.25%上乗せ、高いほうが0.45%上乗せの場合である。一般枠が範囲で示されているのは、普通保証の料率が区分に応じて幅を持つためである。
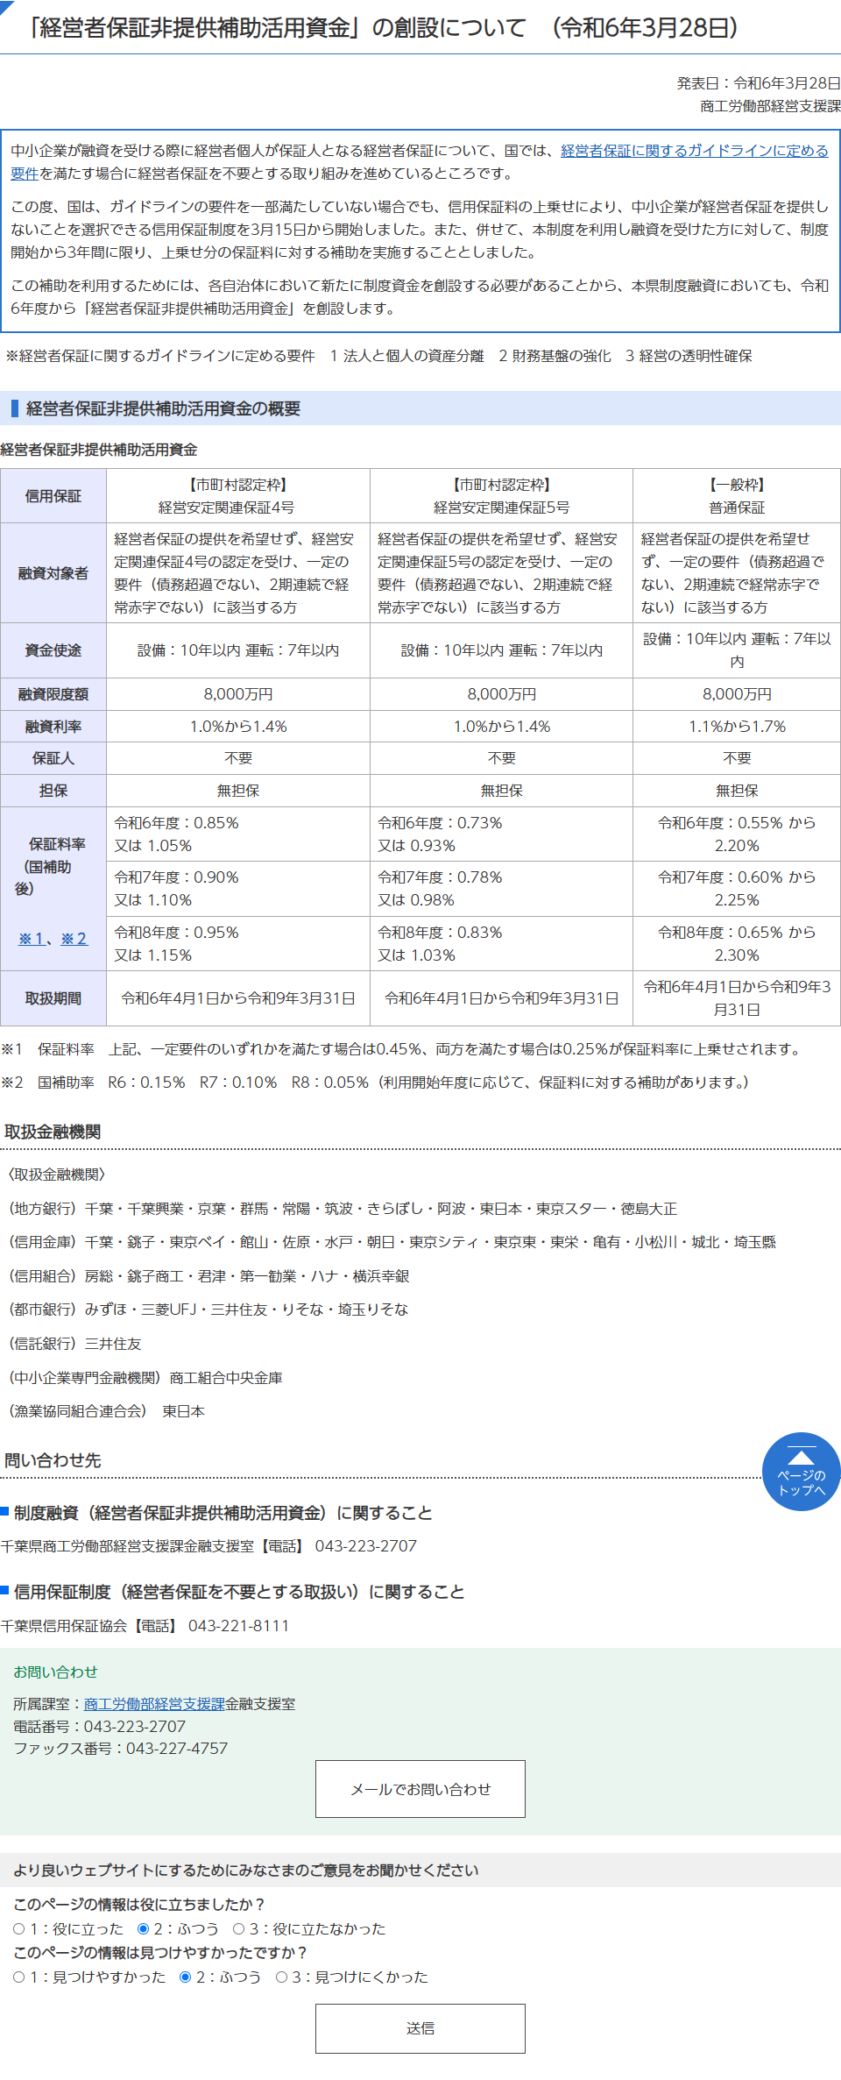
取扱期間はいずれの枠も令和6年4月1日から令和9年3月31日である。国の補助が3年で終わる設計に、県の資金の期限がそろえられている。
道③:プロパー融資と組み合わせる。既存分を外すなら専用の枠がある
三つ目は、保証料率を上げずに外す道である。埼玉県は、保証協会が認める場合として二つを挙げている。一つは、申込金融機関が申込企業の代表者保証を不要とし、かつ保全のないプロパー融資の残高がある場合で、同時実行を含む。このとき法人と代表者個人の資産・経理の分離や、債務超過や赤字ではないといった一定の要件を満たしていることが求められる。もう一つは、申込企業または代表者が所有する不動産について担保提供があり、申込みの保証金額に対して全額の保全が図られる場合である。
東京都が挙げている二つと、見出しの立て方は違っても中身はほぼ同じである。保証協会から見て、代表者の保証に代わる何かが用意されているときに外せる、という構造が共通している。
すでにあるプロパー融資の経営者保証を外したいとき
この道には、既存の借入を対象にした専用の枠がある。プロパー融資借換特別保証制度である。対象になるのは、経営者保証を提供した、保証協会の保証を付さない借入がある法人だ。つまり、今まさに代表者が保証しているプロパー融資を、保証協会の保証付きに借り換えることで保証を外す仕組みである。
| 利用できる方 | 経営者保証を提供した、保証協会の保証を付さない借入がある法人 |
|---|---|
| 資格要件 | 資産超過であること、EBITDA有利子負債倍率が15倍以内であること、法人・個人が分離されていること、返済緩和している借入金がないことの、すべてを満たす法人 |
| 保証限度額 | 2億8,000万円(組合等は4億8,000万円)。申込金融機関における保証限度額は、プロパー借入のうち経営者保証を提供していない借入残高の範囲内 |
| 対象資金 | 借換資金(プロパー借入のうち、経営者保証を提供している事業資金の借り換えに限る) |
| 責任共有制度 | 対象 |
| 返済方法 | 一括返済または分割返済 |
| 保証期間 | 一括返済の場合は1年以内、分割返済の場合は10年以内(据置期間1年以内) |
| 担保 | 必要に応じて |
| 保証人 | 不要(無保証人) |
| 融資利率 | 金融機関所定利率 |
| 保証料率 | 0.30%から1.90% |
| 添付書類 | 協会所定の申込資料のほか、財務要件等確認書、借換債務等確認書 |
| 取扱期間 | 令和6年3月15日から令和9年3月31日まで(保証申込受付分) |
出典:東京信用保証協会「プロパー融資借換特別保証制度」リーフレット(2024年2月発行)
資格要件のうち、EBITDA有利子負債倍率はリーフレットに計算式が書かれている。借入金と社債の合計から現預金を引いた額を、営業利益と減価償却費の合計で割った値である。これが15倍以内であることが条件になる。返済緩和している借入金がないことについては、申込日が危機関連保証の指定期間である場合と、新型コロナウイルス感染症に係る経営安定関連保証4号の指定期間である場合に、要件の確認基準日について緩和措置があるとされている。
この制度にはもう一つ、借入時の要件がある。申込金融機関において、次のいずれかを満たす必要があるとされている。一つは、経営者保証を提供せず、かつ保全のないプロパー借入を借り入れること。もう一つは、本制度による返済部分を除くプロパー借入の全部または一部について経営者保証を解除し、かつ解除した借入について保全がないことである。
つまりこの制度は、保証協会の枠へ借り換えて終わりにするものではない。借り換えたうえで、金融機関の側にも経営者保証なしかつ保全なしのプロパー融資を残すか、新たに出してもらうことが前提になっている。金融機関がそこまで踏み込めるかどうかが、使えるかどうかの分かれ目になる。
3つの道を1枚で比べる
三つの道は、外れる対象も、費用も、必要な準備も違う。制度融資の申込を控えているなら、自分がどこに乗れるかを先に見極めたほうが早い。
| 比較軸 | ① 保証人を取らない資金を選ぶ | ② 事業者選択型(上乗せ型) | ③ プロパーと組み合わせる/借換 |
|---|---|---|---|
| 保証料率への影響 | 上乗せなし | 0.25%または0.45%の上乗せ。国の補助が申込日に応じて0.05%から0.15% | 上乗せなし。借換制度の料率は0.30%から1.90% |
| 対象になる借入 | 指定された資金のみ | 無担保保険など特定の信用保険が付保された保証に横断的に適用 | プロパー借入のうち経営者保証を提供している事業資金の借り換え |
| 決算に関する要件 | 資金ごとの要件による | 債務超過でないこと、2期連続で減価償却前経常利益が赤字でないこと(両方か一方かで料率が分かれる) | 資産超過、EBITDA有利子負債倍率15倍以内、法人・個人の分離、返済緩和中の借入なし |
| 金融機関側に必要なこと | 取扱金融機関であること | 決算書等の提出を求める関係が続いていること | 経営者保証なしかつ保全なしのプロパー融資を出す、または既存分の保証を解除すること |
| 据置期間 | 資金ごとの条件による | 促進特別保証を使う場合は1年以内 | 1年以内 |
| 期限 | 年度ごとの資金の取扱期間による | 国の補助は令和9年3月31日まで | 令和9年3月31日までの保証申込受付分 |
②と③は排他ではない。③の要件を満たせるなら上乗せを払う必要はないし、満たせないときに②が残っている、という順序で考えるほうが費用は小さくなる。埼玉県が代表者保証を不要とする場合を三段構えで並べているのも、この順序に沿った書き方である。
どこに書いてあるかが、都県で違う
同じ全国共通の制度でも、情報が置かれている場所は自治体ごとに違う。保証料率の実額まで公表しているところもあれば、要件だけを示して料率は協会に委ねているところもある。
| 自治体 | 書かれている場所 | 読み取れること |
|---|---|---|
| 東京都 | 制度融資の「お申込み条件」のうち連帯保証人の欄 | 代表者保証を不要とする2つの場合と、上乗せ型が令和6年3月15日から始まっている旨の注記 |
| 大阪府 | 「各種融資メニュー」のページ末尾 | 令和6年3月15日から全融資メニューで取扱い開始。決算0期・1期の法人の扱いまで明記 |
| 千葉県 | 「経営者保証非提供補助活用資金」の創設を知らせる発表資料 | 3つの枠ごとに、国補助後の保証料率が年度別に並ぶ |
| 埼玉県 | 制度融資の概要ページ | 代表者保証が不要な資金の例、上乗せ型の要件、協会が認める場合の3段構え |
料率の実額まで知りたいなら千葉県の資料、どの道を通れるかを整理したいなら埼玉県の概要、自分の都道府県で全メニューに当たるかを確かめたいなら大阪府のような告知文、という読み分けになる。都県ごとの制度融資そのものの中身は、東京都中小企業制度融資の条件、千葉県の制度融資、埼玉県中小企業制度融資でそれぞれ扱っている。
申し込む前に確かめておく5点
窓口に行く前に手元で確かめられること
- 直前の決算が債務超過でないか。貸借対照表で純資産の額が0以上になっているかを見る。ここが上乗せ0.25%と0.45%の分かれ目になる。
- 直前2期の決算で、経常利益に減価償却を足した額が0以上になっているか。1期でも割っていれば、片方の要件しか満たせない。
- 代表者への貸付金や仮払金が決算書に残っていないか。残っていると、上乗せ型の2つ目の要件で外れる。
- 役員報酬や賞与、配当が社会通念上相当と認められる額を超えていないか。この表現は金額の基準が示されていないため、金融機関と協会の判断になる。
- 据置期間をどれだけ取りたいか。促進特別保証を使う場合もプロパー借換を使う場合も、据置は1年以内に収まる。
前の二つは決算書を開けばその場で判断できる。三つ目と四つ目は、決算を締める前なら手当てできる余地がある。経営者保証を外すことを次の決算期から狙うなら、この二つを先に片付けておくと、要件の充足が機械的に確認できる状態になる。
よくある読み違い
「保証料の上乗せ」は融資の金利が上がることではない
上乗せされるのは信用保証料率であって、金融機関に払う融資利率ではない。促進特別保証制度もプロパー融資借換特別保証制度も、融資利率は金融機関所定利率とされている。制度融資の利率と保証料が別の支払先に向かう構造については、制度融資が低金利な理由で扱っている。
国の補助は「申し込めばもらえる」ものではない
東京信用保証協会のリーフレットは、金融機関および協会による審査の結果、希望に添えない場合があるとはっきり書いている。要件を満たしていることと、保証が承諾されることは別である。また、条件変更に伴って追加して生じる保証料は補助の対象外とされているため、借りたあとに条件を変えた分まで補助が及ぶわけではない。
「経営者保証なし」は第三者保証なしと同じ意味ではない
東京都の条件が示すとおり、法人代表者を除く連帯保証人は制度上もともと不要とされている。ここでの経営者保証は、法人代表者本人の個人保証を指している。組合については、実情に応じて代表理事以外の理事を連帯保証人とする場合があるとされており、法人とは扱いが分かれる。
保証料が不要になるわけではない
経営者保証を外しても、信用保証料そのものは払う。むしろ上乗せ型を使えば増える。保証付融資の仕組みと、保証料が何に充てられているかは、信用保証協会の保証付融資とはで整理している。
まとめ:決算の形で入口が決まり、年度で費用が決まる
債務超過でなく、2期連続の赤字でもなく、代表者への貸付金もない法人は、上乗せ0.25%で経営者保証を外せる。どちらか一方しか満たせない法人や、設立後2事業年度の決算がない法人は0.45%になる。
上乗せ分に対する国の補助は令和6年度0.15%、令和7年度0.10%、令和8年度0.05%と下がり、令和9年3月31日で区切られている。千葉県の資金では、この縮小が保証料率の0.05ポイントずつの上昇としてそのまま表れている。
金融機関が経営者保証なしかつ保全なしのプロパー融資を出せる関係にあるなら、上乗せを払わずに外せる。既存のプロパー融資を外したい場合は、プロパー融資借換特別保証制度が令和9年3月31日の保証申込受付分まで用意されている。
この記事の数値と条件は、東京信用保証協会が公表しているリーフレット、東京都産業労働局の申込条件、大阪府の各種融資メニュー、千葉県の発表資料、埼玉県の制度融資の概要で確認できる範囲に限っている。都道府県ごとの資金名や上乗せの扱いは年度ごとに改定されるため、申し込む前に自分の都道府県と信用保証協会の最新の資料を当たってほしい。
経営者保証の扱いは、保証を引き受ける協会の側の設計に根ざしている。協会が何を業務としているのか、保証料率がどういう段で決まるのかは制度融資とはで確認できる。都府県ごとに案内の置き場所がどう違うかは主要5都府県の制度融資の比較に並べた。