埼玉県の制度融資は、金融機関へ行く前に寄るところがあります。申込書を最初に出すのは商工会議所または商工会で、そこの受付印が押された申込書を金融機関に持参する流れです。しかも利率は全期間固定で、県が金融機関に利子補給をすることで低く抑えられています。令和8年度下半期の利率改定を含めて、何がどう決まっているのかを県の公表内容で確認します。
| 関係する機関 | 埼玉県(産業労働部 経営・金融支援課)/金融機関/埼玉県信用保証協会/申込受付機関である商工会議所・商工会など |
|---|---|
| 申込の最初の窓口 | 中小企業者は資金を必要とする事業所が所在する地域の商工会議所または商工会、中小企業組合は埼玉県中小企業団体中央会 |
| 県の役割 | 金融機関への利子補給と、代位弁済により埼玉県信用保証協会が被った損失の一部の損失補償 |
| 金利の性格 | 原則として全期間固定。融資実行時の金利がそのまま変わらない(一部、金融機関所定金利の制度あり) |
| 融資期間 | 設備資金は最長15年(通常10年)、運転資金は最長10年(通常7年) |
| 担保・保証人 | ほとんどの資金が制度上、担保や第三者保証人を不要。実際に融資を受けた人の9割以上が無担保・第三者保証人なし |
| 令和8年度下半期の改定 | 令和8年8月1日における長期プライムレートの上昇を受け、令和8年10月1日以降の融資実行分から融資利率を一部改定 |
| 改定後の利率 | 事業資金(一般貸付)年2.2%~2.6%、小規模事業資金 年2.1%~2.5%、起業家育成資金 年1.7%~2.1%など |
県が支えている部分は「利子補給」と「損失補償」
埼玉県は制度融資のしくみを5段階で説明しています。
中小企業者は、金融機関から埼玉県の定めた条件で融資を受けることができます。
その際、埼玉県信用保証協会の信用保証を付けることによって、企業の信用力が増し、融資の円滑化が図られます。
また、埼玉県が金融機関に対し利子補給することによって、金融機関を通じて、埼玉県の定める低利な利率で融資を受けることができます。
万が一、中小企業者が借入金を返済できなくなった場合、埼玉県信用保証協会は、中小企業者に代わって金融機関に弁済します(代位弁済)。埼玉県は、代位弁済により埼玉県信用保証協会が被った損失の一部を補填しています(損失補償)。
埼玉県「制度融資の概要」より
ここが他県と違うところです。県が出しているのは保証料の補助ではなく、金融機関への利子補給です。だから利率が県の定める水準まで下がります。そして回収できなくなったときは、協会が被った損失の一部を県が補填する。入口(金利)と出口(損失)の両方に県が入っている構造になっています。
4者が担っていること
金融機関に利子補給して利率を下げ、代位弁済により信用保証協会が被った損失の一部を補填します。融資条件は埼玉県中小企業制度融資要綱で定められています。
融資申込書の記載内容を調査し、必要に応じて現地確認を行います。申込みが適当と認められる場合に受付印を押します。中小企業組合は埼玉県中小企業団体中央会が受付機関です。
受付印の押された申込書を受け取り、審査のうえ適当と認めるときは保証協会へ保証依頼を行います。最後に埼玉県の定めた条件で融資を実行します。
審査のうえ保証することが適当であると認めるときは、信用保証書を金融機関に交付します。
申込は6段階。最初に行くのは金融機関ではない
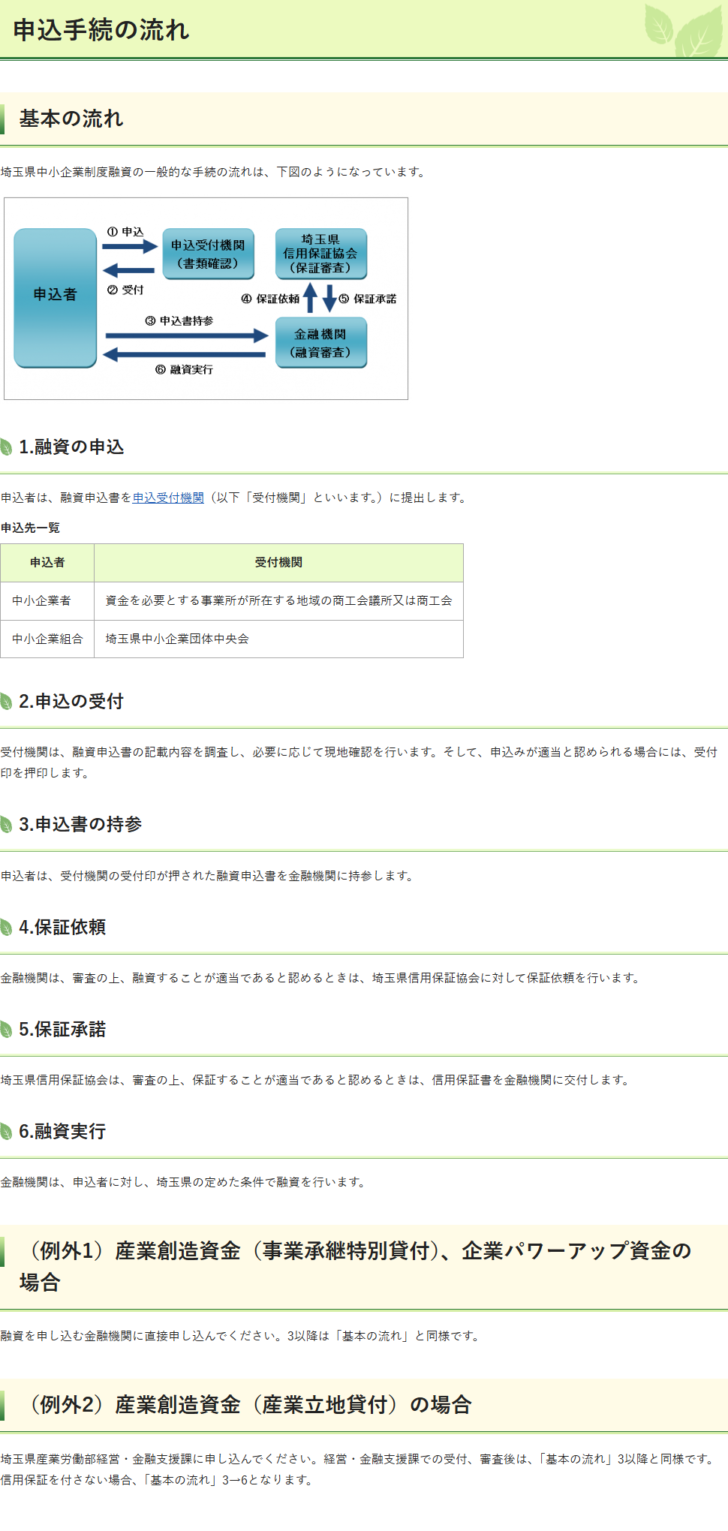
基本の流れ(県の公表内容)
- 1. 融資の申込申込者は、融資申込書を申込受付機関に提出します。中小企業者は事業所が所在する地域の商工会議所または商工会、中小企業組合は埼玉県中小企業団体中央会です。
- 2. 申込の受付受付機関は、融資申込書の記載内容を調査し、必要に応じて現地確認を行います。申込みが適当と認められる場合には受付印を押印します。
- 3. 申込書の持参申込者は、受付機関の受付印が押された融資申込書を金融機関に持参します。
- 4. 保証依頼金融機関は、審査のうえ融資することが適当であると認めるときは、埼玉県信用保証協会に対して保証依頼を行います。
- 5. 保証承諾埼玉県信用保証協会は、審査のうえ保証することが適当であると認めるときは、信用保証書を金融機関に交付します。
- 6. 融資実行金融機関は、申込者に対し、埼玉県の定めた条件で融資を行います。
この流れで注意が要るのは2番です。受付機関が現地確認を行うことがあると明記されています。書類を出せば受付印がもらえるという手続きではありません。
例外も2つ公表されています。産業創造資金(事業承継特別貸付)と企業パワーアップ資金は、融資を申し込む金融機関に直接申し込みます(3以降は基本の流れと同様)。産業創造資金(産業立地貸付)は埼玉県産業労働部経営・金融支援課に申し込み、受付・審査後は基本の流れの3以降と同様です。信用保証を付さない場合は3から6へ進みます。
令和8年度下半期の利率改定は「融資実行分」が基準
埼玉県は令和8年9月1日に、下半期の金利改定を発表しました。
令和8年8月1日における長期プライムレートが上昇したことを受け、令和8年10月1日以降の融資実行分について埼玉県中小企業制度融資の融資利率を一部改定します。
埼玉県「埼玉県中小企業制度融資(令和8年度下半期)の金利改定について」(2026年9月1日発表)より
基準の書き方に注目してください。「令和8年10月1日(木曜日)融資実行分から適用」であり、改定前の率は「令和8年9月30日(水曜日)融資実行分まで適用」です。申込日でも保証申込日でもなく、融資が実行された日で決まります。
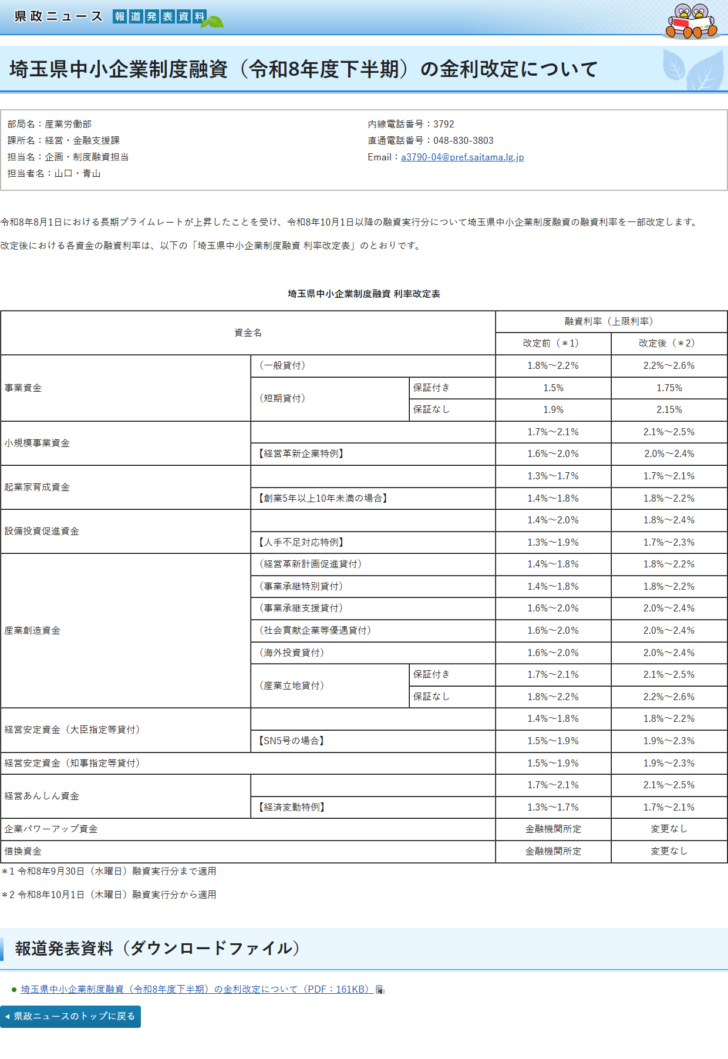
| 資金名 | 改定前(~令和8年9月30日 融資実行分) | 改定後(令和8年10月1日 融資実行分~) |
|---|---|---|
| 事業資金(一般貸付) | 1.8%~2.2% | 2.2%~2.6% |
| 事業資金(短期貸付・保証付き) | 1.5% | 1.75% |
| 事業資金(短期貸付・保証なし) | 1.9% | 2.15% |
| 小規模事業資金 | 1.7%~2.1% | 2.1%~2.5% |
| 小規模事業資金【経営革新企業特例】 | 1.6%~2.0% | 2.0%~2.4% |
| 起業家育成資金 | 1.3%~1.7% | 1.7%~2.1% |
| 起業家育成資金【創業5年以上10年未満】 | 1.4%~1.8% | 1.8%~2.2% |
| 設備投資促進資金 | 1.4%~2.0% | 1.8%~2.4% |
| 設備投資促進資金【人手不足対応特例】 | 1.3%~1.9% | 1.7%~2.3% |
| 産業創造資金(経営革新計画促進貸付) | 1.4%~1.8% | 1.8%~2.2% |
| 産業創造資金(事業承継特別貸付) | 1.4%~1.8% | 1.8%~2.2% |
| 産業創造資金(事業承継支援貸付) | 1.6%~2.0% | 2.0%~2.4% |
| 産業創造資金(社会貢献企業等優遇貸付) | 1.6%~2.0% | 2.0%~2.4% |
| 産業創造資金(海外投資貸付) | 1.6%~2.0% | 2.0%~2.4% |
| 産業創造資金(産業立地貸付・保証付き) | 1.7%~2.1% | 2.1%~2.5% |
| 産業創造資金(産業立地貸付・保証なし) | 1.8%~2.2% | 2.2%~2.6% |
| 経営安定資金(大臣指定等貸付) | 1.4%~1.8% | 1.8%~2.2% |
| 経営安定資金(大臣指定等貸付)【SN5号】 | 1.5%~1.9% | 1.9%~2.3% |
| 経営安定資金(知事指定等貸付) | 1.5%~1.9% | 1.9%~2.3% |
| 経営あんしん資金 | 1.7%~2.1% | 2.1%~2.5% |
| 経営あんしん資金【経済変動特例】 | 1.3%~1.7% | 1.7%~2.1% |
| 企業パワーアップ資金 | 金融機関所定 | 変更なし |
| 借換資金 | 金融機関所定 | 変更なし |
上げ幅はメニューによって違います。事業資金(一般貸付)、小規模事業資金、起業家育成資金、設備投資促進資金は0.4ポイント、事業資金(短期貸付)は0.25ポイントです。一律ではないので、自分が使う資金の行を見る必要があります。
改定後で利率がいちばん低いのは起業家育成資金の年1.7%~2.1%と経営あんしん資金【経済変動特例】の年1.7%~2.1%です。創業と、経済変動の影響を受けた局面に厚く配分されています。
金利が「全期間固定」である意味
埼玉県は制度融資の特徴の1つめに、金利の性格を挙げています。
県が挙げている3つの特徴
金利が低く、全期間固定
県が金融機関に利子補給を行うことで、県の定める低い利率で融資を受けられます。融資実行時の金利がそのまま変わらないので、金利変動の心配がありません。一部、金融機関所定金利の制度もあり、こちらは変動金利の場合があります。
長期間の借入れが可能
設備資金は最長で15年(通常10年)、運転資金は最長で10年(通常7年)まで利用できます。
無担保・第三者保証人不要
ほとんどの資金が制度上、担保や第三者保証人を不要としています。県は「実際に融資を受けた方の9割以上が無担保・第三者保証人なしで融資を受けています」と公表しています。
全期間固定という点は、改定のタイミングと組み合わせると意味が変わります。10月1日以降に実行された融資は改定後の率で固定され、その後に長期プライムレートが下がっても下がりません。逆に上がっても上がりません。実行日が利率を決め、そこから動かない設計です。
なお県は「融資実行時には別途、信用保証料が必要です」とも注記しています。利子補給で下がるのは利率であって、保証料は別建てです。保証料の計算方法は信用保証料の計算方法を整理した記事で扱っています。
代表者保証を外せる3つの経路
埼玉県信用保証協会の信用保証について、代表者保証(法人の代表者が連帯保証人になること)が原則として不要になる場合が公表されています。
代表者保証が不要になる場合
特定の資金を使う
3つの資金
起業家育成資金(スタートアップ創出促進保証を利用する場合)、産業創造資金(事業承継特別貸付)、産業創造資金(事業承継支援貸付)の融資対象者要件1イ(イ)を利用する場合です。
事業者選択型経営者保証非提供制度
財務要件+誓約
過去2年間において決算書等を申込金融機関の求めに応じて提出していること、直前の決算において代表者への貸付金等がなく役員報酬等が社会通念上適切な範囲を超えていないこと、債務超過でないことまたは二期連続で減価償却前経常利益が赤字でないこと、継続的な充足を誓約する書面の提出、保証料率の引上げによる希望。
協会が認める場合
プロパー融資または担保
申込金融機関が代表者保証を不要とし、かつ保全のないプロパー融資の残高がある場合(同時実行を含む)で一定の要件を満たす場合。または申込企業・代表者の所有不動産について担保提供があり、申込みの保証金額に対して全額の保全が図られる場合。
2つ目の事業者選択型経営者保証非提供制度は、財務の要件と、将来にわたる誓約の両方を求めています。「決算書を出し続ける」「代表者への貸付金を作らない」「役員報酬を適切な範囲に収める」という3点を、保証申込日以降も続けることを書面で約束する形です。
利用できる人の範囲
埼玉県の制度融資は、中小企業信用保険法における定義を用いています。資本金額と従業員数は「または」で、いずれかを満たせば該当します。
| 業種 | 要件 |
|---|---|
| 製造業・運送業・建設業・ソフトウェア業・情報処理サービス業および鉱業を含む(ゴム製品製造業を除く) | 資本金3億円以下 または 従業員300人以下 |
| ゴム製品製造業(自動車または航空機用のタイヤおよびチューブ製造業、ならびに工業用ベルト製造業を除く) | 資本金3億円以下 または 従業員900人以下 |
| 卸売業 | 資本金1億円以下 または 従業員100人以下 |
| サービス業 | 資本金5,000万円以下 または 従業員100人(旅館業は200人)以下 |
例外が4つ明記されています。「起業家育成資金」はこの要件を満たす必要がないこと。「産業創造資金(産業立地貸付)」は中小企業者以外でも利用できること(工場適地への全面移転の要件を除く)。中小企業組合の場合は一部利用できない資金があること。「産業創造資金(経営革新計画促進貸付)」は融資対象者が異なること。業種分類は日本標準産業分類に依拠します。
創業予定の人にとって重要なのは1つ目の例外です。起業家育成資金は中小企業者等の要件を満たさなくても申し込めます。これから事業を始める段階では資本金も従業員数も確定していないため、要件から外す設計になっていると読めます。
市町村の制度と重ねられる
埼玉県は「県内市町村の中小企業向け融資制度・利子補給等」という案内を別に用意しています。県の制度融資とは別に、市町村が独自の融資制度や利子補給を持っているためです。
県のページにはこのほか、個別の事象に対応した案内も並んでいます。物価高騰・人件費の上昇の影響を受けている中小企業への資金繰り支援、米国の相互関税措置等に係る資金繰り支援、イラン情勢の影響を受ける中小企業向けの資金繰り支援、株式会社全東信の破産手続開始に係る資金繰り支援です。「中小企業者に対する金融の円滑化要請」という形で、県が金融機関に対して協力を求める文書も公表されています。
損失補償については、県が「埼玉県中小企業制度融資の損失補償契約に係る回収納付金を受け取る権利の放棄に関する条例について」という案内を別に置いています。代位弁済のあとに回収が進んだ場合の取り扱いまで条例で定められているということで、県が負っているのは制度の呼びかけではなく、金銭的な債務関係です。この重さが、利子補給で利率を下げられる裏付けになっています。
また県は、令和7年度の制度融資の実績を公表しています。制度がどれだけ使われているかを自分で確かめられる形になっているので、どの資金が主流なのかを知りたい場合はそちらを見る手があります。
他の都県と並べたときの埼玉県
| 見る点 | 埼玉県 | 東京都 | 大阪府 | 神奈川県 |
|---|---|---|---|---|
| 県が出すもの | 利子補給と損失補償 | 信用保証料の補助と預託 | 信用保証料の補助(メニューにより国の補助) | メニューごとの保証料補助 |
| 利率の性格 | 原則として全期間固定。上限利率を公表 | 「◯%以内~◯%以内」の幅 | 「年◯%の固定金利」と金融機関所定が混在 | 固定金利と金融機関所定が混在 |
| 改定の基準日 | 融資実行日 | 年度当初(4月1日)に改定 | 保証協会への保証申込日 | 年度当初(4月1日)に新設・改定 |
| 申込の最初の窓口 | 商工会議所・商工会(例外あり) | 取扱指定金融機関、保証協会、あっせん機関 | あっせん方式と金融機関経由方式の2種類 | 取扱金融機関 |
基準日が3通りに割れている点は、年度途中の改定をまたぐときに効いてきます。埼玉県は融資実行日、大阪府は保証申込日。同じ時期に動いていても、適用される率が変わる可能性があります。
各県の詳細は東京都中小企業制度融資の記事、大阪府の制度融資の記事、神奈川県中小企業制度融資の記事にまとめています。
申し込む前に決めること
埼玉県で進めるときの順番
- どの資金を使うかを決める事業資金、小規模事業資金、起業家育成資金、設備投資促進資金、産業創造資金、経営安定資金、経営あんしん資金、企業パワーアップ資金、借換資金。上限利率が資金ごとに違います。
- 受付機関を確認する中小企業者は事業所が所在する地域の商工会議所または商工会です。産業創造資金(事業承継特別貸付)と企業パワーアップ資金は金融機関へ直接、産業創造資金(産業立地貸付)は県の経営・金融支援課へ申し込みます。
- 現地確認に備える受付機関が必要に応じて現地確認を行うと公表されています。書類だけで完結しない前提で日程を見ます。
- 実行日を意識する利率は融資実行日で決まります。改定をまたぐ時期は、実行の見込み時期を金融機関に確認しておく必要があります。
- 市町村の制度を調べる県内市町村が独自の融資制度や利子補給を持っています。県のページに案内があります。
よくある質問
- 埼玉県の制度融資はどこに申し込みますか。
- 中小企業者は、資金を必要とする事業所が所在する地域の商工会議所または商工会です。中小企業組合は埼玉県中小企業団体中央会です。受付印をもらってから金融機関に持参します。ただし産業創造資金(事業承継特別貸付)と企業パワーアップ資金は金融機関へ直接、産業創造資金(産業立地貸付)は県経営・金融支援課へ申し込みます。
- 金利はいくらですか。
- 令和8年10月1日以降の融資実行分で、事業資金(一般貸付)が年2.2%~2.6%、小規模事業資金が年2.1%~2.5%、起業家育成資金が年1.7%~2.1%などです。企業パワーアップ資金と借換資金は金融機関所定で変更ありません。
- いつの金利が適用されますか。
- 融資実行日が基準です。県は「令和8年9月30日(水曜日)融資実行分まで」が改定前、「令和8年10月1日(木曜日)融資実行分から」が改定後と注記しています。
- 金利は途中で変わりますか。
- 原則として変わりません。県は「融資実行時の金利がそのまま変わらないので、金利変動の心配がありません」と説明しています。ただし一部、金融機関所定金利の制度があり、こちらは変動金利の場合があります。
- 何年借りられますか。
- 設備資金は最長で15年(通常10年)、運転資金は最長で10年(通常7年)です。
- 担保は必要ですか。
- ほとんどの資金が制度上、担保や第三者保証人を不要としています。県は「実際に融資を受けた方の9割以上が無担保・第三者保証人なしで融資を受けています」と公表しています。
- 代表者保証を外せますか。
- 起業家育成資金(スタートアップ創出促進保証を利用する場合)、産業創造資金(事業承継特別貸付)、産業創造資金(事業承継支援貸付)の一定の要件では原則不要です。それ以外は事業者選択型経営者保証非提供制度の要件を満たす場合、または保証協会が認める場合です。
- 創業予定でも使えますか。
- 起業家育成資金があります。県は、中小企業者等の要件について「『起業家育成資金』はこの要件を満たす必要はありません」と明記しています。
- 受付機関で断られることはありますか。
- 受付機関は融資申込書の記載内容を調査し、必要に応じて現地確認を行ったうえで、申込みが適当と認められる場合に受付印を押印すると公表されています。
- 市町村の補助と併用できますか。
- 埼玉県は「県内市町村の中小企業向け融資制度・利子補給等」という案内を別に用意しています。内容は市町村ごとに異なるため、各市町村の案内で確認してください。
この記事の調査方法
融資利率は、埼玉県が2026年9月1日に発表した「埼玉県中小企業制度融資(令和8年度下半期)の金利改定について」の利率改定表から転記しました。制度のしくみ、3つの特徴、代表者保証が不要になる場合は「制度融資の概要」、申込手続の6段階と例外は「申込手続の流れ」、中小企業者の範囲は「ご利用になれる方」から取っています。
各資金の融資限度額は、県の「中小企業制度融資のご案内」パンフレット(令和8年度下半期)に資金ごとに記載されているため、この記事では利率と条件の整理にとどめています。審査の通過率と所要日数は公表されていないため扱っていません。
商工会議所・商工会から入るという埼玉県の形が、保証付融資の手続き全体のどこに当たるのかは制度融資とはで段階ごとに確認できます。全期間固定という利率の性格が、ほかの4都府県の決め方とどう違うかは主要5都府県の制度融資の比較で並べました。
この記事で参照した一次情報
- 埼玉県「制度融資の概要」https://www.pref.saitama.lg.jp/a0805/seidoyushi/07j-gaiyou.html
- 埼玉県「申込手続の流れ」https://www.pref.saitama.lg.jp/a0805/seidoyushi/07j-tetsudsuki.html
- 埼玉県「ご利用になれる方」https://www.pref.saitama.lg.jp/a0805/seidoyushi/07j-taishou.html
- 埼玉県「埼玉県中小企業制度融資(令和8年度下半期)の金利改定について」https://www.pref.saitama.lg.jp/a0805/seidoyushi/news/page/news2026090101.html
掲載した数値・条件は公表資料にもとづく整理であり、個別の融資の可否、適用利率、保証の諾否を保証するものではありません。利率は半期ごとに改定されるため、申込の前に埼玉県・埼玉県信用保証協会・取扱金融機関の最新の案内で確認してください。