東京都の制度融資は、都・東京信用保証協会・指定金融機関の三者がそれぞれ役割を持って成り立っている融資制度です。銀行が貸し、協会が保証し、都が信用保証料を補助して金融機関に預託する。この構造を知らないまま「都の融資」とだけ聞くと、どこへ申し込むのか、何が安くなるのかが見えません。令和8年度の公表内容から、申込条件・保証料率・メニュー別の限度額と期間を順に確定させます。
| 実施主体 | 東京都(産業労働局金融部金融課)/東京信用保証協会/指定金融機関の三者協調 |
|---|---|
| 利用の前提 | 東京信用保証協会の保証が必要。協会が経営者の人物、資金使途、返済能力等を総合的に判断して保証の諾否・保証金額を決定する |
| 対象 | 都内に事業所(住居)があり、保証協会の保証対象業種を営む中小企業者・組合 |
| 融資限度額 | 一般メニューは2億8千万円(経営力強化保証対応型・構造改革支援・経営改善フェニックス金融支援パッケージは2億8,000万円) |
| 融資利率 | メニューにより年1.75%以内~3.05%以内。プロパー融資促進型とモニタリング強化型特別保証対応型は金融機関所定 |
| 信用保証料率 | 責任共有制度の対象で年0.27%~1.49%、対象外で年0.30%~1.72%(残高を含む合計額と担保の有無で区分) |
| 信用保証料の補助 | 東京都がメニューごとに2分の1~5分の4を補助 |
| 物的担保 | 既存の保証付融資残高と新規の保証付融資額の合計が8,000万円以下なら原則無担保 |
| 連帯保証人 | 法人代表者を除き不要。経営者保証に関するガイドラインの要件に該当し協会が認める場合は代表者保証も不要 |
三者の役割:誰が貸し、誰が保証し、都は何をするのか
東京都産業労働局は、制度融資の性格を次のように説明しています。
東京都の制度融資は、東京都と東京信用保証協会と指定金融機関の三者協調のうえに成り立っている融資制度で、都内の中小企業者が金融機関から融資を受けやすくするための制度です。東京都の制度融資を受けるには東京信用保証協会の保証が必要になります。東京信用保証協会は、経営者の人物、資金使途、返済能力等を総合的に判断して保証の諾否や保証金額を決定します。
東京都産業労働局「東京都中小企業制度融資」より
ここから読み取れることは3つあります。お金を出すのは金融機関であって都ではないこと。保証の可否を決めるのは協会であること。そして都が直接審査するわけではないことです。「東京都の融資だから通りやすい」という言い方は、この構造に当てはまりません。都が担うのは、保証料の補助と金融機関への預託という形の下支えです。
三者がそれぞれ担っていること
融資メニュー・利率・限度額・期間を要項で定めます。信用保証料の一部を保証協会に対して補助し、金融機関へ預託することで、利用者の負担軽減を図っています。
経営者の人物、資金使途、返済能力等を総合的に判断して、保証するかどうかと保証金額を決めます。制度融資を使うには協会の保証が必須です。
実際に貸すのは銀行・信用金庫・信用組合などの取扱指定金融機関です。申込の窓口にもなります。
利用できるのは誰か:4つの条件と企業規模
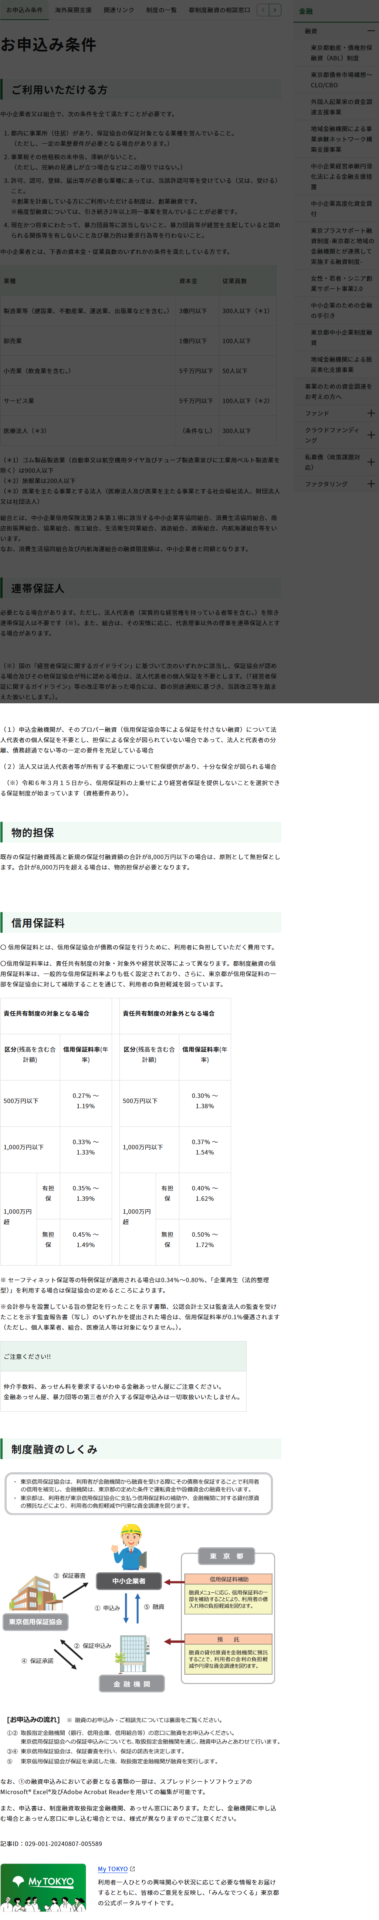
東京都は「ご利用いただける方」として、中小企業者または組合で次の条件をすべて満たすことを求めています。
満たす必要がある4条件
事業所と業種
都内に事業所(住居)があり、保証協会の保証対象となる業種を営んでいること。ただし一定の業歴要件が必要となる場合があります。
税金
事業税その他租税の未申告、滞納がないこと。完納の見通しが立つ場合などはこの限りではありません。
許認可
許可、認可、登録、届出等が必要な業種では、当該許認可等を受けている(または受ける)こと。
反社会的勢力の排除
現在かつ将来にわたって、暴力団員等に該当しないこと、暴力団員等が経営を支配していると認められる関係等を有しないこと、暴力的な要求行為等を行わないこと。
注意が要るのは2つの例外です。ひとつは創業を計画している人は「創業融資」を使うという振り分け。もうひとつは極度型融資については引き続き2年以上同一事業を営んでいることが必要という条件です。枠型で使いたい場合は、業歴がそのまま門になります。
企業規模の条件は業種ごとに違います。資本金と従業員数は「いずれか」を満たせば足ります。
| 業種 | 資本金 | 従業員数 |
|---|---|---|
| 製造業等(建設業、不動産業、運送業、出版業などを含む) | 3億円以下 | 300人以下 |
| 卸売業 | 1億円以下 | 100人以下 |
| 小売業(飲食業を含む) | 5千万円以下 | 50人以下 |
| サービス業 | 5千万円以下 | 100人以下 |
| 医療法人(医業を主たる事業とする法人) | 条件なし | 300人以下 |
例外も明記されています。ゴム製品製造業(自動車または航空機用タイヤおよびチューブ製造業ならびに工業用ベルト製造業を除く)は900人以下、旅館業は200人以下です。組合は中小企業信用保険法第2条第1項に該当するものが対象で、消費生活協同組合および内航海運組合の融資限度額は中小企業者と同額とされています。
信用保証料率は一般の料率より低く設定されている
制度融資の金銭的な効き目がいちばん出るのがここです。東京都は、都制度融資の信用保証料率が一般的な信用保証料率よりも低く設定されており、さらに都が保証料の一部を保証協会に対して補助していると説明しています。公表されている料率は次のとおりです。
| 区分(残高を含む合計額) | 責任共有制度の対象 | 責任共有制度の対象外 |
|---|---|---|
| 500万円以下 | 0.27%~1.19% | 0.30%~1.38% |
| 1,000万円以下 | 0.33%~1.33% | 0.37%~1.54% |
| 1,000万円超(有担保) | 0.35%~1.39% | 0.40%~1.62% |
| 1,000万円超(無担保) | 0.45%~1.49% | 0.50%~1.72% |
この表には2つの注記が付いています。セーフティネット保証等の特例保証が適用される場合は0.34%~0.80%、「企業再生(法的整理型)」を利用する場合は保証協会の定めるところによる、というもの。そして会計参与を設置している旨の登記を行ったことを示す書類、または公認会計士・監査法人の監査を受けたことを示す監査報告書(写し)を提出すると0.1%優遇されます。ただしこの優遇は個人事業者、組合、医療法人等は対象になりません。
保証料そのものの計算方法と、分割回数で金額が変わる仕組みは信用保証料の計算方法を整理した記事で扱っています。保証制度の種類ごとの違いは信用保証協会の保証制度5つを比較した記事にまとめました。
担保と連帯保証人:8,000万円が最初の線になる
物的担保の扱いは金額で決まります。
既存の保証付融資残高と新規の保証付融資額の合計が8,000万円以下の場合は、原則として無担保とします。合計が8,000万円を超える場合は、物的担保が必要となります。
東京都産業労働局「お申込み条件」より
この8,000万円は1件ごとではなく、既存の残高を含めた合計です。すでに保証付融資を使っている場合は、その残高が無担保でいられる余地を削ります。
連帯保証人については、法人代表者(実質的な経営権を持っている者等を含む)を除き不要とされています。組合は実情に応じて代表理事以外の理事を連帯保証人とする場合があります。そのうえで、法人代表者の個人保証も次の場合には不要になると書かれています。
法人代表者の個人保証が不要になる場合
- プロパー融資で個人保証を取っていない場合申込金融機関が、そのプロパー融資(信用保証協会等による保証を付さない融資)について法人代表者の個人保証を不要とし、担保による保全が図られていない場合であって、法人と代表者の分離、債務超過でない等の一定の要件を充足している場合。
- 不動産担保で十分な保全がある場合法人または法人代表者等が所有する不動産について担保提供があり、十分な保全が図られる場合。
- 保証料を上乗せして選択する場合令和6年3月15日から、信用保証料の上乗せにより経営者保証を提供しないことを選択できる保証制度が始まっています(資格要件あり)。
1と2は「保証協会が認める場合」という条件付きで、いずれも金融機関側の対応や担保の有無が前提になります。自分の意思だけで外せるのは3の経路で、そのかわり保証料が上がります。
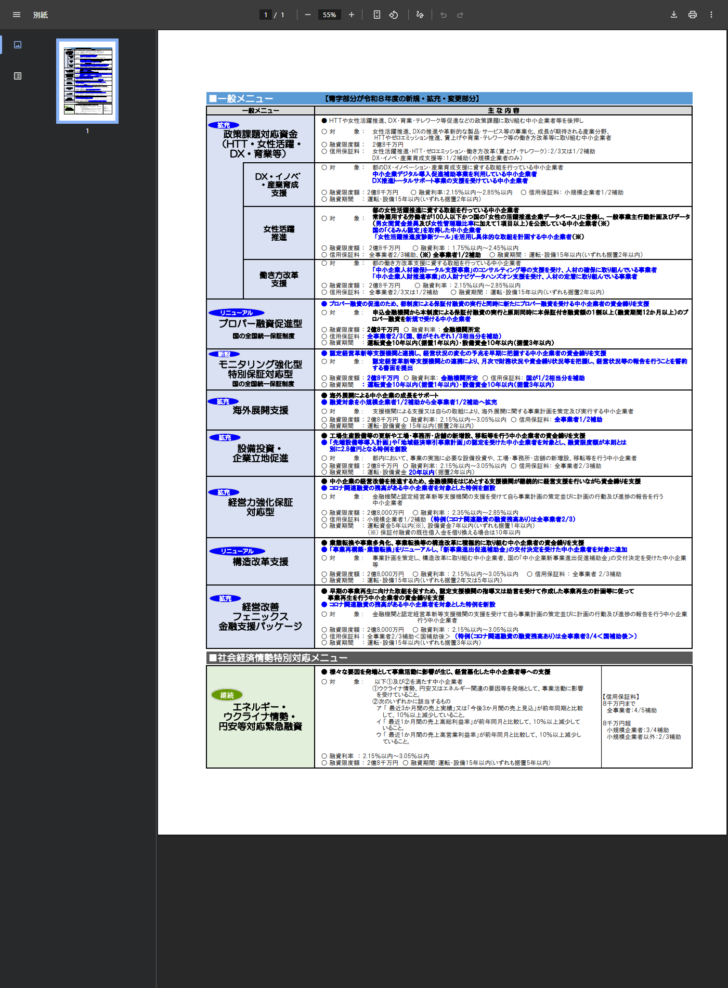
令和8年度の一般メニュー:限度額は2億8千万円で揃っている
東京都は令和8年度の融資メニュー一覧を公表しています。金額の形がきれいに揃っているので、違いは利率・期間・保証料補助の3点に集約されます。
| メニュー | 融資限度額 | 融資利率 | 信用保証料の補助 | 融資期間 |
|---|---|---|---|---|
| 政策課題対応資金 DX・イノベ・産業育成支援 |
2億8千万円 | 2.15%以内~2.85%以内 | 小規模企業者1/2補助 | 運転・設備15年以内(いずれも据置2年以内) |
| 政策課題対応資金 女性活躍推進 |
2億8千万円 | 1.75%以内~2.45%以内 | 全事業者2/3補助(※全事業者1/2補助) | 運転・設備15年以内(据置2年以内) |
| 政策課題対応資金 働き方改革支援 |
2億8千万円 | 2.15%以内~2.85%以内 | 全事業者2/3又は1/2補助 | 運転・設備15年以内(据置2年以内) |
| プロパー融資促進型 | 2億8千万円 | 金融機関所定 | 全事業者2/3(国・都がそれぞれ1/3相当分を補助) | 運転10年以内(据置1年以内)・設備10年以内(据置3年以内) |
| モニタリング強化型 特別保証対応型 |
2億8千万円 | 金融機関所定 | 国が1/2相当分を補助 | 運転10年以内(据置1年以内)・設備10年以内(据置3年以内) |
| 海外展開支援 | 2億8千万円 | 2.15%以内~3.05%以内 | 全事業者1/2補助 | 運転・設備15年以内(据置2年以内) |
| 設備投資・企業立地促進 | 2億8千万円 | 2.15%以内~3.05%以内 | 全事業者2/3補助 | 運転・設備20年以内(据置2年以内) |
| 経営力強化保証対応型 | 2億8,000万円 | 2.35%以内~2.85%以内 | 小規模企業者1/2補助(特例は全事業者2/3) | 運転5年以内・設備7年以内(いずれも据置1年以内) |
| 構造改革支援 | 2億8,000万円 | 2.15%以内~3.05%以内 | 全事業者2/3補助 | 運転・設備15年以内(据置2年又は5年以内) |
| 経営改善フェニックス 金融支援パッケージ |
2億8,000万円 | 2.15%以内~3.05%以内 | 全事業者2/3補助(国補助後。特例は3/4) | 運転・設備15年以内(据置3年以内) |
表を縦に見ると、利率がいちばん低いのは女性活躍推進の年1.75%以内~2.45%以内です。他の多くが2.15%以内からなので、下限で0.4ポイント違います。期間がいちばん長いのは設備投資・企業立地促進の20年以内。経営力強化保証対応型だけ運転5年・設備7年と短く設定されています。
なお東京都は、令和8年度について国の政策金利の改定等を踏まえ、固定金利が適用される全てのメニューの上限金利を+0.25%改定したと公表しています。上の利率はその反映後の数値です。
令和8年度に変わった4点
東京都の発表は、令和8年度の変更点を明示しています。制度融資を以前に使ったことがある人ほど、ここだけ確認すれば差分が取れます。
公表されている令和8年度の変更
プロパー融資促進型をリニューアル
都制度による保証付融資の実行と同時に新たにプロパー融資を受ける中小企業者が対象。国の補助(3分の1)に加え、都でも新たに補助(3分の1)し、全事業者3分の2補助に拡充されました。
モニタリング強化型特別保証対応型を新設
認定経営革新等支援機関との連携により、月次で財務状況や資金繰り状況等を把握し、経営状況等の報告を行うことを誓約する書面を提出する仕組みです。
海外展開支援の補助対象を拡充
信用保証料補助の対象を「小規模企業者2分の1」から「全事業者2分の1」へ広げました。
政策課題対応資金に融資対象を追加
DX・イノベ・産業育成支援では「中小企業デジタル導入促進補助事業」を利用している事業者、DX推進トータルサポート事業の支援を受けている事業者が追加されました。
設備投資・企業立地促進には、「先端設備等導入計画」や「地域経済牽引事業計画」の認定を受けた中小企業者を対象に、融資限度額が本則とは別に2.8億円となる特例が創設されています。認定を取っているかどうかで使える枠が倍になる設計です。
社会経済情勢特別対応メニューは補助率がいちばん厚い
一般メニューとは別に「社会経済情勢特別対応メニュー」が置かれています。令和8年度はエネルギー・ウクライナ情勢・円安等対応緊急融資が継続されています。
| 項目 | 内容 |
|---|---|
| 対象 | ①ウクライナ情勢、円安又はエネルギー関連の要因等を発端として、事業活動に影響を受けていること。②「最近3か月間の売上実績」又は「今後3か月間の売上見込」が前年同期と比較して10%以上減少、「最近1か月間の売上高総利益率」が前年同月と比較して10%以上減少、「最近1か月間の売上高営業利益率」が前年同月と比較して10%以上減少、のいずれかに該当すること |
| 融資限度額 | 2億8千万円 |
| 融資利率 | 2.15%以内~3.05%以内 |
| 融資期間 | 運転・設備15年以内(いずれも据置5年以内) |
| 信用保証料の補助 | 8千万円まで:全事業者4/5補助/8千万円超:小規模企業者3/4補助、小規模企業者以外2/3補助 |
据置期間が5年以内と、一般メニュー(2年~3年以内)より長く取られています。保証料の補助も8千万円までは5分の4で、一般メニューの2分の1~3分の2より厚い設計です。要件に当てはまるなら、まずこのメニューを検討する順番になります。ただし売上の減少率は数字で示す必要があり、該当しなければ使えません。
必要書類:法人は8種類、決算書は2部
東京都は申込書類を公表しています。申込書・計画書等は各申込窓口にあります。
| 書類名 | 必要部数 |
|---|---|
| 信用保証委託申込書 | 各1部 |
| 信用保証委託契約書 | 各1部 |
| 個人情報の取扱いに関する同意書 | 1部 |
| 印鑑証明書(申込人及び連帯保証人のもの) | 各1部 |
| 商業登記簿謄本 | 各1部 |
| 確定申告書(決算書)の写し(原則直近2期分) | 2部 |
| 法人税又は事業税の納税の確認ができる書類 | 各1部 |
| 見積書又は契約書の写し(設備資金の場合のみ必要) | 各1部 |
確定申告書(決算書)だけ2部とされているのは、協会と金融機関の双方で使うためと読めます。もうひとつ重要な注記があります。保証協会およびあっせん機関から申し込む場合は、信用保証委託申込書・信用保証委託契約書に「融資あっせん用」を使うというものです。どの窓口から入るかで、書式そのものが変わります。
東京都は申込条件のページで「仲介手数料、あっせん料を要求するいわゆる金融あっせん屋にご注意ください」と注意喚起しています。制度融資の申込に、第三者へ支払う手数料は発生しません。
どこへ申し込むのか:窓口は1つではない
制度融資というと都庁へ行くイメージを持たれますが、実際の入口は別です。東京都は「申込受付機関・取扱指定金融機関」を別ページで公開しており、必要書類のページにはあっせん機関からの申込も想定した書式の注記があります。
申し込む前に決めること
- どのメニューを使うかを決める利率・期間・保証料補助がメニューごとに違います。要件(認定の有無、売上の減少率など)を満たすかどうかが先です。
- 入口を決める取扱指定金融機関の窓口から入るか、保証協会・あっせん機関から入るか。後者なら「融資あっせん用」の書式になります。
- 決算書2期分を揃える原則直近2期分の写しが2部必要です。手元になければ取得に時間がかかります。
- 納税の状況を確認する事業税その他租税の未申告・滞納がないことが条件です。完納の見通しが立つ場合などの例外はありますが、確認できる書類は要ります。
- 既存の保証付融資残高を把握する8,000万円の線は既存残高を含めた合計で見ます。無担保でいけるかどうかがここで決まります。
制度融資と日本政策金融公庫の使い分けは、創業の場面でとくに迷いやすいところです。両者の違いは創業融資で日本政策金融公庫と制度融資を比べた記事で扱っています。
向いている事業者・向いていない事業者
公表条件から見た向き・不向き
向いている
都内に事業所があり、2期分の決算書が出せて、納税に滞りがない中小企業者。とくに女性活躍推進、DX、働き方改革、海外展開、設備投資のいずれかで都の認定・支援事業に該当している事業者は、利率か保証料補助のどちらかで差が出ます。
条件を確認してから
極度型融資を使いたい事業者。引き続き2年以上同一事業を営んでいることが必要です。既に保証付融資の残高が大きい事業者も、8,000万円の線を超えると物的担保が必要になります。
別の制度を見る
創業を計画している段階の人は創業融資が振り分け先です。都外に事業所がある場合は、その所在地の自治体の制度融資と、当該地域の信用保証協会が対象になります。
制度融資で変わらないこと
補助が付くのは信用保証料であって、金利が無料になるわけではありません。融資利率はメニューごとに「◯%以内」という上限の形で示されており、実際に適用される率は金融機関との間で決まります。プロパー融資促進型とモニタリング強化型特別保証対応型にいたっては「金融機関所定」です。
また、保証の諾否と金額を決めるのは東京信用保証協会です。都がメニューを用意していることと、保証が付くことは別の話です。保証付融資そのものの仕組みは信用保証協会の保証付融資とは何かを整理した記事にまとめています。
セーフティネット保証を併用する場合は、市区町村の認定が別途必要になります。認定の要件と申請の流れはセーフティネット保証の認定申請の記事で扱っています。
よくある質問
- 東京都の制度融資は都が貸してくれるのですか。
- 貸すのは指定金融機関です。東京都は制度の設計と信用保証料の補助、金融機関への預託を担い、東京信用保証協会が保証します。三者協調の制度だと都が説明しています。
- いくらまで借りられますか。
- 令和8年度の一般メニューは融資限度額2億8千万円です(経営力強化保証対応型・構造改革支援・経営改善フェニックス金融支援パッケージは2億8,000万円)。設備投資・企業立地促進には、先端設備等導入計画等の認定を受けた場合に本則とは別枠で2.8億円となる特例があります。
- 担保は必要ですか。
- 既存の保証付融資残高と新規の保証付融資額の合計が8,000万円以下なら原則として無担保です。合計が8,000万円を超える場合は物的担保が必要になります。
- 代表者の個人保証は外せますか。
- 経営者保証に関するガイドラインに基づく2つの場合に該当し保証協会が認めるとき、または令和6年3月15日から始まった信用保証料の上乗せにより経営者保証を提供しないことを選択できる制度(資格要件あり)を使うときに、不要にできるとされています。
- 信用保証料はどれくらいですか。
- 責任共有制度の対象で年0.27%~1.49%、対象外で年0.30%~1.72%です。残高を含む合計額と担保の有無で区分されます。セーフティネット保証等の特例保証が適用される場合は0.34%~0.80%です。
- 保証料が安くなる方法はありますか。
- 会計参与を設置している旨の登記を行ったことを示す書類、または公認会計士・監査法人の監査を受けたことを示す監査報告書(写し)を提出すると0.1%優遇されます。個人事業者、組合、医療法人等は対象になりません。加えて、東京都がメニューごとに保証料の2分の1~5分の4を補助します。
- 創業予定でも使えますか。
- 東京都は「創業を計画している方にご利用いただける制度は、創業融資です」と案内しています。一般のメニューとは振り分けが分かれます。
- 申込に時間はどれくらいかかりますか。
- 所要期間は公表されていません。ただし必要書類に印鑑証明書、商業登記簿謄本、直近2期分の決算書の写し(2部)、納税の確認ができる書類が含まれるため、取得にかかる時間を見込む必要があります。
- 東京都以外に事業所がある場合はどうなりますか。
- 東京都の制度融資は「都内に事業所(住居)があり」という条件です。他県の事業所については、その所在地の自治体の制度融資と、当該地域の信用保証協会が窓口になります。
- 仲介業者に頼んだほうが通りやすいですか。
- 東京都は「仲介手数料、あっせん料を要求するいわゆる金融あっせん屋にご注意ください」と注意喚起しています。制度融資の申込に第三者への手数料は発生しません。
この記事の調査方法
数値と条件は、東京都産業労働局が公開している「東京都中小企業制度融資」の各ページ(制度の説明、お申込み条件、必要書類、要項・パンフレット)と、東京都が令和8年3月27日に発表した「令和8年度 中小企業制度融資が始まります!」および同発表の別紙「融資メニュー一覧表」から取りました。融資メニューの限度額・利率・期間・保証料補助は、別紙の一覧表に記載された数値をそのまま転記しています。
所要期間、審査の通過率、採択の実績は公表されていないため、この記事では扱っていません。実際に適用される融資利率は金融機関との間で決まるため、上限として示された率をそのまま適用利率として読まないでください。
都の要項に書かれていることが信用保証の仕組みのどこに当たるのかは、制度融資とはで協会の業務と保証料率の体系から追えます。限度額を2億8千万円で揃えるという東京都の設計が、ほかの4都府県とどう違うかは主要5都府県の制度融資の比較で並べました。
関連する記事
この記事で参照した一次情報
- 東京都産業労働局「東京都中小企業制度融資」https://www.sangyo-rodo.metro.tokyo.lg.jp/chushou/kinyu/yuushi/yuushi/
- 東京都産業労働局「お申込み条件」https://www.sangyo-rodo.metro.tokyo.lg.jp/chushou/kinyu/yuushi/yuushi/jyouken/
- 東京都産業労働局「必要書類」https://www.sangyo-rodo.metro.tokyo.lg.jp/chushou/kinyu/yuushi/yuushi/syorui/
- 東京都産業労働局「要項・パンフレット」https://www.sangyo-rodo.metro.tokyo.lg.jp/chushou/kinyu/yuushi/yuushi/youkou/
- 東京都「令和8年度 中小企業制度融資が始まります!」(令和8年3月27日 産業労働局)https://www.metro.tokyo.lg.jp/information/press/2026/03/2026032715
掲載した数値・条件は公表資料にもとづく整理であり、個別の融資の可否、適用利率、保証の諾否を保証するものではありません。制度は年度途中でも改定されることがあるため、申込の前に東京都産業労働局と取扱金融機関の最新の案内で確認してください。