信用保証料は、借入金額に料率を掛けただけでは出ません。返済方法によって「分割係数」という掛目が入るからです。同じ1,200万円・同じ料率でも、満期一括返済なら276,000円、24回の均等分割返済なら165,600円。差は11万円です。ここでは東京信用保証協会が公表している算式と係数をもとに、どこで金額が動くのかを順に追います。
- 基本の算式は「貸付金額 × 信用保証料率 × 保証期間(月数)÷ 12」(円未満切捨て)です。
- 分割返済なら、これに分割係数を掛けます。回数が多いほど係数は小さくなります。
- 据置期間があると、据置部分と分割返済部分を分けて計算して足します。
- 料率は9区分で、確定決算の内容を評価して決まります。
- 担保の提供や会計参与の設置で0.1%の割引があります(東京信用保証協会の例)。
算式は返済方法ごとに4つある
東京信用保証協会は、信用保証料の計算方法を返済方法ごとに示しています。
最後の確定日保証だけ、分母が12ではなく365です。月数ではなく日数で計算するため、同じ期間でも端数の出方が変わります。
分割係数は「返済が進む分」を割り引く掛目
分割係数について、東京信用保証協会は「分割返済により返済の進捗を考慮した掛目のことです」と説明しています。返済が進めば保証されている残高も減るため、その分を料率ではなく係数で調整する仕組みです。
| 分割返済回数 | 均等分割係数 | 不均等分割係数 |
|---|---|---|
| 2回以上6回以下 | 0.70 | 0.77 |
| 7回以上12回以下 | 0.65 | 0.72 |
| 13回以上24回以下 | 0.60 | 0.66 |
| 25回以上 | 0.55 | 0.61 |
回数が増えるほど係数は小さくなります。25回以上なら0.55、つまり満期一括返済の55%で済むということです。不均等分割の係数が均等分割より大きいのは、返済の進み方が遅い期間があるためと読めます。
同じ条件で、返済方法だけ変えた場合
東京信用保証協会が挙げている計算例をそのまま並べます。貸付金額1,200万円、信用保証料率 年1.15%、保証期間24か月という同じ条件です。
| 返済方法 | 計算式 | 信用保証料 |
|---|---|---|
| 満期一括返済 | 12,000,000円 × 1.15% × 24/12 | 276,000円 |
| 均等分割返済(24回) | 12,000,000円 × 1.15% × 24/12 × 0.60 | 165,600円 |
差は110,400円です。借入条件を詰めるときに、返済方法は金利だけの問題ではありません。保証料にも効いてきます。
保証期間を変えると金額はどう動くか
保証期間は算式の中で月数として効きます。期間が倍になれば保証料も倍、というのが基本です。ただし分割返済なら、回数が増えることで係数が小さくなり、増え方がゆるみます。
| 保証期間 | 満期一括返済 | 均等分割返済(毎月) | 適用される分割係数 |
|---|---|---|---|
| 12か月 | 138,000円 | 89,700円 | 0.65 |
| 24か月 | 276,000円 | 165,600円 | 0.60 |
| 36か月 | 414,000円 | 227,700円 | 0.55 |
| 60か月 | 690,000円 | 379,500円 | 0.55 |
12か月と60か月を比べると、満期一括返済では5倍になりますが、均等分割返済では約4.2倍にとどまります。回数が25回以上になると係数は0.55で頭打ちになるため、そこから先は期間に比例して増えていきます。
この表は公表されている算式と係数にあてはめた試算で、実際の金額は適用される料率と条件によって変わります。概算の目安としてお使いください。
据置期間があると計算が2本立てになる
据置期間を設ける場合、計算は2つに分かれます。据置期間中は元本が減らないため、分割係数を掛けません。分割返済が始まってからの期間にだけ係数を掛けます。
据置期間がある場合の計算手順
- ① 据置部分を計算する貸付金額 × 料率 × 返済据置期間(月数)÷ 12。係数は掛けません。
- ② 分割返済部分を計算する貸付金額 × 料率 × 分割返済期間(月数)÷ 12 × 分割係数。
- ③ 2つを足す東京信用保証協会の計算例では、据置69,000円+分割341,550円=410,550円となっています。
据置期間を長くすると、その分だけ係数の効かない期間が増えます。資金繰りのために据置を取ると、保証料は増える方向に働きます。返済開始を遅らせる効果と、保証料の増加を並べて判断してください。
料率はどう決まるか
全国信用保証協会連合会は、信用保証料が「9つの料率区分」で決まると説明しています。東京信用保証協会は、中小企業信用リスク情報データベース(CRD)により確定決算の内容を評価して区分を決定するとしています。
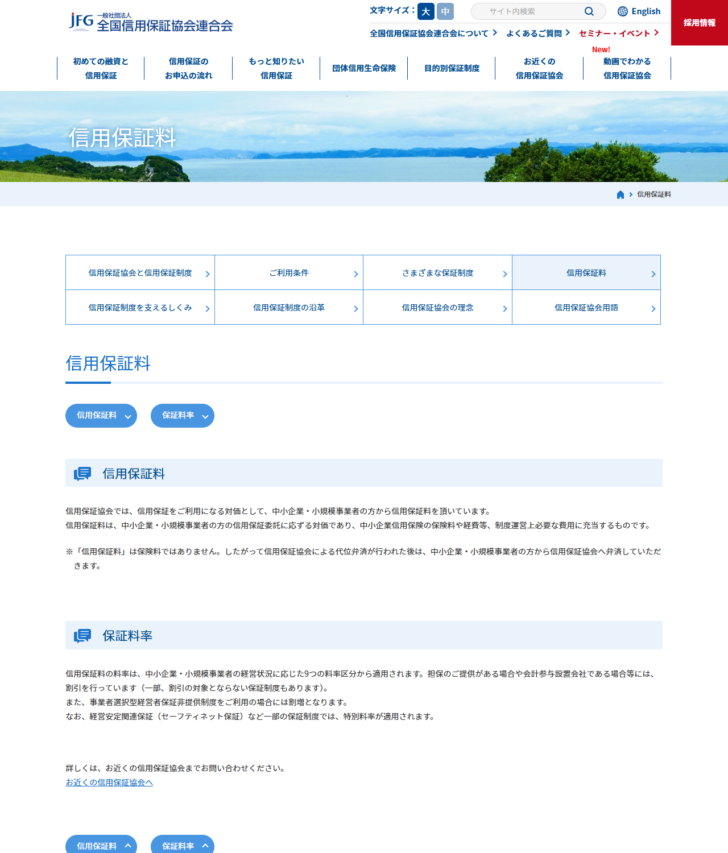
同連合会は、割引と割増についても記載しています。「担保のご提供がある場合や会計参与設置会社である場合等には、割引を行っています」「事業者選択型経営者保証非提供制度をご利用の場合には割増となります」「経営安定関連保証(セーフティネット保証)など一部の保証制度では、特別料率が適用されます」。
料率は1本ではなく、9区分 ± 割引・割増、さらに制度によっては区分によらない特別料率、という重なりで決まります。見積もりを受け取ったら、どの制度での料率なのかを先に確認してください。
割引は2種類、ただし対象外がある
東京信用保証協会は、割引の内容を具体的に公表しています。
| 割引 | 率 | 条件 |
|---|---|---|
| 有担保割引 | 0.1% | 担保を提供した場合 |
| 会計関係の書類提出による割引 | 0.1% | 会計参与を設置している旨の登記書類、または公認会計士・監査法人の監査報告書の写しを提出した中小企業者 |
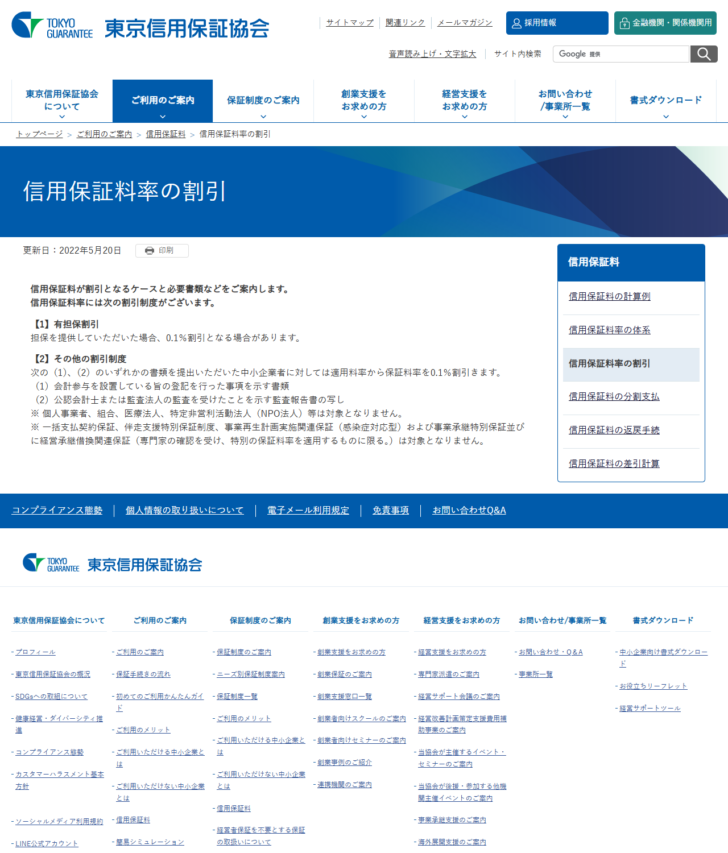
対象外も明記されています。個人事業者、組合、医療法人、NPO法人等は対象外です。保証制度としても、一括支払契約保証、伴走支援特別保証制度、事業再生計画実施関連保証(感染症対応型)、事業承継特別保証、経営承継借換関連保証が対象外とされています(経営承継借換関連保証は専門家確認で特別料率が適用される場合を除く)。
0.1%の割引は小さく見えますが、1,200万円・24か月・満期一括返済なら24,000円の差です。担保を出すかどうかの判断材料のひとつになります。ただし割引率も対象外の範囲も協会ごとに異なります。
シミュレーションで概算を出す
東京信用保証協会は「信用保証料簡易シミュレーション」を公開しています。返済方法を選び、借入金額、保証期間、据置期間、保証料率を入れると概算が出る形です。分割係数は自動で判定されます。
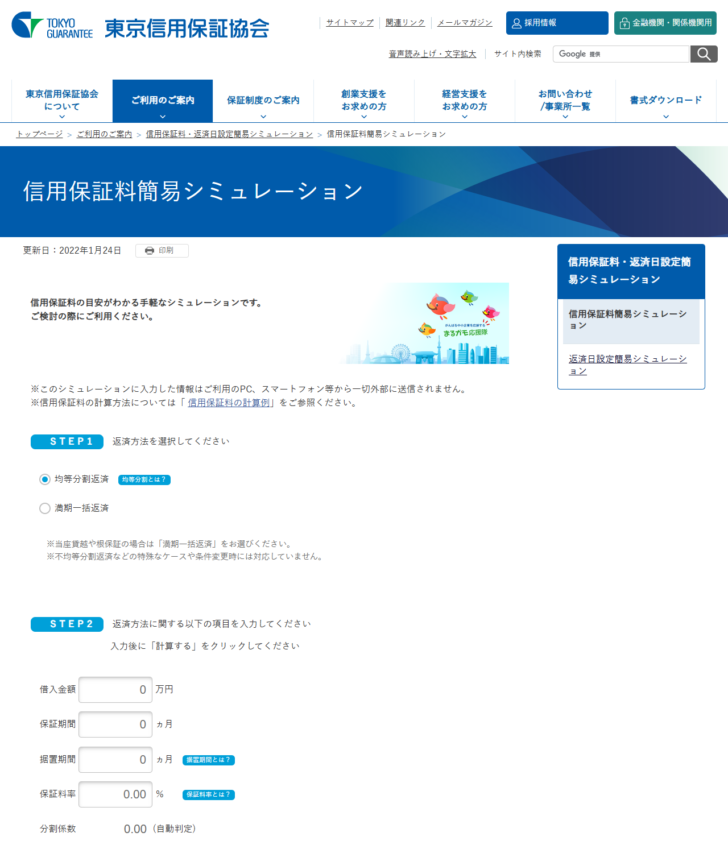
注意書きも読んでください。同ページは「当座貸越や根保証の場合は『満期一括返済』をお選びください」「不均等分割返済などの特殊なケースや条件変更時には対応していません」としています。当座貸越を分割返済として入れると、金額が合いません。
入力項目のうち、自分で決められないのが保証料率です。9区分のどこに入るかは申込みの審査で決まるため、シミュレーションでは仮の数字を入れることになります。幅を持って見るなら、高い区分と低い区分の両方で計算してみてください。
保証料を抑えるために動かせるもの
保証料に効く4つの変数
返済方法
分割回数が多いほど係数は小さくなります。25回以上なら0.55です。いちばん大きく効く変数です。
据置期間
据置部分には分割係数が掛かりません。長く取るほど保証料は増える方向に働きます。
担保
東京信用保証協会は有担保割引を0.1%としています。対象外の事業形態・制度があります。
決算の内容
9区分はCRDによる確定決算の評価で決まります。短期では動かせませんが、中期では効きます。
保証期間そのものも変数ですが、短くすれば毎月の返済額が増えます。保証料を抑える目的で期間を縮めると、資金繰りが苦しくなるので本末転倒です。まず返済方法と据置期間の組み合わせで見比べるのが順序です。
料率表は信用保証協会ごとに公表されている
料率の数字そのものは、各信用保証協会が料率表として公表しています。たとえば愛知県信用保証協会は「保証料率表」をPDFで掲げ、「弾力料率が適用される保証」と「弾力料率によらない保証」の2部構成で、保証区分ごとに料率区分1〜9の年率を一覧にしています。
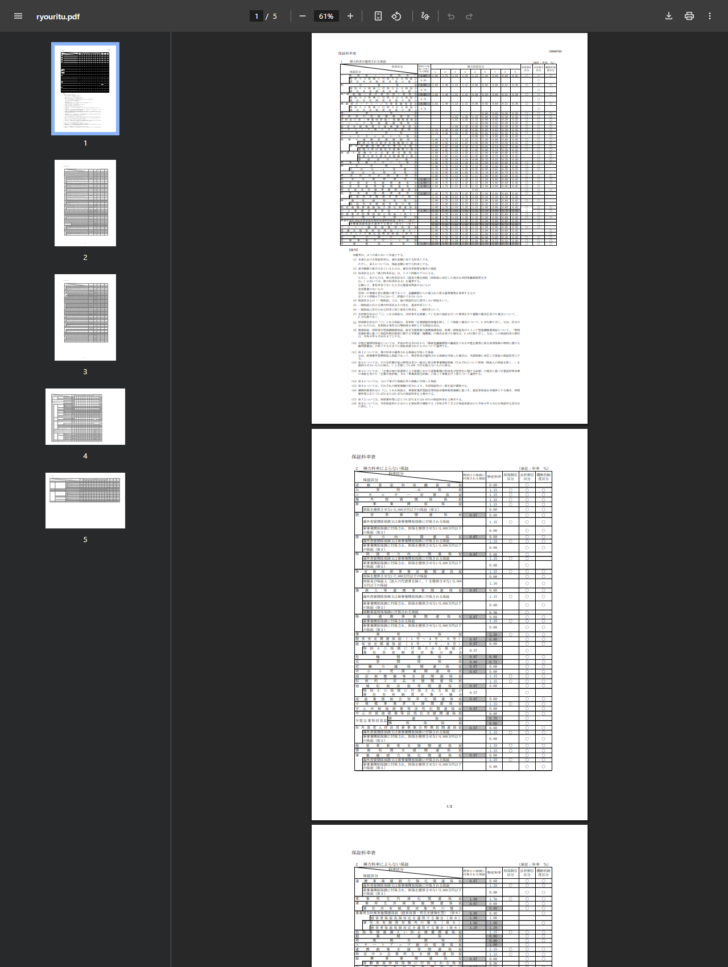
構成を見ると、料率の決まり方が2系統あることが分かります。決算内容による9区分が動く「弾力料率」と、制度ごとに率が決まっている「弾力料率によらない保証」です。経営安定関連保証や創業関連保証のように、制度の性格上、決算内容で料率を上下させない保証が後者に入ります。
つまり、同じ会社が同じ時期に申し込んでも、どの保証制度を使うかで料率の決まり方そのものが変わります。見積もりを比べるときは、金額だけでなく「どの制度の、どの料率区分か」を確認してください。料率表は協会ごとに内容が異なるため、自社の所在地の協会の表を見る必要があります。
制度によっては区分によらない料率になる
経営安定関連保証(セーフティネット保証)や危機関連保証では、9区分とは別の扱いになります。中小企業庁は危機関連保証の保証料率について「0.8%以内で、各信用保証協会毎に定められております」と公表しています。
法令の側でも、中小企業信用保険法14条・17条が、経営安定関連保証・危機関連保証に係る保険料の額を「保険金額に年百分の二以内において政令で定める率を乗じて得た額」とし、施行令3条・4条が普通保険・無担保保険 年0.41%、特別小口保険 年0.19%と定めています。ただしこれは信用保証協会が日本政策金融公庫に払う保険料の率で、中小企業者が払う信用保証料率ではありません。混同しないでください。
どの制度で申し込むかによって料率の決まり方が変わるため、制度の選び方は信用保証協会の保証制度5つを比較で確認してください。
よくある質問
- 信用保証料はいつ払いますか。
- 一般に融資が実行される段階で支払います。分割払いに対応している協会もあります。取扱いは利用する信用保証協会にご確認ください。
- 分割係数はどこで決まりますか。
- 東京信用保証協会は、分割返済回数に応じて2回以上6回以下は均等0.70・不均等0.77、7回以上12回以下は0.65・0.72、13回以上24回以下は0.60・0.66、25回以上は0.55・0.61と公表しています。
- 据置期間を取ると保証料は増えますか。
- 据置部分には分割係数が掛からないため、同じ保証期間なら据置が長いほど保証料は大きくなる方向に働きます。計算は据置部分と分割返済部分を分けて行い、合算します。
- 料率は自分で選べますか。
- 選べません。全国信用保証協会連合会は9つの料率区分としており、東京信用保証協会はCRDにより確定決算内容を評価して区分を決定すると説明しています。
- 個人事業主でも割引を受けられますか。
- 東京信用保証協会の割引は、個人事業者、組合、医療法人、NPO法人等を対象外としています。協会ごとに扱いが異なります。
- 経営者保証を外すと保証料は変わりますか。
- 全国信用保証協会連合会は「事業者選択型経営者保証非提供制度をご利用の場合には割増となります」としています。割増の率は記載されていませんでした。
- 繰上返済したら保証料は戻りますか。
- 東京信用保証協会は「信用保証料の返戻手続」というページを設けています。返戻の有無と計算方法は協会の案内でご確認ください。
- 「弾力料率」とは何ですか。
- 愛知県信用保証協会の保証料率表は「弾力料率が適用される保証」と「弾力料率によらない保証」に分かれています。前者が決算内容による料率区分1〜9で動くもの、後者が制度ごとに率が決まっているものです。表の構成は協会によって異なります。
- 当座貸越でもシミュレーションは使えますか。
- 東京信用保証協会のシミュレーションは「当座貸越や根保証の場合は『満期一括返済』をお選びください」としています。また「不均等分割返済などの特殊なケースや条件変更時には対応していません」とも書かれています。
- 確定日保証の計算はどう違いますか。
- 確定日保証は「貸付金額×信用保証料率×保証期間(日数)/365」(円未満切捨て)です。ほかの算式が月数を12で割るのに対し、日数を365で割ります。
- セーフティネット保証の料率はいくらですか。
- 全国信用保証協会連合会は「経営安定関連保証(セーフティネット保証)など一部の保証制度では、特別料率が適用されます」としています。具体の率は利用する信用保証協会の案内でご確認ください。
この記事の調査方法
算式、分割係数、計算例、割引の内容と対象外は、東京信用保証協会の「信用保証料の計算例」「信用保証料率の割引」「信用保証料率の体系」「信用保証料簡易シミュレーション」の各ページを2026年10月6日に表示して確認しました。9区分・割増・特別料率の記載は全国信用保証協会連合会の「信用保証料」によります。保険料率の法令上の根拠は、e-Gov法令検索のAPIから取得した中小企業信用保険法(2025年6月13日施行の版)と同施行令(2026年6月1日施行の版)の条文で確認しました。料率・割引・返戻の取扱いは信用保証協会ごとに異なります。広告の有無で記載内容や順序を決めていません。
このクラスターの関連ページ
この記事が参照した一次情報
- 東京信用保証協会「信用保証料の計算例」
https://www.cgc-tokyo.or.jp/business/guarantee_fee/calculation.html - 東京信用保証協会「信用保証料率の割引」
https://www.cgc-tokyo.or.jp/business/guarantee_fee/discount.html - 愛知県信用保証協会「保証料率表」
https://www.cgc-aichi.or.jp/wp-content/uploads/2022/02/ryouritu.pdf - 東京信用保証協会「信用保証料簡易シミュレーション」
https://www.cgc-tokyo.or.jp/business/simulation/gfsimulation.html - 全国信用保証協会連合会「信用保証料」
https://www.zenshinhoren.or.jp/guarantee-system/hoshoryo/ - 中小企業庁「危機関連保証制度(大規模な経済危機、災害等による信用収縮への対応)」
https://www.chusho.meti.go.jp/kinyu/sefu_net_crisis.html - e-Gov法令検索「中小企業信用保険法」14条・17条、同施行令3条・4条
https://laws.e-gov.go.jp/law/325AC0000000264
金額の例は、公表されている計算例と算式にもとづく試算です。実際の信用保証料は、適用される料率・保証期間・返済方法・制度によって変わります。料率、割引、返戻の取扱いは信用保証協会ごとに異なり、変更されることがあります。実際の金額は、取引金融機関と所在地の信用保証協会でご確認ください。個別の事案については、税理士、中小企業診断士、認定経営革新等支援機関などの専門家にご相談ください。