fundbookの報酬体系でわかること
- 成功報酬は譲渡対象資産額(営業権を含む)に料率を掛けるレーマン方式です。いわゆる時価総資産を基準に置く型で、株式の値段だけを見るわけではありません。
- 譲る側のテーブルは5億円以下の部分が定額2,500万円から始まります。料率ではなく金額で置かれているため、小さい案件ほど実質の負担率が上がります。
- 譲り受ける側のテーブルは3億円以下の部分が定額2,500万円で、そこから先が5%。売り手と買い手で境目が2億円ずれています。
- 着手金・中間金は無料ですが、公式ページには「合意により中間報酬が発生する契約形態を選択する場合がある」という注記が付いています。
- 運営は株式会社fundbook(2017年8月7日設立、親会社は株式会社チェンジホールディングス)。中小企業庁のM&A支援機関登録制度の登録企業で、中小M&Aガイドライン第3版の遵守を宣言しています。
会社や事業を譲り渡して資金をつくるとき、手元にいくら残るかを左右するのは譲渡価額だけではありません。仲介会社に払う成功報酬が、何を基準に、どの刻みで計算されるかで、同じ譲渡でも支払額は数千万円単位で変わります。ここではfundbookが公表している報酬テーブルを、譲る側・譲り受ける側の両方について読み解き、同じ分野の他社が置いている基準と並べて確認します。M&Aそのものの位置づけはM&Aによる会社売却・事業譲渡という選択肢で扱っています。
譲る側の報酬テーブルは「5億円以下の部分=2,500万円」から始まる
まず公表されている数字をそのまま置きます。
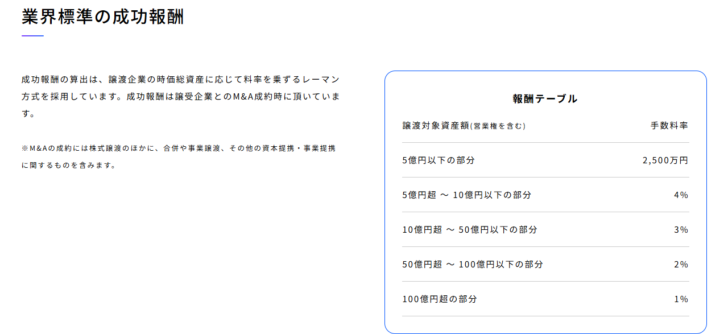
| 譲渡対象資産額(営業権を含む) | 手数料率 | 読み方 |
|---|---|---|
| 5億円以下の部分 | 2,500万円 | 料率ではなく金額。この帯に収まる案件はここで決まります |
| 5億円超〜10億円以下の部分 | 4% | 5億円を超えた分にだけ掛かります |
| 10億円超〜50億円以下の部分 | 3% | 同じく超過分にだけ |
| 50億円超〜100億円以下の部分 | 2% | 同じく超過分にだけ |
| 100億円超の部分 | 1% | 最も低い料率 |
出典:fundbook「譲渡の報酬体系」(2026年10月13日に掲示を確認)。表記は同社の掲示に合わせています。
注目したいのは最下段の帯です。多くの仲介会社は一番下の帯にも料率を置き、別に「最低報酬額」を書き添えます。fundbookは最下段そのものを金額で置いています。表のどこにも「最低報酬額」という語は出てきませんが、結果として5億円以下の案件はすべて2,500万円という同じ金額になる読み方になります。
レーマン方式の「何に掛けるか」が、この会社では時価総資産
レーマン方式という言葉は同じでも、料率を掛ける相手は会社ごとに違います。fundbookは譲渡企業の時価総資産と明記しており、テーブルの見出しも「譲渡対象資産額(営業権を含む)」です。株式の値段ではなく、営業権を含めた資産の総額が基準になります。
この違いは負債のある会社でとくに大きく効きます。株式の値段が同じでも、借入が多いほど総資産は膨らみ、総資産を基準にする型では成功報酬が上がるからです。基準の種類と、どれが自社に有利かの考え方はM&Aの手数料相場と計算方法にまとめています。
同じ「レーマン方式」でも、料率を掛ける相手が分かれる
譲渡対象資産額(時価総資産)
営業権を含めた資産の総額。負債が多いほど基準額が大きくなります。fundbookと日本M&Aセンターがこの型です。
譲渡価格
株式そのものの売買代金。負債は足しません。M&A総合研究所がこの型で、同社は「負債があっても手数料が高くなることはない」と説明しています。
オーナー受取額
株式譲渡対価にオーナーからの借入金等を足したもの。ストライクがこの型で、受取額を超える支払いが起きにくいと説明しています。
株価(株式価額)
株式価額に対してのみ料率を掛ける型。M&Aキャピタルパートナーズが株価レーマン方式として掲げています。
出典:各社の料金ページ(fundbook/日本M&Aセンター/M&A総合研究所/ストライク/M&Aキャピタルパートナーズ)。いずれも2026年10月13日に掲示を確認しました。
譲り受ける側のテーブルは境目が2億円ずれている
fundbookは買い手側の報酬体系も公開しています。ここが見落とされやすい点です。
| 譲渡対象資産額(営業権を含む) | 譲る側 | 譲り受ける側 |
|---|---|---|
| 3億円以下の部分 | (5億円以下の帯に含まれる) | 2,500万円 |
| 3億円超〜5億円以下の部分 | (同じく5億円以下の帯) | 5% |
| 5億円以下の部分の扱い | 2,500万円 | 上の2段に分かれる |
| 5億円超〜10億円以下の部分 | 4% | 4% |
| 10億円超〜50億円以下の部分 | 3% | 3% |
| 50億円超〜100億円以下の部分 | 2% | 2% |
| 100億円超の部分 | 1% | 1% |
出典:fundbook「譲渡の報酬体系」および「譲受の報酬体系」(2026年10月13日に掲示を確認)。
定額の帯が終わる地点が、譲る側は5億円、譲り受ける側は3億円です。5億円の案件を例に取ると、譲る側の成功報酬は2,500万円で止まるのに対し、譲り受ける側は2,500万円に3億円超過分の5%(1,000万円)が乗って3,500万円になります。同じ1件のM&Aでも、両者が払う額は同じになりません。
売り手と買い手の報酬体系が同じかどうかは、仲介という形態を選ぶときの判断材料になります。M&Aキャピタルパートナーズは原則として同タイミング・同一額だと明記しており、理由として「買い手の手数料が高いと買収価格が引き下げられ、売り手が受け取るべき対価が減る」という構造を挙げています。fundbookの2つのテーブルは、下の帯の区切りだけが異なる形です。
6社の報酬の起点を並べる
同じ規模帯を扱う会社の掲示を、最下段と初期費用の2点にしぼって並べます。
| 会社・サービス | 成功報酬の算定基礎 | 最下段(譲る側) | 着手金 | 中間金 |
|---|---|---|---|---|
| fundbook | 譲渡対象資産額(営業権含む) | 5億円以下の部分 2,500万円 | 無料 | 無料(契約形態により発生する場合あり) |
| 日本M&Aセンター | 時価総資産額(営業権含む) | 5億円以下の部分 5%/最低2,000万円 | あり(100万円〜) | — |
| M&Aキャピタルパートナーズ | 株価(株式価額) | 公表されていない | 無料 | 手数料総額の約10% |
| ストライク | オーナー受取額 | 4億円以下の部分 2,000万円 | 無料 | 基本合意報酬 100万〜300万円 |
| M&A総合研究所 | 譲渡価格 | 5億円以下の部分 5%/最低2,500万円 | 無料 | 無料 |
| バトンズ | 成約価格(定額・定率) | 定額50万円〜(成約価格500万円未満) | 無料 | 無料 |
出典:各社の料金ページ(2026年10月13日に掲示を確認)。「—」は公表が見当たらなかったことを示し、0円という意味ではありません。金額は各社の表記どおりで、税の扱いは会社ごとに異なります。
この並びから読み取れるのは、初期費用の有無よりも、算定基礎と最下段の設計のほうが支払額を大きく動かすということです。着手金が無料であることは6社のうち5社に共通していて、差がつきません。
同じ会社を譲っても、支払額が変わる試算
公表されているテーブルだけを使って、仮の1社を当てはめます。時価総資産5億円、うち負債3億円、株式の譲渡対価2億円、オーナーからの借入金はなし、という会社です。
時価総資産5億円・譲渡対価2億円の会社を譲る場合(各社の公表テーブルからの試算)
fundbook
2,500万円
譲渡対象資産額5億円は最下段の帯に収まるため、定額がそのまま成功報酬になります。
日本M&Aセンター
2,500万円+着手金
時価総資産5億円×5%。これに簿価総資産に応じた着手金が別に必要です。
M&A総合研究所
2,500万円
譲渡価格2億円×5%は1,000万円ですが、最低報酬額2,500万円が適用される計算になります。
ストライク
2,000万円
オーナー受取額2億円は4億円以下の帯に収まり、その帯の金額が適用されます(税別)。
当サイトが各社の公表テーブルに当てはめて算出した参考値です(2026年10月13日時点の掲示に基づく)。実際の報酬は契約内容・スキーム・税の扱いで変わります。M&Aキャピタルパートナーズは料率が公表されていないため算出していません。
この規模帯では、どの会社を選んでも最下段の金額に張り付きます。基準の違いが支払額の違いとして表に出てくるのは、最下段の帯を抜けてからです。逆に言えば、譲渡価額が数千万円から1億円台の案件では、仲介会社の選択よりも「最下段がいくらか」のほうが効きます。
定額の帯は、小さい案件ほど負担率を押し上げる
最下段が定額であることの意味を、負担率で見ます。成功報酬2,500万円という金額を、譲渡対象資産額で割った値です。
| 譲渡対象資産額 | fundbookの成功報酬 | 資産額に対する割合 |
|---|---|---|
| 1億円 | 2,500万円 | 25.0% |
| 2億円 | 2,500万円 | 12.5% |
| 3億円 | 2,500万円 | 約8.3% |
| 5億円 | 2,500万円 | 5.0% |
| 10億円 | 4,500万円 | 4.5% |
同社の公表テーブルを当サイトが割り戻した参考値です。10億円は2,500万円+(10億円-5億円)×4%で算出しています。
5億円のところでちょうど5%になり、そこから上は料率どおりに下がっていきます。定額の帯は、5億円の案件で料率5%を払うのと同じ水準にそろえた設計だと読めます。小規模の譲渡を検討しているなら、この数字を先に自社の規模に当てはめてから相談先を決めるほうが話が早くなります。
規模が小さいときに見るべきもう1つの選択肢
成約価格が数百万円から数千万円の譲渡では、仲介ではなくマッチングプラットフォームのほうが費用の桁が変わります。バトンズは売り手の着手金・月額料金・中間金・成約手数料をすべて無料とし、有料のサポートサービスを使う場合でも成約価格500万円未満なら50万円(税込55万円)と掲示しています。ただし会社譲渡(株式譲渡)の場合はプレミアムサポートサービスの利用が必須とされており、こちらは成約価格1,000万円未満で200万円(税込220万円)からです。
着手金・中間金が無料である範囲と、2つの注記
fundbookは「候補先とのM&A成約に至るまで費用を頂きません」と書いています。その理由として、担当アドバイザーの能力や紹介される候補先が分からない段階で費用が発生することは不安も伴う、という説明を添えています。
ただし同じページに注記が2つ付いています。
報酬ページに添えられた注記(そのまま引用)
※お客様との合意により別途、組織再編手続き等の費用が発生する場合があります。
※お客様との合意により中間報酬が発生する契約形態を選択する場合があります。
出典:fundbook「譲渡の報酬体系」(2026年10月13日に表示を確認)。譲受の報酬体系ページにも同じ2つの注記が置かれています。
「無料」は標準の契約形態での話であり、中間報酬が発生する契約形態も選べるという読み方になります。どの場合にどちらを選ぶのか、金額がいくらになるのかは公開ページからは確認できませんでした。契約前に、提示された契約書がどちらの形態なのかを確かめる必要があります。
成功報酬の対象に、合併・事業譲渡・資本提携が含まれる
報酬ページには、成約の範囲についての注記もあります。「M&Aの成約には株式譲渡のほかに、合併や事業譲渡、その他の資本提携・事業提携に関するものを含みます」という一文です。
資金調達の文脈では、会社そのものを手放さずに一部の事業だけを譲る形も選択肢になります。事業譲渡や営業権の譲渡で資金をつくる方法は営業権譲渡で資金調達する方法で扱っていますが、その形を選んでも仲介手数料の算定ルールは株式譲渡と同じテーブルが使われる、というのが同社の掲示です。事業譲渡だから安く済む、という前提では見積もれません。
成約までの13段階と、費用が発生する地点
同社は譲渡までの流れを3つのフェーズ・13段階で公開しています。費用が発生するのは最後の1点だけ、という構成です。
譲渡までの流れ(赤は費用が発生する地点)
検討フェーズ
個別相談秘密保持契約の締結簡易財務診断アドバイザリー契約締結ノンネームシート・企業概要書の作成バリュエーションシートの作成・説明
交渉フェーズ
マッチング企業概要書の開示トップ面談基本合意契約の締結
契約フェーズ
デューディリジェンス最終合意最終契約締結M&A成約/成功報酬
出典:fundbook「譲渡までの流れ」(2026年10月13日に掲示を確認)。費用の位置は同ページの「M&A成約まで無料/成功報酬」の表示に基づきます。
注意したいのは、基本合意契約の締結が交渉フェーズの最後に置かれていて、そこでは費用が発生しない点です。ストライクは基本合意の締結時に基本合意報酬(資産総額10億円以下で100万円、50億円超で300万円、いずれも税別)を、日本M&Aセンターの買い手側は業務中間報酬(成功報酬の20%、最低500万円)を設定しています。基本合意まで進んで破談になった場合の負担は、会社によってここまで違います。全体の手続きの流れはM&Aで会社を売るまでの流れで詳しく扱っています。
マッチングに自社のプラットフォームとAIを使う
流れの中の「マッチング」の段では、AIマッチングシステム「KEPL」とマッチングプラットフォーム「fundbook cloud」を活用して候補先を提案する、と説明されています。買い手側のサービスには、案件を探すための「SEARCH BOOK」も用意されています。
仲介会社でありながら、買い手が自分で案件を見られるプラットフォームを併せ持つ構成です。相手探しの経路が、担当アドバイザーの人脈だけに依存しない形になっている点が、従来型の仲介との違いです。ただし、どの程度の案件がプラットフォーム経由で成約しているかという内訳は公開されていません。マッチングサイトを使う形との比較はM&Aマッチングサイトのまとめも参考になります。
運営会社と、親会社・登録の状況
報酬の話と同じくらい確かめておきたいのが、誰が運営しているかです。
| 項目 | 掲示内容 |
|---|---|
| 会社名 | 株式会社fundbook(英:fundbook, Inc.) |
| 設立年月日 | 2017年8月7日 |
| 事業内容 | M&A仲介事業(中小企業庁M&A支援機関登録制度 登録企業) |
| 本社 | 東京都港区虎ノ門1-23-1 虎ノ門ヒルズ森タワー25F |
| 資本金等 | 20億円(資本剰余金含む) |
| 親会社 | 株式会社チェンジホールディングス |
| 主要取引金融機関 | 三井住友銀行/三菱UFJ銀行/りそな銀行/静岡銀行 |
| 加盟団体 | 一般社団法人M&A支援機関協会 |
出典:fundbook「会社概要」(2026年10月13日に掲示を確認)。
設立は2017年で、ここで比較している会社の中では新しいほうです。親会社の株式会社チェンジホールディングスは上場会社であり、仲介会社そのものが上場しているM&Aキャピタルパートナーズやストライク、M&A総合研究所とは、資本の形が異なります。なお、バトンズは日本M&Aセンターグループの一社として同社のグループ一覧に掲載されています。比較する際は、仲介会社とプラットフォームが別資本かどうかも見ておくと構図がつかめます。
中小M&Aガイドライン第3版の遵守宣言に書かれていること
fundbookは、中小企業庁が定めた「中小M&Aガイドライン(第3版)」(令和6年8月)の遵守を宣言するページを公開しています。M&A支援機関登録制度の登録を受けるために必要な宣言です。
遵守宣言に含まれる主な項目(抜粋)
善管注意義務と公平性
仲介者として、いずれの依頼者に対しても公平・公正であり、一方の利益を優先したり不当に害したりしないと宣言しています。
広告・営業の規律
相手から停止の意思を示された場合はただちに広告・営業を停止し、その内容を組織的に記録・共有するとしています。再開するときは一担当者の判断ではなく組織的な判断で行うと定めています。
禁止される広告・営業の例示
譲り受け意向のない企業や存在しない企業について意向があると偽ること、過大なバリュエーションを提示すること、成立の可能性について確定的な判断を下すことを行わないと明記しています。
出典:fundbook「中小M&Aガイドライン(第3版)遵守の宣言について」(2026年10月13日に掲示を確認)。
この宣言は同社固有の約束ではなく、登録支援機関が共通して行うものです。したがって宣言しているかどうかではなく、登録制度そのものが何を担保しているかを知っておくほうが実務的です。中小企業庁のM&A支援機関登録制度のサイトでは、登録支援機関のデータベースのほか、2026年9月1日に「不適切な営業行為に係るトラブルの発生を踏まえた対応について」という資料も公表されています。仲介者とFAの役割の違いはM&Aアドバイザリー(FA)と仲介会社の違いで整理しています。
公開ページからは確認できなかったこと
検討の材料として必要でありながら、同社のページには見当たらなかった項目を残しておきます。
掲示が見当たらなかった項目
最低報酬額という表記
最下段が定額のため結果として下限が決まりますが、「最低報酬額」という条件としての記載は見当たりませんでした。
中間報酬が発生する契約形態の中身
どの場合に選ぶのか、金額がいくらかは書かれていません。
組織再編手続き等の費用の目安
別途発生する場合があるとだけ記載され、金額は示されていません。
税の扱い
テーブルの金額が税抜か税込かの明示が見当たりませんでした。日本M&Aセンターとストライクは税抜である旨を明記しています。
成約件数などの実績
報酬ページおよび会社概要のページには掲載されていません。
いずれも相談の場で確認すべき項目です。金額を比べる前に、その金額が税込か税抜か、どの範囲の作業までを含むのかをそろえないと、比較そのものが成立しません。
向いている場合と、ほかを当たったほうがよい場合
公表されている条件から読める向き・不向き
向いている
譲渡対象資産額が5億円を大きく超える規模で、最下段の定額に張り付かない案件。定額の帯を抜けると料率は4%・3%と下がるため、資産規模が大きいほど負担率は下がります。
向いている
成約まで費用を出したくない場合。着手金・中間金が無料で、基本合意の段階でも費用が発生しない構成です。
検討が必要
譲渡対象資産額が1億円から2億円程度の案件。定額2,500万円は資産額に対して12.5%から25.0%に相当します。
検討が必要
負債が大きく、株式の値段に比べて総資産が膨らんでいる会社。基準が総資産であるため、譲渡価格を基準にする会社と差が開きます。
ほかを当たる
成約価格が数百万円から1,000万円台の小規模な譲渡。仲介ではなくプラットフォーム型のほうが費用の桁が変わります。
どの会社に相談しても、最初の面談と企業価値の試算までは無料であることが多いため、1社に絞る前に基準の違う会社を複数当たるほうが、自社の数字での差を実感できます。
よくある質問
譲渡対象資産額が5億円以下なら、必ず2,500万円になりますか
公表されている報酬テーブルをそのまま読めばそうなります。ただし同社のページには、合意により中間報酬が発生する契約形態を選択する場合があること、組織再編手続き等の費用が別途発生する場合があることが注記されています。総額が2,500万円で収まるかどうかは、提示される契約書で確認してください。
着手金が無料であることは、どの会社でも同じですか
ここで比較した6社のうち、着手金を設定しているのは日本M&Aセンターだけでした。同社は譲る側で企業評価料と案件化料の合計100万円(簿価総資産2億円以下の場合)から、譲り受ける側で情報提供料100万円からと掲示しています。着手金の有無よりも、成功報酬の算定基礎と最下段の設計のほうが総額への影響は大きくなります。
事業譲渡でも同じ報酬テーブルが使われますか
同社の注記では、成約の範囲に合併や事業譲渡、その他の資本提携・事業提携に関するものを含むとされています。スキームが違っても算定ルールが変わるという記載は見当たりませんでした。
手数料の目安を自分で計算する方法はありますか
中小企業庁のM&A支援機関登録制度のサイトに「手数料の簡易計算」ツールが公開されています。各レーマン方式の成功報酬(着手金・中間金等を除く)を算出するもので、黒字企業における株式譲渡が対象です。入力には直近期の決算書が必要で、結果はあくまで参考値とされています。
掲載にあたって
この記事の数値と条件は、本文中に示した各社の公式ページおよび中小企業庁のページで2026年10月13日に表示を確認したものです。報酬体系は改定されることがあるため、契約前には必ず最新の掲示と提示された契約書で確かめてください。個別の案件におけるスキームの選択、税務上の取り扱い、法務上の論点については、税理士・公認会計士・弁護士など適切な専門家にご相談ください。当サイトは特定の仲介会社の利用を推奨するものではありません。