不動産を担保に借りると、実行したあとは返済だけの話になります。在庫や売掛金を担保にするABL(動産・債権担保融資)ではそうはいきません。担保の中身が毎月入れ替わるので、いまいくらあるのかを定期的に示す作業が付いてきます。何をどこまで求められるのか、制度の側の記載と、これから施行される譲渡担保法の条文から整理します。
このページの要点
- 中小企業庁は、流動資産担保融資保証について期中管理を行うため、金融機関に対して在庫や売掛債権の状況を定期的に報告することなどが求められるとしている。
- 申込みの段階から「譲渡担保対象売掛先・棚卸資産一覧表」など、所定様式の提出が必要になる。
- 棚卸資産を担保にする場合は売上代金の入金口座を届け出る書式がある。
- 保証期間は根保証で1年。更新を前提に組み立てる制度になっている。
- かつて金融庁が示した動産担保70%・売掛金担保80%という掛け目の目安は、金融検査マニュアルに書かれていたもの。同マニュアルは令和元年12月に廃止されている。
- 譲渡担保法は、集合動産・集合債権の設定者に全体の価値を維持する義務を課す(43条・54条関係)。施行はまだ。
- 登記にも期限がある。存続期間が切れる前に延長登記をしないと、対抗要件が維持されない。
ABLは、借りたあとの作業が残る
担保の対象が固定されていれば、設定したあとに確認することはあまりありません。集合動産や集合債権を担保にした場合、対象は毎日動きます。仕入れれば増え、売れれば減り、回収されれば消えます。
そのため、貸す側は担保がいまいくらあるのかを定期的に把握しようとします。中小企業庁は流動資産担保融資保証の説明の中で、期中管理を行うため、金融機関に対して在庫や売掛債権の状況を定期的に報告することなどが求められる、と記載しています。
借りる側から見れば、報告の手間が融資条件の一部になっているということです。見積もりに入れておく必要があります。
申込みの段階で何を出すか
報告は融資のあとから始まるわけではありません。申込みの時点で、担保の中身を示す書類が求められます。名古屋市信用保証協会は、通常の申込みに必要なもの以外として次の書類を挙げています。
流動資産担保融資保証で求められる追加書類
共通
- 「譲渡担保対象売掛先・棚卸資産一覧表」(本制度所定様式)
売掛債権を担保とする場合
- 「譲渡担保対象売掛先明細書」(本制度所定様式)
- 概要記録事項証明書(債権譲渡登記のもの)
- 売掛先との取引内容・実績を証する資料。取引基本契約書、売掛先からの発注書、自社からの納品書・請求書、売掛先からの支払通知書、振込を受けている口座の預金通帳が例示されている
棚卸資産を担保とする場合
- 「棚卸資産売上代金入金口座届出書」(本制度所定書式、掛売り以外の売上がある場合)
- 概要記録事項証明書(動産譲渡登記のもの)
出典: 名古屋市信用保証協会「流動資産担保融資保証ABL」(2026年10月20日確認)。上記以外にも資料の依頼をする場合があるとされています。
注目したいのが概要記録事項証明書です。これは誰でも請求できる証明書で、先行する登記がないことを示すために提出します。自社を譲渡人とする登記がすでにあれば、そこで分かります。
もうひとつが棚卸資産売上代金入金口座届出書です。掛売り以外の売上がある場合に出すもので、在庫が売れた代金がどこへ入るかを届け出ます。担保に取った在庫が現金に変わる経路を押さえる仕組みです。
期間が1年に区切られている意味
保証期間の設定も、管理の仕組みの一部です。福岡県信用保証協会は、保証期間を根保証で1年間、個別保証で1年以内としています。名古屋市信用保証協会も同様の期間を示しています。
1年ごとに見直しがあるということは、1年ごとに担保の状況が点検されるということでもあります。在庫が減っていれば枠が縮む可能性があり、増えていれば広がる余地があります。
愛媛県信用保証協会は、根保証について期間延長・更新も可能だと記載しています。使い続ける前提の制度であり、毎年ゼロから申し込み直す形ではありません。
かつて示された掛け目の目安と、その後
担保をいくらに評価するかという点について、過去に当局が数字を示したことがあります。金融庁は平成25年2月5日に「ABL(動産・売掛金担保融資)の積極的活用について」を公表し、金融検査マニュアルに動産・売掛金担保の標準的な掛け目の水準を新たに記載するとしました。参考として挙げられていたのが、動産担保は評価額の70%、売掛金担保は評価額の80%という数字です。
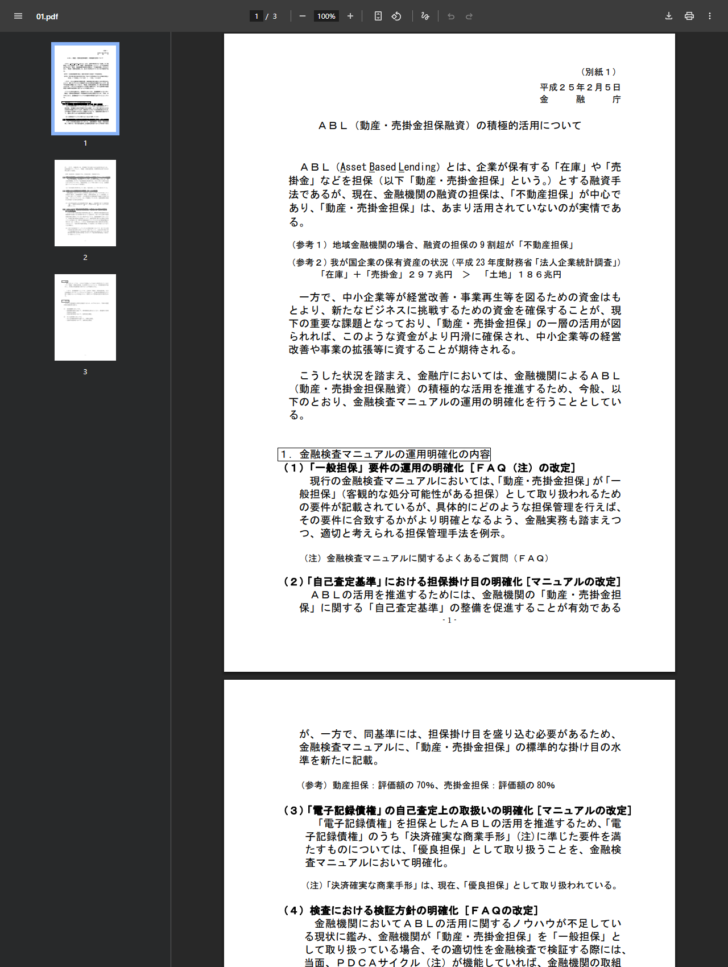
同じ資料には、検査における検証方針として、金融機関が動産・売掛金担保を一般担保として取り扱っている場合、その適切性を金融検査で検証する際には、当面、PDCAサイクルが機能していれば金融機関の取組みを尊重する、という方針も示されていました。
当時示されたPDCAサイクルの内容
自己査定基準などの内部規程の策定。
内部規程に基づく担保管理。
問題点の原因分析。
問題点の改善。
出典: 金融庁「ABL(動産・売掛金担保融資)の積極的活用について」(平成25年2月5日)(2026年10月20日確認)。
ただし前提が変わっています。金融庁は、令和元年12月に検査マニュアルを廃止し、「検査マニュアル廃止後の融資に関する検査・監督の考え方と進め方」を公表しました(令和元年12月18日公表)。70%・80%という数字はマニュアルに書かれていたもので、いま同じ基準が当局から示されているわけではありません。
出典: 金融庁「検査マニュアル廃止後の引当に関する取組み」(2026年10月20日確認)。
現在、公表された数字として参照できるのは保証協会の掛目です。名古屋市信用保証協会が公表している掛目は、売掛債権で70%から100%、棚卸資産で原則30%、引上げの上限が70%です。制度を使う場合は、こちらが実際の目安になります(流動資産担保融資保証(ABL保証)の条件)。
譲渡担保法が入れる「担保価値維持義務」
モニタリングの根拠は、これまで契約書に書くしかありませんでした。令和7年に成立した譲渡担保法は、ここに条文を置きます。
法務省は、設定者は原則としてその範囲に含まれる動産の処分・債権の取立てが可能(42条・53条関係)としたうえで、設定者は集合動産・集合債権全体の価値を維持する義務を負う(43条・54条関係)と説明しています。売ってよいが、全体の価値は保て、という組み立てです。
あわせて、譲渡担保権者には物上代位が認められます。目的財産の代わりに設定者が取得する金銭、たとえば保険金請求権や売買代金債権、設定者が取得する賃料債権からも優先して弁済を受けることができる(9条関係)とされています。在庫が売れて売掛金になったあとも追える、という意味です。
施行日は、一部の規定を除き、公布の日である令和7年6月6日から起算して2年6月を超えない範囲内において政令で定める日とされており、本稿の時点では施行されていません。内容の全体像は譲渡担保法で動産・債権担保はどう変わるかで扱っています。
登記の期限も管理の対象になる
見落としやすいのが登記の存続期間です。動産譲渡登記の存続期間は原則10年を超えることができず、債権譲渡登記は債務者がすべて特定している場合は50年、そうでなければ10年が上限です。
期間が満了すれば、その登記による対抗要件は維持されません。延長登記の登録免許税は1件につき3,000円です。保証期間が1年単位で更新される一方、登記の期限は別の時計で動いているので、どちらも管理表に載せておく必要があります。
将来債権を債務者不特定のまま登記した場合は10年が上限になります。長期の取引を担保にするほど、期限の管理が効いてきます。
なぜ当局がABLを推したのか
管理の負担がある手法を、当局がわざわざ後押ししてきた理由も押さえておくと、報告の位置づけが分かります。
金融庁は平成25年の資料で、現在、金融機関の融資の担保は不動産担保が中心であり、動産・売掛金担保はあまり活用されていないのが実情だと述べています。参考として、地域金融機関の場合、融資の担保の9割超が不動産担保だという数字を挙げています。
一方で、企業が持つ資産の構成は違っていました。同じ資料は、平成23年度財務省「法人企業統計調査」にもとづき、我が国企業の保有資産について「在庫」と「売掛金」の合計が297兆円で、「土地」の186兆円を上回ると示しています。担保に使える資産は土地より流動資産のほうが多いのに、融資の担保はほとんど不動産だった、という対比です。
法務省も同じ方向の説明をしています。譲渡担保法の背景として、不動産を有しない企業の増加、保証人の負担軽減から、動産・債権を担保とする融資を推進することが必要だ、としています。骨太方針2024も、不動産担保や個人保証に依存しない資金調達を促進するため、譲渡担保契約および所有権留保契約に関する法制化の準備を進めるとしていました。
つまり報告の手間は、不動産を持たない会社が借りられるようにするための代価という位置づけになります。担保の中身が見えなければ貸せないので、見えるようにする作業が残る、という関係です。
借りる側が用意しておくもの
報告を続けるための準備
出典: 中小企業庁「在庫や売掛債権を担保とする融資・保証について」、名古屋市信用保証協会「流動資産担保融資保証ABL」(いずれも2026年10月20日確認)。
報告が止まるとどうなるか
報告は形式的な作業に見えますが、止まると担保の前提が崩れます。担保の額が分からなければ、貸す側は最も保守的な数字で見ることになります。
制度上も、保証期間が1年で区切られているため、更新の判断材料は直近の報告です。在庫や売掛金の状況が示せなければ、更新の可否を判断できません。
譲渡担保法が施行されれば、設定者には全体の価値を維持する義務が条文上の義務として乗ります。報告を怠ることが直ちに義務違反になるわけではありませんが、価値が維持されているかを確認する手段が報告である以上、両者は切り離せません。
逆に、報告が安定して回っていれば、担保の実態が共有されます。中小企業庁は、本制度を活用して設定可能な借入限度額は2億5,000万円だとしたうえで、担保となる在庫は価格が変動することや処分の際にコストが発生するため実際の在庫の価格のままで融資を受けられるわけではない、と説明しています。枠の上限は制度で決まっていても、そのどこまで使えるかは担保の実態で決まります。報告は枠を守る作業であると同時に、枠を動かす材料でもあります。
不動産担保と比べると、何が増えるのか
| 比較軸 | 不動産担保 | ABL(動産・債権担保) |
|---|---|---|
| 担保の中身 | 固定されている | 仕入れ・出荷・回収で毎日動く |
| 定期報告 | 原則として不要 | 在庫や売掛債権の状況を定期的に報告することなどが求められる |
| 担保額の変動 | 評価替えのタイミングのみ | 在庫や売掛金の残高に連動して動く |
| 保証期間 | 資金使途に応じた期間 | 根保証1年間/個別保証1年以内 |
| 対抗要件の期限 | 抵当権に期限はない | 動産譲渡登記は原則10年、債権譲渡登記は50年または10年 |
| 担保の処分権限 | 設定者は売れない | 通常の営業の範囲で売れる(譲渡担保法42条関係) |
| 設定者の義務 | 契約で定める | 全体の価値を維持する義務が条文化される(43条・54条関係) |
出典: 中小企業庁「在庫や売掛債権を担保とする融資・保証について」、福岡県信用保証協会「流動資産担保融資保証」、法務省民事局「譲渡担保契約及び所有権留保契約に関する法律について」、e-Gov法令検索「動産及び債権の譲渡の対抗要件に関する民法の特例等に関する法律」(いずれも2026年10月20日確認)。譲渡担保法の欄は施行後の内容です。
よくある質問
報告はどれくらいの頻度で必要ですか。
中小企業庁は「定期的に報告すること」としており、具体的な頻度は示していません。金融機関との契約で決まります。
在庫が減ったら、すぐ返済を求められますか。
条件は契約によります。ただし担保の額は在庫や売掛金の残高に連動するため、大きく減れば枠の見直しが入り得ます。
担保に入れた在庫を売ってもよいのですか。
通常の営業の範囲で売ることは想定されています。譲渡担保法の説明でも、指定された範囲にある動産を設定者が処分できることが原則とされています。
動産担保は評価額の70%までと決まっていますか。
決まっていません。その数字は金融検査マニュアルに記載されていたもので、同マニュアルは令和元年12月に廃止されています。保証制度を使う場合は各協会が公表する掛目が目安になります。
登記の延長を忘れるとどうなりますか。
存続期間が満了すると、その登記による対抗要件は維持されません。延長登記は1件につき3,000円です。
出典
- 中小企業庁「在庫や売掛債権を担保とする融資・保証について」(期中管理・借入形態、2026年10月20日確認)
- 名古屋市信用保証協会「流動資産担保融資保証ABL」(必要書類・掛目・債権譲渡制限特約、2026年10月20日確認)
- 福岡県信用保証協会「流動資産担保融資保証」(保証期間、2026年10月20日確認)
- 金融庁「ABL(動産・売掛金担保融資)の積極的活用について」(平成25年2月5日)(掛け目の水準・PDCAサイクル、2026年10月20日確認)
- 金融庁「検査マニュアル廃止後の引当に関する取組み」(令和元年12月の検査マニュアル廃止、2026年10月20日確認)
- 法務省民事局「譲渡担保契約及び所有権留保契約に関する法律について」(令和7年6月)(9条・42条・43条・53条・54条関係、2026年10月20日確認)
- e-Gov法令検索「動産及び債権の譲渡の対抗要件に関する民法の特例等に関する法律」(7条3項・8条3項、2026年10月20日確認)