
日本政策金融公庫は、政府が全額出資する政策金融機関です。名前は1つですが、窓口も制度も利率表も1つではありません。誰に貸すかによって国民生活事業・中小企業事業・農林水産事業の3つに分かれており、そのどれに当たるかで、申し込める制度も、適用される利率の表の形も変わります。
この記事では、2026年9月26日に公庫の公式サイトで読み取れた内容だけを使って、3つの事業の分かれ方と、利率の決まり方の違いを整理します。制度ごとの条件は個別のページに譲り、ここでは「自分はどの入口に立っているのか」を判断できるところまでを扱います。
結論:公庫は1つの窓口ではなく、3つの事業が別々の利率表を持っている
記号ごとの実数と基準利率との差は特別利率A〜Qの一覧に、国民生活事業と中小企業事業のどちらの窓口になるかの判断手順は国民生活事業と中小企業事業の違いにまとめています。この記事は、その手前にある3つの事業の分かれ方を扱います。
公庫の公式サイトは、事業資金のページを最初から3つに割っています。小規模事業者/個人事業主の方は国民生活事業、中小企業の方は中小企業事業、農林漁業者の方は農林水産事業です。この分岐は表示の都合ではありません。制度の一覧が違い、金利情報のページも別々に用意されています。
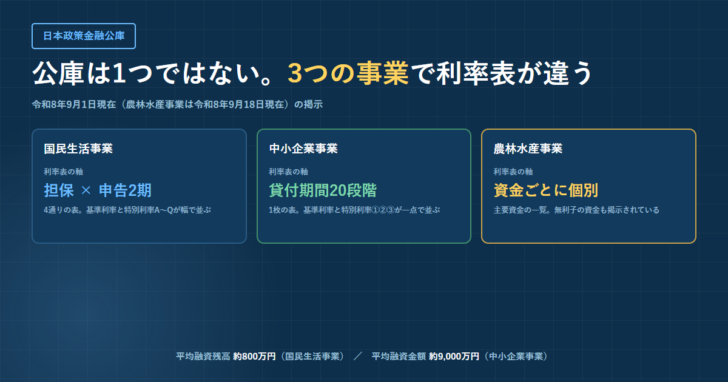
いちばん実務に効くのは、利率表の作りがまったく違うことです。国民生活事業の利率は「担保があるか」と「税務申告を2期終えているか」で4通りの表に分かれ、そのそれぞれの中に基準利率と特別利率A・B・C・E・J・P・Qが並びます。中小企業事業の利率は貸付期間で20段階に刻まれ、基準利率と特別利率①②③が並びます。同じ「特別利率」という言葉が、両者でまったく別の体系を指しています。
国民生活事業
担保 × 申告期数
無担保(2期終了)・無担保(2期未終了)・有担保・災害貸付の4通りの表。各表の中に基準利率と特別利率A〜Qが並ぶ。
中小企業事業
貸付期間
5年以内から19年超20年以内まで20段階の表が1枚。各段に基準利率と特別利率①②③が並ぶ。
図1:利率表の分かれ方。国民生活事業は担保と申告期数、中小企業事業は貸付期間が軸になる。出典は公庫の金利情報ページ(2026年9月26日確認)。
3つの事業は「誰に貸すか」で分かれている
公庫が各事業のページに書いている自己紹介を並べると、規模感の違いがはっきり出ます。国民生活事業は「小規模事業者の皆さまへの小口融資を主に取り扱っており、1先あたりの平均融資残高は約800万円」、中小企業事業は「中小企業者の皆さまへの長期資金を主に取り扱っており、1先あたりの平均融資金額は約9,000万円」です。
表1:3つの事業区分(2026年9月26日確認)
| 事業 | 対象として案内されている方 | 公庫が示す規模 | 金利情報のページ |
|---|---|---|---|
| 国民生活事業 | 小規模事業者/個人事業主の方 | 1先あたりの平均融資残高 約800万円 | 担保・申告期数で4表 |
| 中小企業事業 | 中小企業の方 | 1先あたりの平均融資金額 約9,000万円 | 貸付期間で20段階の1表 |
| 農林水産事業 | 農林漁業者の方 | 資金ごとに個別の金利を掲示 | 主要資金の金利一覧 |
出典は公庫の事業資金ページと金利情報ページ。農林水産事業の金利一覧は令和8年9月18日現在、国民生活事業と中小企業事業の利率は令和8年9月1日現在として掲示されている。
中小企業事業のページには、もう一段はっきりした線引きが書かれています。「短期の運転資金は取り扱っていません」という一文です。さらに、従業者9名以下の小規模事業者や個人企業の方、新たに事業を始める方、商工会議所・商工会・生活衛生同業組合等の経営指導を受けている方、生活衛生関係の事業を営む方は、国民生活事業のページも見るよう案内されています。
国民生活事業の利率は、担保の有無と税務申告の期数で4つの表に分かれる
国民生活事業の金利情報ページは、利率を6つの区分で説明しています。1が無担保、2が有担保、3が災害関連の特別貸付、4が経営者保証免除特例制度、5がマル経融資と生活衛生改善貸付、6がその他です。このうち1はさらに「税務申告を2期終えている方」と「終えていない方」に割れるため、数値の表としては4通りになります。
表2:国民生活事業の基準利率と主な特別利率(令和8年9月1日現在・年利%)
| 利率名称 | 無担保 2期終了 |
無担保 2期未終了 |
有担保 | 災害貸付等 |
|---|---|---|---|---|
| 基準利率 | 3.80〜5.40 | 3.75〜5.35 | 2.80〜5.00 | 2.90〜4.50 |
| 特別利率A | 3.40〜5.00 | 3.35〜4.95 | 2.40〜4.60 | 2.50〜4.10 |
| 特別利率B | 3.15〜4.75 | 3.10〜4.70 | 2.20〜4.35 | 2.25〜3.85 |
| 特別利率C | 2.90〜4.50 | 2.85〜4.45 | 2.15〜4.10 | 2.15〜3.60 |
| 特別利率E | 2.40〜4.00 | 2.35〜3.95 | 2.15〜3.60 | 2.15〜3.10 |
| 特別利率J | 2.75〜4.35 | 2.70〜4.30 | 2.00〜3.95 | 2.00〜3.45 |
| 特別利率P | 3.60〜4.80 | 3.55〜4.75 | 2.60〜4.40 | 2.70〜3.90 |
| 特別利率Q | 3.40〜4.60 | 3.35〜4.55 | 2.40〜4.20 | 掲示なし |
4区分の数値は、国民生活事業の金利情報ページに別々の表として置かれているものを1枚にまとめた(2026年9月26日確認)。災害貸付等の欄は、災害貸付・東日本大震災復興特別貸付(震災セーフティネット関連を除く)・令和2年7月豪雨特別貸付(その他被害者を除く)・令和6年能登半島地震特別貸付(その他被害者を除く)を指す。
この表を横に読むと、担保を出すかどうかで基準利率の下限が年3.80%から年2.80%へ、1.00ポイント動くことが分かります。縦に読むと、同じ担保条件のまま特別利率Eまで届けば、下限が年3.80%から年2.40%まで下がります。どちらの軸で動かせるかは、制度の側で決まります。
なお、マル経融資と生活衛生改善貸付だけは、この4表のどれにも載っていません。特別利率Fという別枠が用意され、幅のない一点の数字として年2.90%と掲示されています。挑戦支援資本強化特別貸付(資本性ローン)も表の外で、毎年の業績に応じた利率が適用されると書かれています。
中小企業事業の利率は、貸付期間で20段階に刻まれる
中小企業事業の主要利率一覧表は、貸付期間を「5年以内」から「19年超20年以内」まで20行に刻み、その各行に基準利率と特別利率①②③を並べています。担保の有無は表の軸ではなく、注記のほうに回っています。「適用利率は、信用リスク(担保の有無を含む。)等に応じて所定の利率が適用されます」という書き方です。
表3:中小企業事業の主要利率一覧表(令和8年9月1日実施・年利%・抜粋)
| 貸付期間 | 基準利率 | 特別利率① | 特別利率② | 特別利率③ |
|---|---|---|---|---|
| 5年以内 | 2.95 | 2.55 | 2.30 | 2.15 |
| 9年超10年以内 | 3.45 | 3.05 | 2.80 | 2.55 |
| 14年超15年以内 | 3.85 | 3.45 | 3.20 | 2.95 |
| 19年超20年以内 | 4.15 | 3.75 | 3.50 | 3.25 |
出典は中小企業事業の金利情報ページ(2026年9月26日確認)。20行のうち4行を抜き出した。11年超12年以内と10年超11年以内、16年超17年以内と15年超16年以内、19年超20年以内と18年超19年以内は同じ数字が掲示されている。
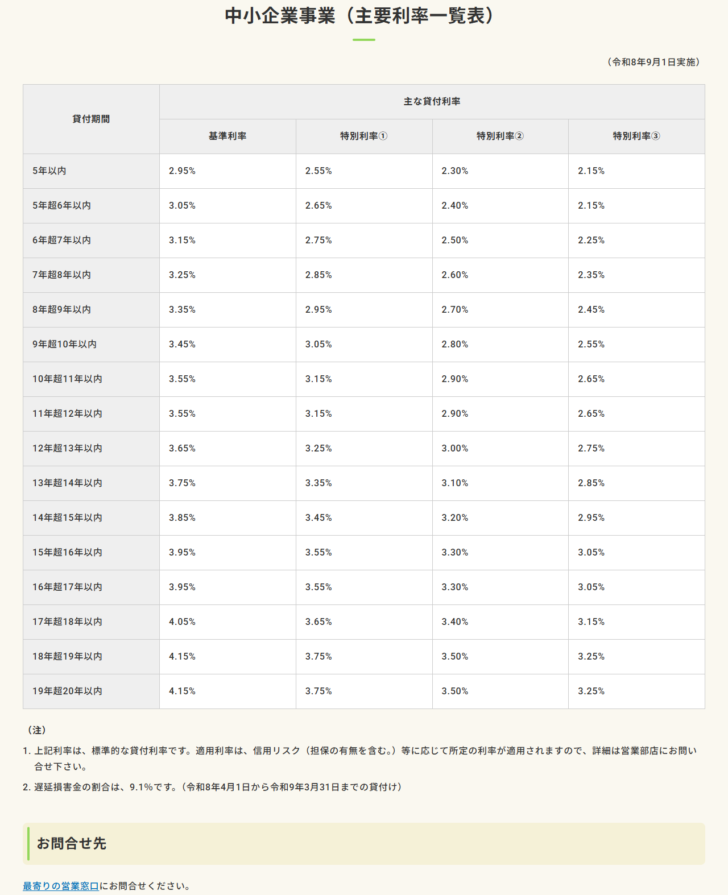
国民生活事業の表が「3.80〜5.40」のように幅で書かれているのに対し、中小企業事業は「2.95%」のように一点で書かれています。これは中小企業事業のほうが確定的だという意味ではありません。中小企業事業の表は貸付期間という軸をあらかじめ表に組み込んでいるため、残る変動要因が注記に追い出されているだけです。
同じ「特別利率」でも、記号の体系が対応していない
両事業の表を並べて読むときに注意したいのが、特別利率の記号です。国民生活事業はA・B・C・E・F・J・P・Qというアルファベット、中小企業事業は①②③という番号を使っています。公庫の金利情報ページには、この2つを対応させる表は掲載されていません。国民生活事業の特別利率Aが中小企業事業の特別利率①に当たる、といった読み替えはできない書き方になっています。
- 記号の数が違う。国民生活事業は8種類(基準利率とA・B・C・E・F・J・P・Q)、中小企業事業は4種類(基準利率と①②③)。
- 軸が違う。国民生活事業は担保と申告期数で表そのものが替わり、中小企業事業は貸付期間で行が替わる。
- 一点か幅か。国民生活事業は幅で掲示し、中小企業事業は一点で掲示したうえで注記に変動要因を書く。
図2:2つの事業で違うもの。出典は公庫の金利情報ページ2枚(2026年9月26日確認)。
国民生活事業で選べる主な融資制度
国民生活事業の融資制度のご案内は、「小規模事業者/個人事業主の方」の入口を14に分けています。そのうち、当サイトで条件を1本ずつ確認した5制度を並べます。どれを選ぶかは業況と目的で決まり、利率表のどこに乗るかもそこで決まります。
表4:詳細を確認した国民生活事業の5制度(2026年9月26日確認)
| 制度 | 入口の条件 | 融資限度額 | 利率の位置 |
|---|---|---|---|
| 一般貸付 | 他の制度に該当しないほとんどの業種 | 4,800万円 特定設備7,200万円 |
基準利率 |
| 新規開業・スタートアップ支援資金 | 新たに始める方/開始後おおむね7年以内 | 7,200万円 | 基準利率、11要件でA・B・C |
| マル経融資 | 商工会・商工会議所の推薦 | 2,000万円 | 特別利率F 年2.90% |
| 経営環境変化対応資金 | 8つの該当事由のいずれか | 7,200万円 | 基準利率、事由5でQ |
| 挑戦支援資本強化特別貸付 | 新事業・企業再建などに取り組む方 | 7,200万円(別枠) | 表の外。毎年の業績で切替 |
| 事業承継・集約・活性化支援資金 | 事業承継・M&Aに取り組む方 | 別枠7,200万円/14億4千万円 | 事業によって記号と引き算に分かれる |
出典は各制度の要項ページ(2026年9月26日確認)。制度ごとの対象・返済期間・担保条件は各詳細ページで扱う。
5制度の条件を横に並べて選びたい場合は、日本政策金融公庫の融資制度5つを比較を参照してください。この記事は仕組みと事業区分、比較ハブは制度の選択を担当します。
利率をさらに動かす特例制度がある
融資制度そのものとは別に、条件に当たれば利率や保証の扱いを変える「特例制度」が用意されています。国民生活事業の制度案内ページは、併用できる特例制度として4つの入口を挙げています。創業支援貸付利率特例制度は各種融資制度に定める利率−0.65%(雇用の拡大を図る場合は−0.9%)、賃上げ貸付利率特例制度は−0.5%(貸付日から2年間、下限0.3%)です。
経営者保証免除特例制度は利率を下げるものではなく、経営者の保証を外すものです。金利情報ページには「各種融資制度に定める利率(上乗せ利率はありません。)」と明記されています。条件と数字は日本政策金融公庫の4つの特例制度にまとめました。
遅延損害金の割合は、両事業とも同じ水準で掲示されている
返せなかったときの取り扱いも、両事業のページに掲示があります。国民生活事業は「遅延損害金の割合は年9.10%です。(令和8年4月1日から令和9年3月31日までの貸付け)」、中小企業事業は「遅延損害金の割合は、9.1%です。(令和8年4月1日から令和9年3月31日までの貸付け)」。表記のゆれはありますが、数字は同じで、いずれも貸付けの時期で区切られています。
利率は固定です。ただし公庫は「利率は、金融情勢によって変動しますので、お借入金利(固定)は、記載されている利率とは、異なる場合があります」と注記しています。掲示された数字は、申込時点の見積もりとして読むものであって、契約で適用される利率そのものではありません。
また、各制度の要項には「審査の結果、お客さまのご希望に沿えないことがございます」と書かれています。条件に当てはまることと、融資を受けられることは別です。
公庫の融資が向く場面と、向かない場面
公表されている条件だけから読み取れる範囲で、向き不向きを整理します。推測は加えません。
長期の設備資金には向く
一般貸付の特定設備資金は返済20年以内、新規開業・スタートアップ支援資金の設備資金も20年以内で、いずれも据置期間が設定されている。中小企業事業の利率表も20年まで刻まれている。
創業期には利率の下げ幅が大きい
税務申告を2期終えていない方は基準利率がわずかに低く、さらに創業支援貸付利率特例制度の−0.65%が重なる。新規開業・スタートアップ支援資金の11要件にも当たれば特別利率A・B・Cに移る。
短期のつなぎ資金には制度が限られる
中小企業事業は「短期の運転資金は取り扱っていません」と明記している。国民生活事業の一般貸付の運転資金も返済5年以内(特に必要な場合7年以内)で、数日から数週間の資金繰りを埋める設計にはなっていない。
入金までの日数は公表されていない
制度要項にも金利情報にも、申込みから融資実行までの標準日数は掲示されていない。急ぎの資金需要に対して日数を約束する記載は見つからなかった。
図3:公表条件から読み取れる向き不向き。出典は各制度の要項ページと金利情報ページ(2026年9月26日確認)。
申込みの窓口として公表されているもの
公庫のサイトには「お手続きの流れ」のページが用意され、小規模事業者/個人事業主の方、中小企業の方、農林漁業者の方、生活衛生関係の事業を営む方、創業予定の方、国の教育ローンをご利用の方の6つに分かれています。どの制度の要項にも共通して「詳しくは、お近くの支店へお問い合わせください」という案内が置かれています。
電話の窓口としては、事業資金相談ダイヤル 0120-154-505(受付時間 平日9時〜17時、これから創業をお考えの方・創業して間もない方・個人企業・小規模企業の方は平日9時〜19時)が掲示されています。オンラインサービスとしては、日本公庫ダイレクトによる融資の申込み、相談・資料請求、書式ダウンロード、返済シミュレーション、財務診断サービス、電子契約が案内されています。
農林水産事業だけは、基準利率と特別利率という枠組みを使っていない
3つめの農林水産事業は、金利の掲示方法そのものが他の2つと違います。基準利率と特別利率の表ではなく、「主要資金の金利一覧」として資金ごとに数字を並べる形式です。令和8年9月18日現在として掲示されている内容を拾うと、スーパーL資金(農業経営基盤強化資金)が一般で年2.15%〜3.30%、農林漁業セーフティネット資金が年2.15%〜3.25%、経営体育成強化資金とスーパーW資金がいずれも年3.30%です。
目を引くのは、無利子の資金が2つ掲示されていることです。農業改良資金と青年等就農資金がそれに当たります。国民生活事業にも中小企業事業にも、無利子と掲示された事業資金はありません。農林漁業という対象の性格が、そのまま金利の設計に出ています。
スーパーL資金には、さらに利子助成の記載が付いています。「特例:0.15%〜1.30%(公益財団法人農林水産長期金融協会より、貸付実行日から5年後の応当日の前日まで上限2.00%の利子助成を受けた場合)」という書き方で、助成を受けた場合の実質負担まで一覧に組み込まれています。
公的な資金調達のなかで、公庫はどこに位置するか
中小企業が使える公的な融資は、公庫からの直接融資だけではありません。地方公共団体の制度融資や、信用保証協会の保証を付けた民間金融機関からの融資も同じ枠に入ります。全体像は公的融資で資金調達する方法で扱っています。
創業期に限れば、公庫と制度融資のどちらを選ぶかという判断が最初に来ます。窓口・保証料の有無・手続きの経路が違うため、条件の比べ方も変わります。比較は「日本政策金融公庫」と「制度融資」を徹底比較にまとめています。この記事は公庫の内部構造、つまり3つの事業と利率表の読み方に絞っています。
この記事で確認できなかったこと
表5:確認できなかった項目(2026年9月26日時点)
| 項目 | 状況 |
|---|---|
| 申込みから融資実行までの標準日数 | 制度要項・金利情報・お手続きの流れのいずれにも掲示がなく、確認できなかった |
| 特別利率A〜Qと①②③の対応 | 両事業を突き合わせる表は掲載されておらず、対応関係は確認できなかった |
| 幅のある利率のどこが適用されるかの基準 | 「お使いみち、ご返済期間、担保の有無などによって異なる」とのみ記載され、具体的な算定方法は確認できなかった |
| 審査で見る項目 | 公表されている範囲では「経営状況等から借入返済が可能と見込まれる」等の記述にとどまり、基準は確認できなかった |
公庫の3つの事業のページ、金利情報ページ2枚、お手続きの流れのページで読み取れた範囲。支店への問い合わせが案内されている項目を含む。
日本政策金融公庫についてよくある質問
Q. 国民生活事業と中小企業事業は、どちらに申し込むか選べますか。
A. 公庫のサイトは対象で案内を分けています。中小企業事業のページは、従業者9名以下の小規模事業者や個人企業の方、新たに事業を始める方、商工会議所・商工会・生活衛生同業組合等の経営指導を受けている方、生活衛生関係の事業を営む方に対して、国民生活事業のページも見るよう案内しています。どちらで扱うかの最終的な判断方法は公表されていないため、支店への問い合わせが案内されています。
Q. 掲示されている利率の幅のうち、下限が適用されるのはどんなときですか。
A. 金利情報ページには「融資制度、お使いみち、ご融資期間、担保の有無などによって異なる利率が適用されます」とだけ書かれており、どの条件でどの数字になるかの対応は掲示されていません。確認できたのは、担保を提供すると表そのものが有担保の表に替わり、基準利率の下限が年3.80%から年2.80%になることです。
Q. 特別利率は自分で選べますか。
A. 選ぶものではなく、制度ごとに定められた要件に当てはまるかで決まります。たとえば新規開業・スタートアップ支援資金は11の要件を列挙し、どれに当たるかで特別利率A・B・Cのいずれかが指定されています。マル経融資のように、制度そのものに特別利率Fが結び付いているものもあります。
Q. 農林水産事業の金利も同じ表で読めますか。
A. 読めません。農林水産事業の金利情報は、スーパーL資金、スーパーW資金、農業改良資金、青年等就農資金といった資金ごとに個別の金利を掲示する形式で、基準利率と特別利率という枠組みを使っていません。農業改良資金と青年等就農資金は「無利子」と掲示されています。
調査方法と出典
2026年9月26日に、日本政策金融公庫の公式サイトの次のページを読み、掲示されている数値と文言だけを使って作成しました。第三者の解説記事や過去の掲載値は使っていません。利率はいずれも令和8年9月1日現在(農林水産事業は令和8年9月18日現在)として公庫が掲示しているものです。
- 事業資金 小規模事業者/個人事業主の方【国民生活事業】
- 事業資金 中小企業の方【中小企業事業】
- 金利情報 小規模事業者/個人事業主の方【国民生活事業】
- 金利情報 中小企業の方【中小企業事業】
- 金利情報 農林漁業者の方【農林水産事業】
- お手続きの流れ
融資の可否、適用される利率、必要書類は個別の審査で決まります。この記事は公表条件の整理であり、融資を受けられることを示すものではありません。税務や法務の判断を伴う場合は、税理士・中小企業診断士・認定経営革新等支援機関などへの相談を検討してください。