明治安田の契約者貸付は、利率表の細かさが際立ちます。契約日の区分が10あり、そのうち4つは旧明治生命と旧安田生命のどちらの契約かで分かれています。2004年の合併から20年以上たったいまも、利率表には2社それぞれの歴史が残っています。もうひとつ目を引くのが、2026年10月2日以降の契約の利率が年3.00%へ上がっている点です。ここでは明治安田の公表ページから条件を拾います。読み取ったのは2026年10月28日です。
明治安田の契約者貸付で確認できたこと
- 利率の区分は10区分で6社のなかで最も多い。うち4区分は旧明治生命契約と旧安田生命契約で分かれる
- 2026年10月2日以降の契約は年3.00%。2013年4月2日以降の年2.15%より高い
- MYほけんページの受付時間は平日3:30から翌3:00まで。6社のなかで突出して長い
- 変額終身保険からの貸付は原則として対面のみ。短期間で元利合計が解約返戻金を上回ることが多いため
- 年金契約は、年金開始時点の貸付金残高によっては年金として受け取れないことがある
条件の一覧
| 制度の呼び方 | 契約者貸付 |
|---|---|
| 貸付の原資 | 返戻金(公表ページでは割合の記載なし) |
| 利率 | 契約日により年2.15%から年5.75%の10区分。2026年10月2日以降の契約は年3.00% |
| 利息の計算 | 毎年の貸付応当日に元金へ繰り入れる1年複利 |
| 追加で借りた場合 | それまでの貸付元利金に追加貸付金を合算した金額が新たな貸付元金になる |
| 必要書類 | 当社所定の請求書(契約内容・請求内容により異なるため事前に問合せ) |
| MYほけんページの受付時間 | 平日 3:30~翌3:00、土曜 3:30~23:00、日曜 8:00~翌3:00 |
| 来店窓口の受付時間 | 平日 9:00~16:00(土・日・祝日と年末年始を除く) |
| 変額終身保険 | 原則として対面での受付のみ |
| 振込後の連絡 | 登録している携帯電話番号へSMSで通知(MYほけんページでの手続きを除く) |
利率表に合併の歴史が残っている
明治安田生命は2004年に明治生命と安田生命が合併してできた会社です。契約者貸付の利率表には、その前に契約した保険について、どちらの会社の契約かで異なる利率が示されています。
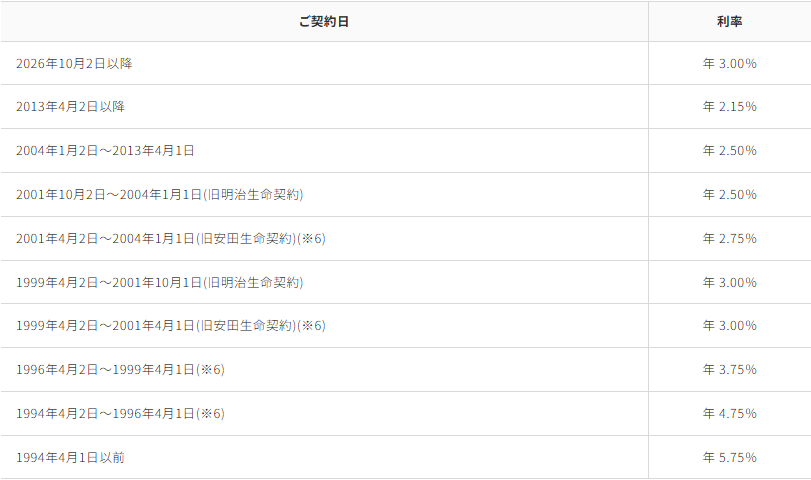
| ご契約日 | 利率 | 100万円を1年借りた場合の利息 |
|---|---|---|
| 2026年10月2日以降 | 年3.00% | 30,000円 |
| 2013年4月2日以降 | 年2.15% | 21,500円 |
| 2004年1月2日~2013年4月1日 | 年2.50% | 25,000円 |
| 2001年10月2日~2004年1月1日(旧明治生命契約) | 年2.50% | 25,000円 |
| 2001年4月2日~2004年1月1日(旧安田生命契約) | 年2.75% | 27,500円 |
| 1999年4月2日~2001年10月1日(旧明治生命契約) | 年3.00% | 30,000円 |
| 1999年4月2日~2001年4月1日(旧安田生命契約) | 年3.00% | 30,000円 |
| 1996年4月2日~1999年4月1日 | 年3.75% | 37,500円 |
| 1994年4月2日~1996年4月1日 | 年4.75% | 47,500円 |
| 1994年4月1日以前 | 年5.75% | 57,500円 |
利息は、利率を1年分そのまま当てた概算です。旧安田生命契約のうち、契約日が1995年9月9日から1998年5月5日までの一時払養老保険と、1998年10月2日から2001年4月1日までの一時払終身保険は年3.00%、1998年5月6日以降の一時払養老保険、一時払特殊養老保険、一時払新・年金保険、一時払新・年金保険(1994)は年2.75%という例外が付いています。
2001年から2004年のあいだに契約した保険は、旧明治生命なら年2.50%、旧安田生命なら年2.75%です。同じ会社に請求するのに、どちらの前身で契約したかで0.25ポイント変わります。古い証券を持っている法人は、まず「どちらの契約か」を確かめるところから始めることになります。保険証券の社名で判断できるはずです。
2026年10月2日以降の契約は利率が上がった
表のいちばん上の行が、この利率表のなかで浮いています。2013年4月2日以降の契約が年2.15%であるのに対し、2026年10月2日以降の契約は年3.00%です。新しい契約のほうが0.85ポイント高い、という逆転が起きています。
同じ動きは日本生命にもあります。2022年4月2日から2025年1月1日までの契約が年2.00%で、2025年1月2日以降の契約が年2.40%です。金利が上がる局面では、新しく契約する保険の貸付利率も上がる方向に設定される、ということです。
この影響は、これから法人保険に加入する会社に出ます。2026年10月2日以降に契約した保険から借りる場合、明治安田では年3.00%です。同じ時期に住友生命で契約していれば年1.55%の区分に入ります。保険商品そのものの比較とは別に、「資金繰りに詰まったときにいくらで借りられるか」という軸でも差が付く、という見方ができます。
借りられる額は公表されていない
明治安田の契約者貸付のページには、解約返戻金に対する貸付可能額の割合が書かれていません。第一生命のように商品名ごとの割合を示したり、大同生命のように保険種類コードごとの算式を示したりはしていません。
公表されているのは、元利合計額が返戻金の額を超える場合の取扱いと、手続きの流れです。自社がいくら借りられるかは、MYほけんページで契約内容を照会するか、担当者またはコミュニケーションセンターに問い合わせることになります。6社のなかでは、事前に自分で見積もることがいちばん難しい会社です。
手続きは5段階。書類は請求書1通から
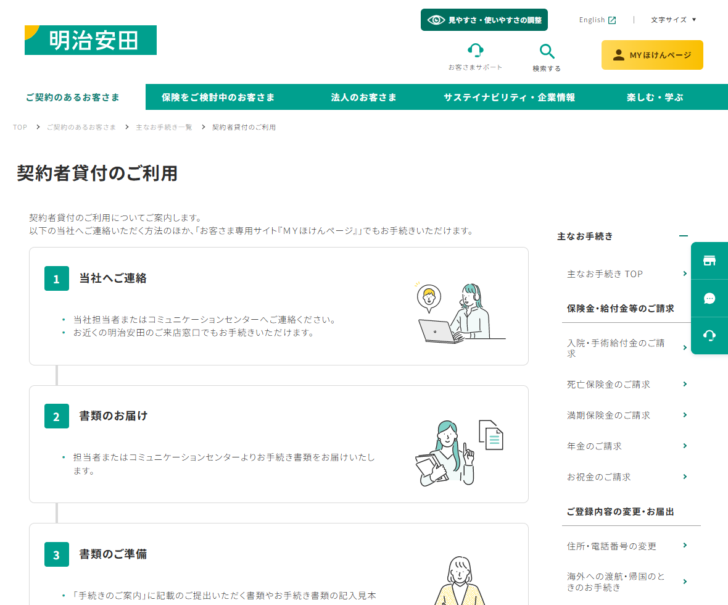
図1 明治安田で契約者貸付を申し込む流れ
- 当社へ連絡する担当者またはコミュニケーションセンターへ連絡する。来店窓口でも手続きできる。
- 書類が届く担当者またはコミュニケーションセンターから手続き書類が送られる。
- 書類を準備する「手続きのご案内」に記載された提出書類と記入見本を確認する。
- 書類を提出する提出した書類を会社側が確認する。
- 手続き完了支払完了のお知らせが送付される。
必要書類は「当社所定の請求書」とされています。ただし契約内容や請求内容によって必要な書類が異なるため、事前に問い合わせるよう案内されています。郵送でやり取りする前提の流れなので、書類が往復する日数を見込んでおく必要があります。MYほけんページを使えば、この往復を省けます。
受付時間が平日3時30分から翌3時まである
MYほけんページの受付時間は、平日が3時30分から翌3時まで、土曜が3時30分から23時まで、日曜が8時から翌3時までです。6社の公表値のなかで突出して長く、実質的にほぼ終日使えます。
| 会社 | 受付時間 |
|---|---|
| 明治安田 | 平日 3:30~翌3:00、土曜 3:30~23:00、日曜 8:00~翌3:00 |
| 住友生命 | 8:00~23:45 |
| 太陽生命 | 8:00~23:45(祝日と12月30日~1月4日は利用不可) |
| 第一生命 | 月~金 8:00~21:00、土・日・祝日 9:00~20:00(法人は利用不可) |
| 日本生命 | 公表なし(法人向けサービスあり。着金は平日14:30までの取引で当日) |
| 大同生命 | 公表なし(インターネットサービスあり。コールセンターは9:00~17:00) |
ただし、受け付ける時間が長いことと、資金が早く届くことは別です。明治安田は着金までの日数を公表していません。公表されているのは、振込手続の完了後に登録済みの携帯電話番号へSMSで知らせるという案内だけです。発信専用ダイヤルの番号まで示されているので、知らない番号からの通知を迷惑メッセージと間違えずに済みます。
変額終身保険は対面でしか借りられない
明治安田は、変額終身保険から契約者貸付を利用する場合は原則として対面での受付のみとしています。その理由も公表されていて、「商品特性上、貸付後に短期間で契約者貸付金の元利合計額が解約返戻金を上回ることが多いため、事前に当社職員より注意点をご説明させていただきます」と書かれています。
変額保険の解約返戻金は運用実績で変動します。借りた後に運用が悪化すると、残高が増える一方で解約返戻金が減り、両者が短期間で逆転することがあるという説明です。
逆転したまま払込みがなければ、契約は効力を失います。保障そのものが消えるため、変額終身保険から借りるときは、運用の下振れまで含めて判断する必要があります。
この注意書きは、他の5社の公表ページには見当たりませんでした。借りる側にとっては、申込みの手間が増えるかわりに、リスクを説明される機会が制度として組み込まれている、という見方もできます。
追加で借りると元金が積み上がる
明治安田は、追加貸付の扱いを明示しています。「追加の貸付をされた場合は、それまでの貸付元利金に追加貸付金を合算した金額が新たな貸付元金となります」という書き方です。
つまり、1回目に借りた分に付いた利息も含めて、新しい元金になります。そこから先は、その金額全体に対して利息が計算されます。資金繰りが苦しい局面で何度も借り増すと、利息の計算の土台が回を重ねるごとに大きくなっていきます。
| 時点 | 追加で借りる額 | 直前の元利金 | 新しい元金 |
|---|---|---|---|
| 1年目 | 1,000,000円 | - | 1,000,000円 |
| 2年目 | 1,000,000円 | 1,021,500円 | 2,021,500円 |
| 3年目 | 1,000,000円 | 2,064,962円 | 3,064,962円 |
| 4年目の初め | - | 3,130,859円 | - |
年2.15%が据え置かれ、利息を一度も払わず、毎年の貸付応当日に100万円ずつ借り増した前提で計算した目安です。実際には利率の見直しがあり、貸付応当日の扱いによって端数が変わります。
300万円を借りたつもりでも、3年目の終わりには元利金が313万円になります。差の13万円は利息です。返済期限がないために後回しにしやすい部分ですが、利息だけでも払っておけば元金は増えません。
利息を払わずに置いた場合の増え方
明治安田は、貸付金の利息を毎年の貸付応当日に元金へ繰り入れると公表しています。1年複利です。年2.15%という水準は、借入金の金利として見れば低い部類ですが、返済期限がないために何年も置いてしまうと、効いてきます。
たとえば年2.15%で500万円を借り、利息を一度も払わずに置いた場合、1年後の元利金は約510万7,500円、3年後は約533万円、5年後は約556万円です。5年で56万円ほど増える計算になります。同じ5年でも、年3.00%の区分なら約579万円で、差は23万円ほど開きます。
この増え方が問題になるのは、解約返戻金との距離が縮まるときです。借りた時点では返戻金に対して十分な余裕があっても、利息が積み上がる一方で、保険料の払込みが止まれば返戻金のほうは増えません。資金が詰まっている時期には、この2つが重なって起きます。借りるときは、何年で余裕が尽きるかを一度計算しておくべきです。
年金契約から借りるときの注意
明治安田のページには、年金契約についての注記があります。「年金契約の場合、年金開始時点の貸付金・保険料振替貸付金の残高によっては、年金としてお受取りいただけないことがあります」という内容です。
個人年金保険は、据置期間が終わると年金の支払いが始まります。その開始時点で貸付の残高が大きいと、年金の原資から差し引かれた結果、年金として支払う形が取れなくなる場合がある、という趣旨です。一時金での受取りに切り替わるのか、受取額が減るだけなのかは、契約の内容によって変わります。
年金として受け取るはずだった原資が、貸付の残高で埋まってしまう、という意味に読めます。法人が役員の退職後の資金として個人年金保険を使っている場合、受け取り方そのものが変わる可能性があります。年金開始が近い契約から借りるのは、特に慎重に判断してください。
元利合計額が返戻金を超えたとき
明治安田は、契約者貸付金および保険料振替貸付金の元利合計額が返戻金の額を超える場合には、保険契約者にその旨を通知するとしています。そのうえで、会社の定める方法によって計算した金額を払い込むこと、払込みがなかったときはこの保険契約が会社の指定した期日の翌日から効力を失うことを明記しています。
判定の対象に保険料振替貸付金が含まれる点は、住友生命や第一生命と同じです。保険料の引落としができなかった月がある会社は、知らないうちに残高が積み上がっていることがあります。契約者貸付を申し込む前に、振替貸付の残高があるかを確かめてください。
保険料振替貸付は申し込まなくても始まる
明治安田の利率表の見出しは「契約者貸付・保険料振替貸付の利率について」です。ふたつの制度の利率が同じであることが、この見出しから分かります。ただし、同じなのは利率だけで、始まり方はまったく違います。
契約者貸付は、資金が必要になった会社が自分で申し込みます。保険料振替貸付は、保険料の払込みが猶予期間内にできなかったときに、会社側が返戻金の範囲内で保険料を立て替え、契約を有効なまま続けさせる仕組みです。申込みの意思表示は要りません。決算期の支払いが重なって口座の残高が足りず、保険料の引落としができなかった月があれば、その時点で残高が立っている可能性があります。
この違いが効いてくるのが、失効の判定です。明治安田は「契約者貸付金および保険料振替貸付金の元利合計額が、返戻金の額を超える場合」と書いています。2つの残高は合算されます。契約者貸付の残高だけを見て余裕があると判断すると、実際の余裕はもっと小さいことになります。
借りる前に確かめるべきなのは、契約ごとの返戻金の額、すでにある契約者貸付の残高、そして保険料振替貸付の残高の3つです。このうち後の2つは、資金繰りが苦しい会社ほど積み上がっていることが多く、しかも本人の記憶に残っていないことがあります。
ほかの5社と比べたときの位置
利率の水準で見ると、明治安田は中位です。2013年4月2日以降の契約の年2.15%は、住友生命の年2.00%(2013年4月2日から2017年4月1日)や年1.55%(2017年4月2日以降)より高く、大同生命の年2.25%や太陽生命の年3.00%より低い水準にあります。ただし2026年10月2日以降に契約した保険は年3.00%になるため、新しい契約ほど不利になります。
情報の出し方では、明暗がはっきり分かれます。利率については10区分に加えて旧会社ごとの分岐や一時払いの例外まで書き込んでおり、6社のなかで最も丁寧です。一方、借りられる額については割合も範囲も示していません。第一生命が商品名ごとの割合を、大同生命が保険種類コードごとの算式を公表しているのと比べると、申込み前に自分で計算する手がかりがありません。
手続きのしやすさでは有利です。MYほけんページの受付時間は6社で最も長く、平日は実質的に終日使えます。担当者、コミュニケーションセンター、来店窓口という選択肢も並行して用意されています。変額終身保険だけ対面に限定しているのも、裏を返せば、それ以外の契約は非対面で進められるということです。
向いている会社、向いていない会社
| 向いている | 向いていない |
|---|---|
|
・2013年4月2日から2026年10月1日までに契約した保険があり、年2.15%の区分を使える ・深夜や早朝に手続きを済ませたい(MYほけんページは平日ほぼ終日) ・担当者に相談しながら進めたい ・SMSで振込完了の連絡を受け取りたい |
・申し込む前に借りられる額を自分で見積もりたい(公表なし) ・2026年10月2日以降に契約した保険しかない(年3.00%) ・変額終身保険から、来店せずに借りたい(原則対面) ・年金開始が近い契約しか持っていない |
確認できなかったこと
図2 明治安田の公表ページでは確認できなかった項目
- 解約返戻金に対する貸付の割合記載がない。6社のなかで唯一、割合にも範囲にも触れていない。
- 着金までの日数SMSでの通知は案内されているが、何営業日で着金するかの記載は見つからなかった。
- 最低の貸付金額と金額の単位公表ページでは確認できなかった。
- 法人がMYほけんページを使えるか契約者貸付のページでは法人の可否に触れていない。
明治安田の契約者貸付についてよくある質問
旧明治生命と旧安田生命のどちらの契約か、どこで分かりますか
保険証券に記載された会社名で判断できます。2001年から2004年のあいだに契約した保険は、旧明治生命契約なら年2.50%、旧安田生命契約なら年2.75%と利率が分かれるため、確認する実益があります。
一時払いの保険は利率が違いますか
旧安田生命契約について例外が公表されています。1995年9月9日から1998年5月5日までの一時払養老保険と、1998年10月2日から2001年4月1日までの一時払終身保険は年3.00%、1998年5月6日以降の一時払養老保険などは年2.75%です。該当しそうな契約を持っている場合は、注記まで読んでください。
利息だけ払うことはできますか
公表ページには、利息を毎年の貸付応当日に元金へ繰り入れるという説明があります。利息返済という独立した手続きについての記載は確認できませんでした。住友生命や太陽生命は利息返済の取扱いを明示しているため、この点は会社によって公表の仕方が違います。問い合わせて確認してください。
MYほけんページから申し込むと何が変わりますか
書類のやり取りが省けます。また、MYほけんページで手続きした場合は、振込完了のSMS通知の対象外とされています。受付時間は平日3時30分から翌3時までです。
振込が終わったことはどうやって分かりますか
口座への振込み手続が完了したあと、登録している携帯電話番号あてにSMSで知らせると案内されています。発信に使われる専用ダイヤルの番号も公表されているため、見覚えのない番号からの通知を疑わずに済みます。ただし、MYほけんページで手続きした場合はこの通知の対象外とされています。
借りたあとに保険料を払えなくなったらどうなりますか
保険料振替貸付が始まり、立て替えられた保険料とその利息が残高に加わります。契約者貸付の残高と合算して返戻金の額を超えると、通知が出され、払込みがなければ指定された期日の翌日から契約が効力を失います。借りる前に、向こう数か月の保険料を払い続けられるかを確かめてください。
ほかの会社と比べてどうですか
利率の区分の細かさでは10区分で最多ですが、2013年4月2日以降の年2.15%は中位の水準です。借りられる額の公表という点では6社でいちばん情報が少なく、受付時間の長さではいちばん使いやすい、という評価になります。6社を1つの表にした生命保険の契約者貸付を大手6社で比較もあります。
自社の契約で借りられる額は、照会しないと分かりません。明治安田「契約者貸付のご利用」の案内と、同社のコミュニケーションセンターまたは担当者に確かめてください。
割合が公表されていて事前に見積もれる会社と比べる場合は、第一生命のご契約者貸付が参考になります。
この記事の作り方
条件と数値は、明治安田が自社サイトで公表しているページから取りました。取得したのは2026年10月28日です。利率表は同社の「主な利率一覧について」に掲載されているものを書き起こしています。追加貸付の計算例は、公表されている合算の考え方に金額を当てはめて計算した目安で、同社が示した数字ではありません。同社が触れていない項目は、触れられていない旨を本文に残しました。