換価の猶予には2つの条文があります。納税者が申請して取る国税徴収法151条の2と、税務署長が自分の判断で行う151条です。実務では後者を「職権による換価の猶予」と呼びます。
申請できる期限を過ぎてしまった、ほかにも滞納がある、という状態で検討されるのがこちらです。受け身の制度に見えますが、条文を読むと、申請の制度にはない入口と、申請の制度より緩い部分がいくつもあります。
条文から読み取れること
- 入口が2つある。事業の継続または生活の維持を困難にするおそれがあるとき(1号)と、猶予したほうが直ちに換価するより徴収上有利であるとき(2号)である。2号は申請の制度にはない。
- 申請の制度にある「納期限から6月以内」「ほかに滞納がないこと」という2つの条件が、条文上は付いていない。
- 猶予の期間は1年を超えることができない。延長はできるが、申請の制度と違って納税者の申請を要しない読み替えになっている。
- 取消しの事由が1つ少ない。偽りその他不正な手段による申請を理由とする取消し(国税通則法49条1項5号)が準用から外れている。
- 担保・分割・延滞税の下がり方は、申請による換価の猶予と同じ条文が働く。
国税徴収法151条は、2つの入口を並べている
条文は、滞納者が次の各号のいずれかに該当すると認められる場合において、その者が納税について誠実な意思を有すると認められるときは、その納付すべき国税につき滞納処分による財産の換価を猶予することができる、という作りです。ただし書きで、その猶予の期間は一年を超えることができない、としています。
| 号 | 内容 | 申請の制度(151条の2)にあるか |
|---|---|---|
| 1号 | その財産の換価を直ちにすることによりその事業の継続またはその生活の維持を困難にするおそれがあるとき | ある(表現は一時に納付することにより、となる) |
| 2号 | その財産の換価を猶予することが、直ちにその換価をすることに比して、滞納に係る国税および最近において納付すべきこととなる国税の徴収上有利であるとき | ない |
対象から外れる国税も条文に書かれています。国税通則法46条1項から3項までの納税の猶予、または151条の2第1項の適用を受けているものは、151条の対象から除かれます。すでに別の猶予が付いている国税に、重ねて職権の換価の猶予はかかりません。
2号の「徴収上有利」は、納税者のためだけの条文ではない
2号は、納税者の事情ではなく徴収の見込みを基準にしています。いま差し押さえた財産を売ってしまうより、待ったほうが滞納している国税と近く納期限が来る国税を多く回収できる、という判断です。
実務で当たりそうなのは、事業用の設備や売掛金を換価すると事業が止まり、結果として将来の国税も入らなくなる、という状況です。2号は「滞納に係る国税」だけでなく「最近において納付すべきこととなる国税」も並べているので、これから発生する国税まで含めて比べる書き方になっています。
1号は事業や生活の維持という納税者側の事情、2号は徴収側の損得という別の基準です。どちらか一方に当たればよく、両方を満たす必要はありません。
申請ではないが、書類の提出を求められる
職権というのは、納税者が申請書を出さなくても税務署長が判断できるという意味で、何も出さずに済むという意味ではありません。国税徴収法151条2項は、職権による換価の猶予または猶予期間の延長をする場合において必要があると認めるときは、滞納者に対し、財産目録、担保の提供に関する書類その他の政令で定める書類、または152条1項の規定により分割して納付させるために必要となる書類の提出を求めることができる、と定めています。
結局のところ、財産と収支を示す書類は申請の制度と同じように必要になります。違うのは、提出が許可の形式的要件ではなく、求められたときに応じるものだという点です。
申請期限がないことの意味
151条には、151条の2第1項にある「納期限から六月以内」という文言がありません。期限がないということは、納期限から6か月を過ぎた滞納についても検討の対象になるということです。
国税庁は、納税の猶予制度に関するFAQの問3で、申請による換価の猶予の要件を並べた注の2に、既に滞納がある場合や申請期限を過ぎた場合は、状況に応じて、税務署長の職権による猶予を検討しますと書いています。
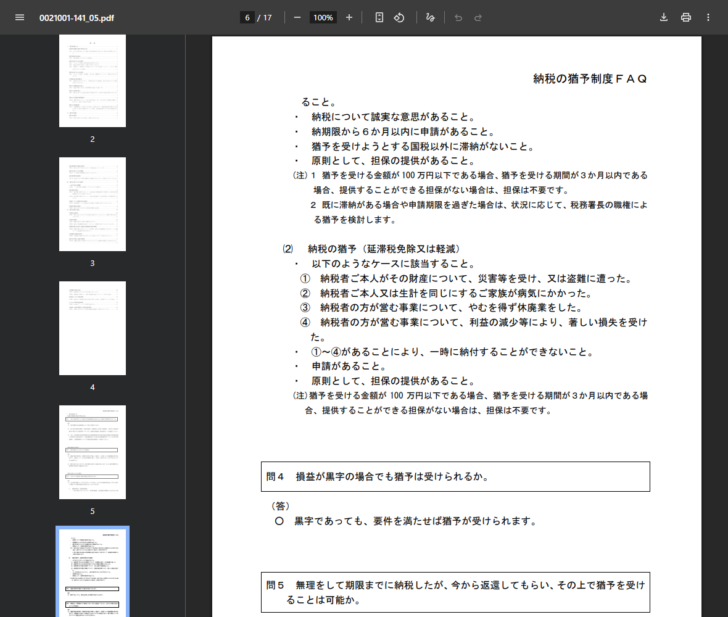
同じFAQの問23も、申請期限を経過した場合は原則として申請による換価の猶予を受けることはできないとしたうえで、状況に応じて他の猶予を受けることができる場合があるので早めに相談するよう案内しています。6か月を過ぎた時点で打ち切りではなく、判断の仕方が変わるという整理です。
ほかに滞納があっても、条文上の障害にならない
申請による換価の猶予では、151条の2第2項が「当該申請に係る国税以外の国税の滞納がある場合には、適用しない」と定めています。151条にはこれに対応する規定がありません。
FAQの問19は、換価の猶予について、他に滞納となっている国税がある場合は猶予が認められないことがあるとして151条の2第2項を挙げています。職権の側について同じ制限は書かれていません。
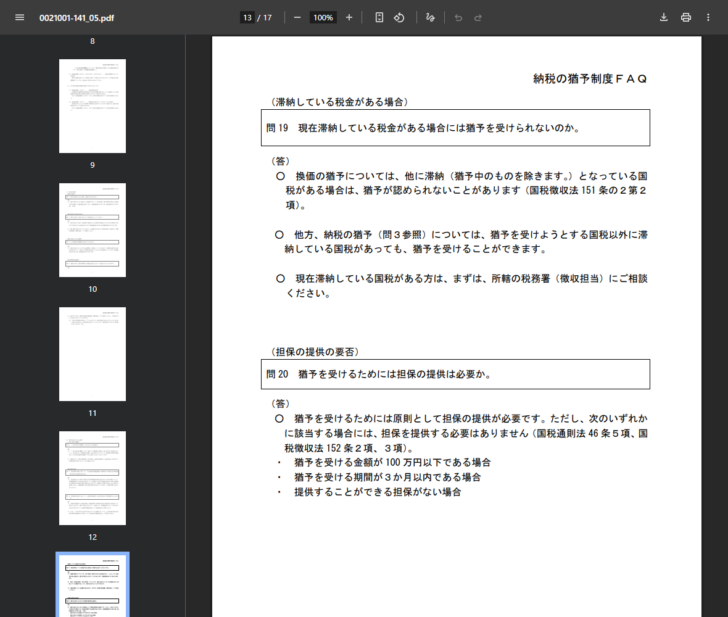
古い滞納が積み上がっている状態では、申請による換価の猶予が最初から使えないため、相談の中身は職権の検討になります。申請による換価の猶予の5要件で整理したとおり、ここが2つの制度の最初の分かれ目です。
期間の延長に、納税者の申請が要らない
猶予期間の延長について、条文の作りが申請の制度と違います。国税徴収法152条3項は、151条1項の職権による換価の猶予について国税通則法46条7項を準用するにあたり、読み替えを指示しています。
152条3項の読み替え(抜粋)
同法第四十六条第七項中「納税者の申請に基づき、その期間」とあるのは「その期間」と、…それぞれ読み替えるものとする。
国税徴収法152条3項(2026年10月16日にe-Gov法令検索で確認)
つまり、延長も税務署長の判断で行える形になっています。一方、申請による換価の猶予について準用する152条4項には、この読み替えがありません。延長には納税者の申請が要ります。
なお、延長できる長さの上限は同じです。国税通則法46条7項ただし書により、既に猶予をした期間とあわせて2年を超えることはできません。
取消しの事由が1つ少ない
許可後の取消しについても、準用の範囲が違います。152条3項は、職権による換価の猶予について国税通則法49条1項を準用するにあたり、第五号に係る部分を除くとしています。
49条1項5号は、偽りその他不正な手段により猶予またはその猶予の期間の延長の申請がされ、その申請に基づき猶予をしたことが判明したとき、という事由です。職権の猶予には申請そのものがないため、論理的に当てはまりません。
| 制度 | 準用する条文 | 事由の数 |
|---|---|---|
| 職権による換価の猶予(151条) | 49条1項(5号に係る部分を除く)および3項 | 5 |
| 申請による換価の猶予(151条の2) | 49条1項および3項 | 6 |
残る5つのうち、実際に効くのは分割納付の金額を期限までに納付しないこと(2号)と、新たにその猶予に係る国税以外の国税を滞納したこと(4号)です。どちらにも、税務署長等がやむを得ない理由があると認めるときを除く、という括弧書きが付いています。
担保と分割納付は、申請の制度と同じ条文が働く
152条3項は、国税通則法46条5項から7項までと9項を準用しています。したがって担保の扱いは申請の制度と同じで、猶予に係る税額が100万円以下、猶予の期間が3月以内、担保を徴することができない特別の事情がある場合には担保を徴しません。
分割納付も同じです。152条1項は、151条1項による換価の猶予または152条3項・4項による延長をする場合には、猶予に係る金額を猶予する期間内の各月に分割して納付させるものとする、としています。各月に納める金額が、滞納者の財産の状況その他の事情からみてそれぞれの月において合理的かつ妥当なものとなるようにしなければならない、という条件も同じです。
延滞税の下がり方も、申請の制度と同じ
国税通則法63条1項は、151条1項と151条の2第1項の換価の猶予を区別せず、同じ扱いにしています。猶予をした期間(当該国税の納期限の翌日から二月を経過する日後の期間に限る)に対応する部分の金額の2分の1に相当する金額を免除する、という書き方です。
さらに租税特別措置法94条2項の読み替えにより、猶予特例基準割合を超える部分が免除されます。猶予10制度の比較で確認したとおり、この水準は国税庁が公表している利子税特例基準割合と同じ算式で、令和8年は年1.3%です。
差押えを止める効果は、換価の猶予にしかない
名前のとおり、この制度は差し押さえた財産の換価(売却)を止めるものです。国税徴収法152条2項は、151条1項または151条の2第1項の換価の猶予をする場合において必要があると認めるときは、差押えにより滞納者の事業の継続または生活の維持を困難にするおそれがある財産の差押えを猶予し、または解除することができると定めています。
納税の猶予(国税通則法46条)には、これに対応する「解除することができる」という条文がありません。すでに売掛金や預金が差し押さえられている局面では、換価の猶予のほうが直接効く場面があります。
通知はされるが、「不許可の通知」という概念がない
準用の範囲は、通知についても分かれています。152条3項が職権の換価の猶予について準用しているのは、国税通則法47条1項です。これは、猶予をした旨・猶予に係る金額・猶予期間・分割納付の各納付期限と各納付期限ごとの納付金額などを納税者に通知しなければならない、という規定です。
一方、申請による換価の猶予について準用を定めた152条4項は、47条を項の限定なしで準用しています。47条2項は、申請書の提出があった場合に猶予やその延長を認めないときはその旨を納税者に通知しなければならない、という規定です。
| 制度 | 猶予をしたときの通知 | 認めないときの通知 |
|---|---|---|
| 職権による換価の猶予(151条) | 47条1項を準用 | 準用なし |
| 申請による換価の猶予(151条の2) | 47条を準用 | 47条2項が働く |
申請がない以上、認めないという判断を通知する相手方も発生しません。待っていれば結論が通知されるという制度ではない、ということです。
差し押さえた財産から生じる果実は、猶予中でも徴収に充てられる
152条3項は、国税通則法48条3項と4項も準用しています。差し押さえた財産のうちに天然果実を生ずるもの、有価証券、債権、特許権等の無体財産権等があるときは、取得した天然果実や第三債務者等から給付を受けた金銭以外の財産について滞納処分を執行し、その換価代金等を猶予に係る国税に充てることができる、という規定です。給付を受けた財産のうちに金銭があるときは、その金銭を国税に充てることができます。
準用されているのが3項と4項だけである点に意味があります。48条1項(猶予期間内は新たに督促および滞納処分をすることができない)と2項(申請に基づく差押えの解除)は、換価の猶予には準用されていません。差押えそのものの扱いは、152条2項が別に定めています。
督促より前に納められている滞納のほうが多い
職権の判断に乗る前に、実際には多くの滞納が解消しています。国税庁が令和8年8月に公表した「令和7年度租税滞納状況の概要」には、令和6年度に発生した滞納9,925億円のその後が載っています。
| 区分 | 金額 | 徴収決定済額に対する割合 |
|---|---|---|
| 督促前収納額 | 6,687億円 | 0.8% |
| 令和6年度に整理済 | 1,938億円 | 0.2% |
| 令和7年度に整理済 | 1,301億円 | 0.2% |
国税庁は、令和6年度の徴収決定済額について98.8%が滞納になることなく納付され、滞納となったものについてもそのほとんどが比較的短期間で整理され、令和7年度末時点では99.8%が整理されていると説明しています。
数字の並びから読めるのは、滞納の大半が督促の前に納付で片付いているということです。職権の換価の猶予が検討される局面は、そこを通り過ぎて残った部分に当たります。
滞納処分の停止とは別の制度である
職権で行われるという点だけを見ると、国税徴収法153条の滞納処分の停止と混同しやすいところです。性質はまったく違います。
職権による換価の猶予(151条)
財産はあるが、いま換価すると事業が続かない、あるいは待ったほうが徴収上有利な場合。分割して納めていく。
納める前提
滞納処分の停止(153条)
滞納処分の執行等をすることができる財産がない、執行すると生活を著しく窮迫させるおそれがある、所在と財産がともに不明、のいずれかの場合。
執行を止める
停止が続いた場合
153条4項により、執行の停止が3年間継続したときは納付する義務が消滅する。1号による停止で徴収できないことが明らかなときは、直ちに消滅させることもできる。
義務が消える
納税の猶予との使い分け
職権の換価の猶予を検討する局面では、国税通則法46条の納税の猶予が同時に候補になることがあります。どちらも申請期限の点で換価の猶予(申請)より緩く、ほかに滞納があっても条文上の障害がありません。
違いは2つあります。1つは理由の立て方です。納税の猶予は46条2項が挙げる5つの事実、つまり災害・盗難、病気・負傷、事業の廃止・休止、事業の著しい損失、これらに類する事実のいずれかに当たることが前提です。職権の換価の猶予は、事業の継続が困難になるおそれ、または徴収上有利であること、という別の基準で判断されます。
もう1つは延滞税です。国税通則法63条1項は、46条2項1号(災害・盗難)と2号(病気・負傷)、およびこれらに類する事実による納税の猶予については、猶予をした期間に対応する部分の金額に相当する金額を全額免除するとしています。換価の猶予は職権・申請のどちらも一部免除にとどまります。
したがって、災害や病気が理由であれば納税の猶予のほうが有利です。業績の悪化だけが理由であれば、46条2項4号の著しい損失による納税の猶予も、職権の換価の猶予も、延滞税の扱いは同じ一部免除になります。
職権の猶予を受けるために、実際に何をするか
申請書の提出が要件ではないので、手続きの起点は税務署への相談になります。FAQの問1は、国税の猶予に関する相談について、所轄の税務署の徴収担当に電話するよう案内しています。
職権による換価の猶予に向かうときの順序
- まず滞納の全体を把握するどの税目のどの納期限分がいくら残っているかを並べる。申請による換価の猶予が使えるものが混じっていれば、そちらを先に申請する。
- 所轄の税務署の徴収担当へ連絡する申請期限を過ぎていること、ほかに滞納があることを含めて現状を伝える。FAQが案内しているのはこの経路である。
- 財産目録と収支の資料を用意する151条2項により提出を求められることがある。求められてから作り始めると時間がかかる。
- 分割納付の見込みを示す152条1項が各月に分割して納付させる建て付けなので、毎月いくら納められるかが判断の中心になる。
- 許可されたら通知書のとおりに納める47条1項の準用により、猶予した旨・金額・期間・分割納付の各期限と金額が通知される。
職権の制度は、納税者に請求権があるものではありません。申請による換価の猶予は、要件を満たせば許可・不許可の判断が示され、不服申立ての対象にもなります。職権の猶予は税務署長の判断で行われるもので、同じようには動きません。
使える間は申請の制度を使い、期限を落としてから職権に頼る、という順序にならないようにしてください。
職権による換価の猶予についてよくある質問
申請書を出してはいけないのですか
職権の猶予に申請書の様式はありません。ただし、151条2項により財産目録や分割納付に必要な書類の提出を求められることがあります。要件を満たしているなら、まず申請による換価の猶予(151条の2)の申請書を提出するのが本来の順序です。
ほかに滞納があるとき、どの順で手を付けますか
条文の上では、古い滞納を猶予の手続きに乗せると、新しい分について申請による換価の猶予が妨げられなくなります。151条の2第2項が、猶予を申請中の国税と猶予の適用を受けている国税を除外しているためです。どちらの制度で処理するかを含めて、税務署の徴収担当に相談することになります。
期間はどれくらいですか
151条1項ただし書により、猶予の期間は1年を超えることができません。延長する場合も、国税通則法46条7項ただし書の準用により、既に猶予をした期間とあわせて2年が上限です。
すでに差し押さえられている預金は戻りますか
152条2項は、必要があると認めるときに差押えを猶予し、または解除することができる、と定めています。換価の猶予が認められれば自動的に解除されるという規定ではありません。
延滞税はどれくらい下がりますか
国税通則法63条1項と租税特別措置法94条2項により、納期限の翌日から2月を経過する日後の期間について、猶予特例基準割合を超える部分が免除されます。災害等による納税の猶予のような全額免除にはなりません。
猶予を受けている間に新しい税金を滞納したらどうなりますか
国税通則法49条1項4号が準用されるので、取消しまたは猶予期間の短縮の事由になります。税務署長等がやむを得ない理由があると認めるときは除かれます。同条2項により、取消しの前にはあらかじめ弁明を聞くこととされています。
151条と151条の2を読み比べた出典(2026年10月16日に確認)
e-Gov法令検索「国税徴収法」(昭和三十四年法律第百四十七号)
e-Gov法令検索「国税通則法」(昭和三十七年法律第六十六号)
e-Gov法令検索「租税特別措置法」(昭和三十二年法律第二十六号)
この記事は条文と国税庁の公表資料を整理したものであり、個別の事案で職権による猶予が行われるかどうかの判断ではありません。滞納の処理については所轄の税務署の徴収担当、または税理士など適切な専門家へ確認してください。