法人が持っている生命保険から現金を作る、あるいは支出を減らす方法は、契約者貸付だけではありません。解約、払済保険への変更、保険金額の減額という手があり、さらに「申し込まなくても始まる」保険料の自動貸付(振替貸付)もあります。5つの手は、手元に入る額も、残る保障も、元に戻せるかどうかも違います。ここでは大手6社が公表している手続きの案内をもとに、使い分けの基準を整理します。案内を読み取ったのは2026年10月28日です。
この記事で分かること
- 5つの手のうち、元に戻せるのは契約者貸付だけ
- その場で現金が入るのは契約者貸付・解約・減額の3つ。払済と自動貸付は現金が入らない
- 保険料の負担を下げたいなら、貸付ではなく払済か減額を先に検討する
- 自動貸付は保険料が払えなかったときに自動的に始まり、契約者貸付の枠を食う
- どれを選ぶかは「その保障をこの先も必要とするか」で決まる
5つの手を1つの表に並べる
| 手 | 手元に入る現金 | 保障 | 以後の保険料 | 元に戻せるか |
|---|---|---|---|---|
| 契約者貸付 | 解約返戻金に所定の割合を掛けた額まで | そのまま続く | 払い続ける | 返済すれば戻る |
| 解約 | 解約返戻金の全額 | 消える | なくなる | 戻せない |
| 払済保険への変更 | 入らない | 保険金額が下がって続く | なくなる | 原則戻せない |
| 保険金額の減額 | 減額した部分に対応する返戻金 | 減額後の金額で続く | 下がる | 減らした分は戻らない |
| 保険料の自動貸付(振替貸付) | 入らない | そのまま続く | 立て替えられる | 返済すれば戻る |
取扱いの可否と具体的な条件は契約ごとに異なります。各社の手続き一覧に、払済保険への変更、保険金の減額、保険期間の短縮などが項目として用意されています。
契約者貸付だけが元に戻せる
5つのうち、あとから元の状態へ戻せるのは契約者貸付と自動貸付です。どちらも借入れなので、返済すれば解約返戻金は元の水準に復します。保障の内容も変わりません。
解約、払済への変更、減額は、いずれも契約そのものを縮める手です。解約すれば保障は消え、同じ条件で入り直すことはできません。年齢が上がっていれば保険料は高くなり、健康状態によっては加入そのものができないこともあります。払済と減額も、減らした部分は戻りません。
「数か月後に入金の見込みがある」「決算をまたげば資金が回る」という局面なら、契約者貸付が合います。逆に、そもそもその保障が要らなくなっているのなら、利息を払いながら借り続けるより、縮めてしまうほうが筋が通ります。
現金がその場で入るのは3つだけ
表の2列目を見ると、現金が入るのは契約者貸付、解約、減額の3つです。払済保険への変更は、保険料の払込みを止めて保障を小さくする手続きなので、その時点で現金は入りません。自動貸付も、保険料に充当されるだけで手元には来ません。
この違いは、何に困っているかで使い分けの軸が変わることを意味します。今日の支払いに現金が足りないなら前者の3つ、毎月の保険料そのものが重いなら後者の2つ、という整理になります。
図1 どの手を選ぶかを決める順序
- その保障をこの先も必要とするか要らないなら解約か払済。必要なら貸付か減額を検討する。
- 足りないのは現金か、毎月の保険料か現金なら貸付・解約・減額。保険料なら払済・減額。
- いつ戻せるかの見通しがあるか数か月で返せるなら貸付。見通しがないなら縮める手を選ぶ。
- 借りたあとも保険料を払い続けられるか払えなければ自動貸付が始まり、残高が二重に増える。
- 退職金や事業保障の原資として当てにしているか当てにしているなら、縮める手は慎重に。
自動貸付は選ぶものではなく、起きるもの
5つのうち、自動貸付だけは性格が違います。申し込んで使う制度ではなく、保険料が払えなかったときに自動的に始まるものです。
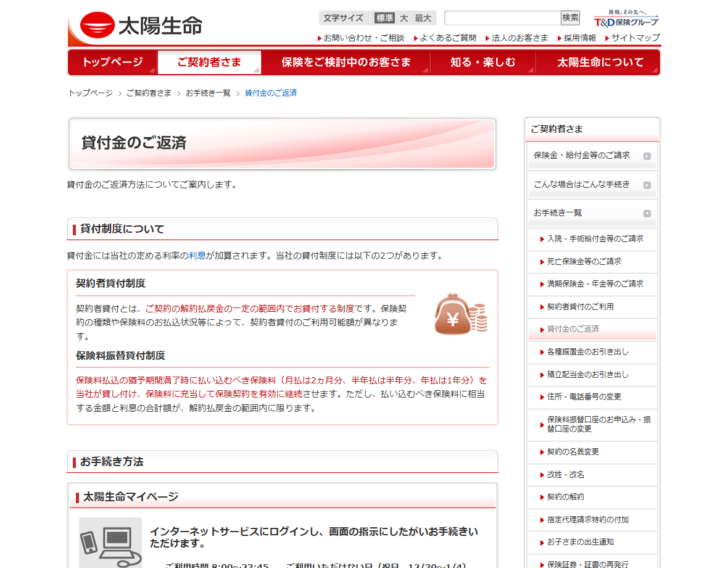
太陽生命の説明では、保険料払込の猶予期間が満了するときに払い込むべき保険料(月払は2ヵ月分、半年払は半年分、年払は1年分)を会社が貸し付け、保険料に充当して契約を有効に継続させる、とされています。払い込むべき保険料に相当する金額と利息の合計額が解約払戻金の範囲内であることが条件です。
自動貸付が働くこと自体は、契約を失効させないための仕組みです。保険料が払えなかった月にすぐ契約が切れてしまうより、立て替えて続けてもらえるほうが契約者にとって有利な場面は多くあります。問題は、それが借入れだという点です。利息が付き、残高は解約返戻金から差し引かれます。
法人にとって厄介なのは、残高が立っていることに気づきにくい点です。口座振替が落ちなかった月があれば、その時点から始まっています。そして6社とも、契約者貸付の残高と自動貸付の残高を合算して、解約返戻金を超えたかどうかを判定します。
| 比べる点 | 契約者貸付 | 保険料の自動貸付(振替貸付) |
|---|---|---|
| 始まり方 | 契約者が申し込む | 保険料が払えなかったときに自動的に始まる |
| お金の行き先 | 指定した口座へ振り込まれる | 保険料に充当される(手元には来ない) |
| 利率 | 大同生命・明治安田・第一生命は同じ利率を適用すると公表している | |
| 超過の判定 | 両方の元利金を合算して、解約返戻金を超えたかを判定する | |
| 止め方 | 返済する | 保険料を払い込める状態に戻す。払済や減額で負担を下げる手もある |
保険料の負担が重いなら、借りる前に縮める
資金繰りが苦しい局面で契約者貸付を選ぶと、借りたあとも保険料の払込みは続きます。利息も積み上がります。入金の見通しがないままこれを続けると、やがて保険料が払えなくなり、自動貸付が始まり、2つの残高が同時に増えていきます。
その状態に入る前に取れる手が、払済保険への変更と保険金額の減額です。払済へ変更すれば以後の保険料の払込みが不要になり、保障は小さくなりますが契約は続きます。減額すれば、減らした部分に対応する返戻金が戻り、以後の保険料も下がります。
どちらも各社が手続きとして用意しています。大同生命の手続き一覧には「払済保険への変更」「保険金の減額(保険料の負担減)」「保険期間の短縮」が並んでいます。住友生命や明治安田にも同様の項目があります。ただし、貸付の残高がある状態で変更できるかどうかは契約ごとの取扱いになるため、先に確認が要ります。
金額で比べると、順番が見えてくる
解約返戻金が2,000万円ある終身保険を例に、3つの手でいくら手元に入るかを並べます。貸付の枠を8割、貸付利率を年3.00%とした場合です。
| 手 | 手元に入る額 | 1年後の負担 | 残る保障 |
|---|---|---|---|
| 契約者貸付(枠8割) | 1,600万円 | 利息48万円(年3.00%)。払わなければ元金に繰り入れ | そのまま |
| 解約 | 2,000万円 | なし | なし |
| 保険金額を半分に減額 | 約1,000万円 | 保険料が半分に下がる | 減額後の金額で継続 |
枠8割と年3.00%は、第一生命の終身保険の限度割合と1999年4月2日以後の契約の利率を当てはめた仮定です。減額した場合に戻る金額は契約の内容によって決まり、必ずしも保険金額の割合どおりにはなりません。
いちばん多く現金が入るのは解約です。ただし保障はなくなり、入り直すこともできません。貸付は解約より400万円少ない代わりに、返せば元に戻ります。減額は中間で、保険料の負担も下がります。
1年後の負担という列を見ると、貸付だけが毎年コストを生みます。借りた1,600万円に年3.00%が付くので48万円です。5年持てば利息だけで240万円を超えます。数か月で返すなら日割りで数万円に収まりますが、年単位で持つと重くなる。短期と長期で性格が変わるのが契約者貸付です。
この比較から、順番としては次のように整理できます。保障が要らないなら解約、保障は要るが保険料が重いなら減額か払済、保障も保険料の水準も維持したうえで一時的に現金が要るなら貸付です。借りた理由が「保険料を払えないから」であるなら、それは貸付で解く問題ではありません。
解約を選ぶ前に確かめること
図2 解約へ踏み切る前の確認点
- 解約返戻金が払込保険料の総額を下回っていないか経過年数が短いと下回ることがある。
- 同じ保障に入り直せるか年齢と健康状態で条件が変わる。入れない場合もある。
- 役員退職金や事業保障の原資として予定していないか解約すれば原資そのものがなくなる。
- 貸付の残高があるか残高がある場合、受け取る解約返戻金から元利金が差し引かれる。
解約返戻金を受け取る手続きそのものについては、法人保険を解約して資金調達する方法で詳しく整理しています。この記事は、解約を含めた5つの手の使い分けを決めるための整理です。
保険以外の手と並べてから決める
5つの手はどれも、自社が積み上げた解約返戻金を取り崩す方向の選択です。取り崩せば、将来その保険から受け取れる額は減ります。保険の外に条件の合う手段があるなら、そちらを先に当たる価値があります。
公的な制度には、契約者貸付より低い利率のものがあります。小規模企業共済の契約者貸付は一般貸付けが年1.5%、特別貸付け6種類が年0.9%で、納付済掛金の7割から9割の範囲で借りられます。掛金を払ってきた事業者なら、こちらが先になります。
借りるのではなく支払いを後ろへずらす手もあります。税金や社会保険料であれば、猶予の制度を申請することで分割納付が認められ、延滞税や延滞金の一部が免除されます。手元の資金を保険から引き出す前に、出ていく予定だった支出を止められないかを見るほうが順序としては先です。
| 手段 | 費用の水準 | 向く局面 |
|---|---|---|
| 小規模企業共済の契約者貸付 | 一般貸付け年1.5%、特別貸付け年0.9% | 掛金を払ってきた小規模事業者 |
| 納税・社会保険料の猶予 | 借入れではない。延滞税・延滞金が軽減される | 納付が重なって一時に払えない |
| 日本政策金融公庫の融資 | 制度ごとの基準利率・特別利率 | 事業計画を示して中期の資金を作る |
| 生命保険の契約者貸付 | 契約日により年1.55%から年5.75% | 審査を通さず短期の資金を作る |
借りたあとに縮める、という順番もある
5つの手は排他ではありません。まず契約者貸付で当座の資金を作り、資金繰りが落ち着いた段階で減額や払済へ切り替える、という順番も取れます。
ただし、この順番には制約があります。貸付の残高がある状態で払済や減額ができるかは契約ごとの取扱いです。大同生命の貸付金額一覧には、定額払済養老保険や定額払済終身保険について80%以内とする算式が別に示されており、払済にした後の契約にも貸付の枠があることが分かります。順番をどう組むかは、手続きの前に会社へ確認してください。
逆に、縮めてから借りることもできます。減額すれば解約返戻金も減るため、借りられる枠は小さくなります。保険料の負担を下げることと、借りられる額を確保することは、同じ方向には動きません。
よくある質問
5つを同時に使うことはできますか
組み合わせること自体はできます。たとえば一部の契約から借り、別の契約は減額する、という使い方です。ただし同じ契約について、貸付の残高がある状態で払済や減額ができるかは取扱いが分かれます。複数の契約を持っているなら、契約ごとにどの手を当てるかを決めてから動いてください。
いちばん損が少ないのはどれですか
局面によって変わります。数か月で返せる見通しがあるなら契約者貸付が、保障が不要になっているなら解約か払済が、それぞれ合理的です。利息を払いながら何年も借り続けるのは、どの局面でも不利になりやすい選び方です。
払済に変更すると解約返戻金はどうなりますか
その時点の解約返戻金を原資として、保険料の払込みのない契約に組み替える手続きです。手元に現金は入りません。変更後の保険金額や取扱いの可否は契約ごとに決まるため、保険会社に確認してください。
減額と払済はどう違いますか
減額は保険金額の一部を減らす手続きで、減らした部分に対応する返戻金が戻り、以後の保険料も下がります。払済は保険料の払込みを止めて、その時点の解約返戻金で契約を組み替える手続きです。現金が入るかどうかが大きな違いです。
自動貸付を止めるにはどうすればいいですか
保険料を払い込める状態に戻すのが基本です。払い込みが続けられないなら、減額や払済への変更で負担そのものを下げる方向になります。すでに立っている残高は、返済するまで利息が付きます。
保険期間を短縮するという手もありますか
大同生命の手続き一覧には「保険期間の短縮」という項目があります。保障を受ける期間そのものを短くして負担を下げる手続きです。取扱いの可否と効果は契約ごとに異なるため、払済や減額と合わせて、どれが自社の契約で選べるのかを会社に確認してください。
複数の契約がある場合はどうしますか
契約ごとに判断します。貸付利率は契約日で決まるため、同じ会社の契約でも利率が違うことがあります。借りるなら利率の低い契約から、縮めるなら保障の必要性が低い契約から、という順序が基本になります。各社の利率の区分は生命保険の契約者貸付を大手6社で比較で確認できます。
どの手が使えるか、いくら戻るかは契約ごとに決まります。手続きの可否と金額は、契約している保険会社に照会してください。
借り続けた場合に何が起きるかは、契約者貸付は元利金が解約返戻金を超えると契約が失効するで計算しています。
この記事の作り方
5つの手の性格は、大手6社が公表している手続きの案内と契約者貸付条項から整理しました。取得したのは2026年10月28日です。払済保険への変更や保険金額の減額の具体的な条件は契約ごとに異なり、公表ページには一般的な案内しか載っていません。個別の可否と金額は保険会社への照会が必要です。税務上の取扱いについては、個別の事情によって判断が変わるため、顧問税理士や所轄の税務署に確認してください。
5つの手の取扱いを示す各社のページ(2026年10月28日)