契約者貸付を資金繰りの手として数えるには、いくら借りられるかが先に分かっていなければ意味がありません。ところが6社のうち、割合や算式を公表しているのは2社だけです。残りは照会しないと分かりません。ここでは、公表されている情報だけでどこまで見積もれるか、照会するときに何を聞けばよいかを整理します。読み取ったのは2026年10月28日です。
この記事で分かること
- 枠は解約返戻金 × 保険種類ごとの割合で決まる。信用力や売上は関係しない
- 割合を公表しているのは第一生命と大同生命の2社だけ
- 枠から差し引かれるのは、すでにある貸付の元利金と保険料の自動貸付の元利金
- 照会するときに聞くべきなのは、解約返戻金・2つの残高・適用利率・貸付可能額の4点
- 保険料の払込みが満了していると、割合が1割下がる算式がある
枠の決まり方は1つの式で書ける
契約者貸付の枠は、次の形で決まります。借りる側の信用力や、売上や、担保は関係しません。
図1 借りられる額の決まり方
- 解約返戻金の額を確かめるいま解約したらいくら戻るか。契約ごとに決まっている。
- 保険種類ごとの割合を掛ける8割、9割、7割、5割など。会社と商品で違う。
- すでにある貸付の元利金を引く契約者貸付の残高と、その利息。
- 保険料の自動貸付の元利金を引く申し込んでいなくても残高が立っていることがある。
- 金額の単位に丸める大同生命なら5,000円以上100円単位。
この式のうち、自分で確かめられるのは2番目だけです。しかも、割合を公表しているのは2社に限られます。
割合を公表している2社
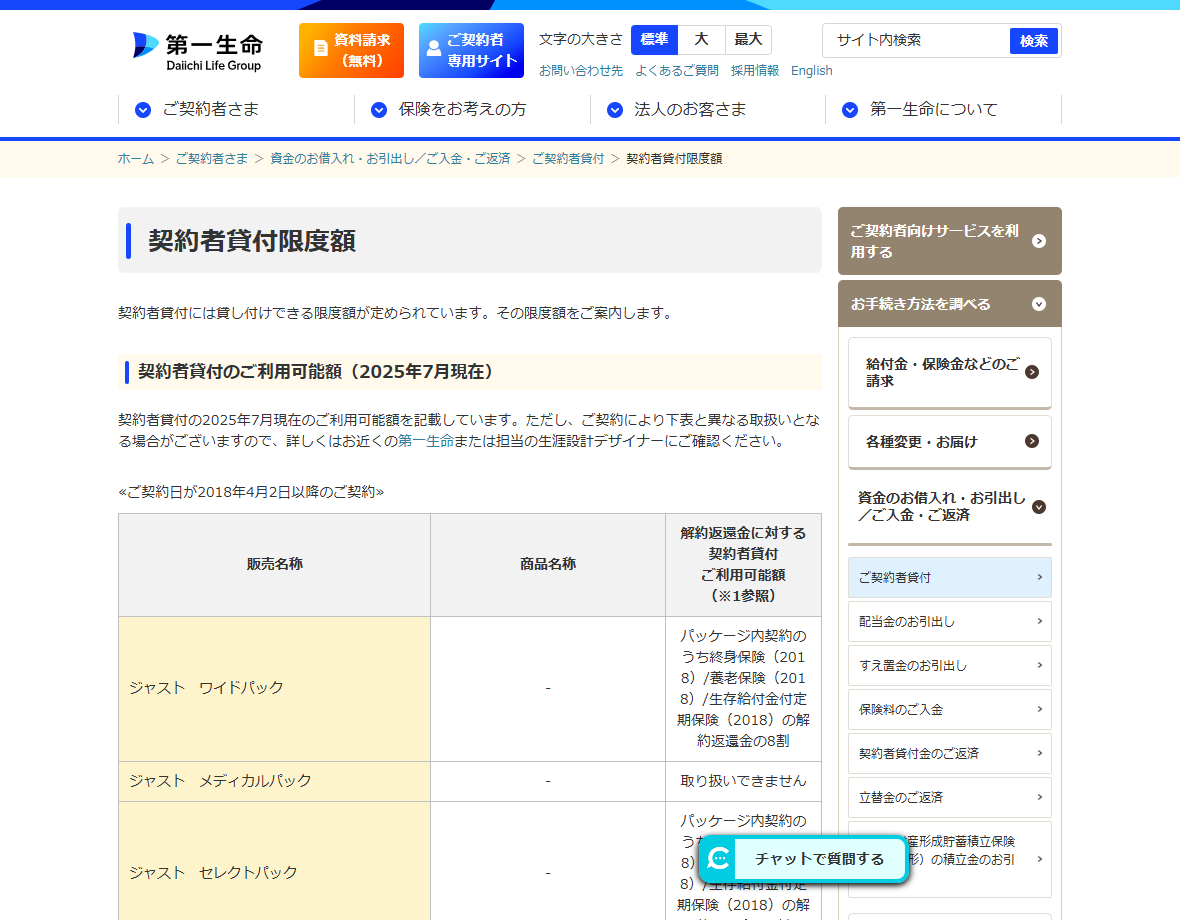
第一生命は、販売名称と商品名称を並べ、解約返還金に対する割合を一覧にしています。契約日が2018年4月2日より後か前かで、表が2つに分かれています。
大同生命は、保険証券番号の2桁目と3桁目のコードで保険種類を特定させ、コードごとに7通りの算式を示しています。90%や80%といった割合のほか、「貸付日前日の解約払戻金の50%以内」という算式もあります。
| 会社 | 公表の仕方 | 申込み前に自分で計算できるか |
|---|---|---|
| 第一生命 | 商品名ごとに8割・7割・6割・取扱いなし | できる |
| 大同生命 | 保険種類コードごとに7通りの算式(90%・80%・50%など) | できる |
| 日本生命 | 「解約払戻金の所定の範囲内」 | できない(法人向け画面に借入れ可能額が表示される) |
| 住友生命 | 「解約返戻金の一定範囲内」「保険料入金状況等により変動」 | できない |
| 太陽生命 | 「解約払戻金の一定の範囲内」 | できない |
| 明治安田 | 記載なし | できない |
払込みが満了していると割合が下がる
大同生命の算式には、同じ保険種類でも条件によって割合が変わる書き方が並んでいます。「貸付日時点の解約払戻金または主契約保険金額のいずれか低い方の90%以内(保険料払込満了後の場合は80%以内)」といった形です。
払込みが終わった契約は、9割ではなく8割になります。保険料を払い終えた契約は解約払戻金が大きく積み上がっているため、枠そのものは大きくなりますが、割合は下がります。前年に試算した割合をそのまま使うと、満了の年にずれます。
第一生命にも似た条件があります。生活障害年金定期保険や長期定期保険、逓増定期保険は「貸付時の解約返還金額と貸付時の3年経過時の解約返還金額のいずれか小さい金額」を基準にすると注記されています。解約返還金がこれから下がる見込みの契約では、現在の額ではなく3年後の額が効いてきます。
| 条件 | どうなるか | 公表している会社 |
|---|---|---|
| 保険料の払込みが満了している | 90%以内が80%以内に下がる算式がある | 大同生命 |
| 解約返還金が3年後に下がる見込み | 貸付時と3年経過時のいずれか小さい額が基準になる | 第一生命 |
| 個人年金保険料税制適格特約(S60)が付いている | 表の割合より1割少なくなる | 第一生命 |
| 一時払い・定額払済に変更している | 90%以内が80%以内になる算式がある | 大同生命 |
| 保険期間が年満期・解約払戻金抑制割合が100% | 契約者貸付の取扱いがない | 大同生命 |
| 無解約返還金型の商品 | 取扱いできません | 第一生命 |
枠から引かれるものを数え忘れない
解約返戻金に割合を掛けた額が、そのまま借りられる額になるわけではありません。すでに借りている分は、その枠を使っています。
引かれるのは2つです。ひとつは契約者貸付の元利金。元金だけでなく、毎年繰り入れられた利息も含みます。もうひとつは保険料の自動貸付(振替貸付)の元利金です。6社のうち条件を公表している会社は、超過の判定で両方を合算すると明記しています。枠の計算でも同じ扱いになると考えるのが自然です。
自動貸付は申し込んでいなくても始まります。保険料の口座振替が猶予期間内に落ちなかった月があれば、その時点から残高が立っています。「借りた覚えがないのに枠が思ったより小さい」という場合、ここが原因のことがあります。
借りられない契約もある
枠を計算する前に、そもそも取扱いの対象かどうかを確かめる必要があります。契約者貸付は解約返戻金を原資にする仕組みなので、解約返戻金がない、あるいは極端に抑えられている契約は対象外になります。
第一生命の一覧では、無解約返還金型と書かれた商品がすべて「取り扱いできません」とされています。定期保険、所得保障保険、3大疾病所得保障保険、介護・身体障害所得保障保険、総合医療保険、就業不能保険、認知症保険、入院一時金保険などが並びます。ジャスト メディカルパックも取扱いがありません。
大同生命は、保険期間が年満期で定められている契約と、解約払戻金抑制割合が100%の契約について、契約者貸付の取扱いがないと注記しています。保険料を抑えるために解約払戻金を小さくした設計の商品は、この条件に当たる可能性があります。
法人が保障目的で入っている掛け捨ての定期保険や医療保険は、多くがこの除外に当たります。資金繰りの手として数えられるのは、終身保険、養老保険、逓増定期保険のように解約返戻金が積み上がる契約です。保険証券を並べたら、まずここで仕分けてください。
照会するときに聞く4つの数字
図2 保険会社に問い合わせるときのリスト
- 現在の解約返戻金の額何日時点の額かも一緒に聞く。日々変わる。
- 契約者貸付の元利金残高元金と、繰り入れ済みの利息を分けて聞く。
- 保険料の自動貸付(振替貸付)の元利金残高有無から確かめる。
- いま借りられる額(貸付可能額)結論の数字。これだけ聞けば足りるように見えるが、内訳が分からないと翌月以降の見通しが立たない。
4つめの貸付可能額だけを聞いて終わりにしないでください。その金額がどう計算されたかが分からないと、来月や来期にどう変わるのかが読めません。内訳まで押さえておけば、次に照会するまでの間も自分で見通しを立てられます。
あわせて、適用される貸付利率も聞いておきます。契約日の区分で決まるため、複数の契約があれば契約ごとに違います。利率が低い契約から借りるのが基本です。
日本生命の法人向けインターネットサービスでは、契約ごとに借入れ可能額と貸付利率が画面に並びます。体験版の画面では、平成5年契約の終身保険について借入れ可能額2,910,219円、貸付利率年5.75%という表示例が示されています。ログインできる環境があるなら、照会の手間はかかりません。
自分で計算してみる
第一生命の割合を使って、計算の流れをたどります。前提は、ジャスト 終身保険(解約返還金2,500万円、割合8割)、契約者貸付の残高が元利金で300万円、自動貸付の残高はなし、という契約です。
| 解約返還金 | 25,000,000円 |
|---|---|
| 商品ごとの割合 | 8割 |
| 枠 | 20,000,000円 |
| すでにある契約者貸付の元利金 | 3,000,000円 |
| 保険料の自動貸付の元利金 | 0円 |
| 追加で借りられる額の目安 | 17,000,000円 |
公表されている割合に仮の金額を当てはめた計算です。実際の貸付可能額は契約ごとの取扱いで決まります。第一生命の一覧には、保障見直し後契約の充当価格からの返還金などを原資に含めないという注記も付いています。
この計算で出るのは目安です。実際には、保障見直し後契約や医療保障変更後契約の充当価格からの返還金、保険料の一部前払を行った契約の前払保険料充当金の残額は原資に含めない、といった除外があります。見積もりとして使い、最終的な金額は照会で確かめてください。
枠が思ったより小さいときに考えられること
照会して出てきた金額が、自分の計算より小さいことがあります。公表されている範囲から説明できる理由は、おおむね次の4つに整理できます。
ひとつめは、保険料の自動貸付の残高が立っている場合です。申し込んだ記憶がなくても、保険料の引落としができなかった月があれば残高があります。元金だけでなく利息も積み上がっています。
ふたつめは、払込みが満了していて割合が下がっている場合です。大同生命の算式では、保険料払込満了後は90%以内が80%以内になります。解約払戻金が大きくなっても、掛ける割合が下がれば枠は思ったほど伸びません。
みっつめは、基準になる金額が現在の解約返戻金ではない場合です。第一生命の長期定期保険や逓増定期保険は、貸付時の解約返還金額と3年経過時の解約返還金額のいずれか小さい額が基準になります。返戻金がこれから下がる契約では、将来の額が上限を決めます。
よっつめは、原資に含めない部分がある場合です。第一生命は、保障見直し後契約や医療保障変更後契約の充当価格からの返還金、保険料の一部前払を行った契約の前払保険料充当金の残額を原資に含めないと注記しています。契約を組み替えた履歴のある保険は、この条件に当たることがあります。
社内で説明するときは3つの数字で足りる
借入れの決裁を取るとき、契約者貸付は銀行融資と説明の仕方が変わります。審査がなく、返済期限がなく、担保も保証人も要らないためです。代わりに説明が要るのは、いくらまで借りられて、いくらの利息が付いて、放置するとどうなるか、の3点です。
金額は、解約返戻金と割合と既存残高から出ます。利息は、適用される利率を借入額に掛ければ年あたりの負担が出ます。放置した場合は、元利金が解約返戻金に並ぶまでの年数を示せば、期限のない借入れに自分で期限を設ける根拠になります。
この3つを一度まとめておけば、翌年以降は数字を更新するだけで済みます。保険会社への照会も、図2の4点を聞くだけで終わります。
枠いっぱいまで借りるべきではない理由
枠は上限であって、目標ではありません。枠いっぱいまで借りると、解約返戻金との差が最初から1割か2割しかない状態で始まります。そこから利息が毎年積み上がるため、超過までの距離が短くなります。
年3.00%で9割の枠を使い切った場合、解約返戻金が増えない前提では3.6年ほどで元利金が解約返戻金に並びます。8割なら7.5年です。必要な額だけ借りておけば、この距離は伸びます。詳しい計算は契約者貸付は元利金が解約返戻金を超えると契約が失効するにまとめています。
よくある質問
解約返戻金はどこで分かりますか
毎年送られる「ご契約内容のお知らせ」に記載があります。各社のインターネットサービスで照会できる場合もあります。何日時点の額かによって変わるため、資金繰りに使うなら直近の数字を取ってください。
審査はありますか
6社とも、審査という手続きについては何も書いていません。貸付の原資が自社の解約返戻金だからです。ただし、保険種類によっては取扱いがなく、枠も契約ごとに決まります。請求すれば希望額がそのまま出る、というものではありません。
複数の契約から合算して借りられますか
契約ごとに枠が決まります。第一生命のクイックWebサービスでは、利用可能な契約が複数ある場合に「貸付利率の低い順、利用可能金額の大きい順」という優先順位で選ばれると公表されています。日本生命の法人向け画面では契約ごとに選択する作りです。
枠は時間がたつと増えますか
保険料を払い続けていれば解約返戻金が増えるため、枠も大きくなるのが一般的です。ただし逓増定期保険のように、ピークを過ぎると解約返戻金が下がる商品もあります。その場合は枠も小さくなります。
枠の計算に使う解約返戻金は、いつ時点の額ですか
公表されている算式では「貸付日時点の解約払戻金」が基準です。大同生命の算式(7)だけは「貸付日前日の解約払戻金」とされています。照会した日と実際に借りる日がずれると金額も動くため、資金が必要な日が決まっているなら、その日を伝えて見積もってもらうのが確実です。
会社によって枠の大きさは違いますか
割合が違います。第一生命は商品によって8割・7割・6割、大同生命は90%・80%・50%という算式を公表しています。同じ解約返戻金でも、どの契約から借りるかで上限は変わります。各社の公表状況は生命保険の契約者貸付を大手6社で比較で確認できます。
割合が公表されていない会社の契約については、照会が唯一の方法です。図2の4点を控えてから電話してください。
商品ごとの割合が公表されている例は第一生命のご契約者貸付、保険種類コードごとの算式は大同生命の契約者貸付制度で確認できます。
この記事の作り方
割合と算式は、第一生命と大同生命が公表している一覧から取りました。取得したのは2026年10月28日です。計算例は公表されている割合に仮の金額を当てはめたもので、各社が示した数字ではありません。各社が出していない数字は、出ていないと書くにとどめています。実際の貸付可能額は契約ごとの取扱いで決まるため、保険会社への照会が必要です。