猶予の申請で手が止まるのは、申請書そのものではなく添付書類です。「財産収支状況書」や「財産目録」「収支の明細書」に何をどう書くかで、猶予される金額と毎月の分割額が決まります。
国税庁は「猶予の申請の手引」に記載例を載せていて、どの数字がどこへ転記されるかまで図で示しています。ここではその記載例の数字を追いながら、金額の決まり方と担保の扱いを整理します。
金額を決める2つの数字
- 現在納付可能資金額。申請書を提出する日現在で直ちに納付できる額。納付すべき国税からこれを引いた残りが、猶予を受けようとする金額になる。
- 納付可能基準額。猶予期間中の月単位の収入見込みから支出見込みを引いた額。これが毎月の分割納付額のもとになる。
- 現在納付可能資金額は猶予されない。手引は、できるだけ速やかに納付するよう求め、納付がない場合は猶予が不許可となることがあると書いている。
- 担保は国税通則法50条に7種類が並ぶ。100万円以下・3月以内・特別の事情のいずれかなら不要になる。
猶予される金額は、引き算で決まる
換価の猶予申請書も納税の猶予申請書も、様式の作りは同じです。納付すべき国税を年度・税目・納期限ごとに並べて合計を出し、そこから現在納付可能資金額を差し引いた額を「猶予を受けようとする金額」として記入します。
この現在納付可能資金額の欄には、様式の注記で「財産収支状況書」の(A)または「財産目録」の(D)から転記するよう指示があります。自分で決める数字ではなく、添付書類で計算した結果を書く欄です。
申請書に書く金額が決まるまで
- 納付すべき国税を並べる年度・税目・納期限ごとに、本税・加算税・延滞税・利子税・滞納処分費を書いて合計を出す。
- 現在納付可能資金額を計算する財産収支状況書の「2 現在納付可能資金額」欄で、手持ち現金・預貯金・売却が容易な財産を並べ、納付に充てられる額を合計する。
- 差額が猶予を受けようとする金額になる合計から現在納付可能資金額を引く。
- 月々の分割額を決める「3 今後の平均的な収入及び支出の見込金額(月額)」で納付可能基準額を出し、「4 分割納付計画」へ落とす。
- 申請書の納付計画欄へ転記する分割納付計画の金額が、そのまま申請書の⑤納付計画欄になる。
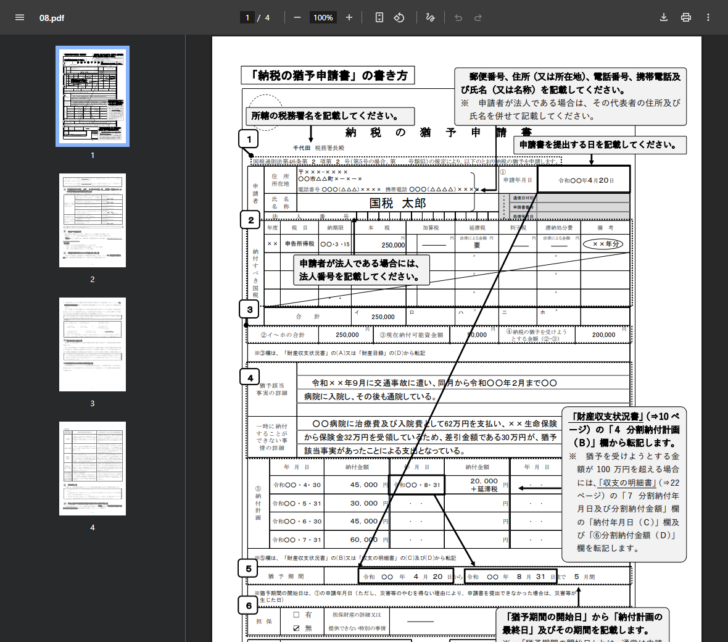
この記載例では、猶予期間が4月20日から8月31日までの5か月間で、納付計画は4月30日に45,000円、5月31日に30,000円、6月30日に45,000円、7月31日に60,000円、8月31日に20,000円と延滞税、という組み方です。担保は「無」にチェックが入っています。猶予を受けようとする金額が20万円なので、100万円以下として担保が不要になる場合に当たります。
現在納付可能資金額の出し方
手引の記載例は、法人の例で次のように計算しています。
| 現金及び預貯金等 | 種類 | 預貯金等の額 | 納付可能金額 | 納付に充てられない事情 |
|---|---|---|---|---|
| 現金 | - | 80,000円 | 80,000円 | なし |
| ○○銀行 △△支店 | 普通 | 70,000円 | 0円 | 運転資金 |
| ××信用金庫 △△支店 | 当座 | 120,000円 | 0円 | 運転資金 |
| 株式会社○○ 上場株式50株 | - | 100,000円 | 100,000円 | なし |
| 現在納付可能資金額(A) | - | 270,000円の残高 | 180,000円 | - |
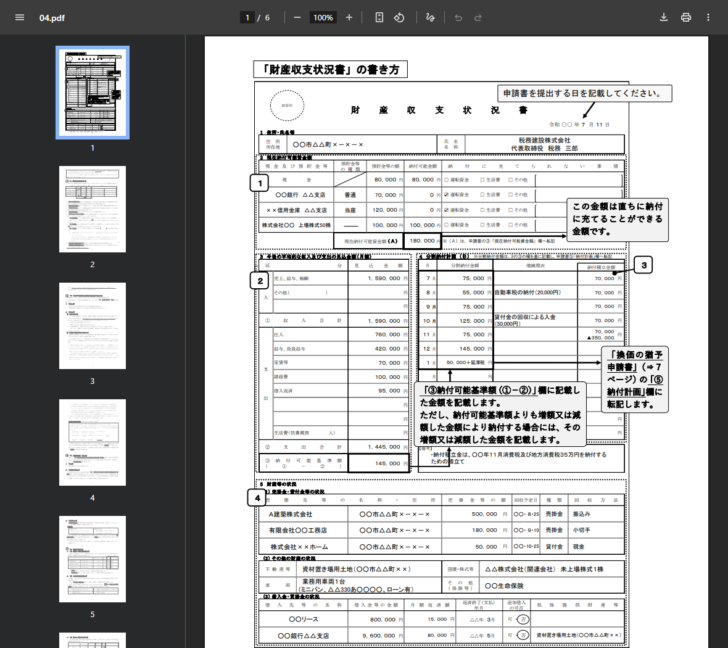
預貯金等の残高の合計は37万円ですが、納付可能金額は18万円です。差の19万円は、運転資金として納付に充てられない扱いになっています。上場株式は売却が容易な財産として、額面どおり納付可能金額に入っています。
「運転資金」にチェックできるのはどういう場合か
手引は、運転資金の欄にチェックを付けられる条件を具体的に書いています。申請書を提出する日からおおむね1か月以内(手引はこれを「計算期間」と呼んでいます)の事業に係る支出に充てる必要があるときです。
この計算期間には幅が認められています。注記は、申請書を提出する日から1か月以内において最も資金手当てが必要になる日までの期間とすることができる、としています。さらに、収入などの状況により計算期間を超える期間のために資金手当てをしておかなければ事業の継続または生活の維持が困難となるときは、その所要資金の額も対象とすることができる、とも書かれています。
個人の場合は「生活費」の欄があり、計算期間に支出する生活費に充てる必要があるときにチェックします。それ以外の事情は「その他」にチェックして、内容を具体的に書きます。
現在納付可能資金額は猶予されない
手引は、現在納付可能資金額(A)の欄について「直ちに納付に充てることができる金額であるため、できるだけ速やかに納付してください」と書いています。
そのうえで、納付がない場合は、猶予が不許可となることがありますと続けています。申請書に18万円と書いておきながら払わない、という状態は想定されていません。
つまり、申請は「全額を待ってもらう」手続きではありません。いま払える分は払い、払えない分だけを分割にする、という形です。
月々の分割額は「納付可能基準額」から決まる
財産収支状況書の「3 今後の平均的な収入及び支出の見込金額(月額)」欄は、猶予期間中の月単位の平均を書く欄です。記載例の数字は次のとおりです。
| 区分 | 項目 | 金額 |
|---|---|---|
| 収入 | 売上、給与、報酬 | 1,590,000円 |
| ①収入合計 | - | 1,590,000円 |
| 支出 | 仕入 | 760,000円 |
| 支出 | 給与、役員給与 | 420,000円 |
| 支出 | 家賃等 | 70,000円 |
| 支出 | 諸経費 | 100,000円 |
| 支出 | 借入返済 | 95,000円 |
| ②支出合計 | - | 1,445,000円 |
| ③納付可能基準額(①−②) | - | 145,000円 |
収入は売上収入その他の経常的な収入をすべて税込金額で書きます。納税者が個人の場合は、給与収入や報酬も含めます。
支出に入れられないもの
支出の欄は、何でも書けるわけではありません。手引は、事業に係る支出について「事業の継続のために真に必要と認められるものに限られる」としたうえで、認められない例を2つ挙げています。
支出として認められないもの・扱いが決まっているもの
- 不要不急の財産の取得のための支出。
- 期限の定めのない債務の弁済のための支出。
- 減価償却費など、実際に支払を伴わない費用は支出に該当しない。
- 給与、報酬などの支出の見込金額は、源泉徴収する所得税等を差し引いた金額で書く。
個人の場合の生活費には計算方法がある
納税者が個人の場合、支出に生活費が入ります。手引は2つの方法を示しています。Aは基準額から計算する方法、Bは実際に支払った食費・家賃・水道光熱費などのうち通常必要と認められる金額を積算する方法です。
Aの方法の記載例は、給与収入(手取り額)35万円、4人家族(本人・妻・子2人)という設定で、次のように計算しています。
| 段階 | 計算 | 金額 |
|---|---|---|
| 本人と親族の分 | 107,000円 +(48,000円 × 3人) | 251,000円 |
| 手取り額との差の20%を加算 | 251,000円 +{(350,000円 − 251,000円)× 20/100} | 270,800円 |
| 医療費を加算し、妻の給与収入を控除 | 270,800円 + 15,000円 − 50,000円 | 235,800円 |
手取り額の定義も手引に書かれています。給与所得者は直近の1か月分の給与収入から源泉所得税・地方税・社会保険料等を控除した金額、青色申告者は直近の年分の青色申告決算書における青色申告特別控除前の所得金額、白色申告者は収支内訳書における専従者控除前の所得金額に相当する計算期間における額です。
Aの方法で計算した場合は、基準額を求める計算式のほか、加算または減算するものがある場合にその理由を備考欄に書きます。Bの方法なら、積算した金額の内訳を備考欄に具体的に書きます。
分割納付計画は、基準額より増減できる
「4 分割納付計画」欄には、猶予期間中のすべての月を書きます。各月の金額は原則として納付可能基準額と同じですが、臨時的な収入や支出がある月、納付積立てを行う月は、増額または減額した金額を書けます。
記載例では、納付可能基準額が145,000円であるのに対し、多くの月の分割納付金額は75,000円です。差の70,000円は「納付積立金額」欄に計上されています。備考欄には、この積立金が消費税および地方消費税35万円を納付するためのものである旨が書かれています。
| 月 | 分割納付金額 | 増減理由 | 納付積立金額 |
|---|---|---|---|
| 7月 | 75,000円 | - | 70,000円 |
| 8月 | 55,000円 | 自動車税の納付(20,000円) | 70,000円 |
| 9月 | 75,000円 | - | 70,000円 |
| 10月 | 125,000円 | 貸付金の回収による入金(50,000円) | 70,000円 |
| 11月 | 75,000円 | - | 70,000円 |
| 12月 | 145,000円 | - | 70,000円/▲350,000円 |
増減理由の書き方も例示されています。臨時的な収入なら「借入による入金(○○円)のため」「貸付金の回収による入金(○○円)のため」、臨時的な支出なら「家屋の修繕費(○○円)の支出のため」「○○税の納付(○○円)のため」です。
積立てを取り崩して納付に充てる場合は、その納付額の前に「▲」を付けて記載します。記載例の12月に▲350,000円とあるのが、積み立てた消費税分を取り崩した記録です。
この構造から読めるのは、猶予期間中に来る別の税金の納期限を、計画の中にあらかじめ織り込む設計になっているということ。自動車税や消費税の納付が増減理由として例示されているのは、そのためである。
担保として出せるものは7種類
国税通則法50条は、国税に関する法律の規定により提供される担保の種類を7つ挙げています。
| 号 | 担保 |
|---|---|
| 1号 | 国債および地方債 |
| 2号 | 社債(特別の法律により設立された法人が発行する債券を含む)その他の有価証券で税務署長等が確実と認めるもの |
| 3号 | 土地 |
| 4号 | 建物、立木および登記される船舶、登録を受けた飛行機・回転翼航空機・自動車、登記を受けた建設機械で、保険に附したもの |
| 5号 | 鉄道財団、工場財団、鉱業財団、軌道財団、運河財団、漁業財団、港湾運送事業財団、道路交通事業財団および観光施設財団 |
| 6号 | 税務署長等が確実と認める保証人の保証 |
| 7号 | 金銭 |
4号は「保険に附したもの」という条件が付いています。建物や車両を担保にする場合、保険が掛かっていることが前提です。
担保が不要になる3つの場合と、100万円の2通りの数え方
国税通則法46条5項ただし書は、猶予に係る税額が100万円以下である場合、猶予の期間が3月以内である場合、担保を徴することができない特別の事情がある場合に、担保を徴さないとしています。換価の猶予にも国税徴収法152条3項・4項を通じて準用されます。
注意が要るのは、100万円の数え方が判定によって違うことです。国税庁の手引は、担保が不要になる100万円について「未確定の延滞税を含みます」と書き、添付書類が変わる100万円について「未確定の延滞税は含みません」と書いています。
| 判定の対象 | 未確定の延滞税 | 100万円以下の場合 |
|---|---|---|
| 担保の要否 | 含めて数える | 担保は不要 |
| 添付書類 | 含めずに数える | 財産収支状況書だけでよい |
この2つは別々に計算する必要があります。申請による換価の猶予の5要件でも触れたとおり、本税95万円なら担保は不要だろうという見当は、未確定の延滞税を足した時点で外れることがあります。
社会保険料と地方税では、担保の決まり方が違う
日本年金機構の「猶予の申請の手引き」は、担保として提供することができる財産を3つ挙げています。有価証券(国債や年金事務所長が確実と認める上場株式など)、土地・建物、そして年金事務所長が確実と認める保証人の保証という並びです。不要になる条件は国税と同じ3つで、100万円には未確定の延滞金を含めて数えます。
地方税は作りが違います。地方税法16条が担保として徴せる財産を6種類挙げる一方、徴する必要がない場合は条例で定めるとしています。地方税の徴収猶予と換価の猶予で確認したとおり、東京都では100万円を超える場合に必要、猶予期間が3か月以内またはその他特別な事情がある場合は不要という運用です。
財産目録と収支の明細書は何が違うか
猶予を受けようとする金額が100万円を超える場合は、財産収支状況書に代えて「財産目録」と「収支の明細書」を出します。国税庁の手引では、財産収支状況書の書き方が10〜15ページ、財産目録が16〜20ページ、収支の明細書が21〜26ページに分かれています。
現在納付可能資金額の転記元も変わります。申請書の様式の注記は、③の欄を「財産収支状況書」の(A)または「財産目録」の(D)から転記するよう指示しています。100万円を超える場合は財産目録の(D)が転記元です。
日本年金機構の手引きは、これらの書類を提出する際にその根拠となる資料も提出してくださいと求めています。通帳や元帳の写しを一緒に用意しておくと、審査が早く進みます。
担保と納付計画についてよくある質問
現在納付可能資金額をゼロにできますか
できる場合はありますが、根拠が要ります。手引は、運転資金・生活費・その他の事情にチェックを付ける形にしており、その他の場合は事情を具体的に書くよう求めています。審査では、帳簿書類や通帳の確認を受けることがあります。
借入金の返済は支出に入れられますか
記載例の支出欄には「借入返済 95,000円」が入っています。一方で、期限の定めのない債務の弁済のための支出は認められないとされています。契約で返済期限が決まっているものと、そうでないものが分かれます。
猶予期間中に来る別の税金はどう扱いますか
記載例では、自動車税の納付を増減理由に書いて8月の分割額を減らし、消費税の納付のために毎月70,000円を積み立てています。猶予を受けている国税以外に新たな滞納を作ると取消しの事由になるため、計画の中で先に確保する形です。
担保を出せる財産がない場合は
国税通則法46条5項ただし書の「担保を徴することができない特別の事情がある場合」に当たります。国税庁の手引は、この特別の事情の例として、通則法により提供することができることとされている担保の種類に該当するものがない場合を挙げています。日本年金機構の手引きは、この事情を申請書に記載した場合、年金事務所の職員が確認のため連絡することがあるとしています。
担保を出した場合、どんな書類が要りますか
国税庁の手引は、担保を提供する必要がある場合には「担保提供書」や抵当権の設定のための書類(不動産等を担保とする場合)などを提出する必要があるとし、詳しくは所轄の税務署の徴収担当に尋ねるよう案内しています。
分割の回数は自分で決められますか
換価の猶予については、国税徴収法152条1項が猶予する期間内の各月に分割して納付させるものとする、としています。各月に納める金額が、財産の状況その他の事情からみてそれぞれの月において合理的かつ妥当なものとなるようにしなければならない、とも定められています。計画は申請者が作りますが、審査の結果、申請書に記載した計画と異なる内容で許可されることがあります。
計算方法と様式の根拠(いずれも2026年10月16日に確認)
e-Gov法令検索「国税通則法」(昭和三十七年法律第六十六号)
e-Gov法令検索「国税徴収法」(昭和三十四年法律第百四十七号)
この記事に出てくる金額は、国税庁の手引に掲載されている記載例の数字です。実際の申請で書く金額は、それぞれの財産・収支の状況によって決まります。記載の仕方は所轄の税務署の徴収担当、または税理士など適切な専門家へ確認してください。