日本政策金融公庫の窓口は、小規模事業者と個人事業主を担当する国民生活事業と、それより規模の大きい中小企業を担当する中小企業事業に分かれています。資本性ローン(挑戦支援資本強化特別貸付)は両方に用意されていますが、限度額も入口の条件も別物です。このページは国民生活事業の側だけを取り上げ、公式ページに書かれている条件を項目ごとに読み解きます。
利率は公庫が公表している最新の表、制度の条件は制度ページの本文から2026年10月29日に拾いました。書かれていない項目は推測せず、確認できなかったと記しています。
このページの要点
- 融資限度額は7,200万円。ほかの融資で使っている枠とは別枠で立つ
- 単独では申し込めない。7つの融資制度のいずれかの対象になっていることが前提
- 返済期間は5年1ヵ月以上20年以内で、期間中に払うのは利息だけ
- 利率は毎年決め直される。税引後当期純利益額が0円未満なら年0.50%、0円以上なら3.25%から3.95%
- 同じ公庫の無担保融資の基準利率は年4.05%から5.65%(税務申告2期終了・2026年10月1日現在)。赤字のときの0.50%はこれと比べて際立って低い
融資限度額は7,200万円の別枠
国民生活事業の資本性ローンの融資限度額は7,200万円で、公式ページには「(別枠)」と添えられています。別枠という表記は、すでに公庫の他の融資制度で借りている残高があっても、その枠とは切り離して7,200万円まで検討の対象になるという意味です。公庫の国民生活事業では、無担保の融資に別の限度額が設けられている制度が多く、資本性ローンはそれらとは独立した枠として位置づけられています。
ただし限度額は、そこまで必ず借りられる額ではありません。公式ページの留意事項には、審査の結果として希望に沿えないことがあると明記されています。限度額は上限の定義であって、実行額の約束ではないという読み方が正確です。
入口になるのは7つの融資制度
資本性ローンは、単体で窓口に持ち込める制度ではありません。公式ページは利用できる人の条件を「次の1および2を満たす法人または個人企業」とし、1として7つの融資制度を挙げています。このいずれかの対象になっていることが出発点です。
資本性ローンの入口になる7つの融資制度(国民生活事業)
注目したいのは、7つのうち3つに注記が付いていることです。企業活力強化資金は中小企業省力化投資補助金の交付決定を受けている人に限られ、海外展開・事業再編資金は海外直接投資を行う人に限られます。事業承継・集約・活性化支援資金は、中小企業経営承継円滑化法第12条第1項第1号の認定を受けた中小企業者の代表者などが対象で、そのうち事業を承継・集約する人が承継される側に対して行う転貸資金は除かれます。入口の名前だけを見て該当すると判断すると、注記の段階で外れることがあります。
注記で対象が絞られる3つの制度
7つのうち注記が付いた3つは、制度名だけでは判断を誤りやすいところです。公式ページの注記と、そこで引かれている法令の条文を並べておきます。
| 融資制度 | 公式ページの注記 | 注記が指している中身 |
|---|---|---|
| 企業活力強化資金 | 中小企業省力化投資補助金の交付決定を受けている方に限ります | 補助金の交付決定が先に出ていることが前提。申請中の段階では条件を満たさない読み方になる |
| 海外展開・事業再編資金 | 海外直接投資(転貸資金を除く)を行う方に限ります | 海外直接投資であることが要件。現地法人などへ貸し付けるための資金は除かれる |
| 事業承継・集約・活性化支援資金 | 中小企業経営承継円滑化法第12条第1項第1号の規定に基づき認定を受けた中小企業者(同項第1号イに該当する方に限る)の代表者および同法第12条第1項3号の規定に基づき認定を受けた事業を営んでいない個人、ならびに安定的な経営権の確保等により事業の承継・集約を行う方が承継される方に対して行う転貸資金を除きます | 第12条は経済産業大臣の認定の条文。第1項第1号イは代表者の死亡等に起因する承継で資産取得に多額の費用を要する場合、第3号は事業を営んでいない個人が他の中小企業者の経営を承継する場合を指す |
法令の中身は中小企業における経営の承継の円滑化に関する法律(平成20年法律第33号)第12条の条文で確認しました。注記の末尾は除外の規定なので、読む向きを取り違えないよう注意が必要です。
第12条は「経済産業大臣の認定」を定める条文で、第1項は認定を受けられる者を3つの号に分けています。第1号は会社である中小企業者、第2号は個人である中小企業者、第3号は事業を営んでいない個人です。公庫の注記が第1号のうちイだけを指し、さらに第3号を並べているのは、承継の形ごとに扱いが分かれているためです。自社がどの号のどの項目に当たるかは、認定の段階で確定します。
融資制度のほかに満たす2つの条件
利用できる人の条件の2つ目として、公式ページは次の2点をいずれも満たすことを求めています。
| 条件 | 公式ページの記載 | 読み取れること |
|---|---|---|
| 事業の性格 | 地域経済活性化にかかる事業を行うこと | 自社の売上だけでなく、地域にとっての意味を説明できる事業計画が要る |
| 納税の状態 | 税務申告を1期以上行っている場合、原則として所得税等を完納していること | 滞納があると原則として対象から外れる。申告が1期も済んでいない段階はこの条件の適用外 |
「原則として」という留保が付いているため、個別の事情で扱いが変わる余地は残されています。
資金の使いみちは入口の制度に従う
資金のお使いみちの欄には「該当する融資制度に定める設備資金および運転資金」と書かれています。資本性ローンの側で独自の使途が定められているわけではなく、入口になった融資制度の使途がそのまま適用されるという構造です。そのため、何に使えるかを調べるときは資本性ローンのページではなく、入口の制度のページを読む必要があります。
なお、同じ公庫でも生活衛生の資本性ローンは運転資金の扱いが異なり、振興計画認定組合の組合員に限るという条件が付いています。国民生活事業の資本性ローンのページにはその限定がありません。
返済期間は5年1ヵ月以上20年以内
返済期間は5年1ヵ月以上20年以内です。下限が切りよく5年ではなく5年1ヵ月になっているのは、金融庁の監督指針が資本性借入金の償還条件として「契約時における償還期間が5年を超え」ることを挙げているためと読めます。5年ちょうどでは「5年を超え」に当たらないため、1ヵ月分を足して条件を満たす設計になっています。
返済方法は期限一括償還です。公庫はこれを特徴の1つ目に挙げ、最終回の一括払いとなりそれまでの間は利息のみの支払になるため、融資期間中は元金の返済負担がなく月々の資金繰りの負担を軽減できると説明しています。裏を返せば、最終回に元金全額を返す資金を別に用意しておく必要があるということです。
返済期間の選び方は利率に直結します。公表されている区分では、5年1ヵ月が3.25%、15年超20年以内が3.95%なので、期間を最長まで伸ばすと黒字時の利率は0.70ポイント上がります。一方で期間を伸ばせば、みなし自己資本が100%のまま維持される年数も長くなります。利率の差と財務指標への効き方の両方を見て決める項目であり、短ければ有利とは言い切れません。
利率は業績で切り替わる2区分
利率は融資後1年ごとに、直近の業績に応じて決め直されます。区分はシンプルで、税引後当期純利益額が0円以上か0円未満かの2つだけです。0円以上の場合は返済期間の長さに応じて5段階、0円未満の場合は期間を問わず一律です。
| 返済期間 | 税引後当期純利益額が0円以上 | 税引後当期純利益額が0円未満 |
|---|---|---|
| 5年1ヵ月 | 3.25% | 0.50% (期間を問わず一律) |
| 5年1ヵ月超7年以内 | 3.40% | |
| 7年超10年以内 | 3.65% | |
| 10年超15年以内 | 3.80% | |
| 15年超20年以内 | 3.95% |
公庫は金利情報ページの「その他」の欄でも、挑戦支援資本強化特別貸付については毎年の業績に応じた利率が適用されると案内しています。
この設計を公庫は「業績に応じた金利設定」と呼び、業績が低調なときは金利負担が小さい設定になっているため安定的な返済計画を立てられると説明しています。赤字の期間に利息負担が膨らまないことが、通常の融資との決定的な違いです。
融資後3年間を0.50%にする3つの要件
黒字であっても、次の3つをすべて満たす場合は融資後3年間の利率が0.50%になると注記されています。民間金融機関を巻き込んだ計画づくりを前提にした優遇です。
| 番号 | 要件 |
|---|---|
| 1 | 民間金融機関からの支援を受けて事業計画書を策定していること |
| 2 | 事業計画上必要となる資金から自己資金による調達額を控除した額のうち、事業計画書の策定支援を実施した民間金融機関による融資額が、原則として2分の1超となっていること |
| 3 | 融資後3年間、支援金融機関に対して事業計画書の進捗状況を報告するとともに、支援金融機関からの経営指導を受けられること |
公庫は詳しい内容について最寄りの支店への問い合わせを案内しており、公表されているのはこの3点までです。
要件2は、公庫だけで資金を賄う計画では満たせないことを意味します。必要額から自己資金を引いた残りの半分超を民間金融機関が出すという関係が前提になっているため、先に民間側の融資が固まっている必要があります。
同じ公庫の通常の利率と比べる
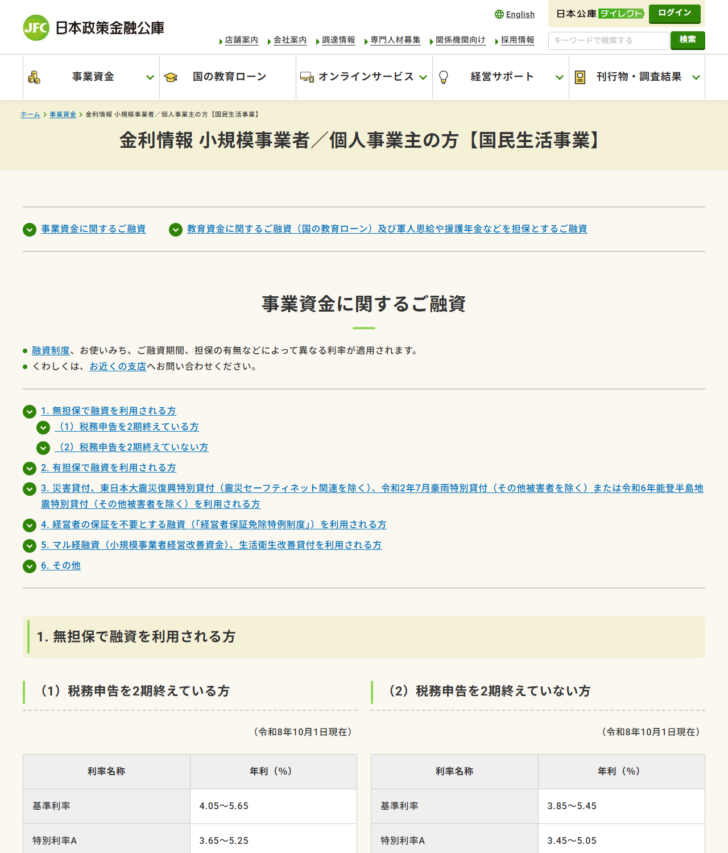
資本性ローンの利率がどの程度の水準なのかは、同じ国民生活事業の通常の利率と並べると見えてきます。公庫の金利情報のページは、担保を出すかどうかと、税務申告をいくつ終えているかで表そのものを分けています。
| 区分 | 基準利率 | 特別利率A | 特別利率C | 特別利率E |
|---|---|---|---|---|
| 無担保・税務申告2期終了 | 4.05〜5.65% | 3.65〜5.25% | 3.15〜4.75% | 2.65〜4.25% |
| 無担保・税務申告2期未了 | 3.85〜5.45% | 3.45〜5.05% | 2.95〜4.55% | 2.45〜4.05% |
| 有担保 | 3.05〜5.25% | 2.65〜4.85% | 2.30〜4.35% | 2.30〜3.85% |
| 資本性ローン(赤字時) | 0.50%(返済期間を問わず一律) | |||
| 資本性ローン(黒字時) | 3.25〜3.95%(返済期間の区分による一点) | |||
どの利率名称が当たるかは、融資制度・使いみち・期間・担保の有無の組み合わせで決まります。この表の値だけを見て自社の利率を見積もることはできません。いずれも範囲の形で公表されています。
黒字のときの3.25%から3.95%は、無担保の基準利率の下限(4.05%)より低い水準です。しかも資本性ローンの利率は範囲ではなく返済期間ごとの一点で示されています。赤字のときの0.50%に至っては、表のどの行とも比べものにならない低さです。
担保・保証人と遅延損害金
担保・保証人の欄は無担保・無保証人です。資本性ローンは劣後性を備えることが前提の商品なので、担保を取って優先的に回収する設計とは相容れません。公式ページも、法的倒産手続きの開始決定が裁判所によってなされた場合、償還順位が同等以下とされているものを除くすべての債務に償還順位が劣後すると明記しています。
遅延損害金については、公庫は国民生活事業の金利情報ページで年9.10%と公表しています(令和8年4月1日から令和9年3月31日までの貸付け)。これは資本性ローンに限った数値ではなく、国民生活事業の貸付け全体についての表示です。
自己資本とみなせる割合は残存期間で下がる
公式ページは、借入金ではなく自己資本としてみなせる額の計算方法も公表しています。この部分は財務指標の改善を目的に使う場合に直接効いてくるところです。
みなし自己資本の割合(残存期間別)
- 100%残存5年以上
- 80%残存4年以上5年未満
- 60%残存3年以上4年未満
- 40%残存2年以上3年未満
- 20%残存1年以上2年未満
20年で借りた場合、15年目までは残高の全額が自己資本とみなされます。16年目に入ると80%、以降は毎年20ポイントずつ下がり、最終年には元金の一括返済が控えています。財務体質の改善という効果は期間の後半で薄れていくため、効果を見込む期間と出口の資金計画は同じ図の上で考える必要があります。
事業計画書と四半期ごとの報告
融資条件の欄には2つの約束が書かれています。利用の際に公庫へ事業計画書を提出すること、そして完済まで四半期ごとの経営状況の報告などを含む特約を結ぶことです。返済期間が最長20年の制度なので、特約による報告義務も最長で20年続くことになります。
この報告義務は、資本性ローンが「赤字でも使える低利の融資」ではなく、業績を見ながら利率を決め直す仕組みの裏側にあるものです。毎年の業績で利率が変わる以上、公庫の側は業績を継続的に把握する必要があります。申し込む側から見れば、決算のたびに利率が動くことと、四半期ごとに状況を説明し続けることがセットになっている制度だと理解しておくと食い違いが起きません。
金融庁の監督指針から見た位置づけ
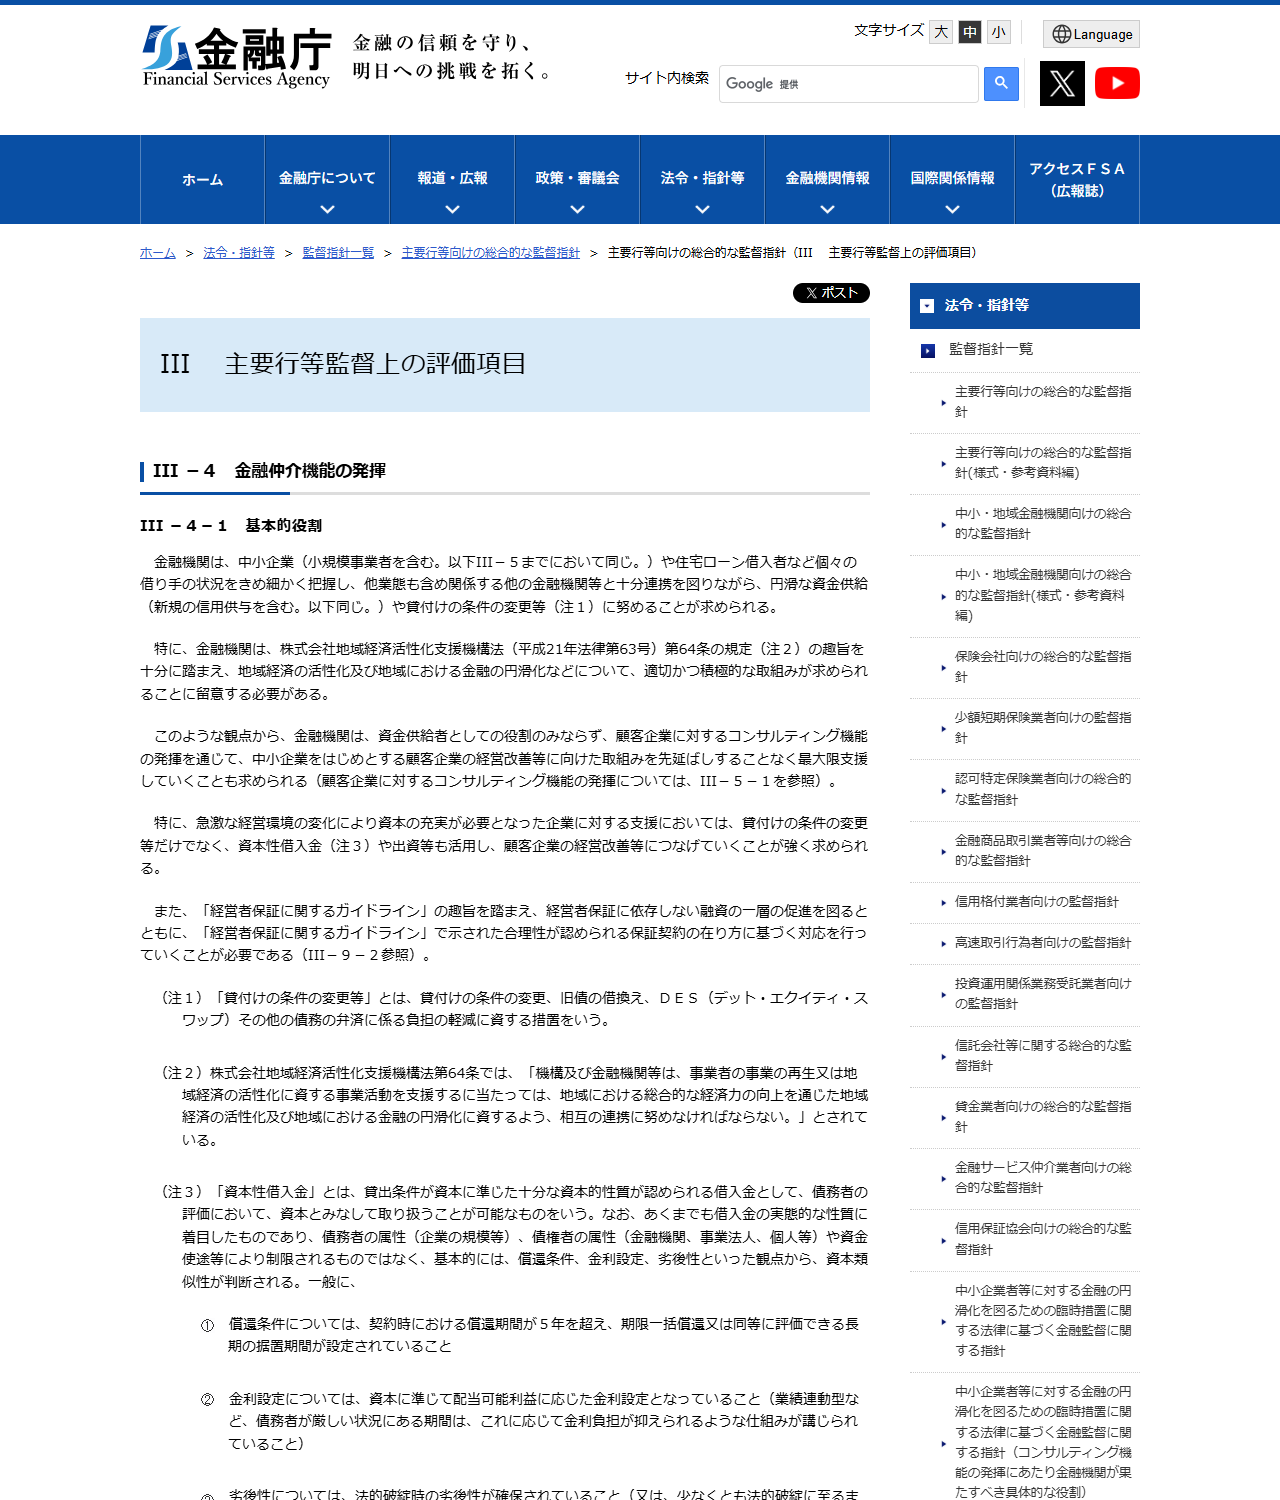
この制度の設計が何を満たそうとしているのかは、金融庁の監督指針を読むとはっきりします。主要行等向けの総合的な監督指針のIII-4-1は、資本性借入金について償還条件、金利設定、劣後性の3つの観点から資本類似性が判断されると書いています。
| 観点 | 監督指針が一般に求めるとしている内容 | この制度の条件 |
|---|---|---|
| 償還条件 | 償還期間が5年を超え、期限一括償還または同等に評価できる長期の据置期間が設定されていること | 5年1ヵ月以上20年以内、期限一括償還 |
| 金利設定 | 配当可能利益に応じた金利設定であり、債務者が厳しい状況にある期間は金利負担が抑えられる仕組みがあること | 税引後当期純利益額が0円未満なら0.50% |
| 劣後性 | 法的破綻時の劣後性が確保されていること | 法的倒産手続の開始決定時にすべての債務に劣後 |
監督指針は主要行等に向けたものですが、資本性借入金の定義として広く参照されています。
中小企業事業の資本性ローンとの違い
同じ名前の制度が中小企業事業にもあります。利率の値は共通ですが、限度額と入口の作りが違います。
| 項目 | 国民生活事業 | 中小企業事業 |
|---|---|---|
| 融資限度額 | 7,200万円(別枠) | 15億円 |
| 返済期間の示し方 | 5年1ヵ月以上20年以内 | 5年1ヵ月、または6年から20年までの各年 |
| 入口の示し方 | 7つの融資制度を個別に列挙 | 新企業育成貸付、企業活力強化貸付、企業再生貸付という制度群で指定 |
| 利率 | 黒字3.25〜3.95%/赤字0.50%(値は共通、区分の表記のみ異なる) | |
| 担保・保証人 | 無担保・無保証人 | |
| 取扱額の注記 | 記載なし | 取扱額に限りがあり要望に沿えない場合があると明記 |
どちらの窓口に当たるかは事業規模などで決まります。自己判断で窓口を選ぶ前に、支店での確認が必要です。
この制度で借りられることを保証するものではありません。公式ページには、審査の結果として希望に沿えないことがあると書かれています。要件を満たしている状態と、融資が実行された状態は切り分けて考える必要があります。また、ここに載せた利率は2026年10月29日時点の公表値で、金融情勢によって変動します。
関連する記事
よくある質問
創業したばかりでも申し込めますか
入口の7制度には新規開業・スタートアップ支援資金が含まれており、納税の条件も「税務申告を1期以上行っている場合」という書き方です。申告がまだ1期も済んでいない段階を排除する書き方にはなっていません。ただし審査があり、事業計画書の提出が条件になっています。
7,200万円は他の公庫融資と合算されますか
公式ページの融資限度額には「(別枠)」と書かれています。他の制度の枠とは別に立つという意味です。
毎年の利率はいつ決まりますか
公式ページは「ご融資後1年ごとに、直近の業績に応じて」利率が適用されると書いています。決定の時期や通知の方法までは公表されていないため、確認できていません。
赤字が続けばずっと0.50%ですか
利率は1年ごとに直近の業績で決め直される仕組みなので、税引後当期純利益額が0円未満である限り0.50%の区分に当たります。ただし将来の業績を前提にした判断はできません。
公庫の他の融資と同時に使えますか
限度額に別枠の表記があることから、他の制度の枠とは切り分けて検討されることは読み取れます。ただし同時に申し込めるか、審査がどう進むかについては公式ページに記載がなく、確認できていません。
借入金なのに自己資本として扱われるのはなぜですか
公式ページは、本制度による債務は金融機関の資産査定上、自己資本とみなすことができると書いています。金融庁の監督指針が資本性借入金の判断基準として償還条件、金利設定、劣後性の3点を挙げており、この制度はその3点を満たす形で条件が組まれているためです。
日本政策金融公庫「挑戦支援資本強化特別貸付(資本性ローン)」国民生活事業(2026年10月29日確認)
日本政策金融公庫「金利情報 小規模事業者/個人事業主の方【国民生活事業】」(2026年10月29日確認)
日本政策金融公庫「挑戦支援資本強化特別貸付(資本性ローン)」中小企業事業(2026年10月29日確認)
日本政策金融公庫「生活衛生挑戦支援資本強化特別貸付」(2026年10月29日確認)
金融庁 主要行等向けの総合的な監督指針 III-4-1 金融仲介機能の発揮 2026年10月29日に閲覧