日本政策金融公庫の中小企業事業は、長期資金を主に扱う窓口です。公庫自身が「主な融資制度の上限額は7億2,000万円で1先あたりの平均融資金額は約9,000万円」と公表しており、国民生活事業(主な融資制度の限度額7,200万円、1先あたりの平均融資残高約700万円)とは桁が違います。その中小企業事業には目的別の融資制度が並んでいますが、限度額も、利率の優遇が効く上限も、優遇の深さも制度ごとに別々です。同じ設備投資でも、どの制度で申し込むかによって条件が変わります。2026年11月3日に公庫の公式サイトで5つの制度の公表値を取り、横に並べました。
この記事の結論
- 直接貸付の限度額が突出しているのは新事業活動促進資金の14億4千万円。ほかの4制度はいずれも7億2千万円。
- 優遇が効く上限は3通り。5億4千万円(新事業活動促進資金)/4億円(環境・エネルギー対策資金、BCP資金)/2億7千万円(企業活力強化資金、IT活用促進資金)。
- 引き下げがいちばん深いのは基準利率−0.9%で、BCP資金の耐震改修・認定計画と、企業活力強化資金の旅客自動車運送(地域交通法の4計画)だけ。
- 代理貸付の限度額は5制度とも1億2千万円で共通。これを超えるなら直接貸付しかない。
- 返済期間は設備資金20年以内・運転資金10年以内、据置は2年以内で5制度とも共通。
- 多くの制度で土地に係る資金は優遇の対象外。土地を含む投資は、含む部分と含まない部分を先に切り分ける。
掲載の基準と、この記事で扱っていないもの
この記事で比較しているのは、2026年11月3日時点で公庫の「事業資金 中小企業の方【中小企業事業】」に掲載されていて、対象者・使いみち・限度額・返済期間・利率・担保・保証人のすべてが公表されている制度のうち、当サイトで個別の詳細記事を用意した5制度です。広告や紹介料で掲載や順序を決めてはいません。公庫は国の政策金融機関であり、当サイトと公庫のあいだに広告・紹介の関係はありません。
次のものは、この記事の比較表には入れていません。災害関連の特別貸付(令和2年7月豪雨、令和6年能登半島地震など、対象地域と期間が限定されるもの)、企業再建資金・事業再生に関する制度(民事再生法などに基づくもの)、挑戦支援資本強化特別貸付(資本性ローン。毎年の業績に応じた利率が適用され、利率表の仕組みの外にある)、公庫融資借換特例制度、セーフティネット関連の3制度(経営支援・金融環境変化・取引企業倒産)、新事業育成資金、地域活性化・雇用促進資金、中小企業経営力強化資金です。
このうち新事業育成資金は、条件の確認までは済んでいます(直接貸付7億2千万円、据置期間が設備資金で5年以内、利率に上限3.0%のキャップ、知的財産も担保に活用できる場合がある)。ただし比較表の軸がほかの5制度と揃わないため、本記事では担保・保証人のノウハウ記事のなかで扱っています。詳細記事ができ次第、この比較へ加えます。
用途から選ぶ
やりたいことから、見る制度を決める
横断比較①|限度額・返済期間・優遇の上限
| 制度 | 直接貸付 | 代理貸付 | 設備資金 | 運転資金 | 優遇の上限 |
|---|---|---|---|---|---|
| 新事業活動促進資金 | 14億4千万円 | 1億2千万円 | 20年以内(据置2年以内) | 10年以内(据置2年以内) | 5億4千万円 |
| 企業活力強化資金 | 7億2千万円 | 1億2千万円 | 20年以内(据置2年以内) | 10年以内(据置2年以内) | 2億7千万円 |
| IT活用促進資金 | 7億2千万円 | 1億2千万円 | 20年以内(据置2年以内) | 10年以内(据置2年以内) | 2億7千万円 |
| 環境・エネルギー対策資金 | 7億2千万円 | 1億2千万円 | 20年以内(据置2年以内) | 10年以内(据置2年以内) | 4億円 |
| 社会環境対応施設整備資金(BCP資金) | 7億2千万円 | 1億2千万円 | 20年以内(据置2年以内) | 10年以内(据置2年以内) | 4億円 |
返済期間と据置期間は5制度とも同じです。違うのは限度額と、優遇が効く上限の2つ。限度額に対する優遇の上限の比率を見ると、新事業活動促進資金は37.5%、企業活力強化資金とIT活用促進資金も37.5%、環境・エネルギー対策資金とBCP資金は約55.6%。環境とBCPの2制度は、限度額に対して優遇の効く範囲が広く取られています。
環境・エネルギー対策資金のうち、PCB廃棄物処分関連と土壌汚染対策関連の2枠だけは長期運転資金のみで返済10年以内です。また同制度の省エネ設備関連は、利率の欄に「4億円まで」という記載がなく、基準利率−0.65%とだけ書かれています。
横断比較②|どこまで利率が下がるか
| 制度 | いちばん深い優遇 | その条件 |
|---|---|---|
| 新事業活動促進資金 | 基準利率−0.65% | 経営革新計画の承認、基盤確立事業実施計画の認定、ローカル10,000関連のいずれか。経営力向上計画の認定は設備資金のみ、100億宣言は賃上げ3.0%以上など3要件を満たす場合 |
| 企業活力強化資金 | 基準利率−0.9% | 旅客自動車運送事業で、地域交通法の4つの認定計画(道路運送高度化・地域旅客運送サービス継続・貨客運送効率化・地域公共交通利便増進)のいずれかを実施するための設備資金 |
| IT活用促進資金 | 特別利率③ | 特定高度情報通信技術活用システムの開発供給計画または導入計画の認定、もしくは特定半導体生産施設整備等計画の認定 |
| 環境・エネルギー対策資金 | 基準利率−0.65% | 省エネ設備関連。法定耐用年数を超過した既存設備を更新・増強する同種の新たな設備で、一定の要件を満たすもの |
| 社会環境対応施設整備資金(BCP資金) | 基準利率−0.9% | 建築物の耐震改修の促進に関する法律に基づく耐震改修等にかかる資金、または事業継続力強化計画・連携事業継続力強化計画の認定を受けた計画にかかる資金 |
−0.9%に届くのは2制度だけで、どちらも法律に基づく認定を前提にしています。地域交通法の4計画も、建築物の耐震改修の促進に関する法律も、中小企業等経営強化法の事業継続力強化計画も、融資とは別の手続きで取るものです。認定の取得には時間がかかるため、設備の発注時期から逆算して動く必要があります。
IT活用促進資金だけが差分ではなく利率の名前(特別利率③)で書かれています。実額は中小企業事業の主要利率一覧表で引きます。
横断比較③|利率の実額
| 貸付期間 | 基準利率 | 特別利率① | 特別利率② | 特別利率③ | 基準利率−0.9% (計算値) |
|---|---|---|---|---|---|
| 5年以内 | 3.10% | 2.70% | 2.45% | 2.35% | 2.20% |
| 7年超8年以内 | 3.30% | 2.90% | 2.65% | 2.40% | 2.40% |
| 9年超10年以内 | 3.50% | 3.10% | 2.85% | 2.60% | 2.60% |
| 14年超15年以内 | 3.90% | 3.50% | 3.25% | 3.00% | 3.00% |
| 19年超20年以内 | 4.10% | 3.70% | 3.45% | 3.20% | 3.20% |
基準利率は公庫が公表している値をそのまま写し、右端の列は制度ページの差分を機械的に引いた計算値です。確認した期間では、−0.9%は特別利率③と同じ数字になりました(5年以内だけは2.20%で、一覧表に載っていない値です)。公庫が両者の対応を明示しているわけではないため、計算値として扱ってください。
一覧表には、標準的な貸付利率であること、適用利率は信用リスク(担保の有無を含む)等に応じて所定のものになること、詳細は営業部店に問い合わせることが注記されています。この表の数字がそのまま提示されるとは限りません。遅延損害金の割合は9.1%(令和8年4月1日から令和9年3月31日までの貸付け)で、制度によらず共通です。
横断比較④|使いみちと土地の扱い、担保・保証
| 制度 | 設備資金 | 長期運転資金 | 土地に係る資金 | 担保・保証の特記 |
|---|---|---|---|---|
| 新事業活動促進資金 | 可 | 可。第二創業では既存事業の廃止費用と債務の返済資金も含む | 優遇の対象外 | ローカル10,000関連は無保証人 |
| 企業活力強化資金 | 可 | 可。キャッシュレス決済の枠は運転資金のみ | 1と7の設備資金で対象外 | 特記なし |
| IT活用促進資金 | 可 | 可。ソフトウェアの取得・制作・運用に必要な資金を含む | 3類型で対象外 | 無形固定資産・繰延資産で担保を徴しない場合に引き下げ措置 |
| 環境・エネルギー対策資金 | 可(PCB廃棄物・土壌汚染の2枠を除く) | 枠による。PCB廃棄物と土壌汚染は運転資金のみ | GX関連・特定船舶関連で対象外 | アスベスト関連・建設機械の一部で担保を徴しない場合に引き下げ措置 |
| 社会環境対応施設整備資金(BCP資金) | 可 | 可 | 原則対象外。地域と連携したBCPや一定の地域からの移転は例外 | 特記なし |
土地に係る資金は、確認した5制度すべてでどこかしら優遇の対象から外れています。例外はBCP資金の2つの場合だけで、地方公共団体の防災業務計画に則り地域と連携したBCPに基づく場合と、一定の要件を満たす地域から移転する場合です。
担保・保証人の文面は5制度とも同じ定型で、「担保設定の有無、担保の種類などについては、ご相談のうえ決めさせていただきます」「直接貸付において、一定の要件に該当する場合には、経営責任者の方の個人保証が必要となります」。そこから外れているのが、無保証人を明記した新事業活動促進資金のローカル10,000関連と、担保を徴しない場合の引き下げ措置がある2制度です。
制度ごとの紹介
新事業活動促進資金|限度額14億4千万円、入口は7つ
取扱い
日本政策金融公庫 中小企業事業
受付状態
公式サイトに掲載(2026年11月3日確認)
直接貸付
14億4千万円
優遇の上限
5億4千万円まで −0.65%
中小企業等経営強化法などに基づく計画の承認・認定を受けた中小企業が対象です。入口は7つあり、経営革新関連、経営向上計画関連、基盤確立事業実施関連、経営強化関連、100億宣言関連、ローカル10,000関連、第二創業関連に分かれます。7番の第二創業関連だけが計画の承認・認定を条件にしていませんが、引き下げ幅は−0.4%と小さくなります。
強み
- 限度額が5制度のなかで唯一14億4千万円
- 優遇の上限も5億4千万円と最大
- ローカル10,000関連は無保証人と明記
- 第二創業では廃業にかかる費用と債務の返済資金も使いみちに入る
弱み・注意
- 多くの入口で計画の承認・認定が前提。取得に時間がかかる
- 土地に係る資金は引き下げの対象外
- 経営強化関連は設備資金のみ−0.65%で、運転資金は基準利率
- 100億宣言関連は賃上げ3.0%以上を含む3要件すべてが必要
企業活力強化資金|業種で入口に立てる、唯一の制度
取扱い
日本政策金融公庫 中小企業事業
受付状態
公式サイトに掲載(2026年11月3日確認)
直接貸付
7億2千万円
優遇の上限
2億7千万円まで
卸売業・小売業・飲食サービス業・サービス業に加え、物流業務を行う方と道路運送法の旅客自動車運送事業者が対象です。入口は8つ。1番は業種だけで当たり、2〜5番は中心市街地活性化法や地域再生法の区域・計画が条件になります。対象事業はa〜fで定義され、場内運搬車・コンベア・ゴンドラケース・POSなど設備の品目名まで公表されています。
強み
- 計画の認定がなくても、業種だけで1番の入口に当たる
- 商店街の空き店舗への出店は特別利率②へ1段深くなる
- 旅客自動車運送で地域交通法の認定計画があれば基準利率−0.9%
- 対象になる設備が品目名で示されていて判断しやすい
弱み・注意
- 製造業・建設業は対象外(物流業務に当たる場合を除く)
- 優遇の上限が2億7千万円と5制度のなかで最も低い
- 1番の入口では運転資金が基準利率のまま
- 7番・8番の「特定設備」の定義は公表されておらず、窓口確認が要る
IT活用促進資金|電子計算機の単体導入は対象外
取扱い
日本政策金融公庫 中小企業事業
受付状態
公式サイトに掲載(2026年11月3日確認)
直接貸付
7億2千万円
優遇の上限
2億7千万円まで
情報化投資を行う方(A〜Eの5区分)、情報処理支援機関、特定高度情報通信技術活用システムの開発供給計画・導入計画の認定を受けた方、特定半導体生産施設整備等計画の認定を受けた方、テレワークの導入等を行う方の5類型です。公庫は「電子計算機」については、単体で導入する場合はご融資の対象となりませんと明記しており、周辺装置・端末装置・被制御設備・関連設備との連携が前提になります。
強み
- 長期運転資金にソフトウェアの取得・制作・運用に必要な資金が含まれる
- テレワークの導入等だけで特別利率①に当たる
- DX推進指標の診断結果の提出で−0.2%、DX認定や情報処理支援機関の認定で特別利率②
- 無形固定資産・繰延資産で担保を徴しない場合に引き下げ措置
弱み・注意
- パソコンやサーバーの単体更新は対象にならない
- 1類型の原則は基準利率で、優遇は条件を満たしたときだけ
- DX推進指標の提出先・方法は公庫のページに書かれていない
- 担保を徴しない場合の引き下げ幅も公表されていない
環境・エネルギー対策資金|1つの制度名に10の枠
取扱い
日本政策金融公庫 中小企業事業
受付状態
公式サイトに掲載(2026年11月3日確認)
直接貸付
7億2千万円(10枠共通)
優遇の上限
4億円まで(省エネ設備関連は記載なし)
非化石エネルギー関連、省エネ設備関連、大気汚染関連・アスベスト関連、水質汚濁関連、産業廃棄物・プラスチック・再資源化事業等高度化法関連、建設機械・特定特殊自動車関連、PCB廃棄物処分関連、土壌汚染対策関連、GX関連、特定船舶関連の10枠に分かれます。枠ごとに対象者も使いみちも利率も別で、返済期間も10年以内の枠と20年以内の枠があります。
強み
- 省エネ設備関連は基準利率−0.65%で、金額の上限の記載がない
- 対象設備が発電方式・装置名まで公表されている
- アスベスト関連は運転資金にも特別利率②が付く
- GX関連はJ-クレジットやSBTの認定で特別利率②へ
弱み・注意
- 枠を間違えると条件の読み方ごと変わる
- 省エネ設備関連の「一定の要件を満たした設備」の基準が公表されていない
- 太陽光は発電出力10kW以上の自家消費型に限られる
- PCB廃棄物・土壌汚染の2枠は運転資金のみで返済10年以内
社会環境対応施設整備資金(BCP資金)|引き下げが3段
取扱い
日本政策金融公庫 中小企業事業
受付状態
公式サイトに掲載(2026年11月3日確認)
直接貸付
7億2千万円
優遇の上限
4億円まで −0.4%/−0.65%/−0.9%
災害等発生時の事業継続の観点から、防災に資する施設などの整備に取り組む中小企業者が対象です。「BCPなど」は、中小企業庁の中小企業BCP策定運用指針に則った計画、事業継続力強化計画・連携事業継続力強化計画の認定を受けた計画、地方公共団体と連携する計画の3通り。自然災害だけでなく、感染症やサイバー攻撃の観点から策定された計画も含むと注記されています。
強み
- 自分でBCPを作るだけで設備資金が−0.65%
- 耐震改修や認定計画なら−0.9%
- 運転資金にも−0.4%が付く
- 公庫がパンフレットに適用利率の簡易フローチャートを載せている
弱み・注意
- 計画がない単発の防災投資は入口に当たらない
- 指針による場合は必須項目をすべて記載する必要がある
- 土地に係る資金は原則対象外(地域連携・移転は例外)
- 移転をともなう耐震対策は、公庫も利率を示さず相談に回している
横断比較⑤|3億円を15年で借りた場合の初年度利息(単純計算)
優遇の上限の位置がどれだけ効くかを、金額で見ます。設備資金3億円を貸付期間15年で借り、それぞれの制度でいちばん深い優遇が適用されたと仮定した場合の初年度の利息です。14年超15年以内の基準利率3.90%を使い、元金の減り方や返済方法は考慮していません。幅を見るための計算です。
| 制度 | 優遇が効く額 | 優遇後の利率 | 基準利率で借りる額 | 初年度の利息 |
|---|---|---|---|---|
| 新事業活動促進資金 | 3億円すべて | 3.25% | 0円 | 975万円 |
| 環境・エネルギー対策資金(省エネ設備関連) | 3億円すべて | 3.25% | 0円 | 975万円 |
| 社会環境対応施設整備資金(BCP資金、−0.9%) | 3億円すべて | 3.00% | 0円 | 900万円 |
| 企業活力強化資金(特別利率②) | 2億7千万円 | 3.25% | 3,000万円 | 994.5万円 |
| IT活用促進資金(特別利率③) | 2億7千万円 | 3.00% | 3,000万円 | 927万円 |
| (参考)優遇なし・基準利率のみ | — | 3.90% | 3億円 | 1,170万円 |
優遇の上限が2億7千万円の2制度では、3億円のうち3,000万円が基準利率になります。それでも優遇なしと比べれば初年度で175万〜243万円の差が付きます。線を超えること自体より、優遇に当たるかどうかのほうが影響が大きいという関係です。
ただし優遇の深さが違うため、上限が低くても深い優遇のほうが有利になる場合があります。この例ではIT活用促進資金の特別利率③(927万円)が、上限の高い新事業活動促進資金の−0.65%(975万円)より安くなりました。制度名や限度額の大きさだけで判断できないということです。なお、この計算に使った利率は公庫が公表している標準的な貸付利率で、実際の適用利率は信用リスクなどに応じて決まります。
公庫の中小企業事業が向く場面、向かない場面
ここまでの条件から、どういう資金需要に合うかを整理します。公庫は国の政策金融機関で、長期資金を主に扱います。1先あたりの平均融資金額が約9,000万円という数字が、想定している規模を示しています。
向くのは、設備投資で、返済期間を長く取りたい場合です。設備資金は20年以内で据置2年以内(新事業育成資金は据置5年以内)。民間金融機関の設備資金より長い期間を組めることがあります。また、政策目的に沿った投資(省エネ、BCP、DX、事業承継、新事業)であれば、利率の引き下げが用意されています。計画の認定を取る手間はかかりますが、15年・20年の借入では効き続けます。
向かないのは、急ぎの短期運転資金です。公庫は中小企業事業について「長期資金を主に取り扱っています」と書いており、手続きも相談から実地調査を経るため時間がかかります。公式サイトに融資までの日数の公表はありません。また、1億2千万円を超える資金を取引銀行経由で借りたい場合も、代理貸付の限度額に収まらないため直接貸付になります。
小口であれば国民生活事業が想定されています。主な融資制度の限度額は7,200万円で、1先あたりの平均融資残高は約700万円、利用先の約9割が従業者9名以下の小規模事業者と公庫が公表しています。中小企業事業は利用先の約8割が従業員20名以上、約9割が資本金1,000万円以上です。
複数の制度に当たるときの考え方
1つの投資が複数の制度に当たることは珍しくありません。たとえば中心市街地で小売業を営みながら経営力向上計画の認定を持っていれば、企業活力強化資金と新事業活動促進資金の両方に該当しえます。省エネ性能の高い機械を入れる設備投資は、環境・エネルギー対策資金の省エネ設備関連にも、計画があれば新事業活動促進資金にも当たります。
どちらで申し込むかを決める順番
申し込みの流れと、失敗しやすいところ
手続きはご相談・お申込・審査・ご融資・ご返済の5段階です。申込で出す書類の主なものは7種類で、会社案内などの参考資料、法人の登記事項証明書、最新3期分の決算書・税務申告書、納税証明書、最近の試算表、設備投資の概要のわかる資料、担保の内容がわかる資料。制度によっては計画書の様式が別にあり、会社ゴム印の押印または代表者の自署が求められます。詳しくは申込から実行までの記事にまとめました。
失敗しやすいのは次の3つです。1つ目は、認定を取る前に設備を発注してしまうこと。環境・エネルギー対策資金の福祉対応に相当する枠のように、着工済み・購入済みを受付の対象外とする例は公庫の制度に実際にあります。2つ目は、国民生活事業のページの数字を見ていたこと。新事業活動促進資金・企業活力強化資金・環境エネルギー対策資金は両方の事業にページがあり、タブで切り替わります。
3つ目は、優遇の上限を知らずに計画を組むこと。制度ごとに2億7千万円・4億円・5億4千万円と線の位置が違い、超えた部分は基準利率になります。
なお、この記事は公表されている条件を整理したものです。融資の可否や実際の条件は個別の審査によります。申し込みを決める前に、公庫の中小企業事業の窓口に加えて、認定経営革新等支援機関や中小企業診断士といった専門家の意見も聞いてください。
この比較で扱っていない制度について
冒頭の掲載基準で挙げたとおり、中小企業事業には今回比較していない制度もあります。扱いを誤らないよう、性格だけ書き添えます。
挑戦支援資本強化特別貸付(資本性ローン)は、毎年の業績に応じた利率が適用される仕組みで、主要利率一覧表の体系の外にあります。公庫資金のしおりも資本性ローン専用のものが別に用意されています。災害関連の特別貸付は、対象地域と被害の要件が限定されるため、ほかの制度と同じ軸では並べられません。公庫融資借換特例制度は新規の資金調達ではなく既存の借入の借換えを扱う制度です。
これらは「終了した制度」ではなく、現在も公式サイトに掲載されている制度です。比較表に入れていないのは軸がそろわないためで、使えないという意味ではありません。なお、挑戦支援資本強化特別貸付(資本性ローン)の中小企業事業の融資限度額は15億円で、この記事で比較した5制度のどれよりも大きくなっています。ただし返済期間は5年1ヵ月または6年から20年までの各年の期限一括償還で、利率は貸付後1年ごとに直近決算の業績に応じて変わる仕組みです。毎回の元金返済がなく、満期に一括で返すという点で、ほかの制度とは性格がまったく違います(2026年11月3日に公庫の制度ページで確認)。
関連ガイド
この比較で扱った5制度の個別条件は、それぞれの記事にまとめています。新事業活動促進資金は7つの入口と引き下げ幅の違い、企業活力強化資金は8つの入口と対象事業a〜fの設備の品目、IT活用促進資金は電子計算機の単体導入が対象外になる条件、環境・エネルギー対策資金は10枠それぞれの条件、BCP資金は3段の引き下げとフローチャートを扱っています。
手続きと条件の読み方は3本のノウハウにまとめました。利率表の読み方は、中小企業事業(基準利率・特別利率①②③)と国民生活事業(基準利率・特別利率A〜Q)で表の作りが違うこと、制度ページが名前と差分の2通りで書いていることを扱います。担保・保証人は、無保証人と書かれているのが1か所だけであることと、担保を付けないほうが安くなる枠があることを扱います。申込から実行までは、5段階の手続きと必要書類7種類、制度ごとの計画書の様式を扱います。
公庫そのものの仕組みや、国民生活事業側の制度については、日本政策金融公庫とは、国民生活事業と中小企業事業の違い、融資制度5つの比較、4つの特例制度、一般貸付の各記事があります。資本性ローンについては挑戦支援資本強化特別貸付で扱っています。
この比較は中小企業事業の融資制度のうち5つを取り出したものです。中小企業事業の融資が長期資金を主体にしていること、1先あたりの平均融資額、制度が目的別の入口で分かれていることなど、比較の前提にあたる部分は中小企業事業の融資とはの記事で扱っています。
よくある質問
- どの制度がいちばん金利が低いですか。
- 確認した5制度のうち、公表されている引き下げがいちばん深いのは基準利率−0.9%で、BCP資金(耐震改修・認定計画)と企業活力強化資金(旅客自動車運送で地域交通法の認定計画)の2つです。ただし適用利率は信用リスクなどに応じて決まるため、制度名だけで低い利率が決まるわけではありません。
- 複数の制度を同時に使えますか。
- 併用の可否について、確認した制度ページには記載がありませんでした。窓口で確認してください。
- 代理貸付と直接貸付で条件は変わりますか。
- 限度額は変わります(直接貸付7億2千万円または14億4千万円、代理貸付1億2千万円)。利率の引き下げ条件について、窓口の別による違いを示した記載は確認できませんでした。
- 国民生活事業と中小企業事業のどちらに申し込めばよいですか。
- 公庫は国民生活事業を「小規模事業者の皆さまへの小口融資」、中小企業事業を「中小企業者の皆さまへの長期資金」と説明しています。1先あたりの平均は約700万円と約9,000万円で桁が違います。違いは国民生活事業と中小企業事業の違いの記事にまとめています。
- 利率表はいつ更新されますか。
- 更新の周期は公表されていません。表には日付が入っており、この記事で引用したのは令和8年11月2日実施の値です。引用するときは日付ごと控えてください。
- 据置期間は何年まで取れますか。
- 比較した5制度はいずれも設備資金・運転資金とも据置2年以内です。比較表に入れていない新事業育成資金だけは、設備資金の据置が5年以内と公表されています。実際に何年取れるかは個別の条件によります。
- 申し込んでから融資までどのくらいかかりますか。
- 公式サイトに日数の公表はありません。手続きは相談・申込・審査・融資・返済の5段階で、審査の段階で公庫職員が本社や事業計画予定地等に出向くとされています。認定が条件になる制度では、認定の取得に要する期間も別にかかります。
- 土地の購入費も借りられますか。
- 使いみちとして認められるかどうかと、利率の優遇の対象になるかどうかは別です。比較した5制度では、土地に係る資金はいずれかの場面で優遇の対象から除かれています。例外はBCP資金で、地方公共団体の防災業務計画に則り地域と連携したBCPに基づく場合と、一定の要件を満たす地域から移転する場合に対象となる旨が注記されています。
- 返済が遅れるとどうなりますか。
- 遅延損害金の割合は9.1%(令和8年4月1日から令和9年3月31日までの貸付け)で、制度によらず共通です。返済は原則として元金均等割賦返済で、取引金融機関の口座からの自動振替とされています。
調査方法と参考にした一次情報
2026年11月3日に日本政策金融公庫の公式サイトを表示し、中小企業事業のタブを選んだ状態で5つの制度ページから対象者・使いみち・限度額・返済期間・利率・担保・保証人・申込先を取りました。利率の実額は中小企業事業の主要利率一覧表から引き、差分表記の制度については基準利率から機械的に引いた計算値を併記しています。掲載順は制度ページの並び順ではなく、限度額の大きい順としました。広告・紹介の関係による掲載や順位の決定は行っていません。採択率・審査通過率にあたる数値、制度を併用できるかどうか、認定の所要期間は、いずれも公表が確認できませんでした。
- 日本政策金融公庫「事業資金 中小企業の方【中小企業事業】」(2026年11月3日に表示)。中小企業事業が扱う融資制度の目的別一覧。
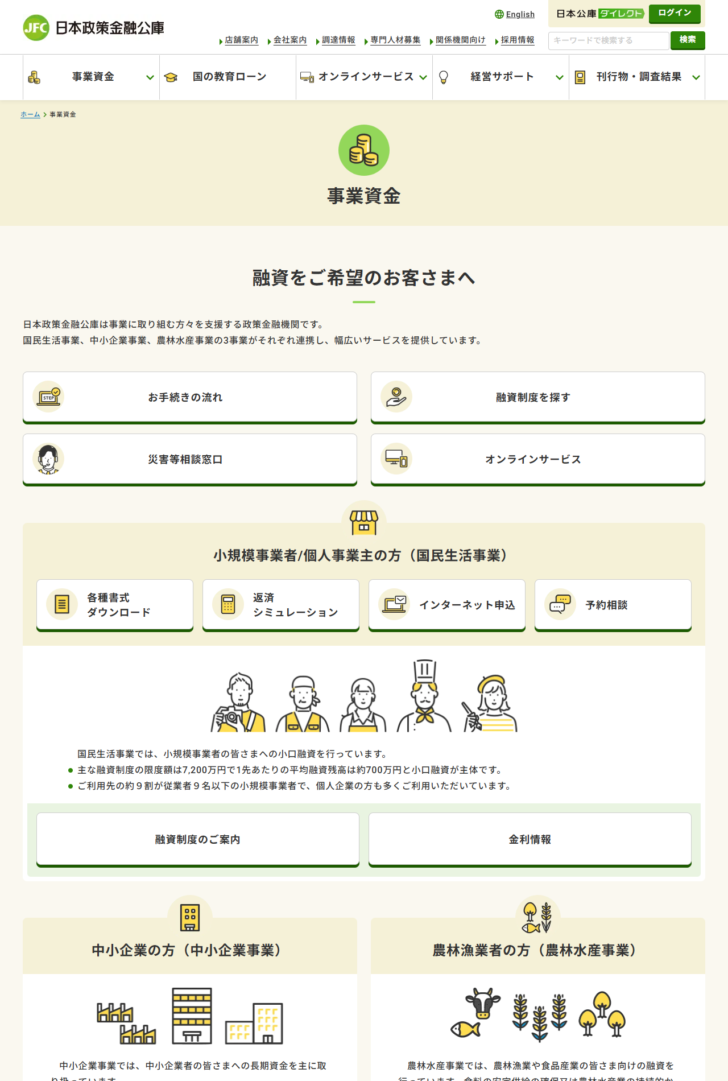
- 同「事業資金」(2026年11月3日に表示)。3事業の限度額と1先あたりの平均融資額。
- 同「金利情報 中小企業の方【中小企業事業】」(2026年11月3日に表示)。令和8年11月2日実施の主要利率一覧表、注記、遅延損害金9.1%。
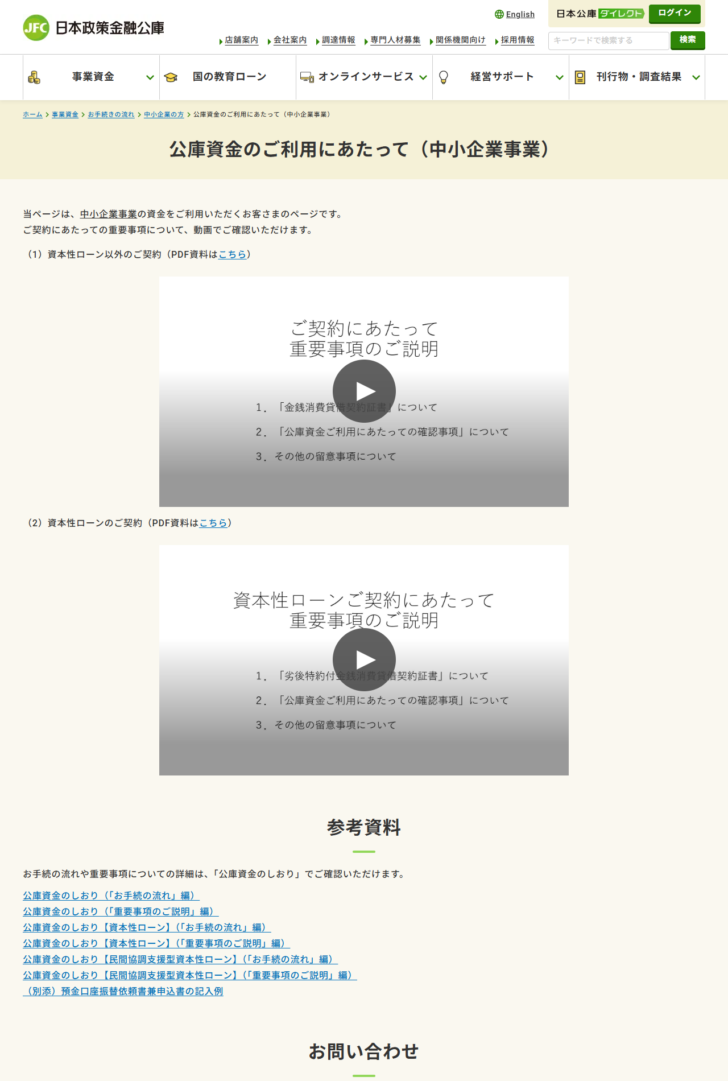
- 同「公庫資金のご利用にあたって(中小企業事業)」(2026年11月3日に表示)。重要事項の動画と公庫資金のしおり。
- 各制度ページ:新事業活動促進資金/企業活力強化資金/IT活用促進資金/環境・エネルギー対策資金/社会環境対応施設整備資金(BCP資金)(いずれも2026年11月3日に表示)。