大阪府の制度融資を調べるときに最初に確かめるべきは、資料の日付です。令和8年度は固定金利が4月1日と10月1日の2回引き上げられており、春に見た数字はもう当てはまりません。しかも基準になるのは申込日ではなく「大阪信用保証協会へ保証申込を行った日」です。ここでは引上げ後の利率表、メニューの構成、申込経路が2つに分かれている理由を、大阪府の公表資料で確定させます。
| 実施主体 | 大阪府(商工労働部中小企業支援室金融課 制度融資グループ)/大阪信用保証協会/取扱金融機関 |
|---|---|
| 目的 | 府内中小企業者に対する資金供給の円滑化を通じて中小企業者の成長・発展を図り、大阪経済の活性化に寄与すること |
| メニューの大枠 | 成長支援型融資(開業・スタートアップ応援資金/小規模企業サポート資金/チャレンジ応援資金)と、セーフティネット系融資(経営安定サポート資金/経営改善サポート資金) |
| 申込の経路 | あっせん方式(大阪府や保証協会等に申し込み、金融機関へのあっせんを受ける)と金融機関経由方式(金融機関に申し込む)の2種類 |
| 融資限度額の例 | 開業・スタートアップ応援資金 3,500万円(開業資金と地域支援ネットワーク型の合計)/小規模企業サポート資金 2,000万円 |
| 融資利率 | 固定金利は年1.7%~年2.1%。法認定型・金融機関提案型・経営力強化資金・金融機関協調支援型・モニタリング強化型・経営安定サポート資金は金融機関所定 |
| 令和8年度の金利改定 | 4月1日に一律0.25%引上げ、さらに10月1日以降に大阪信用保証協会へ保証申込を行った分から一律0.25%引上げ |
| 令和8年度の創設 | チャレンジ応援資金(設備投資応援融資 保証料補助型)=府が保証料の2分の1相当を補助/チャレンジ応援資金(モニタリング強化型)=国が2分の1相当を補助 |
令和8年度は金利が2回動いた。基準日は「保証申込を行った日」
大阪府は令和8年度の制度融資について、年度当初に次のように公表しています。
日本銀行による政策金利引上げ等を踏まえ、固定金利が適用される全てのメニューの融資金利を0.25%引き上げます。
大阪府「令和8年度中小企業者向け制度融資の実施について」(令和8年3月27日)より
そして同じ年度のうちに、もう一度の引上げが告知されました。
大阪府では、日本銀行による政策金利の引上げ等を踏まえ、令和8年10月1日以降に大阪信用保証協会へ保証申込を行った分より、固定金利が適用される全てのメニューの融資利率を0.25%引上げます。
なお、金融機関所定金利のメニューについては、従来どおり金融機関ごとの金利が適用されます。
大阪府「大阪府中小企業者向け制度融資における融資利率の引上げについて」(令和8年9月24日更新)より
読み落としやすいのは適用の基準です。「令和8年10月1日以降に大阪信用保証協会へ保証申込を行った分より」とあります。金融機関の窓口で相談した日でも、申込書を書いた日でもなく、協会に保証の申込が入った日が分かれ目になります。金融機関を経由する以上、手続きには日数がかかるので、9月末に動いていた案件がどちらの率になるかは窓口に確認するしかありません。
令和8年度に固定金利が動いた2回
-
令和8年4月1日
固定金利が適用される全てのメニューの融資金利を一律0.25%引上げ。年度当初の改定です。
-
~令和8年9月30日の保証申込
開業資金 年1.65%、小規模資金 年1.85%、設備投資応援融資 年1.45%以下など、4月改定後の率が適用されます。
-
令和8年10月1日以降の保証申込
さらに一律0.25%引上げ。開業資金 年1.9%、小規模資金 年2.1%、設備投資応援融資 年1.7%以下になります。
引上げ後の融資利率一覧
大阪府は、9月30日以前の保証申込分と10月1日以降の保証申込分を並べた利率一覧表を公表しています。
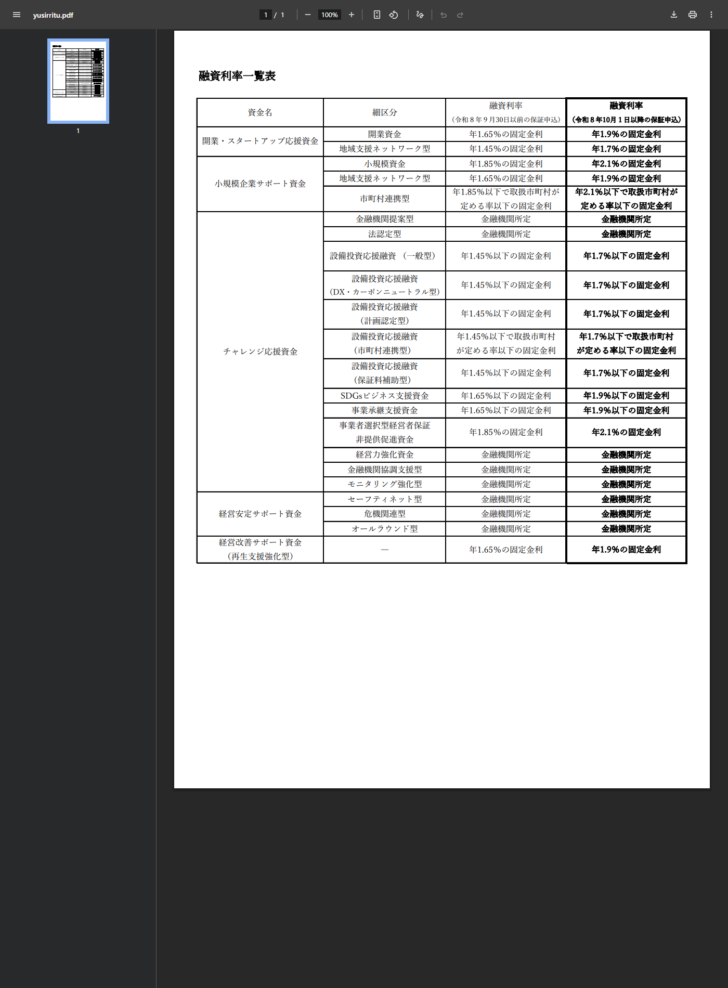
| 資金名・細区分 | ~令和8年9月30日の保証申込 | 令和8年10月1日以降の保証申込 |
|---|---|---|
| 開業・スタートアップ応援資金(開業資金) | 年1.65%の固定金利 | 年1.9%の固定金利 |
| 開業・スタートアップ応援資金(地域支援ネットワーク型) | 年1.45%の固定金利 | 年1.7%の固定金利 |
| 小規模企業サポート資金(小規模資金) | 年1.85%の固定金利 | 年2.1%の固定金利 |
| 小規模企業サポート資金(地域支援ネットワーク型) | 年1.65%の固定金利 | 年1.9%の固定金利 |
| チャレンジ応援資金(設備投資応援融資 一般型・DX/CN型・計画認定型・保証料補助型) | 年1.45%以下の固定金利 | 年1.7%以下の固定金利 |
| チャレンジ応援資金(SDGsビジネス支援資金) | 年1.65%以下の固定金利 | 年1.9%以下の固定金利 |
| チャレンジ応援資金(事業承継支援資金) | 年1.65%以下の固定金利 | 年1.9%以下の固定金利 |
| チャレンジ応援資金(事業者選択型経営者保証非提供促進資金) | 年1.85%の固定金利 | 年2.1%の固定金利 |
| 経営改善サポート資金(再生支援強化型) | 年1.65%の固定金利 | 年1.9%の固定金利 |
| 法認定型・金融機関提案型・経営力強化資金・金融機関協調支援型・モニタリング強化型・経営安定サポート資金 | 金融機関所定 | 金融機関所定 |
固定金利のメニューと金融機関所定のメニューがほぼ半々で混在しているのが大阪府の特徴です。固定金利のほうは府が率を決めているので比較しやすく、金融機関所定のほうは金融機関との交渉になります。どちらを使うかで、検討の仕方そのものが変わります。
申込の経路は2つある
大阪府の制度融資のご案内は、申込の方法を次の2種類に大別しています。
2つの申込方式
(1)あっせん方式
大阪府や保証協会等に申し込み、金融機関へのあっせんを受ける方式です。行政機関等が窓口になります。開業資金については、事業所または居住地の市町村(大阪市は除く)でも申込みを受け付けています。
(2)金融機関経由方式
金融機関に申し込み、当該金融機関から融資を受ける方式です。メニューの多くはこちらが窓口で、地域支援ネットワーク型は取扱金融機関のみです。
メニューごとに窓口が決められているため、「どこへ行くか」は自分で選べるとは限りません。大阪府が公表している申込受付窓口は、たとえば開業・スタートアップ応援資金(開業資金)が「金融課、大阪信用保証協会、府内市町村(大阪市を除く)、取扱金融機関」、地域支援ネットワーク型が「取扱金融機関」、小規模企業サポート資金(市町村連携型)が「取扱金融機関または各市町村」となっています。
なお、セーフティネット保証を使う経営安定サポート資金(セーフティネット型・危機関連型)は、市町村長による認定が必要です。大阪府のご案内には、市町村の中小企業金融担当課と商工会・商工会議所の連絡先一覧が掲載されています。認定の要件と流れはセーフティネット保証の認定申請の記事で扱っています。
成長支援型融資:3つの資金と、その中の細区分
成長支援型は3本柱です。それぞれの中がさらに細区分に分かれている構造が、大阪府のメニューをやや複雑に見せています。
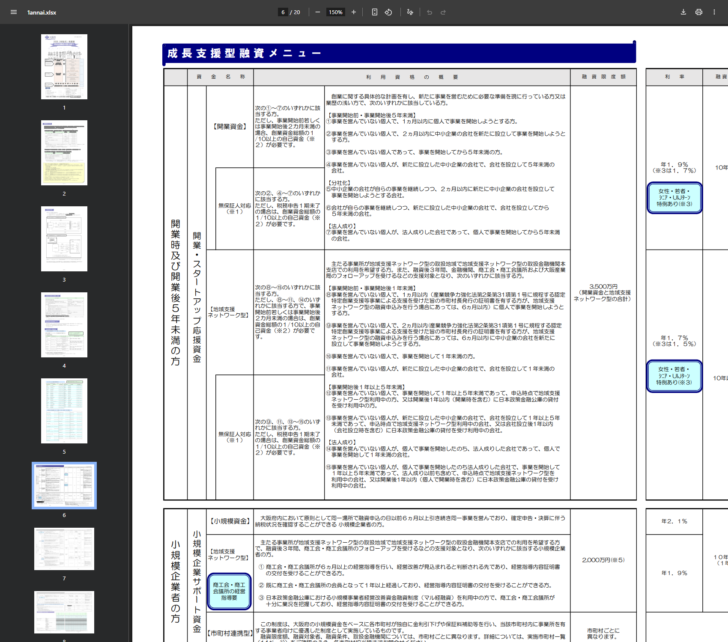
成長支援型の3つの資金
開業・スタートアップ応援資金
限度額 3,500万円
これから開業を希望する方、および開業後5年未満の方が対象。開業資金と地域支援ネットワーク型の合計で3,500万円、融資期間は10年以内です。
小規模企業サポート資金
限度額 2,000万円
小規模企業者(常時使用する従業員の数が20人以下の会社・個人事業主等。商業・サービス業(宿泊業・娯楽業を除く)は5人以下)が対象です。
チャレンジ応援資金
9つの細区分
法認定型、金融機関提案型、設備投資応援融資、SDGsビジネス支援資金、事業承継支援資金、事業者選択型経営者保証非提供促進資金、経営力強化資金、金融機関協調支援型、モニタリング強化型。
開業資金には特例があります。大阪府の表には「女性・若者・シニア・UIJターン特例あり」という区分が設けられており、該当すると利率が開業資金で年1.9%→1.7%、地域支援ネットワーク型で年1.7%→1.5%になります。0.2ポイントの差です。
また開業資金には自己資金の条件が付きます。事業開始前もしくは事業開始後2カ月未満の場合は、創業資金総額の10分の1以上の自己資金が必要とされています。無保証人対応を使う場合も、税務申告1期未了であれば同じ条件です。
チャレンジ応援資金の金融機関提案型は、大阪府の発表によれば16金融機関・43メニューが用意されています。金融機関からの提案によるそれぞれの特色や強みを活かした多様な融資メニュー、と説明されています。
令和8年度に創設・拡充された3つ
年度途中から使えるようになったもの
- チャレンジ応援資金(設備投資応援融資 保証料補助型)【創設】賃上げ環境の整備に向けた「生産性向上」を目的とした設備投資に取り組む中小企業者に対し、信用保証料の2分の1相当を大阪府が補助します。申込受付は令和8年5月11日より開始、予算上限に達し次第終了とされています。
- チャレンジ応援資金(モニタリング強化型)【創設】認定経営革新等支援機関との連携の下、定期的なモニタリングを通じて経営力向上に努める中小企業者に対し、信用保証料の2分の1相当を国が補助します。利率は金融機関所定です。
- 経営安定サポート資金(オールラウンド型)【拡充】物価高騰や人件費上昇をはじめ、様々な要因により経営環境に影響を受け、資金繰りに苦慮する中小企業者も利用できるよう対象を拡充。市町村長による認定が不要な点が、セーフティネット型との大きな違いです。中東情勢や原油価格上昇の影響を受けている事業者も対象だと説明されています。
保証料の補助が「府」か「国」かで分かれている点は、制度の性格を読むうえで重要です。府の補助は予算に上限があり、国の補助は全国統一の保証制度に紐づきます。
経営者保証を外す2つの経路
大阪府の制度融資には、経営者保証を外すための経路が2つ用意されています。
| 経路 | 対象 | 追加のコスト |
|---|---|---|
| 開業・スタートアップ応援資金の「無保証人対応」 | 開業資金・地域支援ネットワーク型の利用者で、所定の要件に該当する方 | 大阪信用保証協会所定の保証料率に0.2%を上乗せ |
| チャレンジ応援資金(事業者選択型経営者保証非提供促進資金) | 一定の資格要件を満たす法人で、保証料の上乗せにより経営者保証の提供を行わずに融資の利用を希望する方 | 保証料の上乗せ(国の信用保証料補助あり)。融資利率は年2.1%の固定金利 |
どちらも「保証料を上乗せして保証人を外す」という同じ考え方で、創業段階か既存法人かで入口が分かれています。信用保証料そのものの計算は信用保証料の計算方法を整理した記事にまとめています。
利用できる事業者の範囲
大阪府のご案内は、融資対象を「中小企業者」「協同組合等」「小規模企業者」の3つに分けています。資本金と常時使用する従業員数のいずれかを満たせば足ります。
| 業種 | 資本金 | 常時使用する従業員数 |
|---|---|---|
| 製造業、建設業、運輸業、旅行業、以下に掲げる以外の業種 | 3億円以下 | 300人以下 |
| ゴム製品製造業(タイヤ製造業等を除く) | 3億円以下 | 900人以下 |
| 卸売業 | 1億円以下 | 100人以下 |
| 小売業(飲食業を含む) | 5,000万円以下 | 50人以下 |
| サービス業 | 5,000万円以下 | 100人以下 |
| ソフトウェア業、情報処理サービス業 | 3億円以下 | 300人以下 |
| 旅館業 | 5,000万円以下 | 200人以下 |
| 医療法人等 | - | 300人以下 |
小規模企業サポート資金はさらに絞られます。製造業等は常時使用する従業員20人以下、商業・サービス業(宿泊業および娯楽業を除く)は5人以下、医業を主たる事業とする法人は20人以下です。小規模資金は「大阪府内において原則として同一場所で融資申込の日以前6カ月以上引き続き同一事業を営んでおり、確定申告・決算に伴う納税状況を確認することができる小規模企業者」が対象とされています。
利用できない場合が11項目ある
大阪府のご案内には、制度を利用できない場合が番号付きで列挙されています。業種の除外だけでなく、過去の履行状況に関する条件が複数含まれている点が特徴です。
公表されている主な除外条件
業種による除外
農林漁業、金融・保険業(貸金業等を除く)、風俗関連営業、性風俗関連特殊営業、宗教法人、学校法人、一般社団法人・一般財団法人・社会福祉法人(医業を主たる事業とする法人を除く)など。保険現金代理業、タレント・芸能事務所、金融類似業(確定的融資取引業を除く)、商品先物取引業・商品投機業も挙げられています。
過去の履行状況
大阪信用保証協会および他の信用保証協会において、代位弁済に係る債務の履行を完了していない場合。またその保証人になっている場合。保証付債務等に延滞等の債務不履行がある場合。
資金使途と取引状況
前回保証の資金が保証承諾を受けた資金使途目的以外に流用されていた場合。金融機関と取引停止中、または第1回不渡発生後6カ月を経過していない場合。
手続上の問題
暴力的不法行為者の申込み、または申込みに際しいわゆる金融あっせん屋等の第三者が介在する場合。許認可または登録等を必要とする事業で、当該許認可または登録等を受けていない場合。
大阪府は、犯罪による収益の移転防止に関する法律第2条第25項に規定する資金移動業務を行うものや、金融代理業も対象外として挙げています。
これらは「審査で落ちる」のではなく、制度の対象に入らないという書き方です。該当するかどうかは申込前に確認しておく項目になります。
東京都の制度融資と比べたときの違い
同じ「都道府県の制度融資」でも、設計の重心は違います。
| 見る点 | 大阪府 | 東京都 |
|---|---|---|
| 融資利率の示し方 | 固定金利のメニューは「年◯%」と1つの数値。金融機関所定のメニューが半数近くある | 「◯%以内~◯%以内」という上限の幅。プロパー融資促進型等が金融機関所定 |
| 年度内の改定 | 4月1日と10月1日の2回、一律0.25%ずつ引上げ | 年度当初に固定金利の上限金利を+0.25%改定 |
| 申込経路の説明 | あっせん方式と金融機関経由方式を明示的に2分類 | 取扱指定金融機関と、保証協会・あっせん機関からの申込で書式が分かれる |
| 保証料率の公表 | メニューごとの表に記載(開業資金は年1.0%など) | 残高の区分と担保の有無で年0.27%~1.72%の範囲を公表 |
| 限度額 | メニューごと(開業3,500万円、小規模2,000万円 など) | 一般メニューは2億8千万円で統一 |
東京都の制度の詳細は東京都中小企業制度融資の条件をまとめた記事で扱っています。制度融資という仕組みそのものについては信用保証協会の保証付融資とは何かを整理した記事が前提になります。
申し込む前に確定させること
順番に潰す
- 自分が中小企業者か小規模企業者か業種ごとの資本金・従業員数で決まります。小規模企業者なら小規模企業サポート資金の対象に入ります。
- 除外条件に当たっていないか業種、代位弁済の履行状況、資金使途の流用、許認可。11項目のどれかに当たると、審査以前に対象外です。
- 固定金利のメニューか、金融機関所定のメニューか固定金利なら府の表で率が確定します。金融機関所定なら金融機関との話になります。
- 保証申込のタイミング利率の基準は大阪信用保証協会への保証申込日です。年度途中の改定をまたぐときは、窓口でどちらが適用されるかを確認します。
- 保証料の補助があるメニューかどうか設備投資応援融資(保証料補助型)は府が2分の1相当を補助し、予算上限に達し次第終了です。モニタリング強化型・金融機関協調支援型・事業者選択型経営者保証非提供促進資金は国の補助があります。
よくある質問
- 大阪府の制度融資の金利はいくらですか。
- 固定金利のメニューは、令和8年10月1日以降に大阪信用保証協会へ保証申込を行った分で年1.7%~年2.1%です。法認定型、金融機関提案型、経営力強化資金、金融機関協調支援型、モニタリング強化型、経営安定サポート資金は金融機関所定です。
- 9月に申し込んだ場合はどちらの金利ですか。
- 大阪府は「令和8年10月1日以降に大阪信用保証協会へ保証申込を行った分より」適用すると公表しています。基準は協会への保証申込日なので、実際にどちらが適用されるかは取扱金融機関または大阪信用保証協会に確認してください。
- いくらまで借りられますか。
- メニューごとに決まっています。開業・スタートアップ応援資金は開業資金と地域支援ネットワーク型の合計で3,500万円、小規模企業サポート資金は2,000万円です。その他のメニューは大阪府のご案内の各メニュー欄に記載されています。
- どこへ申し込めばいいですか。
- メニューによって窓口が違います。大阪府は、あっせん方式(大阪府や保証協会等に申し込み、金融機関へのあっせんを受ける)と金融機関経由方式(金融機関に申し込む)の2種類に大別しています。開業資金は事業所または居住地の市町村(大阪市は除く)でも受け付けています。
- 経営者保証なしで借りられますか。
- 開業・スタートアップ応援資金では、大阪信用保証協会所定の保証料率に0.2%を上乗せすることで「無保証人対応」を利用できます。既存法人向けには、チャレンジ応援資金(事業者選択型経営者保証非提供促進資金)があり、保証料の上乗せにより経営者保証を提供せずに利用できます。
- 創業予定でも使えますか。
- 開業・スタートアップ応援資金が、これから開業を希望する方および開業後5年未満の方を対象にしています。ただし事業開始前もしくは事業開始後2カ月未満の場合は、創業資金総額の10分の1以上の自己資金が必要です。
- 市町村長の認定は必要ですか。
- 経営安定サポート資金のセーフティネット型・危機関連型は市町村長による認定が必要です。令和8年度に拡充されたオールラウンド型は、市町村長による認定が不要とされています。
- 保証料の補助はありますか。
- チャレンジ応援資金(設備投資応援融資 保証料補助型)は大阪府が信用保証料の2分の1相当を補助します(予算上限に達し次第終了)。モニタリング強化型、金融機関協調支援型、事業者選択型経営者保証非提供促進資金、経営改善サポート資金(再生支援強化型)には国の信用保証料補助があります。
- 申し込めば必ず借りられますか。
- 大阪府は「制度融資の利用にあたっては、金融機関や大阪信用保証協会による審査が行われます。審査の結果によってはご利用いただけない場合もありますのでご注意ください」と案内しています。
- 仲介業者に頼んだほうがいいですか。
- 大阪府は、利用できない場合の一つとして「申込みに際し、いわゆる金融あっせん屋等の第三者が介在する場合」を挙げています。第三者が介在すると制度の対象から外れます。
この記事の調査方法
融資利率は、大阪府が公表している「融資利率一覧表」(令和8年9月30日以前の保証申込分と令和8年10月1日以降の保証申込分を併記)から転記しました。メニューの構成、申込受付窓口、令和8年度の創設・拡充メニューは、大阪府の報道発表「令和8年度中小企業者向け制度融資の実施について」と、制度融資(信用保証付き)のご案内ページから取りました。融資限度額、融資対象、利用できない場合は「2026(令和8)年度版 大阪府制度融資のご案内」の該当ページから読み取っています。
審査の通過率、所要日数、採択実績は公表されていないため扱っていません。金融機関所定のメニューの適用金利も公表されていないため、本文では「金融機関所定」とだけ記しています。
保証申込日を基準に利率が切り替わるという大阪府の決め方が、ほかの4都府県とどこで分かれるのかは主要5都府県の制度融資の比較にまとめました。そもそも誰が利率を決められて、誰が保証の諾否を決めるのかという役割分担は制度融資とはで扱っています。
この記事で参照した一次情報
- 大阪府「制度融資(信用保証付き)のご案内」https://www.pref.osaka.lg.jp/o110080/kinyushien/seido001/index.html
- 大阪府「令和8年度中小企業者向け制度融資の実施について」https://www.pref.osaka.lg.jp/hodo/fumin/o110080/prs_50795.html
- 大阪府「大阪府中小企業者向け制度融資における融資利率の引上げについて」https://www.pref.osaka.lg.jp/o110080/kinyushien/seido001/news0810.html
- 大阪府「各種融資メニュー」https://www.pref.osaka.lg.jp/o110080/kinyushien/seido001/menu.html
- 大阪府「2026(令和8)年度版 大阪府制度融資のご案内」(PDF)https://www.pref.osaka.lg.jp/documents/7070/1annai.pdf
掲載した数値・条件は公表資料にもとづく整理であり、個別の融資の可否、適用利率、保証の諾否を保証するものではありません。融資利率は年度の途中でも改定されるため、申込の前に大阪府・大阪信用保証協会・取扱金融機関の最新の案内で確認してください。