

「火災保険・地震保険の保険金請求で資金調達なんて、できるの?」
「火災保険・地震保険の保険金請求って、違法性はないの?」
今回は、実際に筆者が持っている木造戸建ての火災保険を利用して、火災保険を申請し、資金調達するまでをやってみました。
火災保険の保険金申請の概要
火災保険の保険金申請とは?
を言います。
勘違いしやすい点は
ということです。
というものです。
筆者自身も

と半信半疑でしたが、火災保険申請サポートの専門家曰く

とのことですので、今回は安心してお任せしてみました。
筆者の火災保険の保険金申請の概要
提供した不動産は
千葉県にある2つの戸建て住宅です。
どちらも、木造で築30年程度の物件です。
戸建ての不動産投資として、賃貸に出しています。
火災保険は
物件1
- 保険金額:1890万円
- 2階建て
- 木造住宅
- 10年一括払い
物件2
- 保険金額:1342万円
- 2階建て
- 木造住宅
- 10年一括払い
依頼した火災保険申請サポート業者は
お家の保険相談センターです。このレポートは2019年9月25日の現地調査から同年11月29日の入金までの記録で、当時の受付窓口を使ったものです。
この業者への申込みリンクは、2026年10月31日に押してみた時点で提供元へ転送されず、当サイトのトップページに戻る状態でした。公開されている受付ページも見つからないため、リンクを外しました。以下の金額・日数・やり取りは2019年秋に2物件で行った1件の記録であり、同じ結果になることを示すものではありません。
なお、同じことを自分で進めることもできます。国民生活センターは2021年9月2日の発表で、保険金の請求は申請サポート会社に頼らずとも加入者自身で行えると明記しており、損害の心当たりがある段階でまず損害保険会社へ連絡するよう案内しています。成果報酬として保険金の40%を請求された相談事例も同じ発表に載っています(出典:国民生活センターの発表資料)。
| 項目 | 物件1(保険会社A社) | 物件2(保険会社B社) |
|---|---|---|
| 建物 | 千葉県・木造2階建て・築30年程度の戸建て(賃貸中) | 千葉県・木造2階建て・築30年程度の戸建て(賃貸中) |
| 火災保険金額 | 1,890万円(10年一括払い) | 1,342万円(10年一括払い) |
| サポート業者の現地調査 | 2019年9月25日 | 2019年9月25日 |
| 保険会社による調査 | なし | あり |
| 入金日 | 2019年10月23日 | 2019年11月29日 |
| 調査から入金まで | 約1カ月 | 約2カ月 |
同じ日に同じ業者が調査した2物件でも、保険会社が現地調査を行うかどうかで入金までが1カ月変わりました。この記事の金額と日数は、この2件を指すものです。制度の全体像と、手数料を払う前に読んでおきたい公的な注意喚起は火災保険・地震保険の保険金申請で資金調達する方法にまとめています。
火災保険の保険金申請
手順その1.現地調査を依頼する
日時:2019年9月25日
2つの物件ともに、火災保険申請サポートの専門家に現地調査をしていただきました。
基本的に家の中に入らない形で調査は可能ということでしたので、一応入居者に一報を入れる形で日程調整しました。
手順その2.現地調査を実施
手順その3.火災保険申請サポート業者から「調査報告書」が届く
日時:2019年9月30日
火災保険申請サポート業者から「調査報告書」を提出していただきました。
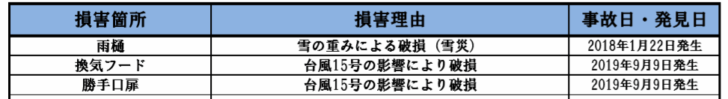
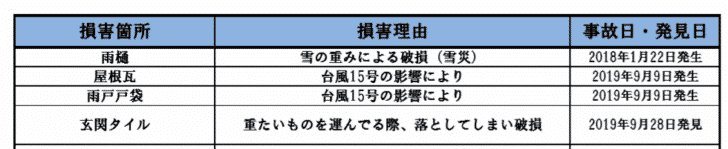
- 損害箇所
- 損害理由
- 事故日・発見日
が記載されているものです。
手順その4.火災保険申請サポート業者から「破損箇所の写真」「修繕した場合の見積書」が届く
火災保険申請サポート業者から「破損箇所の写真」「修繕した場合の見積書」が届きます。
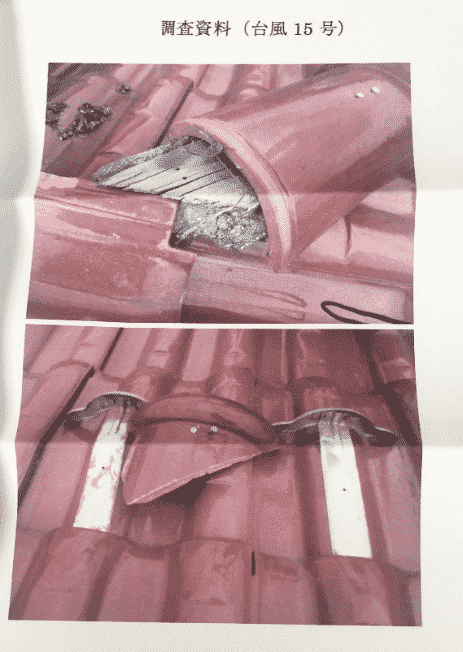
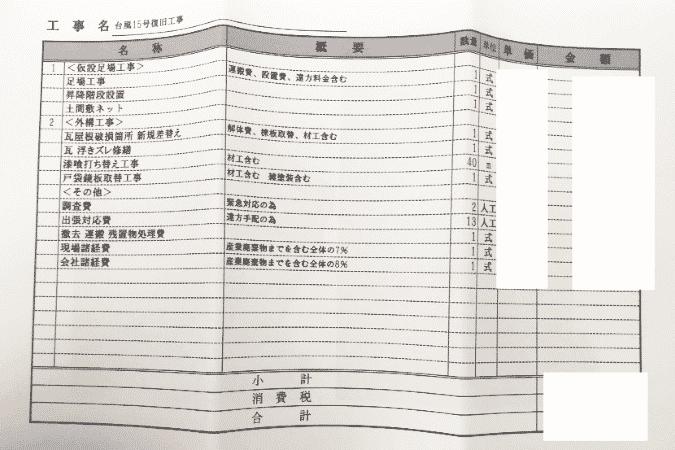
そのまま、修繕を依頼することもできますが、今回は「資金調達」目的ですので、修繕をしないことを選択しています。
手順その5.保険会社に申請する
加入している火災保険の損害保険会社の「事故受付センター」に連絡して、調査報告書に記載されている「損害箇所」「損害理由」「事故日・発見日」で申請をします。
損害保険会社の「事故受付センター」も、手慣れたもので、上記の事項以外は聞かれないので、普通に電話をして、連絡します。
手順その6.保険会社から申請書が届く
火災保険の損害保険会社から、「保険金請求書」が届きます。
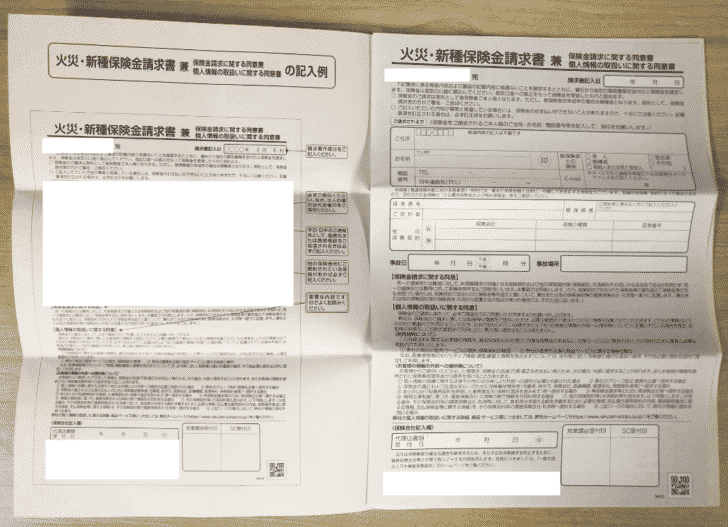
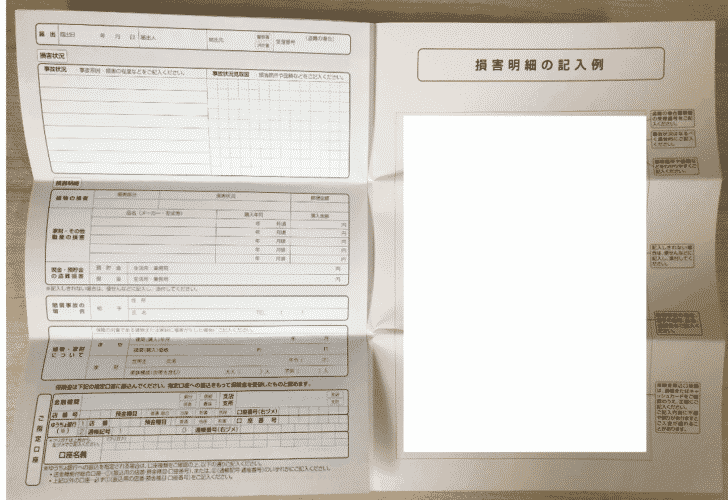
記載内容としては
- お名前
- 住所
- 電話番号
- 証券番号
- 契約者
- 被保険者
- 他の保険契約
- 事故日
- 事故状況
- 建物の損害
- 指定口座(保険金を振込口座)
など
があり、記載して提出します。
若干、火災保険申請サポート業者から届いた「調査報告書」にない項目があり、戸惑いましたが、ある程度合わせて書いています。
- 記入した「保険金請求書」の請求書
- 破損箇所の写真
- 修繕した場合の見積書
を設置にして、返信用封筒に入れて、返送します。
手順その7.保険会社から連絡がくる
保険会社A社

保険会社B社
と、対応に違いがあります。
手順その8.調査員の現地調査が必要な場合に対応する
筆者保有の不動産は、賃貸に出しているため、入居者、管理会社と調整して、保険会社の調査員(保険会社から委託されている会社)に現地調査に来ていただきました。
とくに内部に損害がない場合は、中を見ないで調査は終了します。
この後、保険会社A社と同じように
と連絡が来ます。
手順その9.保険金支払いのご案内が来る
「保険金支払いのご案内」が届きます。
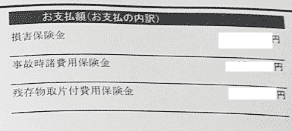
記載されている情報
- 問い合わせ番号
- 担当者
- お取扱店
- 電話番号
- 証券番号
- 契約者
- 被保険者
- 発生日支払い先
- 支払いの内訳
- 合計支払額
- 支払い手続き日
今回は、2つの火災保険で
合計:1,940,753円
の損害保険金が認められました。
手順その10.入金される
実際に保険会社から入金されます。
入金日は
- 保険会社A社:2019年10月23日
- 保険会社B社:2019年11月29日
でした。
手順その11.火災保険申請のサポート業者に手数料を支払う
火災保険申請のサポート業者は、成功報酬の料金体系になっています。
保険会社から支払われた費用の20%~40%を支払う形になります。
| 成功報酬の率 | 支払う手数料 | 手元に残る額 |
|---|---|---|
| 20%(この業者の下限) | 約38.8万円 | 約155.3万円 |
| 30% | 約58.2万円 | 約135.9万円 |
| 40%(この業者の上限) | 約77.6万円 | 約116.4万円 |
この記事の表題にある194万円は、損害保険会社が認めた額です。手数料を引いた後に残るのは、率によって約116万円から約155万円の幅があります。率はこの業者の料金体系(支払われた保険金の20%〜40%)から計算したもので、修繕をする場合は、ここからさらに工事費が出ていきます。
申請から入金までに実際に通った11の手順
- サポート業者へ現地調査を依頼する(2019年9月25日に実施)
- 現地調査を受ける。家の中に入らない形で可能だった
- サポート業者から調査報告書が届く(2019年9月30日)
- 破損箇所の写真と、修繕した場合の見積書が届く
- 加入している損害保険会社の事故受付センターへ、損害箇所・損害理由・事故日と発見日を伝えて申請する
- 保険会社から保険金請求書が届き、記入して写真と見積書を添えて返送する
- 保険会社から連絡が来る
- 保険会社の調査員による現地調査がある場合は対応する(物件2のみ該当)
- 保険金支払いのご案内が届く(2物件合計1,940,753円)
- 入金される(物件1は2019年10月23日、物件2は2019年11月29日)
- サポート業者へ成功報酬の手数料を支払う
火災保険の保険金申請の考察
資金調達に使えるかどうか?
今回の2物件では、合わせて1,940,753円が認められました。ただしこれは築30年程度の木造戸建て2件という条件での結果で、どの物件でも同じ水準になるという意味ではありません。補償されるのは自然災害による損害で、自然の消耗や劣化、性質によるさびなどで生じた損害は支払いの対象になりません。
- 火災保険に加入している
- 築年数が5年以上経過している
という場合には「火災保険申請サポート」を利用して、火災保険の保険金で、資金調達するということが可能ということです。
資金調達までのスピード
筆者の場合は
保険会社A社の場合
- 火災保険申請サポート業者の現地調査:2019年9月25日
- 保険会社の調査:なし
- 入金:2019年10月23日
- 入金まで約1カ月
保険会社B社の場合
- 火災保険申請サポート業者の現地調査:2019年9月25日
- 保険会社の調査:あり
- 入金:2019年11月29日
- 入金まで約2カ月
ですから、1カ月~2カ月入金まで完了しました。
しかし、注意しなければならないのは
- 火災保険申請サポート業者は、災害が続いていて現地調査の日程が調整しにくい
- 火災保険の損害保険会社も、災害が続いていて対応が遅れ気味、現地調査の日程が調整しにくい
- 保険会社の現地調査があると1カ月程度遅れてしまう
という状況にあるため、かなり時間がかかってしまうケースも多いようです。
手順の不明点
- 筆者自身はじめてのことであること
- どこに何を書けばよいのか?の説明が不足していること
で、多少、戸惑いはありました。
コスト面
火災保険申請サポート業者を利用すると、成功報酬として手数料を支払う必要が出てきます。
成功報酬も決して安くないため、「自分でやろう」と考える方もいますし、火災保険の申請自体は、自分自身でもできますが
- どの損害が請求できるものなのか?
- 修繕した場合の見積もり
- 火災保険が支払える範囲の損害の見極め
などは、自分自身ではできません。
火災保険申請サポート業者に任せる方が良いでしょう。
まとめ