
この記事の目次
ビジネスローンの審査に通らないときは、すぐ別の申込みを繰り返す前に、資金の必要日と不足額、申込対象、資料、返済原資を整理してください。非公開の審査理由を第三者が断定することはできず、必ず通る裏技もありません。虚偽申告や書類の改ざんではなく、確認できる事実を基に次の対応を決めます。
支払期限が迫る場合は、借入先探しと同時に支払先・既存金融機関へ相談します。そのうえで公開条件と申込資料を点検し、再申込み、別の調達方法、経営改善のどれが必要かを分けて考えます。承認や借入日を保証する方法は紹介しません。
本ページは旧来の審査通過を保証するような説明を見直し、否決後の実務対応として再構成しています。個別の審査理由・法的判断の断定や、融資の仲介・斡旋を行う記事ではありません。申込前の一般準備は審査の仕組みと必要資料をご覧ください。
必要日と支払を先に整理する
融資が実行されないと分かったら、最初に資金繰り表を更新します。予定していた借入入金を確定収入として残さず、現在の現金、確定している入金、期日が来る支払を並べ直します。いつ、いくら足りないのかを日付付きで把握することが、次の相談の土台になります。
支払には給与、税金、家賃、仕入、既存返済などがあります。それぞれの支払先と契約上の条件を確認し、変更の相談が必要かを整理します。自分の判断で勝手に支払日を延ばすのではなく、相手先へ連絡して合意できる内容を確認してください。個別の法的な優先順位は専門家へ相談します。
売掛金の回収状況も確認します。すでに入金予定日を過ぎているのか、請求書が届いていないのか、検収が止まっているのかを分けます。相手先の経理へ正確に照会することで解決する事務的な問題と、回収そのものに懸念がある問題では対応が違います。
資金の必要日を過ぎてから相談すると、選べる方法が狭まります。審査の結果待ちをしていた事情も含め、いつまでに何を確認するかを決めてください。「次は必ず通る」と見込んで連絡を先延ばしにせず、借入が成立しない場合の対応を並行して準備します。
理由を決めつけず確認できる項目を点検
否決を受けると、赤字、業歴、信用情報など一つの原因を探したくなります。しかし、公開されていない審査の内訳を当サイトが知ることはできません。通知に書かれた内容と、自分で確認できる条件を分けて記録します。貸主が理由を説明しない場合、その空欄を推測で埋めないことが大切です。
表は横にスクロールできます。
| 確認する項目 | 見る資料 | 次の対応 |
|---|---|---|
| 申込対象 | 公式商品概要 | 法人・個人、業歴等が外れていないか照合 |
| 希望額 | 支払予定・現金残高 | 不足額の根拠と必要時期を再計算 |
| 資料の正確性 | 提出控え・最新資料 | 誤記・年度違い・ページ不足を確認 |
| 返済原資 | 売上入金・支出・既存返済 | 借入後の残高が成立するか点検 |
| 既存債務 | 契約・会員画面・必要に応じ本人開示 | 記憶ではなく現在残高で確認 |
| 事業の変化 | 直近実績・受注・回収予定 | 過去決算と現在の違いを説明 |
申込対象に合わない場合は、対象が合う商品や制度へ見直す必要があります。たとえば法人なのに個人事業主専用商品を選んだ場合、返済能力の改善以前に商品の選び方が違います。業歴条件を満たしていない場合も、開業日を変えるのではなく、創業期に対応する別の制度を確認します。
一方、資料の誤記や不足が見つかっても、それが否決の唯一の理由だったとは限りません。訂正方法や再提出の可否は公式窓口に確認します。修正したから必ず結果が変わると約束することはできませんが、正しい情報へそろえること自体は必要です。
信用情報を確認する場合の注意
借入や支払の記憶が曖昧な場合は、契約書や会員画面を確認し、必要に応じて信用情報機関の本人開示を利用します。CICは本人が契約内容や支払状況等を確認する制度を案内しています。開示は自分の記録を確認するための手続であり、融資を通してもらう申込みではありません。
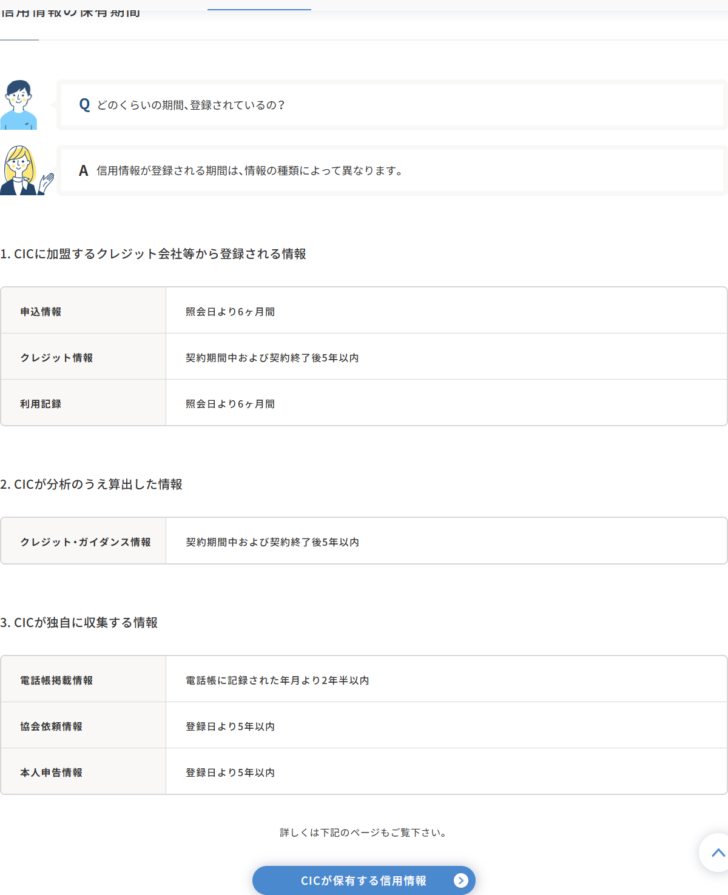
「半年たてば記録が消える」と一括りにされがちですが、消えるのは申込情報と利用記録であって、契約内容と支払状況を示すクレジット情報は契約終了後5年以内まで残ります。自分がどの情報を気にしているのかを分けないと、待つ期間の見積もりが変わってしまいます。
また、CICが持っているのは加盟するクレジット会社等から登録された範囲です。金融庁の相談室のページは、借入状況を確認できる信用情報機関としてCIC・JICC・全国銀行個人信用情報センターの3つを挙げたうえで、借入先の業者名が不明な場合は1機関のみの開示ではすべての借入状況が明らかにならない場合があり、3機関すべてへの開示が必要となる場合があると案内しています。
表は横にスクロールできます。
| 機関 | 金融庁が案内している連絡先 | 主に登録されている取引 |
|---|---|---|
| 株式会社シー・アイ・シー(CIC) | 0570-666-414 / www.cic.co.jp | クレジットカード、割賦販売、各種ローン等の契約と支払状況 |
| 株式会社日本信用情報機構(JICC) | 0570-055-955 / www.jicc.co.jp | 貸金業者等との取引を中心とした信用情報 |
| 一般社団法人 全国銀行個人信用情報センター | 0120-540-558(03-3214-5020) / www.zenginkyo.or.jp/pcic | 銀行・銀行系保証会社との取引に関する信用情報 |
開示にはそれぞれ所定の手数料がかかり、手続の詳細も機関ごとに違うと同ページは説明しています。3機関に開示請求すれば否決の理由が分かるという意味ではありません。分かるのは「自分の記録がどうなっているか」だけで、貸主がその記録をどう評価したかは開示されません。
登録されている情報に見覚えのない会社名があるときも、直ちに不正と断定せず、保証契約などの関係を確認します。利用した金融機関と保証会社の名称が違う場合もあります。申込書・同意書に記載された機関と、現在の契約を照合してください。
CICの申込情報の保有期間は照会日から6か月と案内されています。ただし、この期間はすべてのビジネスローンに共通する再申込禁止期間でも、経過すれば必ず承認される期間でもありません。情報の種類によって保有期間は異なり、各貸主の判断も別です。
誤りの可能性がある情報は、公式の照会・訂正手順で確認します。正しい延滞等の情報を金銭で消せるとする勧誘や、本人開示のために第三者へ認証情報を渡す要求には応じないでください。情報が正しい場合は、その事実を踏まえて資金計画と相談先を見直します。
CICの本人開示の案内を確認 信用情報の種類と保有期間を確認
再申込みは前回から何が変わったかで考える
再申込みを検討するときは、前回から変わった事実を整理します。資料の誤りを訂正した、必要額を実際の不足に合わせた、対象条件を満たした、売上入金が実績になった、既存残高が減ったなどです。変化は根拠資料で説明し、見込みと実績を区別します。
「前回とは違う数字を書けばよい」という意味ではありません。希望額を減らす場合でも、本当にその金額で事業の支払と返済が成立するか確認します。不足額が残るなら、少額の借入だけを増やしても問題が解決しない可能性があります。
同じ貸主に再度申し込める時期や条件は、公開案内や窓口で確認してください。すべての商品について一定期間を空ければよいという共通ルールは置けません。受付が可能であることと承認の可能性を保証することも別です。
複数先を比較すること自体と、状況を確認せず多数へ一斉に申し込むことは区別します。申込件数だけで必ず否決されると断定はできませんが、同じ不足額に対して複数の契約を重ねれば過大な借入につながります。各社の申込状況、提示条件、辞退するものを管理してください。
前回の申込日/商品/希望額/確認できた結果/訂正した事実/返済計画の変更/今回必要な額/次の確認先を記録します。審査理由の推測を事実欄に書かないようにします。
別商品は審査の甘さではなく対象と仕組みで選ぶ
他の商品を検討する場合は、誰が借りるか、何に使うか、一度だけ借りるか繰り返し枠を使うか、保証をどう考えるかで比較します。ある商品に通らなかったことだけで、別の商品なら通るという関係はありません。金融機関ごとの非公開基準を順位付けすることもできません。
本サイトの比較対象では、あんしんワイドは法人向け、PayPay銀行は法人用と個人事業主用が別、AGのビジネスローンは証書貸付、アコムは業歴一年以上の個人事業主向けです。同じ「ビジネスローン」でも入口と返済構造が違います。
保証や担保が違う商品に切り替える場合は、負う責任が変わる可能性があります。借りられるかどうかだけを優先し、代表者保証や資産への影響を読まずに契約しないようにします。契約内容の解釈が必要なら、貸主の説明と専門家の助言を確認してください。
関連詳細:あんしんワイド、PayPay銀行法人、PayPay銀行個人事業主、AGの証書貸付、アコム事業者向け。対象と利用場面を確認するためのリンクで、否決後の承認を保証する推奨順ではありません。
公的融資や借入以外の方法を整理する
民間の商品に通らなかった場合でも、公的な融資等が必ず利用できるわけではありません。日本政策金融公庫も申込みと所定の審査があり、必要書類や制度の条件を確認する必要があります。資金の必要日までに利用できるかも、個別に相談してください。
公庫の国民生活事業では、創業予定・創業間もない場合の創業計画書、それ以外の企業概要書等が案内されています。事業実績のある人と開業前の人で準備が異なります。既存商品の業歴条件を満たさない場合、開業期の相談として整理し直す入口になります。
借入以外では、不要資産の売却、在庫の縮小、支払条件の調整、出資なども考えられます。ただし、資産売却には時間や売却損、出資には持分や経営への影響があるなど、それぞれ費用・条件が異なります。今週必要な現金と、数か月かけて改善する方法を同列にしないようにします。
補助金は、採択されれば直ちに自由な運転資金が入る仕組みとは限りません。対象経費、申請時期、交付手続、後払い等の制度条件を確認します。未採択の補助金を確定入金として返済計画へ入れないでください。資金の必要時期とのずれがあるなら、別の対応が必要です。
表は横にスクロールできます。
| 対応候補 | 先に確認すること | 避けたい思い込み |
|---|---|---|
| 既存金融機関への相談 | 現在の借入と資金不足の理由 | 相談すれば必ず追加融資される |
| 公的融資 | 制度対象、必要書類、審査と時期 | 民間に否決されたら必ず使える |
| 支払条件の調整 | 相手先の合意と新しい期日 | 一方的に延期してよい |
| 不要資産・在庫の整理 | 売却可能額、時期、事業への影響 | 帳簿価格ですぐ売れる |
| 経営改善・出資等 | 時間、費用、契約・経営への影響 | 今すぐの支払がすべて解決する |
日本政策金融公庫の申込・書類案内を確認 借入が適するか、資金調達方法から見直す
返済余力が足りないときは経営全体を相談する
借入を受けても翌月からの返済が成立しない場合は、別の貸主を探すだけでは解決しない可能性があります。営業赤字、固定費、回収遅延、過剰在庫、既存返済の重さなど、資金が減る原因を分けてください。追加借入を前提にした表ではなく、営業と既存債務だけの状況を把握します。
既存の借入先には、返済が遅れる前に相談します。どの程度不足し、いつ何の入金があるかを説明できる資料を用意します。返済猶予や条件変更が必ず認められるわけではないため、相談内容、回答、提出物、次の連絡日を記録します。
中小企業活性化協議会は、収益力改善や事業再生等について相談を受け付ける公的な窓口です。すべての都道府県に設置され、相談には事前予約が必要と案内されています。対象に関する条件もあるため、最新の公式案内を確認してください。相談は融資実行や債務免除の確約ではありません。
相談資料は完璧になるまで待たず、現在あるものと不足しているものを整理します。直近の決算、借入一覧、資金繰り表、主要取引の情報があると状況を説明しやすくなります。書類が足りない場合は予約時に伝え、持参すべきものを確認してください。
中小企業活性化協議会の相談案内を見る 相談用の返済計画・資金繰り表を作る
必ず融資・先払い保証金の勧誘に注意
資金に困っているときは、「他社で断られた人も必ず融資」「信用情報を消す」「書類を作れば通る」といった勧誘に注意が必要です。正規の事業者名や登録番号が広告に書かれていても、それだけで連絡してきた相手が本物だと判断しないでください。
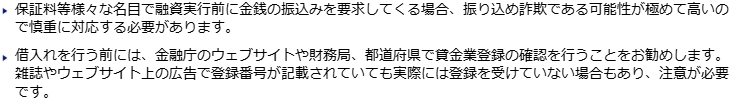
同ページには実際の相談事例も並んでいます。「金融庁から貸付停止命令が出ているので解除手数料が必要」「融資条件として保険を掛ける必要がある」「貸付限度額の上限なので事前に保証料が必要」「新規顧客には金利を先払いしてもらっている」「信用情報登録料・公正証書作成料・供託金・信用保証料を振り込んだ」——いずれも振り込んだあとに融資が実行されなかった例として掲載されています。名目が違うだけで、共通しているのは融資の前に送金させるという点です。
被害に遭った場合は、早急に振込先の金融機関へ相談するよう案内されています。振り込め詐欺救済法により、振込先口座に資金が残っていれば返還される可能性があるためです。返金を保証すると言ってさらに費用を求める第三者ではなく、金融機関と警察等の公式の窓口へ連絡してください。
金融庁は、融資実行前に保証料等の名目で送金を求める手口について注意を呼びかけています。通常の契約条件として説明される費用と、身元が確認できない相手からの送金要求を区別し、不明な要求は送金前に公式窓口で照合してください。
貸金業者の登録は金融庁の検索サービスや登録先の行政機関で確認します。検索情報には更新時点の差があるため、見つからないだけで直ちに断定するのではなく、最新の情報を確認します。会社名だけでなく、所在地や電話番号等を照合することが必要です。
すでに不審な相手へ送金してしまった場合は、振込先の金融機関や警察等へ早急に相談します。返金を保証する第三者へさらに費用を払うのではなく、公式の相談先を利用してください。メール、メッセージ、振込記録などは削除せず、相談に必要な証拠として保管します。
金融庁の登録貸金業者確認へ 融資前の送金要求に関する注意を確認
今日行うことと翌週までの確認を分ける
期限が迫っている場合でも、すべてを一度に解決しようとせず、今日必要な確認と今後の改善を分けます。今日の段階では、最初に不足する日と金額を出し、支払先や借入先へ相談します。その後、資料と対象条件を確認し、再申込みや別の調達方法を検討します。
- 現在地を確定否決通知と資金残高を確認し、未確定の入金予定を外す。
- 期限のある相手へ相談支払先・既存借入先へ不足額と見通しを伝える。
- 申込内容を点検対象、書類、希望額、既存債務を根拠資料で確認。
- 次の手段を決定再申込、別制度、経営相談を時期と条件で選ぶ。
相談の記録には、担当者名や窓口、日時、伝えた金額、回答、次回までの宿題を残します。口頭で話したことを自分に都合よく解釈せず、期日変更等の重要事項は合意内容を確認してください。複数の相談先がある場合、同じ数字と前提で説明します。
一週間後には、回収の進捗、支払条件の回答、準備できた資料、借入以外の対応を更新します。結果が出ないまま同じ申込みを繰り返すのではなく、資金不足の原因がどこまで改善したかを確認します。状況が悪化している場合は、相談先へ早めに追加情報を伝えてください。
FAQと一次情報の確認範囲
六か月待てば通りますか
CICの申込情報の保有期間と、個別商品の再審査の判断は別です。一定期間の経過だけで承認は保証されません。対象条件や返済余力等の状況を見直し、再申込の取扱いを公式窓口で確認します。
希望額を減らせば結果は変わりますか
結果を保証することはできません。希望額を見直すなら、その金額で支払と返済が成立するかも再計算します。必要額が足りないまま複数の借入を重ねる計画には注意が必要です。
赤字を隠した資料で申し込んでよいですか
虚偽申告や資料の改ざんはしないでください。赤字の原因と改善策を正確に説明し、必要に応じて公的窓口や専門家へ相談します。
公的な相談へ行くと融資を受けられますか
相談は事業・財務の課題を整理する入口であり、融資や返済免除の保証ではありません。利用対象と準備資料を確認し、早めに予約してください。
本記事は、否決理由を推測するランキングではなく、確認できる情報から次の行動を決める手順です。一次情報はCIC本人開示、信用情報の保有期間、日本政策金融公庫の手続、中小企業庁の相談案内、金融庁の登録確認、金融庁の注意情報です。支援制度・受付条件の変更は最新の公式案内を優先してください。