
不動産担保ローンは、カードローンや住宅ローンと違って大手の広告をあまり見かけません。会社名を並べられても、どこを見て絞ればよいのか手がかりがない、という状態になりがちです。
金利と手数料を足して比べる練習には、手数料を貸付金額の2.0%と公表しているロードスターファンディングの不動産担保ローンが使えます。
比べる軸を1社の公表条件に当てはめる練習には、トラストホールディングスの不動産担保ローンが向いています。
そこでこの記事では、各社が公式サイトで公表している条件と、貸金業の登録情報だけで確かめられる判断材料に絞って、事業者向けの不動産担保ローン会社の選び方を整理します。口コミや体感ではなく、申込前に自分の目で確認できることだけを扱います。
結論:公表されていることだけで、候補はかなり絞れる
会社選びで最初に効くのは、次の5つです。いずれも公式サイトか公的な検索サービスで確かめられます。
- ① 事業資金に使えるか 銀行の不動産担保ローンには、資金使途から事業性資金を除いている商品がある
- ② 貸金業の登録先と登録の回数 営業所の広がりと、登録が続いてきた年数の下限が分かる
- ③ 登録が実在するか 金融庁の検索サービスで商号と番号を照合できる
- ④ 借りられる金額の下限と上限 最低融資額は会社によって5倍の開きがある
- ⑤ 遅延損害金と手数料 返済が滞ったときの負担と、実行時に引かれる金額
逆に、「専門会社のほうが審査に通りやすい」「地域限定の会社のほうが低金利」といった説明は、各社の公表条件からは確かめられません。この記事の後半で、確かめられることと確かめられないことを分けて示します。
判断材料① その商品は事業資金に使えるか
事業資金の調達で不動産担保ローンを探しているなら、最初に見るのは金利ではなく資金使途です。銀行が個人向けに出している不動産担保ローンには、事業性資金を除外している商品があります。
たとえば楽天銀行の不動産担保ローンは、商品概要説明書のお使いみち欄に「原則自由(事業性資金、当行からのお借入れの借換にはご利用いただけません。)」と記載されています。申込対象も「以下の条件をいずれも満たすことのできる個人のお客さま」とされ、借入時年齢は満20歳以上70歳未満、完済時年齢は満80歳未満という条件が付いています。
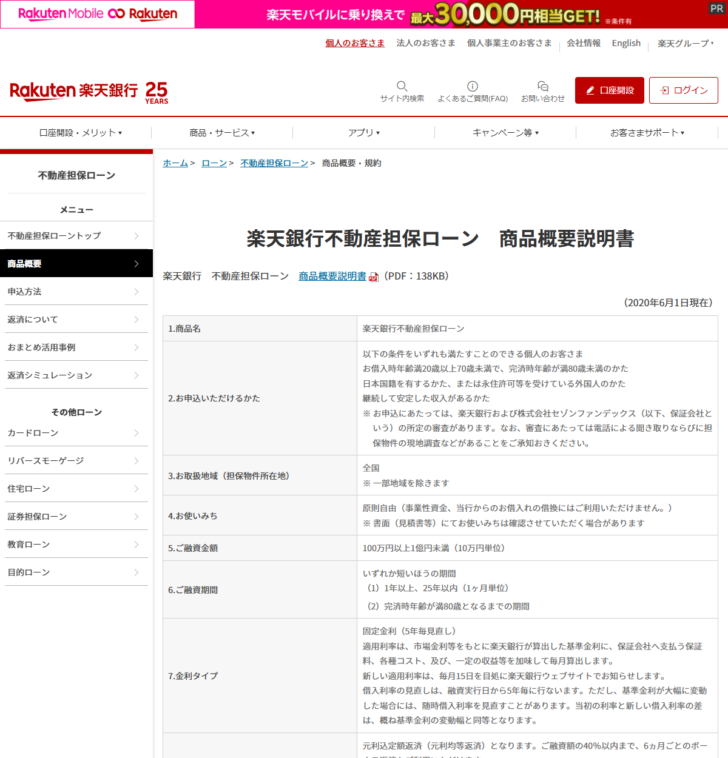
同じ説明書には、融資金額100万円以上1億円未満、融資期間1年以上25年以内(完済時年齢が満80歳となるまでの期間との短いほう)、事務手数料は借入金額の2.20%(税込、最低38,500円)と記載されています。なお、この商品概要説明書には「(2020年6月1日現在)」と付記されているため、申込時には最新の条件を直接確認してください。
つまり、法人や個人事業主が事業資金として使いたい場合、この種の商品は入口で対象外になります。銀行から不動産を担保に借りたいのであれば、不動産担保ローンという商品名の窓口ではなく、通常の事業性融資に担保を付けて相談する形になります。
| 確認する項目 | 銀行の個人向け不動産担保ローンの例(楽天銀行) | 事業者向けノンバンクの例(本記事で確認した5社) |
|---|---|---|
| 申込対象 | 個人のお客さま | 法人・個人事業主を対象に含む商品を用意 |
| 資金使途 | 原則自由(事業性資金は利用不可) | 事業資金を対象に含む |
| 融資金額 | 100万円以上1億円未満 | 100万円〜10億円(会社により下限・上限が異なる) |
| 融資期間 | 1年以上25年以内 | 3か月〜35年(会社により異なる) |
| 事務手数料 | 借入金額の2.20%(最低38,500円) | 0〜3.3%程度(会社により異なる) |
出典:楽天銀行「不動産担保ローン 商品概要」および各社公式サイト(2026年9月5日確認)
判断材料② 貸金業登録番号を3つに分けて読む
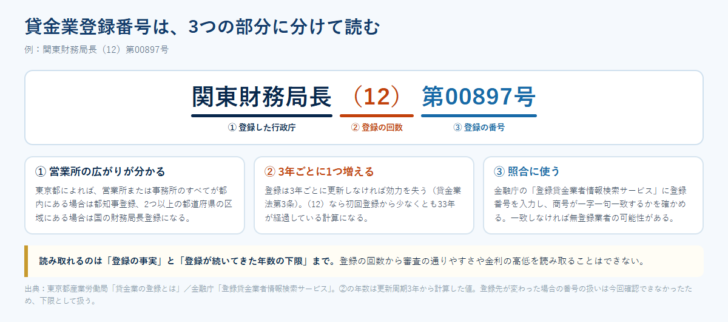
ノンバンクの不動産担保ローン会社は、貸金業者として登録を受けています。公式サイトの下部などに記載されている登録番号は、3つの部分に分けて読むと情報になります。
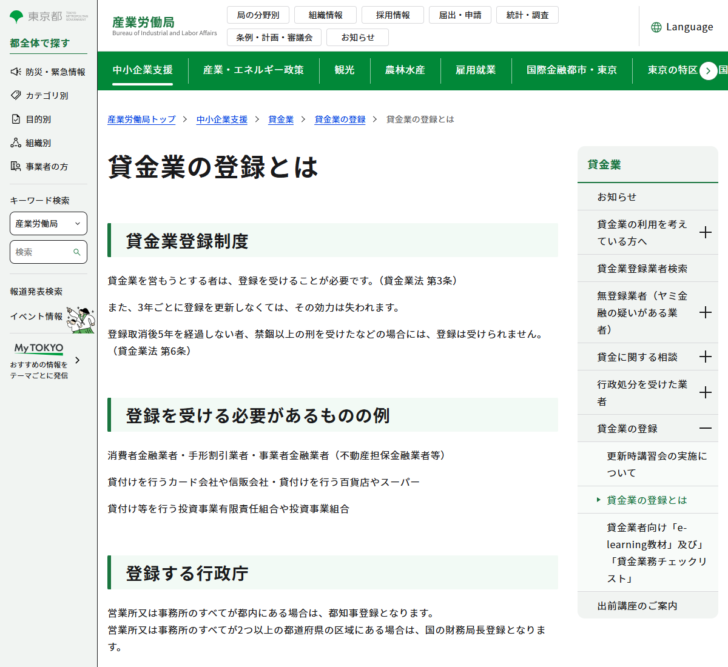
東京都産業労働局「貸金業の登録とは」では、「貸金業を営もうとする者は、登録を受けることが必要です。(貸金業法 第3条)また、3年ごとに登録を更新しなくては、その効力は失われます。」と説明されています。登録する行政庁についても、「営業所又は事務所のすべてが都内にある場合は、都知事登録となります。営業所又は事務所のすべてが2つ以上の都道府県の区域にある場合は、国の財務局長登録となります。」と区分が示されています。
ここから読み取れるのは2点です。ひとつは、財務局長登録であれば営業所が複数の都道府県にまたがっていること。もうひとつは、カッコ内の数字が登録の回数を表し、更新が3年ごとである以上、その回数から登録が続いてきた年数の下限を計算できることです。たとえば(12)であれば、初回登録から少なくとも33年が経過している計算になります。
ただし、読み取れるのはそこまでです。登録の回数が多いことから、審査の通りやすさや金利の低さを導くことはできません。また、登録先が都道府県知事から財務局長へ変わった場合にカッコ内の数字がどう扱われるのかは、今回参照した公的資料では確認できませんでした。事業歴の目安としては下限として扱うのが安全です。
判断材料③ 登録が実在するかを金融庁の検索で照合する
登録番号がサイトに書かれていること自体は、登録の証明になりません。番号は金融庁の「登録貸金業者情報検索サービス」で照合できます。登録番号、所在地、商号・名称、代表者名、電話番号のいずれかで検索でき、一部の項目だけでも検索できます。
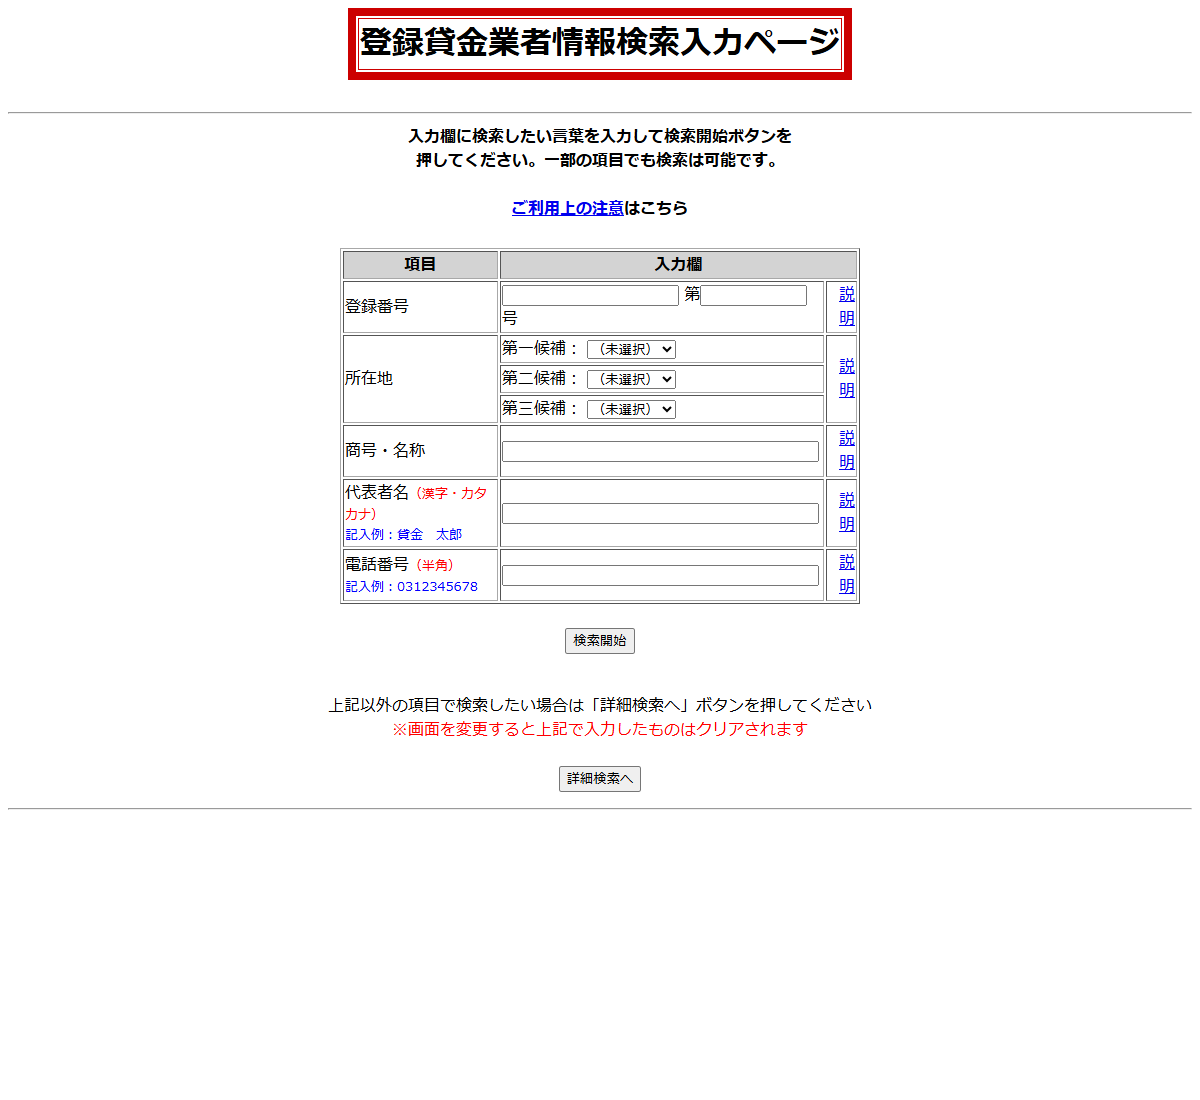
照合の際は、検索結果に出てくる商号が公式サイトの表記と一字一句一致しているかを見ます。金融庁は同サービスの「ご利用上の注意」で、「このサービスで検索されない貸金業者は、各財務局・都道府県がデータ更新処理後に新規登録を行ったか、『貸金業法』に基づく登録を行っていない無登録業者(いわゆるヤミ金融)である可能性があります。」と注意を促しています。
あわせて、同注意書きには「検索された情報は、各財務局・都道府県がデータの更新処理を行った時点のものであり、照会日現在のものではありません。」とも書かれています。検索で出てこなかったからといって直ちに無登録と決めつけられるわけではなく、逆に出てきたからといって照会日時点の状態が保証されるわけでもない、という前提で使う必要があります。
判断材料④ 借りられる金額の幅と返済期間
担保に十分な余力があっても、希望額が会社の下限に届かなければ申し込めません。事業者向けの不動産担保ローンを提供している5社について、公式サイトで確認できた条件を並べます。
| 会社 | 融資額 | 返済期間 | 遅延損害金 | 貸金業登録番号 |
|---|---|---|---|---|
| セゾンファンデックス | 500万円〜5億円 | 5年〜25年(60〜300回) | 年率20.00% | 関東財務局長(12)第00897号 |
| SBIエステートファイナンス | 300万円〜10億円 | 1年〜35年 | 年率19.80% | 関東財務局長(3)第01516号 |
| AGビジネスサポート | 100万円〜5億円 | 最長30年(360回以内) | 年率20.0% | 関東財務局長(9)第01262号 |
| L&Fアセットファイナンス | 300万円〜10億円 | 1年超〜35年以内 | 年率19.50% | 関東財務局長(11)第01092号 |
| アサックス | 300万円〜10億円 | 3か月〜35年(3〜420回) | 年19.8% | 関東財務局長(15)第00035号 |
いずれも2026年9月5日に公式サイトで確認した内容です。表から分かるのは次の2点です。
あわせて確認しておきたいのが対応エリアです。SBIエステートファイナンスは取扱地域を関東1都3県(埼玉県、千葉県、東京都、神奈川県)と関西2府4県(滋賀県、京都府、大阪府、兵庫県、奈良県、和歌山県)と公表しており、この範囲外の物件は対象になりません。セゾンファンデックスは全国(一部対応できない地域あり)としています。残る3社については、当該ページから対応エリアを確認できませんでした。金利や融資額を比べる前に、担保にする物件の所在地が対象かどうかを確かめてください。
ひとつは、最低融資額が100万円から500万円まで5倍の開きがあること。300万円を借りたい場合、セゾンファンデックスは対象外になります。もうひとつは、返済期間の上限が35年前後に収れんしており、期間で差が付きにくいことです。短期で組みたい場合は、下限が3か月のアサックスのように、短い側の条件を公表している会社を見る必要があります。
なお、この5社のほかに日宝と東京スター銀行の該当商品ページも確認しようとしましたが、いずれもHTTP 404で到達できませんでした。一次情報で条件を確かめられなかったので、比較の対象には入れていません。
判断材料⑤ 遅延損害金と、実行時に引かれる金額
遅延損害金は、確認できた4社で年19.50〜20.00%の水準です。担保があるから返済が遅れても平気、という商品ではないことは、この数字が示しています。
もうひとつ見落とされやすいのが、実行時に引かれる手数料です。同じ金利でも、事務手数料が融資額の2%台か0%かで、手元に残る金額は変わります。今回確認した範囲では、セゾンファンデックスが事務手数料を融資額の1.65%以内・調査料0.55%以内、SBIエステートファイナンスが融資事務取扱手数料2.20〜2.75%(税込)、AGビジネスサポートが0.00〜3.00%、L&Fアセットファイナンスが融資金額の2.20%、アサックスが融資取扱手数料0〜3.3%と公表していました。いずれも登記費用や印紙代は別途実費です。
大手グループの子会社という選び方
不動産担保ローンは、大手金融機関が単独の商品として前面に出しているケースが多くありません。その中で、大手グループの100%子会社などが事業者向けの商品を出している例があります。
クレディセゾングループ → セゾンファンデックス
| 不動産担保ローン名 | セゾンファンデックス/事業者向け不動産担保ローン |
| 金融機関名 | 株式会社セゾンファンデックス |
| 本社所在地 | 東京都 |
| タイプ | 【ノンバンク】不動産担保ビジネスローン |
| 下限金利(年率) | 3.40% |
| 上限金利(年率) | 9.90% |
| 事務手数料(税込) | 融資金額の2.2%※調査料含む(訪問契約の場合+2.2~4.4万円) |
| 解約違約金 | 残元金に対して最大3.00%(税込) |
| 担保掛目最大 | – |
| 金利タイプ | 変動金利(年3.40%~5.20%)、固定金利(年4.5%~9.9%)審査によって決定 |
| 融資金額最大 | 100,000万円 |
| 個人利用 | – |
| 事業性資金利用 | ○ |
| おまとめ・借り換え利用 | ○ |
| 融資スピード | 最短3営業日審査回答/融資最短1週間 |
| 最長返済期間 | 300ヶ月 |
| 申込み可能エリア | 全国 |
| 返済方式 | 元利均等返済 |
| 家族保有不動産の担保可否 | ○代表者の親族(三親等以内)が所有する不動産 |
| 融資条件備考 | – |
セゾンファンデックス/事業者向け不動産担保ローン公式サイトはこちら
SBIグループ → SBIエステートファイナンス
| 不動産担保ローン名 | SBIエステートファイナンス不動産担保ローン/不動産担保ローン |
| 金融機関名 | SBIエステートファイナンス株式会社 |
| 本社所在地 | 東京都 |
| タイプ | 【ノンバンク】不動産担保ローン |
| 下限金利(年率) | 3.70% |
| 上限金利(年率) | 7.80% |
| 事務手数料(税込) | 融資金額の2.20%~2.75%
※ご成約(ご融資)時にのみ頂戴いたします。実質年率15.00%以下※支払利息・各種手数料などを含め、全ての支払いの合計額を年率で換算したもの。 |
| 解約違約金 | 解約料:元金入金額の3.00% |
| 担保掛目最大 | – |
| 金利タイプ | 変動金利 |
| 融資金額最大 | 100,000万円 |
| 個人利用 | ○ |
| 事業性資金利用 | ○ |
| おまとめ・借り換え利用 | ○ |
| 融資スピード | お申し込みから最短翌日融資 |
| 最長返済期間 | 420ヶ月 |
| 申込み可能エリア | 関東1都3県(埼玉県、千葉県、東京都、神奈川県)、関西2府4県(滋賀県、京都府、大阪府、兵庫県、奈良県、和歌山県) |
| 返済方式 | 元利均等返済 |
| 家族保有不動産の担保可否 | ○親族、経営する会社の役員 |
| 融資条件備考 |
登録番号:関東財務局長(3)第01516号・日本貸金業協会会員 第003635号、登録電話番号:0368514649、融資年率:変動金利3.70%~7.80%(みずほ銀行が公表する短期プライムレート+1.575%~5.675%)※お借入れ後の適用年率は年2回見直しを行います。、返済期間:1年~35年、返済回数:12回~420回、返済の方式:元利均等返済、実質年率:15.00%以下※支払利息・各種手数料などを含め、全ての支払いの合計額を年率で換算したもの。、遅延損害金:年率19.80%、担保:不動産 |
SBIエステートファイナンス不動産担保ローン/長期融資公式サイトはこちら
ただし、グループの規模と個々の融資条件は別の話です。「大手グループだから低金利」と一般化できる根拠は、各社の公表条件からは確認できませんでした。実際、上表のとおり融資額の下限や遅延損害金は会社ごとにばらついています。グループの資本関係は、条件そのものではなく、問い合わせ窓口や情報開示の整い方を推し量る材料として使うのが適当です。
なお、L&Fアセットファイナンスは2025年4月1日付で三井住友トラスト・ローン&ファイナンスから商号変更しています(同社リリース)。旧社名で検索すると現行の条件にたどり着けない場合があるため、社名の変更履歴も確認しておくと確実です。
よく言われるが、公表情報では確かめられないこと
不動産担保ローン会社の選び方として広く語られている説明のうち、公式サイトや公的資料では裏付けが取れなかったものを整理します。判断材料から外すべき、という意味ではなく、確かめられないものとして扱うという意味です。
| よく言われること | 公表情報で確かめられるか | 代わりに確かめられること |
|---|---|---|
| 不動産担保ローン専門会社のほうが審査に通りやすい | 確かめられない。審査基準や通過率を公表している会社は確認できなかった | 取扱商品の種類と、公表されている申込条件・担保条件 |
| 不動産売買も手がける会社は掛け目が高い | 確かめられない。掛け目の数値を公表している会社は5社の公式ページで確認できなかった | 融資額の上限・下限と、担保にできる不動産の範囲 |
| 地域限定の会社のほうが低金利で審査も通りやすい | 確かめられない。対応エリアと金利の関係を示す公表資料は確認できなかった | 対応エリアが担保物件の所在地を含むかどうか |
| 事業歴が長い会社のほうが審査に通りやすい | 確かめられない。登録番号から分かるのは登録が続いてきた年数の下限まで | 貸金業登録の有無と、金融庁の検索サービスでの照合結果 |
| 上限金利が高い会社は審査が甘い | 確かめられない。上限金利は貸付条件であって審査基準ではない | 公表されている金利の幅と、遅延損害金の利率 |
右列に挙げたものは、すべて申込前に自分で確認できます。確かめられない説明を判断の中心に置くと、条件が合わない会社に時間を使うことになります。
無登録業者を避けるための手順
資金繰りが逼迫しているときほど、「必ず借りられる」「審査なし」といった案内に目が向きます。しかし貸金業は登録制であり、登録を受けずに営むことは禁じられています。手順としては次の順で確認してください。
- 1. 公式サイトに貸金業登録番号が記載されているかを見る
- 2. 金融庁の登録貸金業者情報検索サービスに番号を入力し、商号が一字一句一致するか照合する
- 3. 資金使途に事業性資金が含まれるか、担保物件の所在地が対応エリアに入るかを商品概要で確認する
- 4. 金利の幅、事務手数料、遅延損害金を控えたうえで、複数社に同じ条件で問い合わせる
返済の見通しが立たない状態での借入は、担保にした不動産を失うことにつながります。条件の整理そのものが難しい場合は、金融庁や日本貸金業協会の相談窓口、認定経営革新等支援機関、中小企業診断士、税理士など、外部の専門家に先に相談したほうが選択肢が残ります。
よくある質問
銀行の不動産担保ローンは事業資金に一切使えないのですか
商品ごとに異なります。今回確認した楽天銀行の商品概要説明書では、お使いみちが「原則自由(事業性資金、当行からのお借入れの借換にはご利用いただけません。)」と明記されており、この商品では事業性資金に使えません。他の銀行の商品まで同じとは言えないため、各行の商品概要説明書で資金使途欄を確認してください。
登録番号のカッコ内の数字が小さい会社は避けるべきですか
数字が小さいことだけを理由に避ける根拠は確認できませんでした。数字は登録の回数を示すもので、更新が3年ごとである以上、年数の下限は計算できます。ただし、登録先が変わった場合の扱いは今回確認できていません。判断は、番号の照合ができるかどうかと、公表条件が自分の希望に合うかどうかで行うのが確実です。
複数社に同時に申し込んでもよいのですか
各社の申込条件に、他社への同時申込を禁じる記載は今回確認した5社の公式ページでは見当たりませんでした。ただし、貸金業者は指定信用情報機関を利用して借入残高を把握するとされているため、申込の状況が他社に伝わる可能性はあります。まずは条件が合う数社に絞り、同じ物件情報と希望額で問い合わせるのが現実的です。
金利以外に必ず確認すべき項目はどれですか
事務手数料と遅延損害金です。事務手数料は実行時に融資額から引かれるため、手元に残る金額に直接影響します。遅延損害金は、返済が滞ったときに適用される利率で、今回確認できた範囲では年19.50〜20.00%でした。どちらも公式サイトの商品概要に記載されています。
まとめ
不動産担保ローン会社の比較は、口コミや評判ではなく、公表されている条件と登録情報から始めるのが確実です。事業資金に使えるかどうかで候補が大きく絞られ、次に融資額の下限、返済期間、事務手数料、遅延損害金で並べ替えれば、問い合わせる先は数社に収まります。
貸金業登録番号は、登録した行政庁・登録の回数・登録の番号の3つに分けて読み、金融庁の検索サービスで照合します。ここから分かるのは登録の事実と年数の下限までで、審査の通りやすさや金利の水準までは読み取れません。
そして、「専門会社だから」「地域限定だから」「事業歴が長いから」といった説明は、公表情報では裏付けが取れませんでした。確かめられることに判断を寄せるほど、条件の合わない会社に時間を使わずに済みます。
ここで挙げた判断材料を実際の5社に当てはめた結果は、セゾンファンデックス、SBIエステートファイナンス、AGビジネスサポート、L&Fアセットファイナンス、アサックスの各記事にあります。年率と手数料だけを横に並べて見たい場合は5社の金利比較の記事、50社分の公表条件は不動産担保ローンの比較一覧、資金調達手段としての位置づけは不動産担保ローンで資金調達する方法を参照してください。