
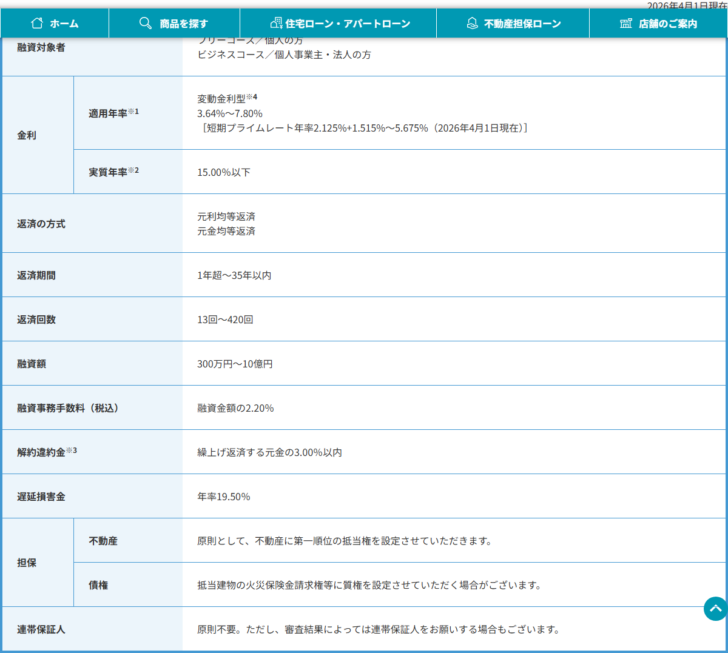
不動産担保ローンの商品概要を読み進めると、担保の欄の下に「火災保険」という項目が出てくることがあります。L&Fアセットファイナンスは「抵当建物の火災保険金請求権等に質権を設定させていただく場合がございます」、ビジネスパートナーは「抵当建物の火災保険請求権等に質権を設定させて頂く場合がございます」と書いています。
不動産に抵当権を設定しているのに、なぜ保険金にまで別の担保権を付けるのか。実は抵当権だけでも保険金には及びます。それでも質権が使われるのは、及ぶ範囲ではなく受け取るまでの手続きに差があるからです。民法の条文で順に確かめます。
抵当権は、焼けた建物の保険金にも及ぶ
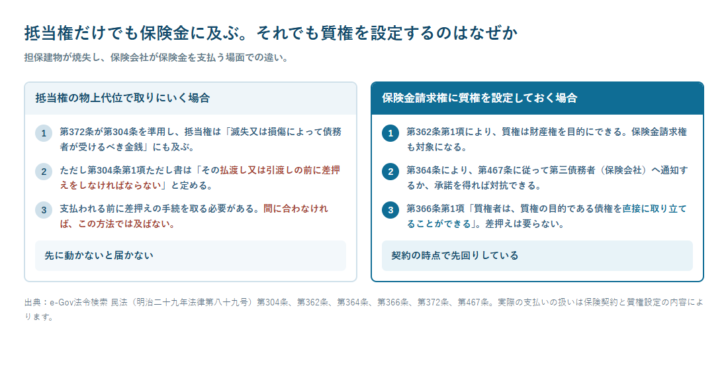
出発点は民法第372条です。「第二百九十六条、第三百四条及び第三百五十一条の規定は、抵当権について準用する」。ここで準用される第304条が物上代位の規定で、次のように定めています。
(物上代位)第三百四条 先取特権は、その目的物の売却、賃貸、滅失又は損傷によって債務者が受けるべき金銭その他の物に対しても、行使することができる。ただし、先取特権者は、その払渡し又は引渡しの前に差押えをしなければならない。
建物が焼失すれば、それは「滅失」です。火災保険金は「滅失によって債務者が受けるべき金銭」にあたります。したがって、抵当権者は保険金に対しても権利を行使できます。担保建物が焼けたら担保がなくなる、という理解は正確ではありません。形を変えて残ります。
ただし「払渡し又は引渡しの前に差押え」が必要になる
問題は条文のただし書きです。「その払渡し又は引渡しの前に差押えをしなければならない」。保険会社が保険金を支払ってしまった後では、この方法は使えません。支払われる前に差押えの手続きを取る必要があります。
火災が起きてから保険金が支払われるまでの期間に、貸し手が事故の発生を知り、保険会社を特定し、差押えの手続きを取る。これが間に合うとは限りません。契約の時点で先回りして権利を確保しておく方法が、保険金請求権への質権設定です。
質権なら、差押えなしで直接取り立てられる
質権は不動産や動産だけのものではありません。第362条第1項は「質権は、財産権をその目的とすることができる」と定め、第2項で「前項の質権については、この節に定めるもののほか、その性質に反しない限り、前三節(総則、動産質及び不動産質)の規定を準用する」としています。保険金請求権のような債権も、質権の目的にできるということです。
効果を定めるのが第366条第1項です。「質権者は、質権の目的である債権を直接に取り立てることができる」。第2項は「債権の目的物が金銭であるときは、質権者は、自己の債権額に対応する部分に限り、これを取り立てることができる」と範囲を区切っています。差押えという手続きを挟まずに、保険会社から直接受け取れる。これが物上代位との決定的な違いです。
| 比較の軸 | 抵当権の物上代位 | 保険金請求権への質権 |
|---|---|---|
| 根拠 | 第372条が準用する第304条 | 第362条・第364条・第366条 |
| 権利を確保する時点 | 保険金が支払われる前に差押えをした時点 | 融資の契約時に質権を設定した時点 |
| 保険金を受け取る方法 | 差押えの手続きを経る | 直接に取り立てる(第366条第1項) |
| 支払われた後は | 払渡し後は物上代位を行使できない | 保険会社は質権者へ支払う扱いになる |
| 受け取れる範囲 | 被担保債権の範囲 | 自己の債権額に対応する部分に限る(第366条第2項) |
保険会社に伝えていなければ、主張できない
質権を設定しただけでは足りません。第364条が対抗要件を定めています。「債権を目的とする質権の設定(現に発生していない債権を目的とするものを含む。)は、第四百六十七条の規定に従い、第三債務者にその質権の設定を通知し、又は第三債務者がこれを承諾しなければ、これをもって第三債務者その他の第三者に対抗することができない」。
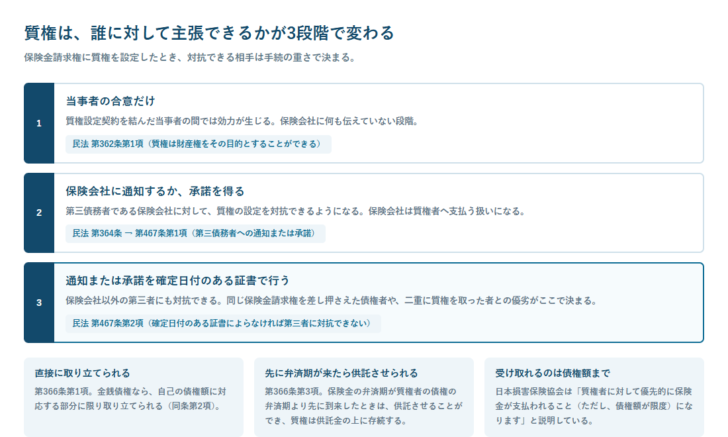
ここでいう第三債務者が保険会社です。さらに第467条第2項は「前項の通知又は承諾は、確定日付のある証書によってしなければ、債務者以外の第三者に対抗することができない」としています。保険会社に対して主張するだけなら通知か承諾で足りますが、同じ保険金請求権を差し押さえた別の債権者などに勝つには確定日付が要るということです。手続きの段階で、対抗できる相手の範囲が変わります。
第366条第3項には、時期のずれについての定めもあります。「前項の債権の弁済期が質権者の債権の弁済期前に到来したときは、質権者は、第三債務者にその弁済をすべき金額を供託させることができる。この場合において、質権は、その供託金について存在する」。ローンの返済期日より先に保険金の支払時期が来た場合、供託させて質権をその供託金の上に移せるということです。
業界団体も「優先的に支払われる」と説明している
日本損害保険協会の「損害保険Q&A」は、住宅ローンの文脈で同じ仕組みを説明しています。問54の回答です。
「建物が火災で焼失してしまった場合には、建物の価値はゼロとなってしまうことから、金融機関は債権を保全することができなくなってしまいます。このため、金融機関は、債権の保全を目的として、住宅ローンの申込者に対し火災保険の契約を求めるとともに、保険金請求権に質権を設定することがあります」「保険金請求権に質権を設定した建物に損害が発生した場合には、契約者ではなく、金融機関などの質権者に対して優先的に保険金が支払われること(ただし、債権額が限度)になります」
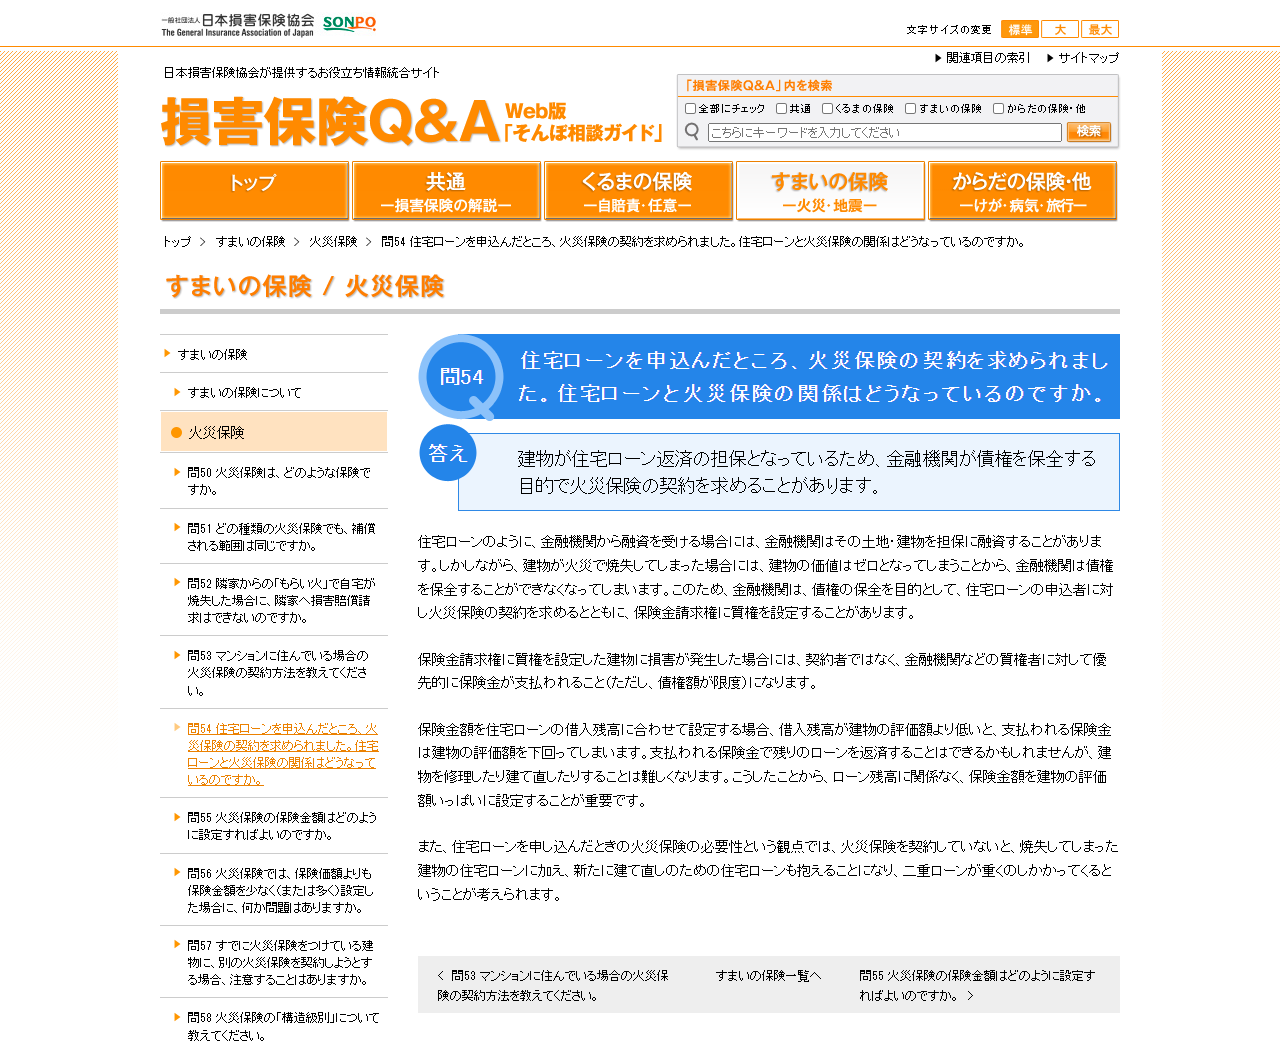
「契約者ではなく」という部分が要点です。保険料を払っているのは借りた人でも、事故が起きたときに保険金を受け取るのは質権者になります。手元に入ってから返済に回すのではなく、入る前に貸し手へ渡るという順番です。
保険金額をローン残高に合わせると、建て直せなくなる
同じ回答には、金額の決め方についての注意も書かれています。「保険金額を住宅ローンの借入残高に合わせて設定する場合、借入残高が建物の評価額より低いと、支払われる保険金は建物の評価額を下回ってしまいます。支払われる保険金で残りのローンを返済することはできるかもしれませんが、建物を修理したり建て直したりすることは難しくなります。こうしたことから、ローン残高に関係なく、保険金額を建物の評価額いっぱいに設定することが重要です」。
| 保険金額の決め方 | 火災が起きたときに起こること | 残るもの |
|---|---|---|
| 借入残高に合わせる | 保険金が建物の評価額を下回る。質権者へ優先的に支払われ、債務の返済には充てられる | 建物がなく、修理や建て直しの資金も残らない |
| 建物の評価額いっぱいに設定する | 債権額を限度に質権者へ支払われ、それを超える部分は契約者に残りうる | 債務を整理したうえで、再建に回せる部分が残る可能性がある |
協会は「火災保険を契約していないと、焼失してしまった建物の住宅ローンに加え、新たに建て直しのための住宅ローンも抱えることになり、二重ローンが重くのしかかってくる」とも書いています。事業用の不動産担保ローンでも構図は同じです。担保が消えても債務は消えません。
同じ条文は、賃料にも及んでいる
第304条をもう一度読むと、対象として並んでいるのは「売却、賃貸、滅失又は損傷によって債務者が受けるべき金銭その他の物」です。滅失(火災)だけでなく、賃貸によって受けるべき金銭——つまり家賃も含まれています。収益物件を担保に出している場合、返済が滞れば、抵当権者は入居者が払う賃料に対しても物上代位を行使できるということです。
この場合もただし書きは同じで、「払渡し又は引渡しの前に差押えをしなければならない」。大家である債務者へ賃料が渡ってしまえば、その分については行使できません。第304条第2項は「債務者が先取特権の目的物につき設定した物権の対価についても、前項と同様とする」として、対象をさらに広げています。
つまり、担保に取った不動産が生み出すお金には、形を問わず抵当権が及ぶ設計になっています。火災保険金への質権設定は、その中でもとくに金額が大きく、支払いが一度きりで取りこぼしが許されない場面に、あらかじめ手を打っておくものだと位置づけられます。賃料は毎月発生するので次の月に差し押さえる余地がありますが、保険金にはその余地がありません。
商品概要のどこに書かれているか
| 会社 | 公式サイトの記載 | 記載されている場所 |
|---|---|---|
| L&Fアセットファイナンス | 「抵当建物の火災保険金請求権等に質権を設定させていただく場合がございます。」 | 商品表の「担保」欄を「不動産」と「債権」に分け、その債権の行 |
| ビジネスパートナー | 「抵当建物の火災保険請求権等に質権を設定させて頂く場合がございます。」 | 商品概要の「火災保険」という独立した欄 |
| AGビジネスサポート | 火災保険および質権についての記載は確認できなかった | — |
| トラストホールディングス | 火災保険および質権についての記載は確認できなかった | — |
2社とも「設定させていただく場合がございます」という書き方です。必ず設定するとは書かれていません。担保に建物が含まれるかどうか、審査の結果などで扱いが変わると読めます。記載を確認できなかった2社について、質権を設定しないという意味ではありません。商品概要に書かれていないだけで、契約書で定められる可能性があります。見積もりの段階で、火災保険の加入と質権設定が条件に入るかを聞いておくのが確実です。
契約する前に確かめる5点
- 1.火災保険への加入が融資の条件かを聞く 商品概要に欄がある会社と、記載がない会社があります。契約書で定められることもあります。
- 2.質権設定の有無と、その範囲を確認する 建物だけか、家財や地震保険まで含むかで、事故時に動く金額が変わります。
- 3.保険金額を借入残高に合わせない 日本損害保険協会は、ローン残高に関係なく建物の評価額いっぱいに設定することが重要だと説明しています。
- 4.通知・承諾の方法を確認する 第三者に対抗するには確定日付のある証書による通知または承諾が必要とされています(第467条第2項)。
- 5.保険料の負担を資金計画に入れる 登記費用や印紙代と同じく、借入額とは別に継続して出ていく支出です。
担保の順位や設定の考え方は抵当権と根抵当権の違い、契約時にかかる税と実費は登録免許税は債権金額の0.4%で扱いました。担保を出す人が負う責任の範囲は担保を出す人は連帯保証人になる、返し方による総支払額の差は返済方式で総利息は約2倍変わるにまとめています。会社ごとの条件はL&Fアセットファイナンスの不動産活用ローンとビジネスパートナーの不動産担保ローンで確認できます。仕組みの入口は不動産担保ローンとは、掲載社の一覧は不動産担保ローン50社を条件で絞るにあります。
なお、質権を設定するかどうかと、火災保険に加入するかどうかは別の話です。質権の記載がない会社でも、担保建物に保険をかけることを契約の条件にしている場合があります。保険に入っていなければ、建物が失われたときに債務だけが残ります。貸し手の保全のためというより、借りた側の再建のために必要な契約だと考えるほうが実態に合っています。保険料は毎年出ていく支出なので、返済額とあわせて資金繰りに組み込んでおく必要があります。
よくある質問
抵当権があれば火災保険は不要ではありませんか
抵当権は民法第372条が準用する第304条により、滅失または損傷によって債務者が受けるべき金銭にも及びます。ただし同条ただし書は「その払渡し又は引渡しの前に差押えをしなければならない」としており、保険金が支払われた後では行使できません。火災保険への加入と保険金請求権への質権設定は、この手続きを前もって済ませておく方法にあたります。
質権を設定すると保険金は誰が受け取りますか
日本損害保険協会は「契約者ではなく、金融機関などの質権者に対して優先的に保険金が支払われること(ただし、債権額が限度)になります」と説明しています。民法第366条第2項も、金銭債権については自己の債権額に対応する部分に限り取り立てられると定めています。
保険会社に何も伝えなくても質権は有効ですか
当事者の間では効力が生じますが、第364条により、第467条に従って第三債務者である保険会社へ通知するか承諾を得なければ、保険会社その他の第三者に対抗できません。さらに第467条第2項により、保険会社以外の第三者に対抗するには確定日付のある証書による通知または承諾が必要とされています。
保険金額はいくらに設定すればよいですか
日本損害保険協会は「ローン残高に関係なく、保険金額を建物の評価額いっぱいに設定することが重要です」と案内しています。借入残高に合わせて低く設定すると、保険金が建物の評価額を下回り、修理や建て直しが難しくなるためです。
建物が焼けたらローンはなくなりますか
なくなりません。担保が失われても債務は残ります。火災保険を契約していない場合、焼失した建物のローンに加えて建て直しのための資金も必要になる、いわゆる二重ローンの状態が生じうると同協会は説明しています。
どの会社が質権設定を求めていますか
L&Fアセットファイナンスの商品表は担保の欄を「不動産」と「債権」に分け、債権の行に「抵当建物の火災保険金請求権等に質権を設定させていただく場合がございます」と記載しています。ビジネスパートナーは商品概要に「火災保険」の欄を設け、「抵当建物の火災保険請求権等に質権を設定させて頂く場合がございます」と記載しています。AGビジネスサポートとトラストホールディングスの公式ページでは、火災保険および質権についての記載を確認できませんでした。
この記事は民法の条文、日本損害保険協会の「損害保険Q&A」、各社が公式サイトで公表している商品概要にもとづいています。個別の契約における質権設定の範囲や保険金の扱いは、契約書と保険約款によって決まります。
参照した一次情報
- e-Gov法令検索「民法(明治二十九年法律第八十九号)」第304条、第350条、第362条、第364条、第366条、第372条、第467条
- 日本損害保険協会「損害保険Q&A 問54」
- L&Fアセットファイナンス「不動産活用ローン」
- ビジネスパートナー「不動産担保ローン」
- AGビジネスサポート「不動産担保ビジネスローン」
- トラストホールディングス「不動産担保ローン」