個人事業主が事業資金を借りようとすると、必ず出てくるのが「年収の3分の1まで」という話です。貸金業者からの借入れには総量規制がかかるため、売上規模に比べて借りられる額が小さくなる——そう理解している人は多いと思います。ところが、事業のための借入れには、この枠がそのまま当てはまらない場合があります。
仕組みは2つに分かれています。総量規制になじまないとして扱われる「除外貸付け」と、顧客の利益の保護に支障を生じないとして認められる「例外貸付け」です。不動産担保ローンはどちらにも関係します。ここでは貸金業法と施行規則の条文、日本貸金業協会の解説、各社の公表条件から、どの区分で判断されるのかを切り分けます。
条文は「年収の3分の1」という言葉を使っていない
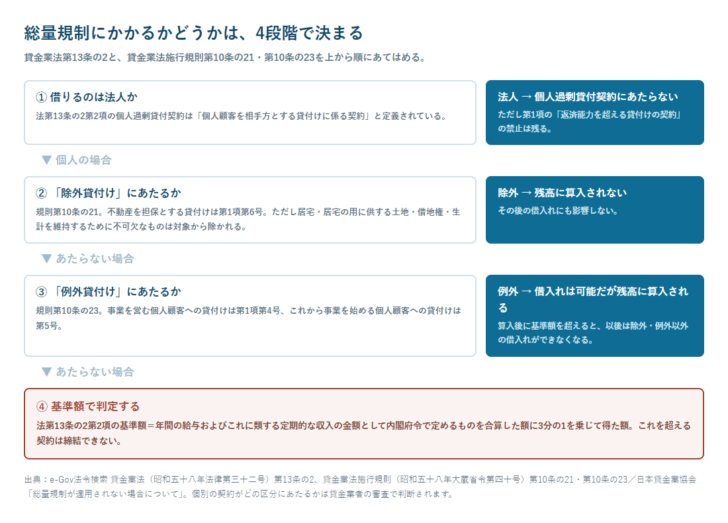
根拠は貸金業法第13条の2です。第1項は「貸金業者は、貸付けの契約を締結しようとする場合において、前条第一項の規定による調査により、当該貸付けの契約が個人過剰貸付契約その他顧客等の返済能力を超える貸付けの契約と認められるときは、当該貸付けの契約を締結してはならない」と定めます。
その個人過剰貸付契約の定義が第2項です。「個人顧客を相手方とする貸付けに係る契約(住宅資金貸付契約その他の内閣府令で定める契約及び極度方式貸付けに係る契約を除く。)で、当該貸付けに係る契約を締結することにより、当該個人顧客に係る個人顧客合算額が当該個人顧客に係る基準額を超えることとなるもの」。そして基準額は「その年間の給与及びこれに類する定期的な収入の金額として内閣府令で定めるものを合算した額に三分の一を乗じて得た額」と括弧書きで説明されています。
注目したいのは2点です。ひとつは、対象が「個人顧客を相手方とする貸付け」に限られていること。法人が借りる契約は、この定義に当てはまりません。もうひとつは、基準額の計算に使うのが「年間の給与及びこれに類する定期的な収入」だということです。事業の売上そのものではありません。法人と個人で条件が分かれる場面は法人は申し込めない商品があるでも扱いました。
「除外」と「例外」は、似ているようで効果が違う
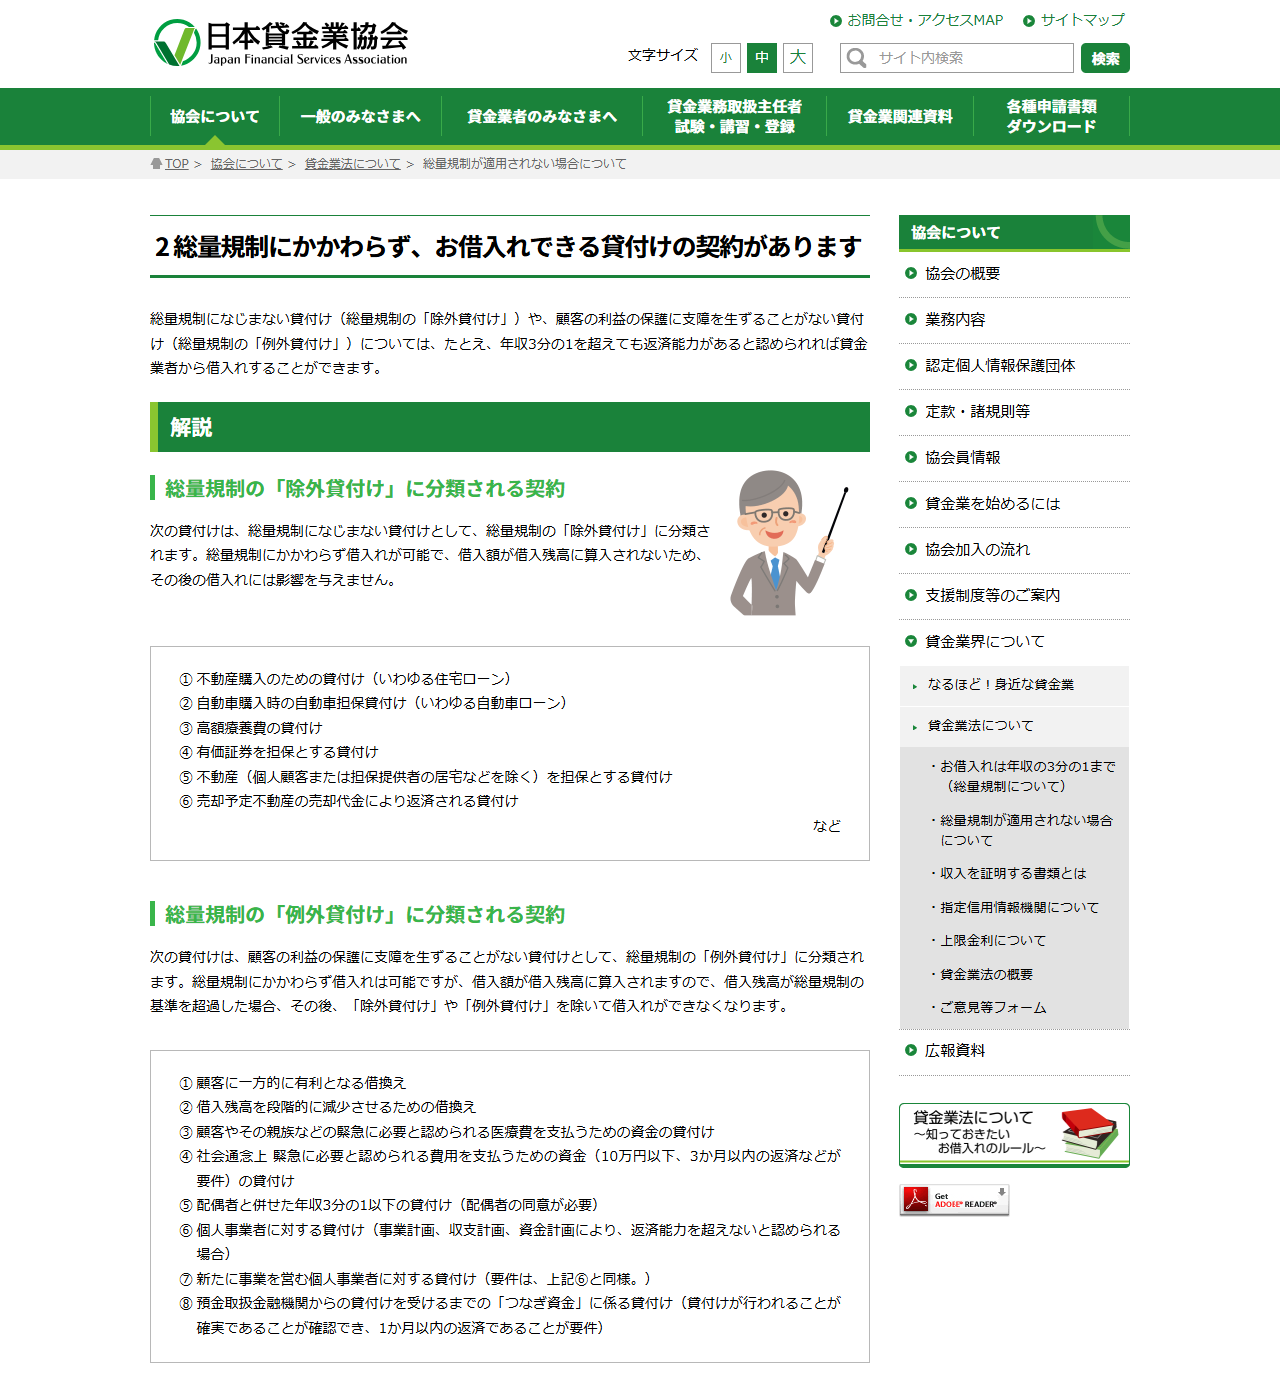
日本貸金業協会は「総量規制が適用されない場合について」のページで、この2つを分けて解説しています。除外貸付けについては「総量規制にかかわらず借入れが可能で、借入額が借入残高に算入されないため、その後の借入れには影響を与えません」。例外貸付けについては「総量規制にかかわらず借入れは可能ですが、借入額が借入残高に算入されますので、借入残高が総量規制の基準を超過した場合、その後、『除外貸付け』や『例外貸付け』を除いて借入れができなくなります」。
| 区分 | 根拠 | 借入残高への算入 | 不動産担保ローンに関係する号 |
|---|---|---|---|
| 除外貸付け | 貸金業法施行規則 第10条の21 | 算入されない。その後の借入れに影響しない | 第1項第1号(不動産の建設・購入・改良資金)、第6号(不動産を担保とする貸付け)、第7号(売却予定不動産の売却代金で弁済される貸付け) |
| 例外貸付け | 貸金業法施行規則 第10条の23 | 算入される。超過後は除外・例外以外が締結できなくなる | 第1項第4号(事業を営む個人顧客への貸付け)、第5号(これから事業を始める個人顧客への貸付け) |
| どちらにもあたらない | 貸金業法 第13条の2第2項 | 基準額(年間の給与等の3分の1)で判定 | — |
実務的な差は「次の借入れに響くかどうか」です。除外で借りた分は残高に乗らないため、別の資金が必要になったときの枠を食いません。例外で借りた分は乗ります。同じ「年収の3分の1を超えて借りられる」でも、後から効いてくる重さが違います。
不動産を担保にする貸付けは除外——ただし自宅は外れる
施行規則第10条の21第1項第6号は、除外貸付けの1つとして不動産担保貸付けを挙げています。条文はこうです。「不動産(借地権を含み、個人顧客若しくは担保を提供する者の居宅、居宅の用に供する土地若しくは借地権又は当該個人顧客若しくは担保を提供する者の生計を維持するために不可欠なものを除く)を担保とする貸付けに係る契約であつて、当該個人顧客の返済能力を超えないと認められるもの」。
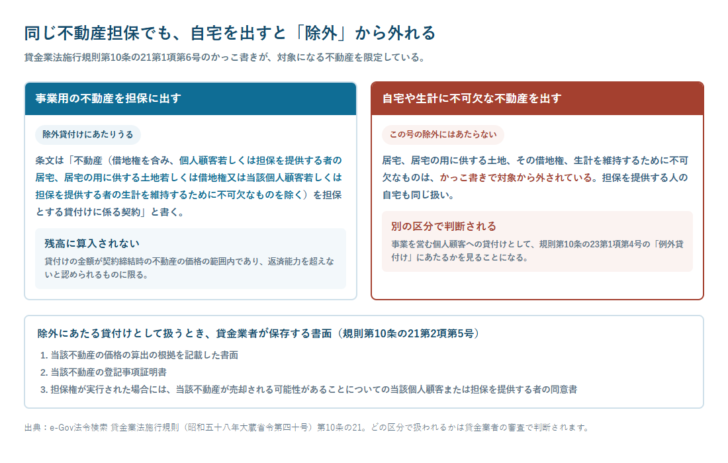
かっこ書きが効いています。居宅、居宅の用に供する土地、その借地権、生計を維持するために不可欠なもの。この4つは第6号の対象から外れます。しかも「個人顧客若しくは担保を提供する者の」と書かれているため、借りる本人の自宅だけでなく、担保を出してくれる親や配偶者の自宅も同じ扱いです。誰が担保を出すかという問題は担保を出す人は連帯保証人になるで扱いました。
同じ号には金額の条件もあります。「貸付けの金額が当該貸付けに係る契約の締結時における当該不動産の価格の範囲内であるものに限る」。そしてその価格は「鑑定評価額、公示価格、路線価、固定資産税評価額その他の資料に基づき合理的に算出した額」と定義されています。各社が必要書類に固定資産評価証明書や固定資産課税台帳(名寄台帳)を挙げているのは、この算出の根拠を押さえるためです。担保評価の考え方そのものは不動産担保評価の方法で整理しています。
除外として扱うために、貸金業者が保存する3つの書面
担保に取る側が用意する手当ては登記だけではありません。建物が失われた場合に備えた火災保険への質権設定については物上代位との違いで扱いました。
第6号の契約を締結した場合、貸金業者は第2項第5号で定められた書面を最終返済期日まで保存しなければなりません。3つあります。
- イ 当該不動産の価格の算出の根拠を記載した書面
- ロ 当該不動産の登記事項証明書
- ハ 担保権が実行された場合には、当該不動産が売却される可能性があることについての当該個人顧客又は担保を提供する者の同意書
3つめが実務では重い項目です。担保を提供する人が「売却される可能性がある」ことに同意する書面が求められています。第三者に担保を出してもらう場合、その人が内容を理解したうえで署名する必要があるということです。第7号の売却予定不動産の場合は、価格算出の根拠と、売買契約書または売買の媒介契約書が保存対象になります。
個人事業主への貸付けは「例外」で通る
自宅を担保に出す場合や、担保の価格を超える借入れになる場合は、第6号の除外から外れます。そこで次に見るのが施行規則第10条の23第1項第4号です。「事業を営む個人顧客に対する貸付けに係る契約であつて、次に掲げるすべての要件に該当するもの」として、2つの要件を挙げています。
- イ 実地調査、当該個人顧客の直近の確定申告書の確認その他の方法により当該事業の実態が確認されていること。
- ロ 当該個人顧客の事業計画、収支計画及び資金計画(貸付けの金額が百万円を超えないものであるときは、当該個人顧客の営む事業の状況、収支の状況及び資金繰りの状況)に照らし、当該個人顧客の返済能力を超えない貸付けに係る契約であると認められること。
ロの括弧書きに注意してください。貸付けの金額が100万円を超えるかどうかで、求められるものが変わります。100万円以下なら「事業の状況、収支の状況及び資金繰りの状況」で足りますが、100万円を超えると「事業計画、収支計画及び資金計画」が必要になります。不動産担保ローンは融資額の下限が100万円や300万円という会社が多く、実際にはほぼ後者が適用される範囲です。
各社の必要書類は、この条文に対応している
ビジネスパートナーは商品ページで「ビジネスパートナーの商品は事業性融資のため、総量規制の対象外です」と書いたうえで、注記に条件を列挙しています。
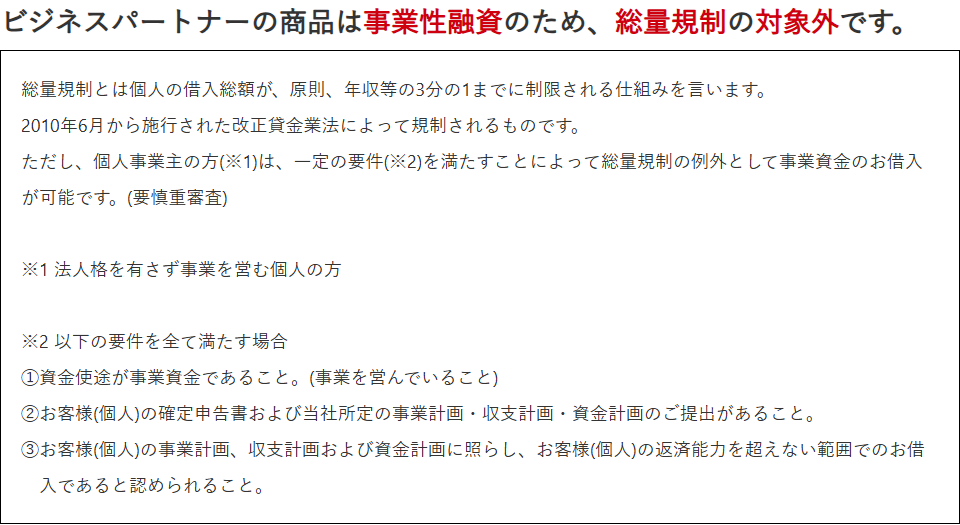
「ただし、個人事業主の方は、一定の要件を満たすことによって総量規制の例外として事業資金のお借入が可能です。(要慎重審査)」。要件として挙げているのは3つ。①資金使途が事業資金であること(事業を営んでいること)、②お客様(個人)の確定申告書および当社所定の事業計画・収支計画・資金計画のご提出があること、③お客様(個人)の事業計画、収支計画および資金計画に照らし、お客様(個人)の返済能力を超えない範囲でのお借入であると認められること。
施行規則第10条の23第1項第4号のイとロを、そのまま書き下した内容になっています。第2項第4号はこの契約について、確定申告書・青色申告決算書・収支内訳書・納税通知書その他の事業の実態を確認したことを証明する書面と、事業計画・収支計画・資金計画その他返済能力を超えない貸付けであると認められる理由を記載した書面の保存を求めています。各社の「当社所定の」書式は、この保存義務に対応するものです。
| 会社 | 個人事業主に求めている書類 | 対応する規則第10条の23第1項第4号の要件 |
|---|---|---|
| ビジネスパートナー | 確定申告書(原則 直近2年分)、当社所定の借入計画書、本人確認書類、各種納税証明書、固定資産課税台帳(名寄台帳)ほか | イ(確定申告書による事業実態の確認)とロ(計画書による返済能力の確認)の両方 |
| AGビジネスサポート | 確定申告書、固定資産評価証明書(名寄台帳)、各種納税証明書、当社所定の事業内容確認書ほか | イ(確定申告書)と、事業内容確認書によるロの確認 |
| L&Fアセットファイナンス | 担保物件関係書類として不動産の登記事項証明書、公図・地積測量図・建物図面ほか | 登記事項証明書は第10条の21第2項第5号ロの保存書面にもあたる |
| トラストホールディングス | 申込み資格は「不動産所有者の同意があれば法人、個人は問いません」と記載 | 不動産所有者の同意は、第10条の21第2項第5号ハの同意書に対応する項目 |
これから事業を始める人には第5号がある
第4号は「事業を営む個人顧客」が対象なので、まだ事業を始めていない人には使えません。そこで第5号が置かれています。「現に事業を営んでいない個人顧客に対する新たな事業を行うために必要な資金の貸付けに係る契約」で、要件は2つです。イが「事業計画、収支計画及び資金計画の確認その他の方法により確実に当該事業の用に供するための資金の貸付けであると認められること」、ロが「当該個人顧客の事業計画、収支計画及び資金計画に照らし、当該個人顧客の返済能力を超えない貸付けに係る契約であると認められること」。
第4号との違いは、確定申告書による実態確認がない代わりに、計画書の比重が上がる点です。100万円以下なら簡易でよいという括弧書きもありません。開業資金として不動産担保ローンを使う場合は、計画書の作り込みが審査の中心になります。
法人が借りる場合の扱い
法第13条の2第2項の個人過剰貸付契約は「個人顧客を相手方とする貸付けに係る契約」と定義されているため、法人が借りる契約はここに入りません。基準額による判定を受けないということです。
ただし第1項の後段が残ります。「個人過剰貸付契約その他顧客等の返済能力を超える貸付けの契約と認められるときは、当該貸付けの契約を締結してはならない」。年収の3分の1という数値基準がないだけで、返済能力を超える貸付けの禁止は法人にも及びます。枠がないことと、いくらでも借りられることは別です。審査で見られる要素は不動産担保ローン審査の実態で扱っています。
申し込む前に確かめる5点
- 1.担保に出す不動産が居宅かどうかを確認する 居宅・居宅の用に供する土地・借地権・生計維持に不可欠なものは、規則第10条の21第1項第6号の除外から外れます。
- 2.除外か例外かで、次の借入れへの影響が変わる 除外なら残高に算入されず、例外なら算入されます。
- 3.借入額が100万円を超えるかを見る 超えると、事業計画・収支計画・資金計画の提出が要件になります。
- 4.「当社所定の」書式は早めに受け取る 事業内容確認書や借入計画書は、貸金業者の保存義務に対応する書類です。準備に時間がかかります。
- 5.第三者に担保を出してもらうなら同意書の内容を説明する 担保権が実行された場合に売却される可能性があることへの同意が、保存書面として求められています。
会社ごとの条件はビジネスパートナーの不動産担保ローン、AGビジネスサポートの不動産担保ビジネスローン、L&Fアセットファイナンスの不動産活用ローン、トラストホールディングスの不動産担保ローンにまとめました。契約時にかかる税と実費は登録免許税は債権金額の0.4%、返し方の違いは返済方式で総利息は約2倍変わるで扱っています。全体像は不動産担保ローンとは、掲載社の一覧は不動産担保ローン50社を条件で絞るにあります。
よくある質問
不動産担保ローンは総量規制の対象外ですか
対象外になる場合があります。貸金業法施行規則第10条の21第1項第6号は、不動産を担保とする貸付けを除外貸付けに挙げています。ただし個人顧客または担保を提供する者の居宅、居宅の用に供する土地・借地権、生計を維持するために不可欠なものは、この号の対象から除かれています。また貸付けの金額が契約締結時の不動産の価格の範囲内であることも条件です。
自宅を担保に出すとどうなりますか
第10条の21第1項第6号の除外にはあたりません。事業を営む個人顧客への貸付けとして、第10条の23第1項第4号の例外貸付けにあたるかどうかで判断されることになります。例外にあたる場合、借入れは可能ですが借入残高には算入されます。
除外貸付けと例外貸付けはどう違いますか
日本貸金業協会は、除外貸付けについて「借入額が借入残高に算入されないため、その後の借入れには影響を与えません」、例外貸付けについて「借入額が借入残高に算入されますので、借入残高が総量規制の基準を超過した場合、その後、『除外貸付け』や『例外貸付け』を除いて借入れができなくなります」と説明しています。
個人事業主でも年収の3分の1を超えて借りられますか
施行規則第10条の23第1項第4号の要件を満たす場合に可能です。要件は、実地調査や直近の確定申告書の確認その他の方法により事業の実態が確認されていること、そして事業計画・収支計画・資金計画に照らして返済能力を超えないと認められることの2つです。貸付けの金額が100万円を超えないときは、事業の状況・収支の状況・資金繰りの状況で足りるとされています。
開業前でも使えますか
施行規則第10条の23第1項第5号が、現に事業を営んでいない個人顧客に対する新たな事業のための資金の貸付けを例外貸付けに挙げています。事業計画・収支計画・資金計画の確認その他の方法により、確実に事業の用に供する資金であると認められることが要件です。
法人には総量規制がかかりませんか
貸金業法第13条の2第2項の個人過剰貸付契約は「個人顧客を相手方とする貸付けに係る契約」と定義されているため、法人が借りる契約は基準額による判定を受けません。ただし同条第1項は、個人過剰貸付契約その他顧客等の返済能力を超える貸付けの契約を締結してはならないとしており、返済能力を超える貸付けの禁止は残ります。
この記事は貸金業法と貸金業法施行規則の条文、日本貸金業協会の解説、各社が公式サイトで公表している条件にもとづいています。個別の契約がどの区分にあたるかは貸金業者の審査で判断されます。取扱いの判断に迷う場合は、貸金業相談・紛争解決センターや専門家にご相談ください。
参照した一次情報
- e-Gov法令検索「貸金業法(昭和五十八年法律第三十二号)」第13条の2
- e-Gov法令検索「貸金業法施行規則(昭和五十八年大蔵省令第四十号)」第10条の21、第10条の23
- 日本貸金業協会「総量規制が適用されない場合について」
- ビジネスパートナー「不動産担保ローン」
- AGビジネスサポート「不動産担保ビジネスローン」
- L&Fアセットファイナンス「不動産活用ローン」
- トラストホールディングス「不動産担保ローン」